
Açılış
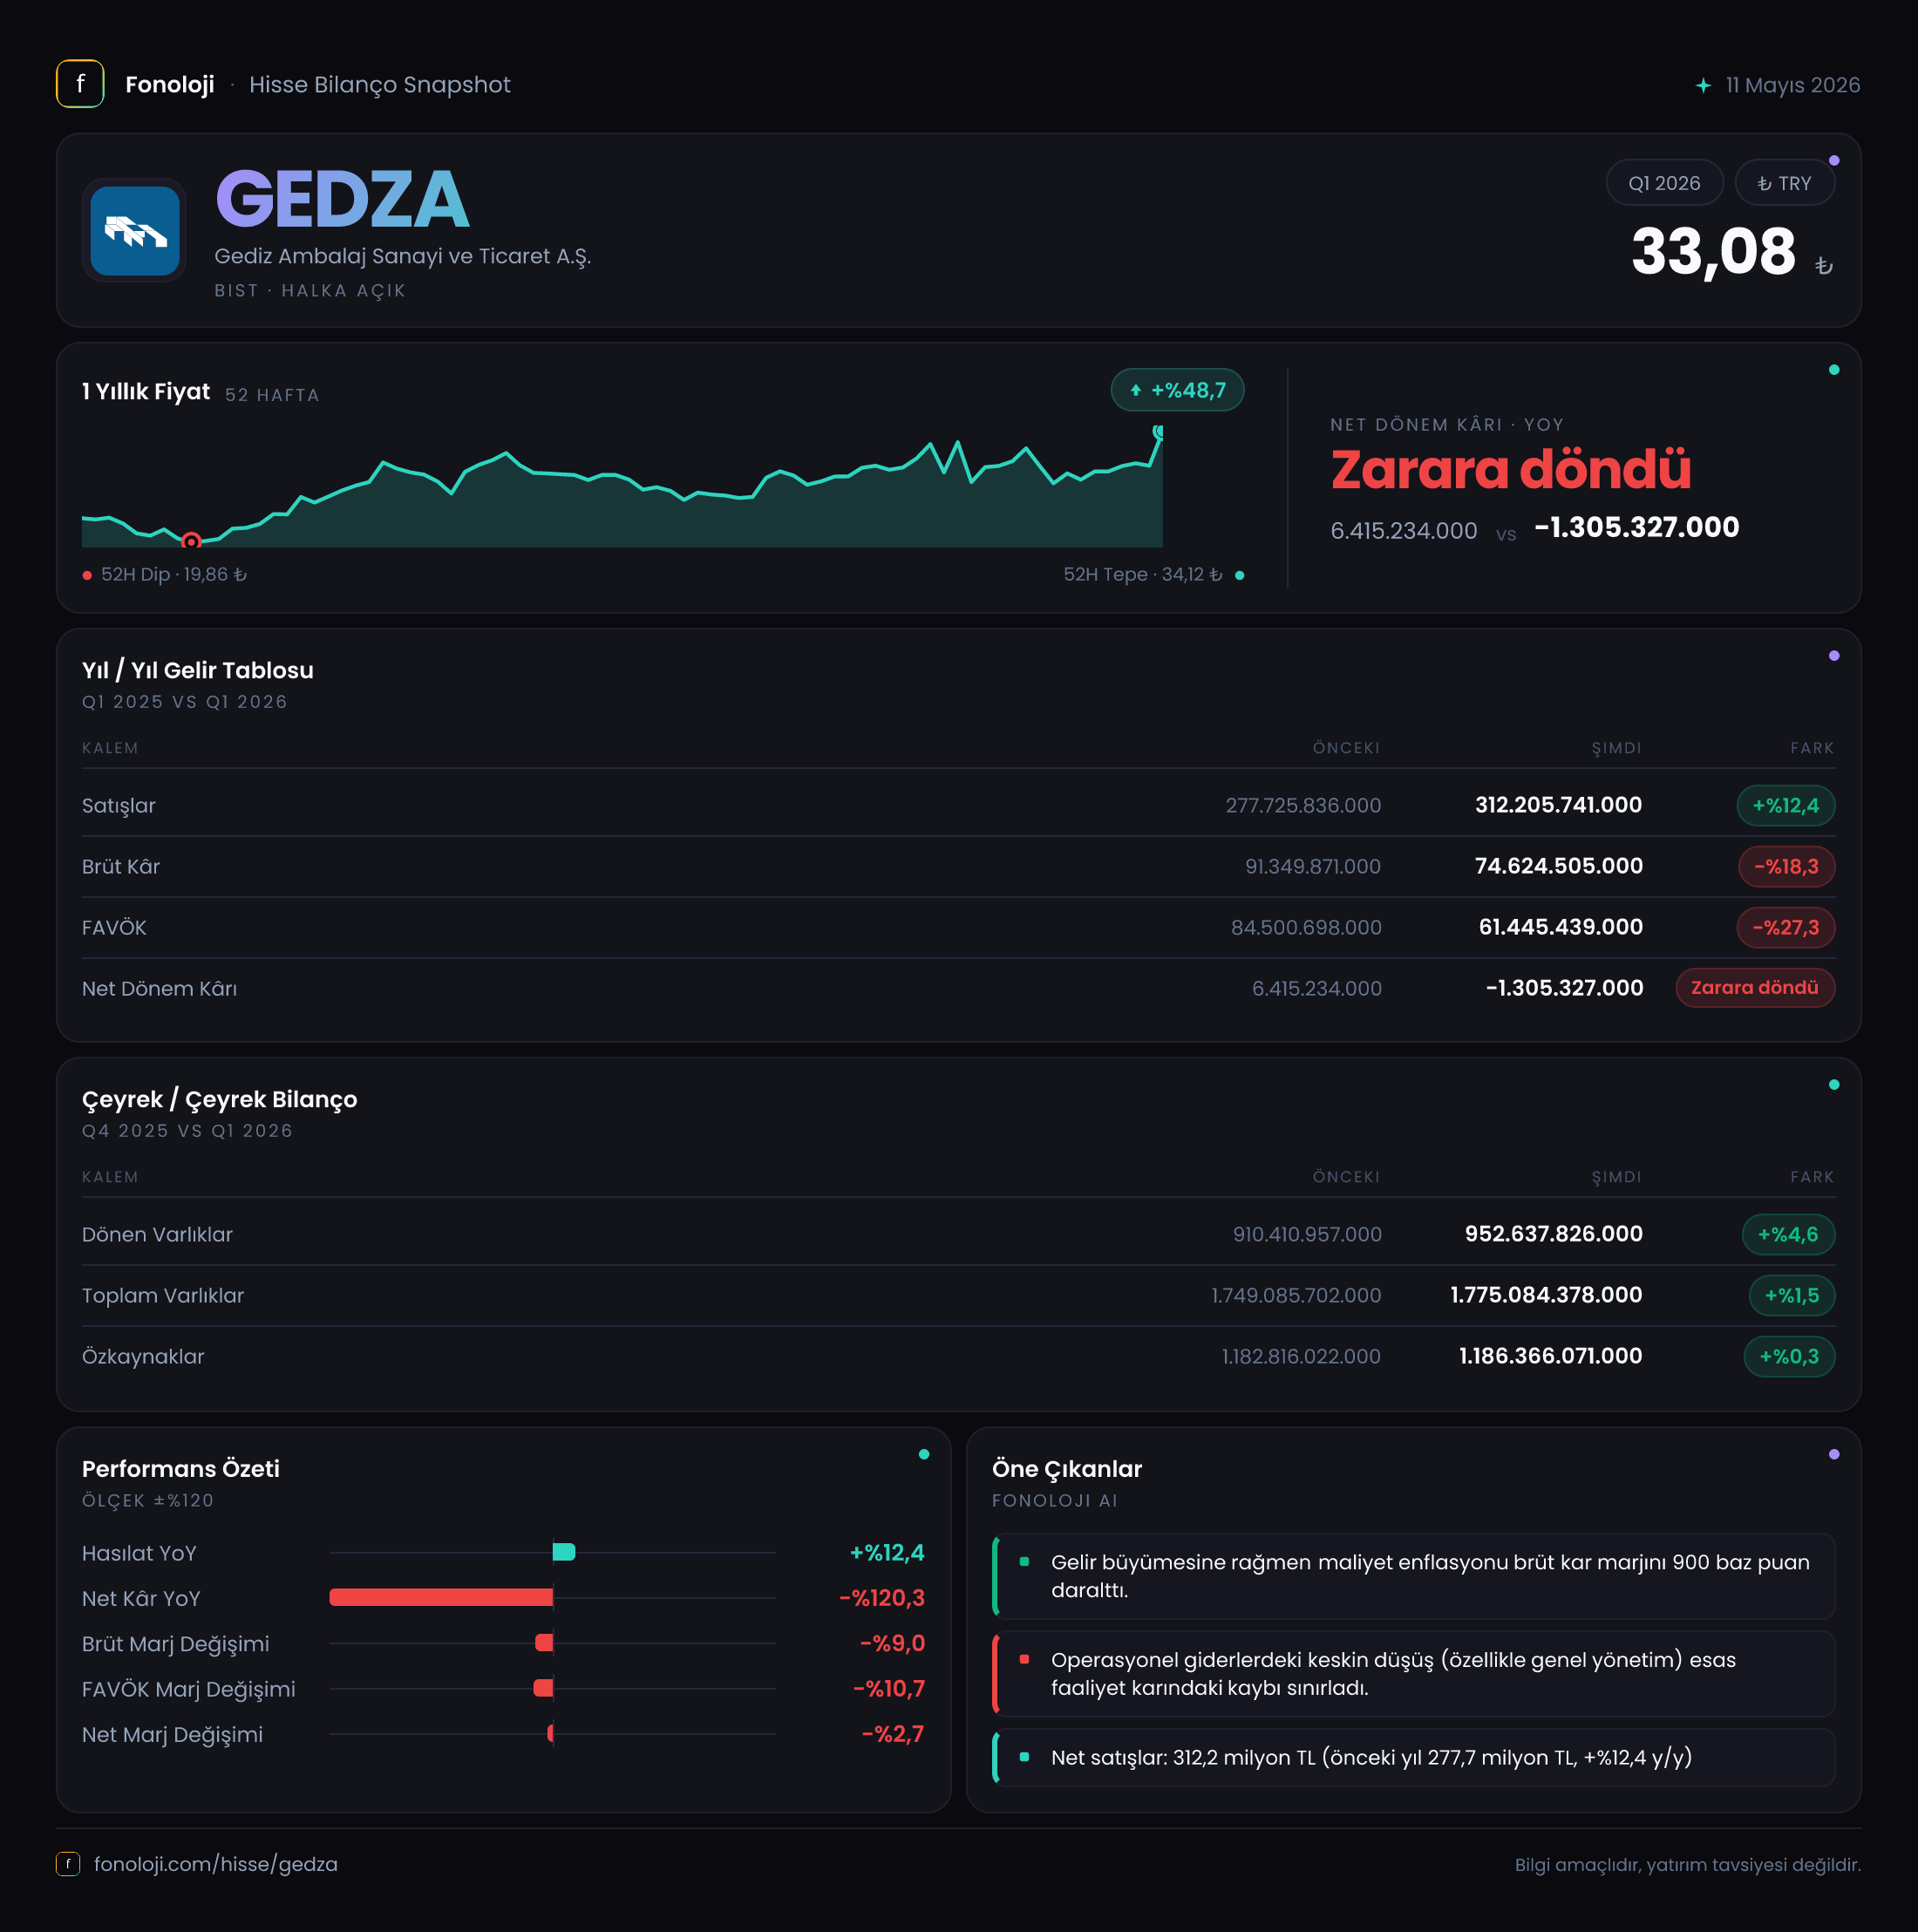
Gediz Ambalaj, ambalaj sektöründe faaliyet gösteren ve satışlarını ağırlıklı olarak üretim kapasitesi, ürün fiyatları ve hammadde maliyetleri üzerinden şekillendiren bir şirket. 2026/3 ara dönem sonuçlarında ilk bakışta olumlu görünen tablo, satışların geçen yılın aynı çeyreğine göre %12,4 artarak 312,2 milyon TL’ye ulaşması ve net dönem kârının 3,4 milyon TL ile %29,8 yükselmesi. Ancak bu büyüme kârlılığa aynı ölçüde yansımıyor: brüt kâr %18,3, FAVÖK ise %12,0 gerilemiş durumda.
Dolayısıyla çeyreğin ana mesajı, ciro büyürken operasyonel marjların daraldığı, net kârın ise daha düşük parasal kayıp ve faaliyet dışı kalemlerin etkisiyle sınırlı ölçüde desteklendiği yönünde. Şirketin bilançosu güçlü özkaynak tabanı sayesinde dengeli görünse de, marj baskısının kalıcı olup olmadığı önümüzdeki dönemlerin en önemli takip başlığı olacak.
Satış Hikayesi
Gediz Ambalaj’ın satışları, geçen yılın aynı dönemindeki 277,7 milyon TL seviyesinden 312,2 milyon TL’ye yükseldi. Bu, nominal olarak 34,5 milyon TL ve oransal olarak %12,4 büyüme anlamına geliyor. Satış tarafında şirketin ürün fiyatlarını artırdığı, hacim veya müşteri karmasının katkı sağladığı ya da bu unsurların birlikte çalıştığı anlaşılıyor; ancak mevcut veri, büyümenin hangi bileşenden geldiğini ayrıştırmıyor.
Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, %12,4’lük ciro artışı reel açıdan güçlü bir büyümeye işaret etmiyor. Aksine, enflasyonun altında kalan bu artış satış hacmi ve gerçek talep açısından baskıya işaret edebilir. Başka bir ifadeyle şirket daha yüksek nominal fiyatlarla satışlarını artırmış olsa da, bu artışın satın alma gücü ve maliyet artışları karşısında yeterli olup olmadığını incelemek gerekiyor.
Bu çeyrek için karşılaştırılabilir tek gelir tablosu dönemi geçen yılın aynı çeyreği. Verilen bilgilerde 2025/12 veya daha önceki çeyreklere ait satışlar bulunmadığı için ardışık çeyreklik trend hakkında kesin bir değerlendirme yapmak mümkün değil. Bu nedenle satış büyümesinin tek seferlik bir fiyat etkisi mi, yoksa düzenli sipariş ve hacim artışı mı olduğunu görmek için sonraki dönemleri beklemek gerekiyor.
| KPI | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 312,2 mn TL | 277,7 mn TL | %12,4 | | Brüt kâr | 74,6 mn TL | 91,3 mn TL | -%18,3 | | FAVÖK | 54,1 mn TL | 61,5 mn TL | -%12,0 | | Net dönem kârı | 3,4 mn TL | 2,6 mn TL | %29,8 |
Kârlılık
Kârlılık tarafı çeyreğin en dikkat çekici ve aynı zamanda en temkinli okunması gereken alanı. Şirketin brüt kârı 91,3 milyon TL’den 74,6 milyon TL’ye gerilerken, brüt kâr marjı yaklaşık %32,9 seviyesinden %23,9’a düştü. Yaklaşık 9 puanlık bu gerileme, satış fiyatlarındaki artışın hammadde, enerji, işçilik veya diğer üretim maliyetlerini karşılamakta yetersiz kaldığını düşündürüyor.
Satışlar %12,4 büyürken brüt kârın %18,3 azalması, şirketin büyüme için marjından taviz vermiş olabileceğini gösteriyor. Ambalaj sektöründe maliyetlerin hızlı değişebildiği düşünüldüğünde, özellikle hammadde fiyatları ile nihai ürün fiyatları arasındaki geçiş süresi burada belirleyici olabilir. Şirket maliyet artışlarını müşterilerine gecikmeli yansıtabiliyorsa, marj baskısı kısa vadede devam edebilir.
FAVÖK 61,5 milyon TL’den 54,1 milyon TL’ye inerken FAVÖK marjı da yaklaşık %22,1’den %17,3’e geriledi. Bu düşüş, yalnızca üretim maliyetlerinin değil, faaliyet giderlerinin de satışlara oranla daha ağır hale geldiğini gösteriyor. Bununla birlikte FAVÖK’ün hâlâ pozitif olması, şirketin ana faaliyetlerinden nakit yaratma kapasitesinin tamamen bozulmadığını ortaya koyuyor.
Net kâr ise operasyonel zayıflığa rağmen 2,6 milyon TL’den 3,4 milyon TL’ye yükseldi. Net kâr marjı %0,9 seviyesinden yaklaşık %1,1’e çıktı; fakat bu marj hâlâ oldukça düşük. Dolayısıyla net kârdaki artış, güçlü operasyonel kaldıraçtan ziyade net parasal kaybın azalması ve diğer gelir-gider kalemlerinin etkisiyle açıklanıyor. Brüt kâr ve FAVÖK gerilerken net kârın artması, kâr kalitesinin yakından izlenmesi gerektiğini gösteriyor.
Bilanço Sağlığı
Şirketin toplam varlıkları, önceki yıl sonundaki yaklaşık 1,7 milyar TL seviyesinden 1,8 milyar TL’ye yükselerek %1,5 arttı. Bu sınırlı büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar 910,4 milyon TL’den 952,6 milyon TL’ye çıkarak %4,6 büyürken, duran varlıklar 838,7 milyon TL’den 822,4 milyon TL’ye geriledi.
Dönen varlıkların toplam varlıklar içindeki payının artması, bilançonun daha likit kalemlere yöneldiğini gösteriyor; ancak bu artışın nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı paylaşılmadığı için likidite kalitesini ayrıntılı biçimde değerlendirmek mümkün değil. Özellikle satışlar büyürken ticari alacakların daha hızlı artıp artmadığı, işletme sermayesi ihtiyacı açısından önemli olacaktır.
Özkaynaklar 1,2 milyar TL seviyesinde büyük ölçüde yatay kaldı ve sadece %0,3 arttı. Bu durum, şirketin varlık tabanının önemli bir bölümünü özkaynaklarla finanse ettiğine işaret ediyor. Bununla birlikte net borç verisi sunulmadığı için net borç/FAVÖK oranı hesaplanamıyor. Borçluluk görünümünü değerlendirmek için finansal borç, nakit ve nakit benzeri varlıkların ayrıca açıklanması gerekiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki -24,5 milyon TL seviyesinden -6,7 milyon TL’ye geldi. Burada değişim %72,7 olarak ifade edilse de, negatif bir kalemdeki bu oranı “kazanç artışı” gibi okumamak gerekir. Gerçekte şirketin net parasal kaybı 17,8 milyon TL azalmış durumda.
TAS 29 kapsamında enflasyon muhasebesi uygulaması, parasal varlık ve borçların enflasyon karşısındaki etkisini gelir tablosuna taşıyor. Bu çeyrekte net parasal pozisyonun daha düşük zarar yazması, net kârı destekleyen önemli unsurlardan biri olmuş görünüyor. Ancak bu etki operasyonel performansın iyileştiği anlamına gelmiyor; zira aynı dönemde brüt kâr ve FAVÖK gerilemiş durumda.
Bu nedenle yatırımcı açısından net kâr artışından önce faaliyet kârlılığının seyri izlenmeli. Net parasal kayıp gelecek dönemlerde yeniden yükselirse, düşük faaliyet marjı nedeniyle net kâr üzerindeki baskı daha belirgin hale gelebilir.
Yatırımcı için Ne Anlama Geliyor?
Gediz Ambalaj’ın 2026/3 sonuçları, satış büyümesi ile kârlılık kalitesi arasında ayrışma yaşandığını gösteriyor. Şirketin pozitif FAVÖK üretmesi ve 1,2 milyar TL seviyesindeki özkaynak tabanı bilanço açısından önemli avantajlar. Net borç verisinin bulunmaması ise finansal risk değerlendirmesini sınırlayan temel eksiklik.
Öne çıkan fırsatlar şunlar:
- Satışların nominal olarak %12,4 büyümesi, şirketin fiyatlama veya müşteri tabanını koruma kapasitesinin sürdüğünü gösteriyor.
- Net parasal kaybın 24,5 milyon TL’den 6,7 milyon TL’ye gerilemesi net kârı destekledi.
- FAVÖK’ün pozitif kalması, ana faaliyetlerin tamamen zarar üretmediğini ortaya koyuyor.
- Güçlü özkaynak seviyesi, bilanço dayanıklılığı açısından olumlu bir tampon sağlıyor.
Buna karşılık temel risk, brüt marjın yaklaşık %32,9’dan %23,9’a ve FAVÖK marjının %22,1’den %17,3’e gerilemesi. Şirket satışlarını artırırken maliyetlerini aynı hızda yönetemezse, net kâr artışı sürdürülebilir olmayabilir. Önümüzdeki dönemlerde özellikle satışların enflasyonun üzerinde büyüyüp büyümediği, brüt marjın toparlanıp toparlanmadığı, ticari alacak ve stokların seyri ile net borçluluk bilgisi izlenmeli.
Yatırım tavsiyesi değildir.