
Açılış
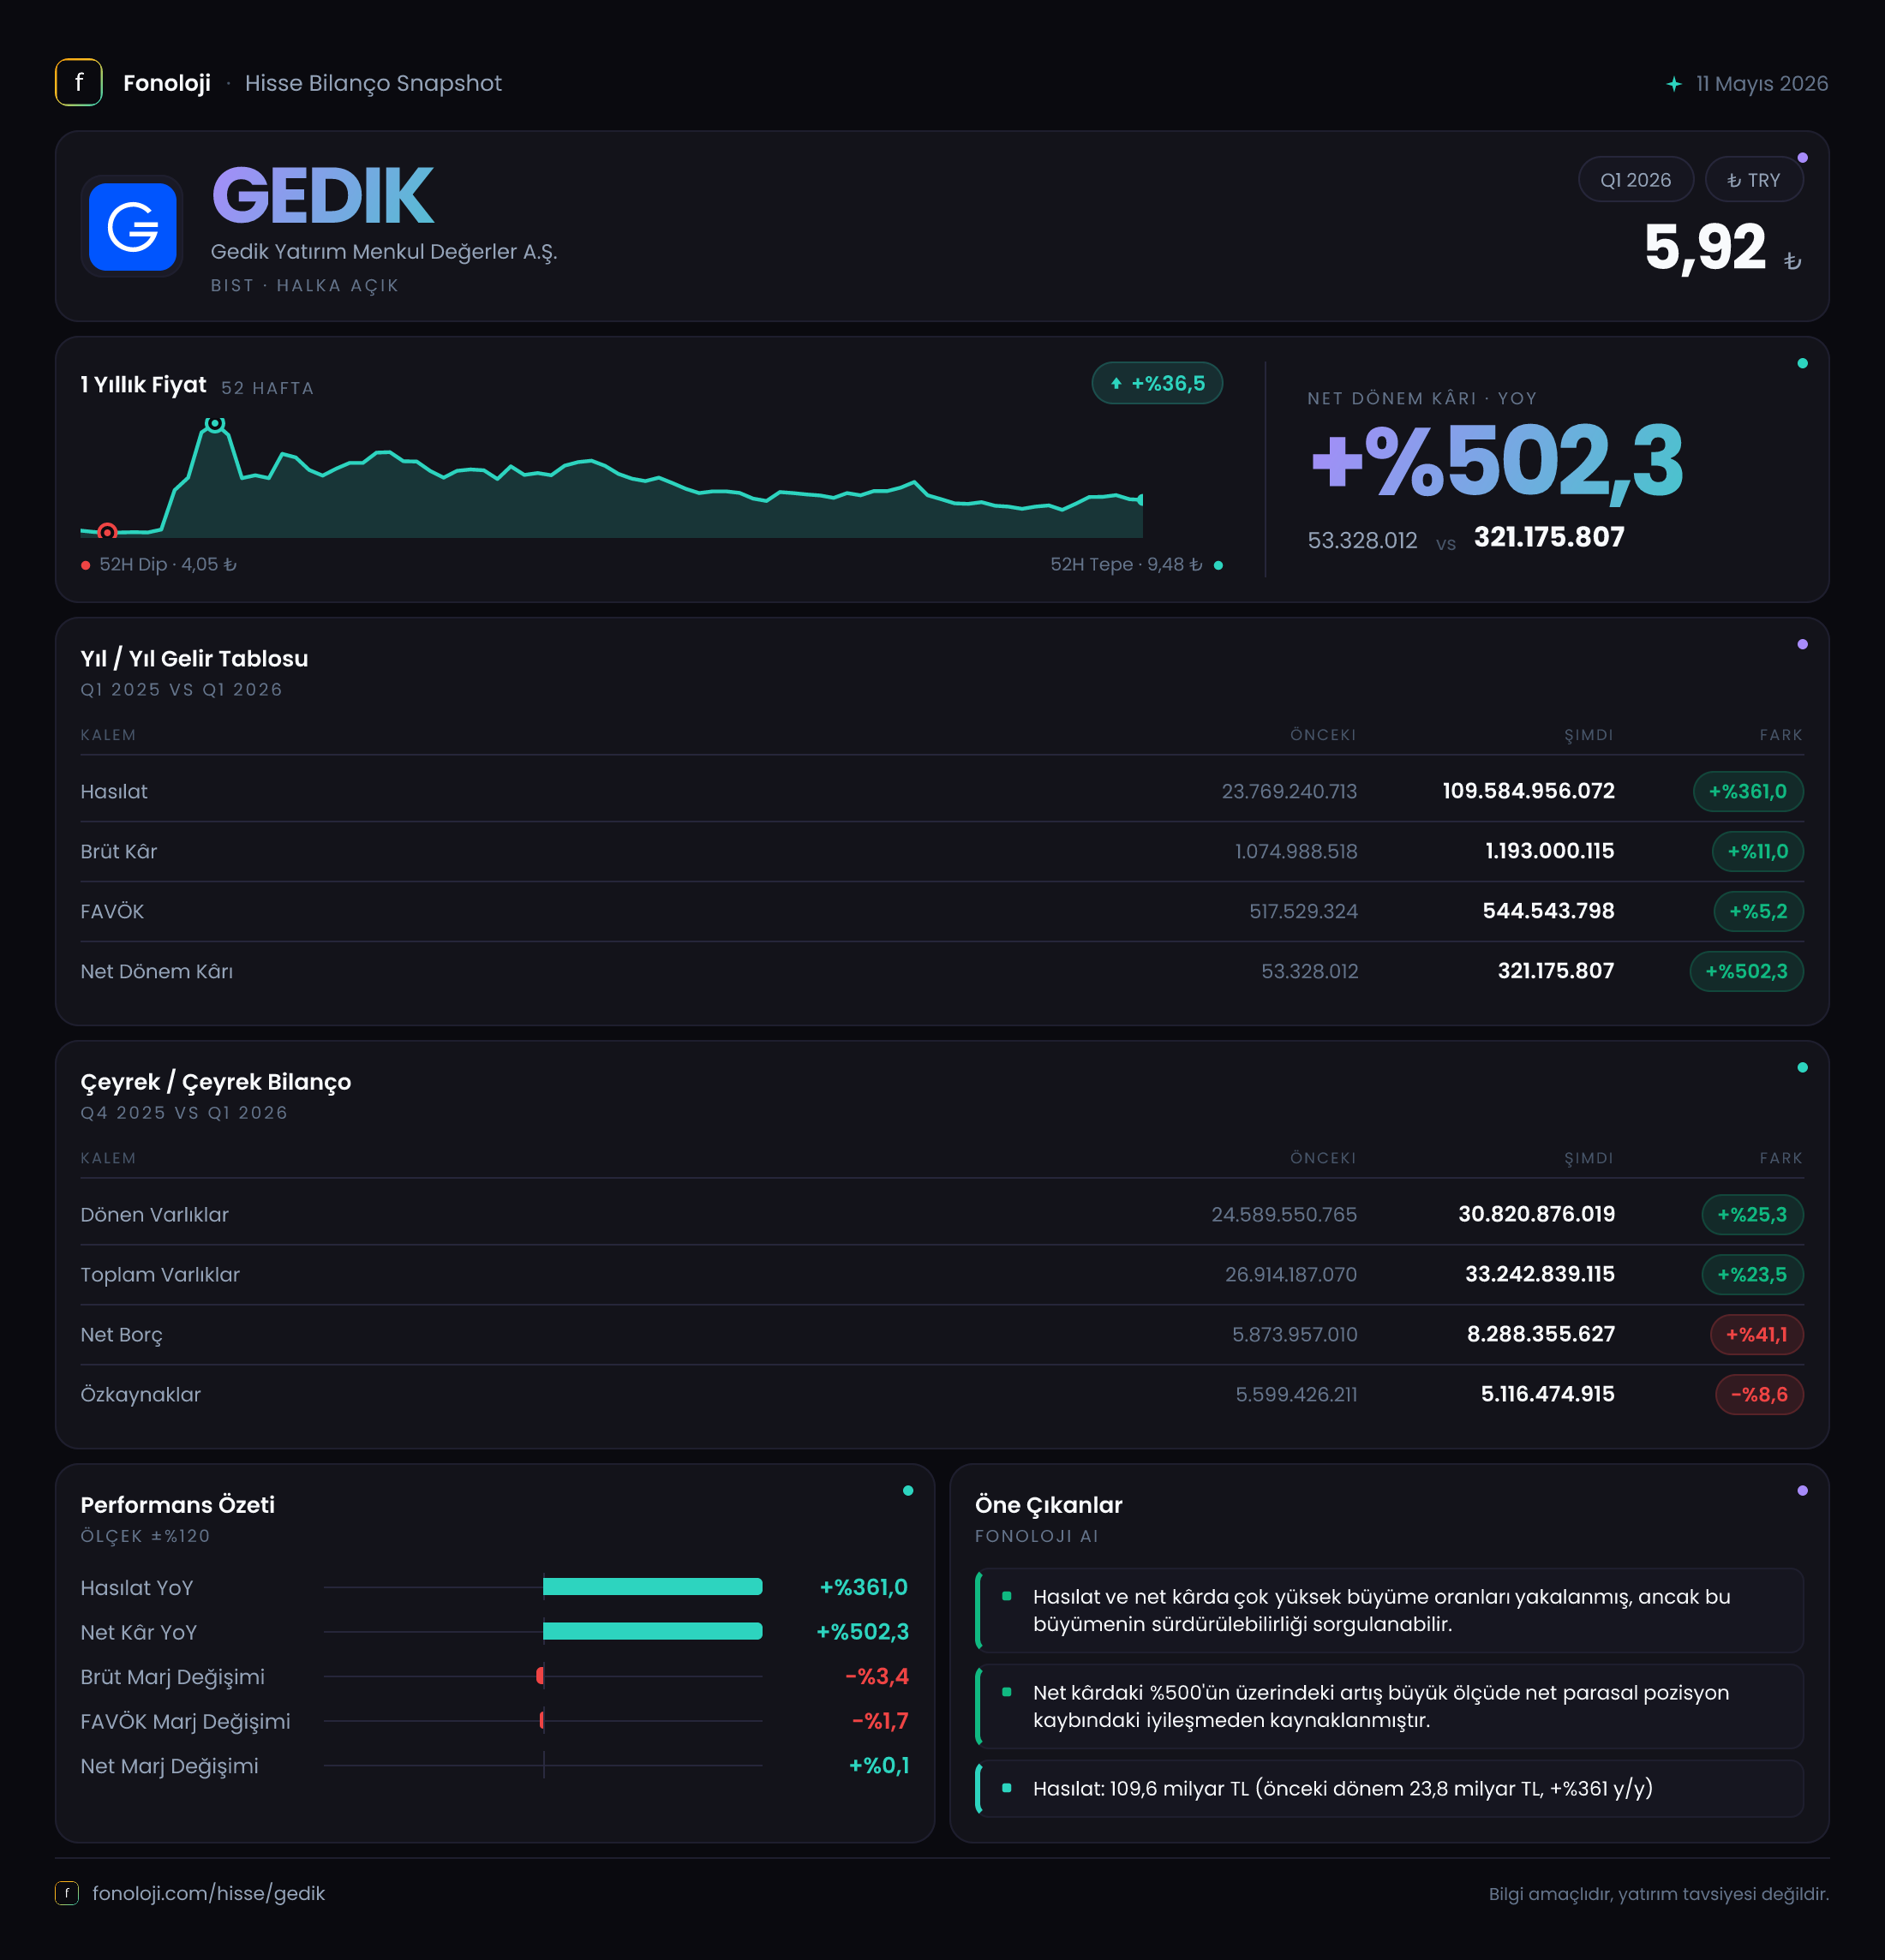
Gedik Yatırım, sermaye piyasası aracılık, yatırım bankacılığı ve finansal hizmetler alanında faaliyet gösteren bir menkul değerler şirketidir. 2026/3AB sonuçlarının ana mesajı, satışlarda son derece güçlü bir nominal büyümeye karşın faaliyet kârlılığının aynı ölçüde eşlik etmemesidir. Satışlar geçen yılın aynı dönemine göre %361 artarak 109,6 milyar TL’ye yükselirken, brüt kâr yalnızca %11 büyümüş, FAVÖK ise %8,1 gerilemiştir. Buna karşılık net dönem kârı 327,4 milyon TL’ye çıkarak %655,3 artmıştır; ancak bu sıçramanın faaliyet performansından ne ölçüde kaynaklandığını anlamak için gelir tablosunun diğer kalemlerine ihtiyaç vardır.
Satış Hikayesi
Gedik Yatırım’ın satışları, geçen yılın aynı dönemindeki 23,8 milyar TL’den 109,6 milyar TL’ye ulaşmıştır. Yüzde 361’lik büyüme ilk bakışta çok güçlü görünse de bu rakamı doğrudan operasyonel başarı olarak okumak doğru olmaz. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, finansal hizmet şirketlerinde işlem hacmi, menkul kıymet alım-satım büyüklükleri ve müşteriler adına gerçekleştirilen işlemlerin brüt olarak muhasebeleştirilmesi satışları hızlı biçimde şişirebilir.
Daha kritik nokta, satış büyümesinin brüt kâra aynı ölçüde yansımamasıdır. Satışlar 4,6 katından fazla artarken brüt kâr 1,2 milyar TL’ye yükselmiş ve artış %11 ile sınırlı kalmıştır. Bu tablo, şirketin daha yüksek işlem hacmi üzerinden gelir üretmesine karşın her bir liralık satıştan elde ettiği ekonomik katkının zayıfladığını gösteriyor.
Satışların geçen yılın aynı çeyreğine göre reel olarak ne kadar büyüdüğünü kesin biçimde söylemek için faaliyet bazında gelir kırılımı ve işlem hacmi bilgisi gerekir. Mevcut veri, nominal büyümenin çok kuvvetli olduğunu gösteriyor; ancak enflasyondan arındırılmış büyümenin aynı seviyede olup olmadığı belirsizdir. Ayrıca çeyreklik karşılaştırma için yalnızca 2025/3 dönemi verildiğinden, 2025/12 veya 2025/9 ile karşılaştırmalı bir ivme analizi yapmak mümkün değildir. Bu nedenle şirketin büyümesinin sürdürülebilirliği konusunda bir sonraki ara dönem raporunu beklemek gerekir.
Kârlılık
Kârlılık tarafında satış hikâyesi belirgin biçimde zayıflıyor. Brüt kâr marjı, 2025/3 dönemindeki yaklaşık %4,6 seviyesinden 2026/3’te yaklaşık %1,1’e gerilemiştir. Başka bir ifadeyle Gedik Yatırım, 100 TL’lik satıştan geçen yıl yaklaşık 4,6 TL brüt kâr elde ederken bu dönemde yalnızca yaklaşık 1,1 TL brüt kâr üretmiştir. Satış hacmi büyürken marjın bu kadar daralması, büyümenin kalite açısından dikkatle incelenmesi gerektiğini gösteriyor.
FAVÖK de 342,8 milyon TL’den 315,1 milyon TL’ye gerilemiştir. FAVÖK marjı yaklaşık %1,4’ten %0,3’e düşmüştür. Bu gerileme, genel yönetim ve faaliyet giderlerinin satışlara göre daha hızlı arttığını veya yüksek satış hacminin düşük marjlı işlerden oluştuğunu düşündüren bir tablo yaratıyor. Ancak gider kalemleri verilmediği için bu düşüşün hangi operasyonel kalemlerden kaynaklandığı kesin olarak ayrıştırılamaz.
Net kâr ise 43,3 milyon TL’den 327,4 milyon TL’ye yükselmiştir. Net kâr marjı yaklaşık %0,18’den %0,30’a çıkmıştır. Net kâr marjının hâlâ düşük seviyede olmasına karşın net kârdaki güçlü artış, FAVÖK’teki zayıflamayla uyumsuz görünmektedir. Bu nedenle net kâr artışını yalnızca operasyonel büyümeye bağlamak doğru değildir. Finansman giderleri, yatırım gelirleri, vergi etkisi veya diğer faaliyet dışı kalemlerin katkısı bu sonuçta belirleyici olmuş olabilir; fakat mevcut veri bu kalemleri göstermediği için kesin bir kaynak analizi yapılamaz.
Özetle şirket hacim büyütmüş, fakat bu büyümeyi brüt kâr ve FAVÖK seviyesinde aynı güçle paraya çevirememiştir. Net kâr güçlü olsa da yatırımcı açısından izlenmesi gereken ana konu, bu kârın önümüzdeki çeyreklerde faaliyet kârlılığıyla desteklenip desteklenmeyeceğidir.
Bilanço Sağlığı
Bilanço, 2025 yıl sonuna göre büyümüş ancak finansal kaldıraç da belirgin biçimde artmıştır. Toplam varlıklar 26,9 milyar TL’den 33,2 milyar TL’ye çıkarak %23,5 yükselmiştir. Bu artışın büyük kısmı dönen varlıklardan gelmiştir; dönen varlıklar 24,6 milyar TL’den 30,8 milyar TL’ye yükselerek %25,3 büyümüştür. Duran varlıklar ise yalnızca %4,2 artarak 2,4 milyar TL’ye ulaşmıştır. Bu yapı, bilanço büyümesinin uzun vadeli sabit yatırımlardan ziyade kısa vadeli ve likit kalemler üzerinden gerçekleştiğine işaret ediyor.
Buna karşın net borç 5,9 milyar TL’den 8,3 milyar TL’ye yükselmiş ve artış %41,1 olmuştur. Net borçtaki artışın varlık büyümesinden hızlı olması, bilançonun daha fazla borçla finanse edildiğini gösteriyor. Özkaynaklar ise 5,6 milyar TL’den 5,1 milyar TL’ye gerilemiştir. Bu düşüş, toplam varlıkların büyüdüğü bir dönemde özkaynak tamponunun zayıfladığını ortaya koyuyor.
Mevcut net borç ve FAVÖK rakamlarıyla net borç/FAVÖK oranı yaklaşık 26,3 kat seviyesindedir. Bu, klasik sanayi şirketleri için oldukça yüksek bir kaldıraç göstergesi olurdu. Bununla birlikte Gedik Yatırım bir menkul değerler şirketi olduğu için net borcun niteliği ve bilanço içindeki finansal varlıklarla ilişkisi ayrıca incelenmelidir. Yine de FAVÖK’ün gerilediği ve özkaynakların küçüldüğü bir dönemde borç artışı yatırımcı açısından açık bir risk alanıdır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon -98,5 milyon TL olmuştur. Bu, şirketin net parasal kayıp yazdığı anlamına gelir; ancak geçen yılın aynı dönemindeki -247,5 milyon TL’ye göre zarar yaklaşık %60,2 azalmıştır. Başka bir ifadeyle yüksek enflasyon ortamının bilanço üzerindeki parasal etkisi bu dönemde daha sınırlı kalmıştır.
Net parasal pozisyonun negatif olması, şirketin parasal yükümlülüklerinin parasal varlıklarına göre daha yüksek veya enflasyon karşısında daha dezavantajlı bir yapıda olduğunu gösterir. Zararın azalması net kârı destekleyen unsurlardan biri olabilir. Ancak bu kalem faaliyet performansını temsil etmez; enflasyon muhasebesinden kaynaklanan teknik bir etkidir. Bu nedenle net kâr artışını değerlendirirken, 98,5 milyon TL’lik parasal kaybın geçen yıla göre azalmasının sonuçlara katkısı mutlaka ayrıştırılmalıdır.
Yatırımcı için Ne Anlama Geliyor?
Gedik Yatırım’ın 2026/3AB sonuçları, yüksek satış büyümesi ile zayıflayan operasyonel marjların aynı anda görüldüğü karmaşık bir tablo sunuyor.
- Fırsat: Satış hacmi güçlü biçimde büyümüş, net kâr belirgin şekilde artmıştır. Net parasal kaybın azalması da kâr görünümünü desteklemiştir.
- Risk: Brüt kâr marjı %4,6’dan %1,1’e, FAVÖK marjı ise %1,4’ten %0,3’e gerilemiştir. Bu durum, satış büyümesinin düşük katma değerli olabileceğini gösteriyor.
- Bilanço riski: Net borç %41,1 artarken özkaynaklar %8,6 küçülmüştür. Borç artışının kalıcı mı yoksa faaliyet hacmine bağlı geçici mi olduğu incelenmelidir.
- Takip edilmesi gerekenler: Bir sonraki dönemde FAVÖK’ün toparlanması, brüt marjın normalleşmesi, net borcun kontrol altına alınması ve net kârın faaliyetlerden desteklenip desteklenmediği kritik olacaktır.
Sonuç olarak Gedik Yatırım’da yatırım tezinin merkezinde yalnızca net kâr artışı değil, bu kârın sürdürülebilirliği bulunuyor. Şirketin satış ölçeği büyümüş olsa da marjlar ve özkaynak yapısı yatırımcıya temkinli yaklaşılması gerektiğini söylüyor. Yatırım tavsiyesi değildir.