
Açılış
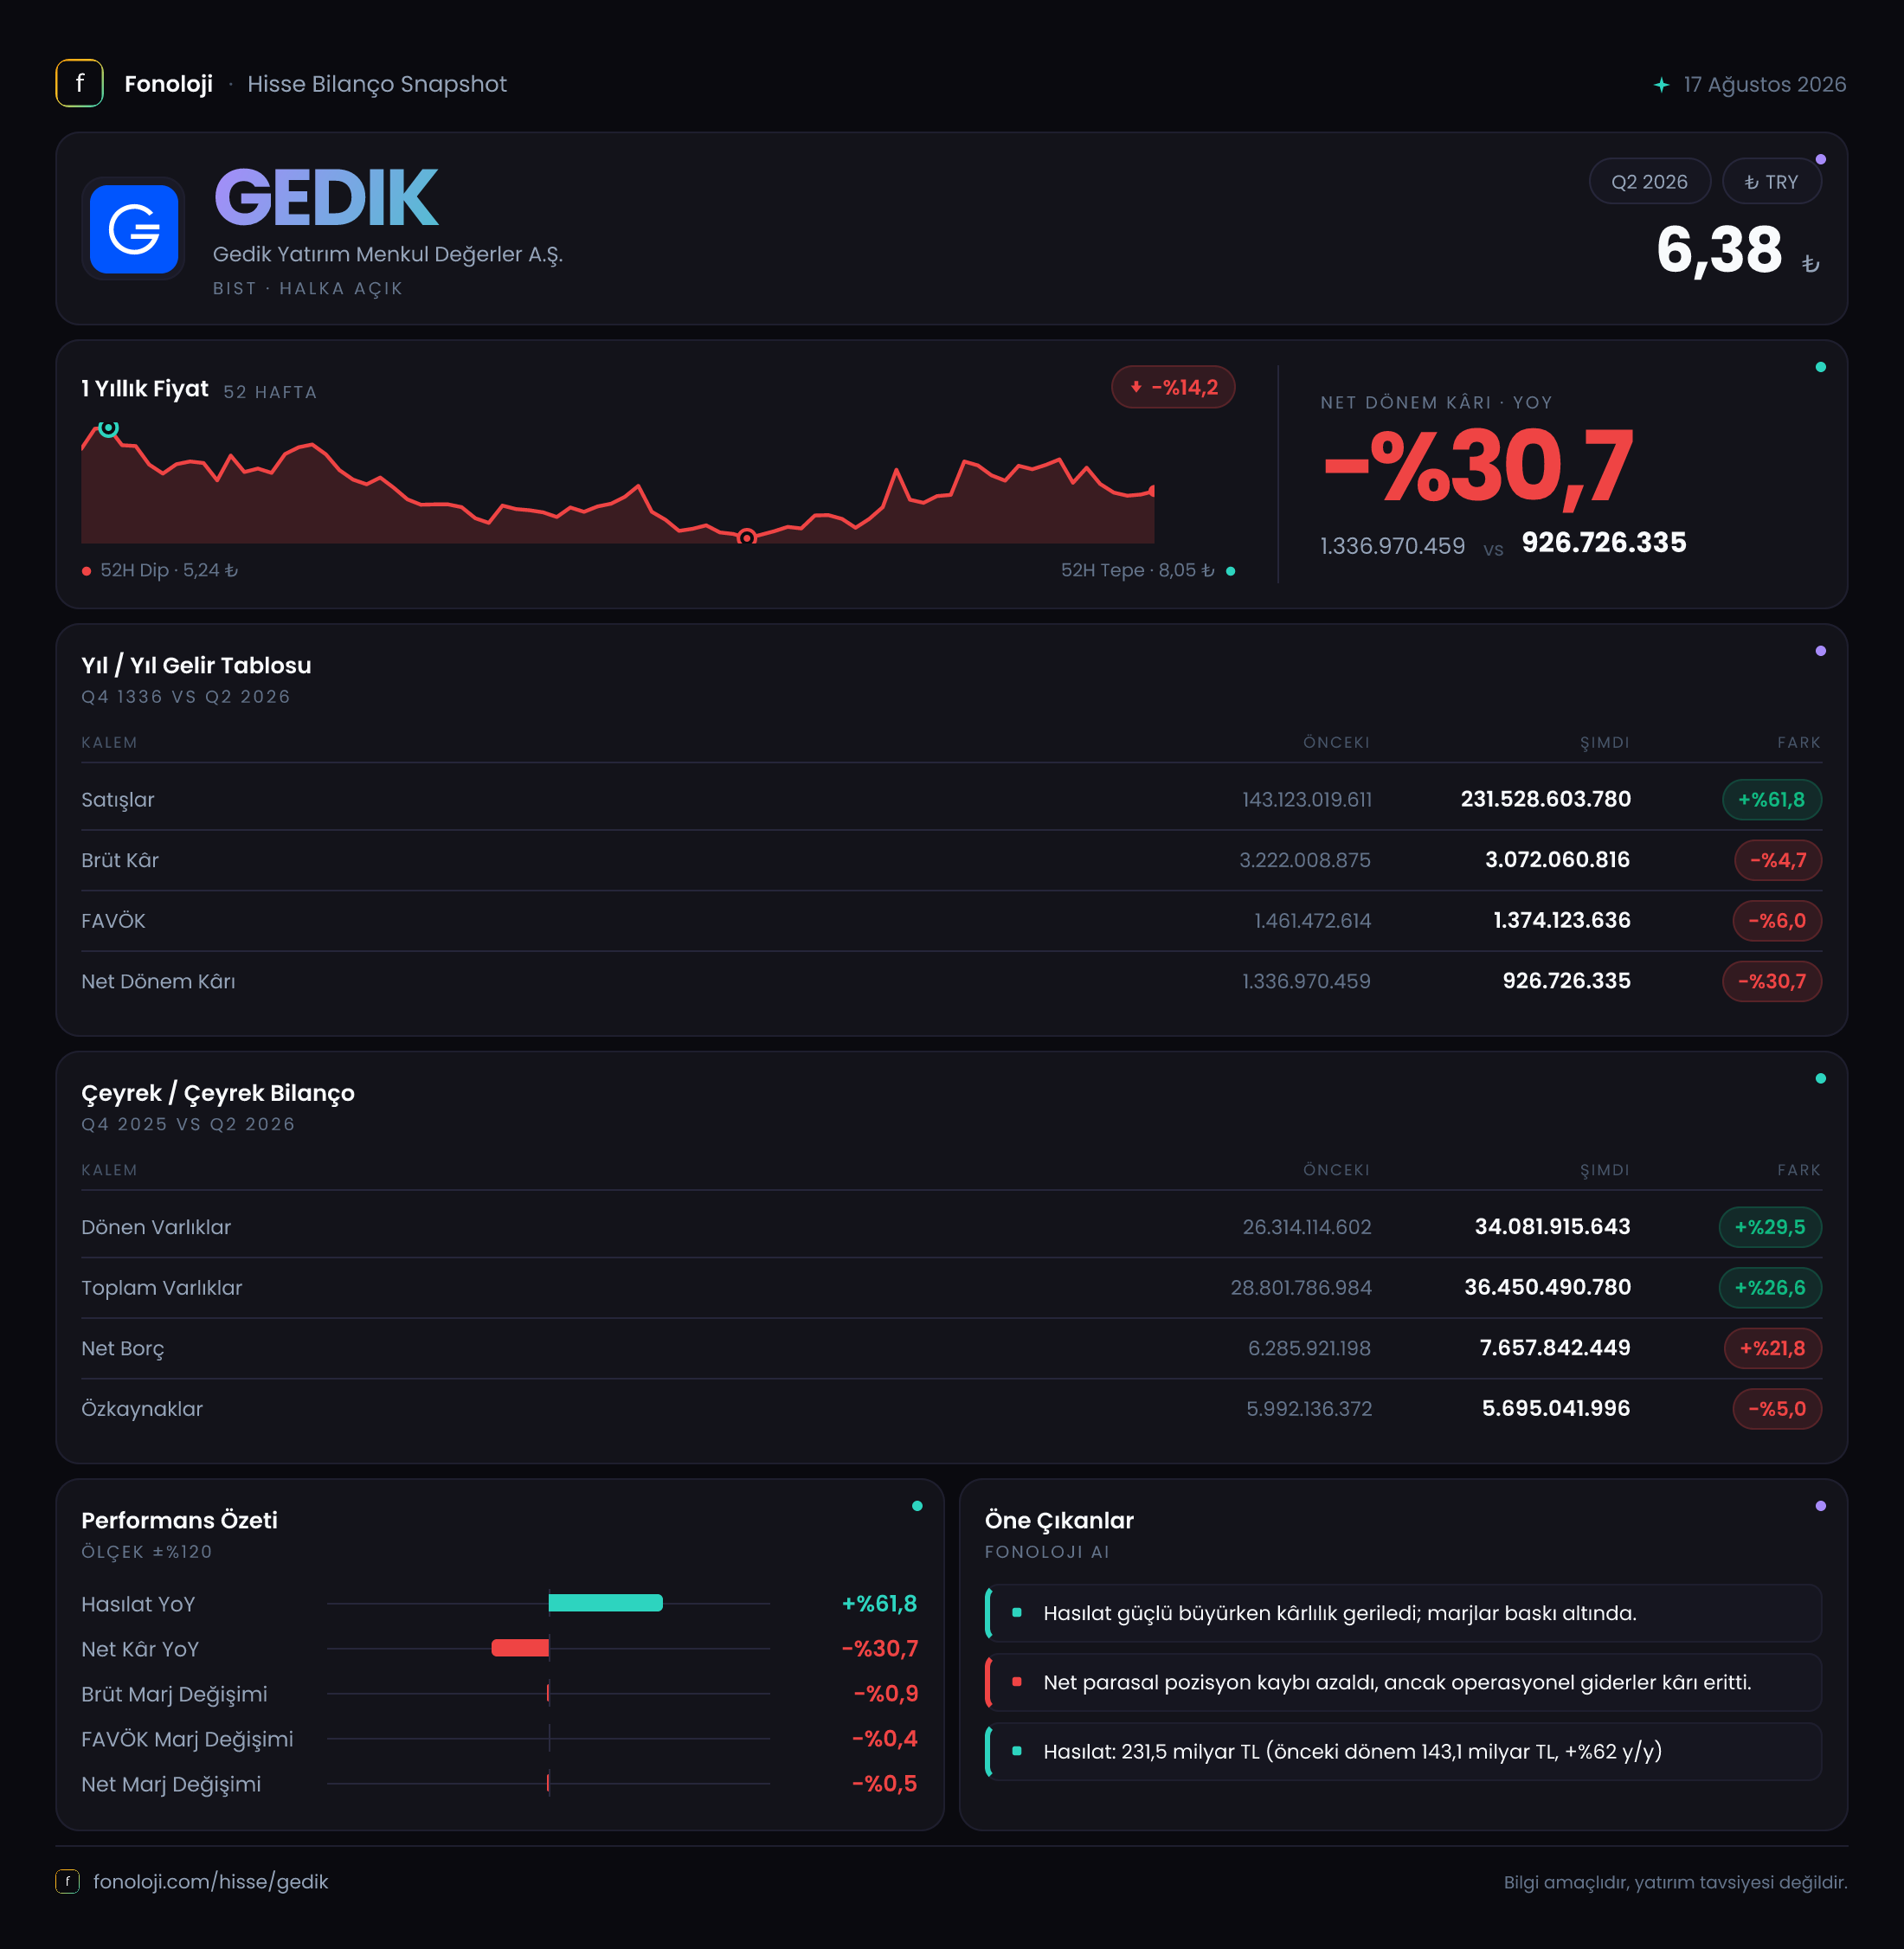
Gedik Yatırım, sermaye piyasalarında aracılık, yatırım hizmetleri ve ilgili finansal faaliyetlerle gelir üreten bir menkul değerler şirketi. 2026/6AB sonuçları, ilk bakışta güçlü görünen satış büyümesinin kârlılığa aynı ölçüde yansımadığını ortaya koyuyor. Satışlar yıllık bazda %61,8 artarak 231,5 milyar TL’ye ulaşırken brüt kâr ve FAVÖK geriledi; net dönem kârındaki düşüş ise daha belirgin oldu. Bu nedenle raporun ana mesajı “iş hacmi büyüyor”dan çok, “büyüyen hacim henüz yeterli marj ve kâr üretmiyor” şeklinde okunmalı.
Burada önemli bir ayrım var: Sunulan dönem, ilk altı aylık ara dönem niteliğinde ve gelir tablosu karşılaştırması geçen yılın aynı dönemiyle yapılıyor. Çeyreklik trend verisi bulunmadığı için, son üç ayda ivmenin hızlanıp hızlanmadığı veya zayıfladığı konusunda kesin bir yorum yapmak mümkün değil.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 143,1 milyar TL’den 231,5 milyar TL’ye yükselerek %61,8 büyüdü. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu artış, yalnızca fiyat etkisiyle açıklanamayacak kadar yüksek görünüyor. Bununla birlikte menkul değerler şirketlerinde satışlar, klasik sanayi şirketlerindeki ürün satışlarından farklı yorumlanmalı; işlem hacimleri, finansal piyasa aktivitesi ve aracılık faaliyetlerinin yapısı bu kalemin seyrini önemli ölçüde etkileyebilir.
Ancak satış büyümesinin kalitesi brüt kâr tarafında sorgulanıyor. Brüt kâr 3,2 milyar TL’den 3,1 milyar TL’ye gerileyerek %4,7 azaldı. Başka bir ifadeyle şirket, geçen yıla göre çok daha yüksek bir satış hacmi yaratmasına rağmen bu hacimden elde ettiği brüt kazancı koruyamadı. Bu tablo, faaliyetlerin daha düşük marjlı hale geldiğini veya maliyetlerin gelirlerden daha hızlı arttığını gösteriyor.
Satışların %61,8 büyüdüğü bir dönemde brüt kârın %4,7 gerilemesi, yatırımcı açısından kritik bir uyarı. Büyümenin sürdürülebilir olması için yalnızca işlem hacminin artması değil, bu hacmin daha iyi bir gelir karması ve daha yüksek kârlılıkla desteklenmesi gerekiyor. Çeyreklik veriler paylaşılmadığı için bu marj baskısının geçici mi, yoksa şirketin faaliyet modelinde daha kalıcı bir eğilim mi olduğunu şimdilik izlemek gerekecek.
Kârlılık
Gedik Yatırım’ın brüt kâr marjı, 3,1 milyar TL / 231,5 milyar TL hesabıyla yaklaşık %1,3 seviyesinde. Geçen yıl aynı dönemde brüt kâr marjı yaklaşık %2,2 idi. Dolayısıyla marjda yaklaşık 0,9 puanlık bir gerileme bulunuyor. Satışlar güçlü biçimde büyürken marjın daralması, şirketin ölçek büyümesini henüz operasyonel verimlilik artışına dönüştüremediğini gösteriyor.
FAVÖK de benzer bir tablo sergiliyor. FAVÖK 1,5 milyar TL’den 1,4 milyar TL’ye gerileyerek %6,0 düştü. FAVÖK marjı geçen yılki yaklaşık %1,0 seviyesinden bu dönemde yaklaşık %0,6’ya indi. Böylece faaliyet kârlılığı, satış büyümesinden belirgin biçimde ayrıştı. Brüt kâr marjındaki düşüşün FAVÖK marjına yansıması, baskının yalnızca brüt kâr seviyesinde kalmadığını; faaliyet giderlerinin de toplam kârlılığı desteklemediğini gösteriyor.
Net dönem kârı ise 1,3 milyar TL’den 926,7 milyon TL’ye gerileyerek %30,7 azaldı. Net kâr marjı yaklaşık %0,9’dan %0,4’e indi. Bu, satışlardaki büyümeye rağmen her 100 TL’lik satıştan elde edilen net kazancın yaklaşık 0,9 TL’den 0,4 TL’ye düştüğü anlamına geliyor.
Özetle, kârlılık zincirinde üç aşamalı bir bozulma var:
- Satışlar %61,8 arttı.
- Brüt kâr %4,7 geriledi.
- FAVÖK %6,0, net kâr ise %30,7 düştü.
Net kârdaki düşüşün nedenlerini tüm gelir tablosu kalemleri paylaşılmadığı için ayrıntılı biçimde ayrıştırmak mümkün değil. Ancak mevcut veriler, temel operasyonel kârlılığın önceki yılın aynı dönemine göre zayıfladığını net biçimde gösteriyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonundaki 28,8 milyar TL’den 36,5 milyar TL’ye çıkarak %26,6 büyüdü. Bu artışın ana kaynağı dönen varlıklar oldu. Dönen varlıklar 26,3 milyar TL’den 34,1 milyar TL’ye yükseldi ve %29,5 arttı. Buna karşılık duran varlıklar 2,5 milyar TL’den 2,4 milyar TL’ye gerileyerek %4,8 düştü.
Bu yapı, bilanço büyümesinin uzun vadeli sabit yatırımlardan çok kısa vadeli ve likit kalemlerde yoğunlaştığını gösteriyor. Bir menkul değerler şirketi açısından bu durum faaliyet modeline uygun olabilir; yine de dönen varlıkların niteliği, likiditesi ve bunlara karşılık gelen yükümlülüklerin vadesi ayrıca takip edilmeli.
Net borç 6,3 milyar TL’den 7,7 milyar TL’ye yükseldi. %21,8’lik bu artış, toplam varlık büyümesinin bir bölümünün daha yüksek borçlanmayla finanse edildiğine işaret ediyor. Net borcun FAVÖK’e oranı yaklaşık 5,5x seviyesinde. Bu oran, sanayi şirketleriyle birebir karşılaştırılmamalı; çünkü finansal aracılık şirketlerinde borçlanma, faaliyetlerin ve bilanço aracılığının doğal bir parçası olabilir. Yine de FAVÖK düşerken net borcun artması, borç taşıma kapasitesi açısından olumlu bir kombinasyon değil.
Özkaynaklar 6,0 milyar TL’den 5,7 milyar TL’ye gerileyerek %5,0 azaldı. Varlıklar büyürken özkaynakların küçülmesi, bilanço kaldıraç seviyesinin yükseldiğini gösteriyor. Bu nedenle yatırımcı için yalnızca aktif büyüklüğü değil, bu büyüklüğün ne kadarının özkaynakla finanse edildiği de önem taşıyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi kapsamında net parasal pozisyon kalemi bu dönemde 229,3 milyon TL negatif gerçekleşti. Geçen yıl aynı dönemdeki 523,9 milyon TL’lik negatif pozisyona göre zarar %56,2 azaldı; yani şirketin enflasyon muhasebesinden kaynaklanan parasal pozisyon baskısı hafifledi.
Bu gelişme net kâr açısından destekleyici olmasına rağmen, operasyonel kârlılıktaki zayıflığı telafi etmeye yetmedi. Net parasal pozisyon zararının azalması, şirketin parasal varlık ve yükümlülük kompozisyonunun geçen yıla göre daha az negatif etki ürettiğini gösterir; ancak bu kalem doğrudan nakit yaratımı veya temel faaliyet performansı anlamına gelmez.
Dolayısıyla 229,3 milyon TL’lik negatif etkiyi tek başına değerlendirmek yanıltıcı olur. Bu kalemin geçen yıla göre iyileşmesine rağmen net kârın %30,7 düşmesi, kâr baskısının asıl olarak faaliyet ve diğer gelir-gider kalemlerinde devam ettiğini ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
Gedik Yatırım’ın 2026/6AB sonuçları, güçlü satış büyümesi ile zayıflayan kârlılık arasındaki gerilimi açık biçimde sergiliyor. Şirket piyasa aktivitesinden ve yüksek işlem hacminden faydalanarak satışlarını büyütmüş; ancak bu büyüme brüt kâr, FAVÖK ve net kârda karşılığını bulmamış.
Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Marjların toparlanıp toparlanmadığı: Brüt ve FAVÖK marjlarında yeniden yükseliş görülmeden satış büyümesinin kalitesi sınırlı kalabilir.
- Net borç ve özkaynak dengesi: Net borç artarken özkaynakların gerilemesi, bilanço kaldıraç riskini artırıyor.
- Net parasal pozisyonun seyri: TAS 29 kaynaklı negatif etkinin azalması olumlu; ancak bu iyileşme operasyonel kârlılığın yerini tutmuyor.
- Çeyreklik görünüm: Mevcut veriyle ilk altı aylık toplam performans görülebiliyor; son çeyrekte ivmenin nasıl değiştiğini değerlendirmek için ayrıntılı çeyreklik finansallar beklenmeli.
Sonuç olarak şirketin büyüme potansiyeli, sermaye piyasası faaliyetlerindeki yüksek hacimle destekleniyor. Fakat şu aşamada yatırım tezinin en güçlü tarafı satış büyümesi, en zayıf tarafı ise bu büyümenin kâra dönüşme oranı. Marjların iyileşmesi, net borç artışının kontrol altına alınması ve özkaynakların yeniden güçlenmesi, finansal görünümün daha dengeli hale gelmesi için belirleyici olacak.
Yatırım tavsiyesi değildir.