
Açılış
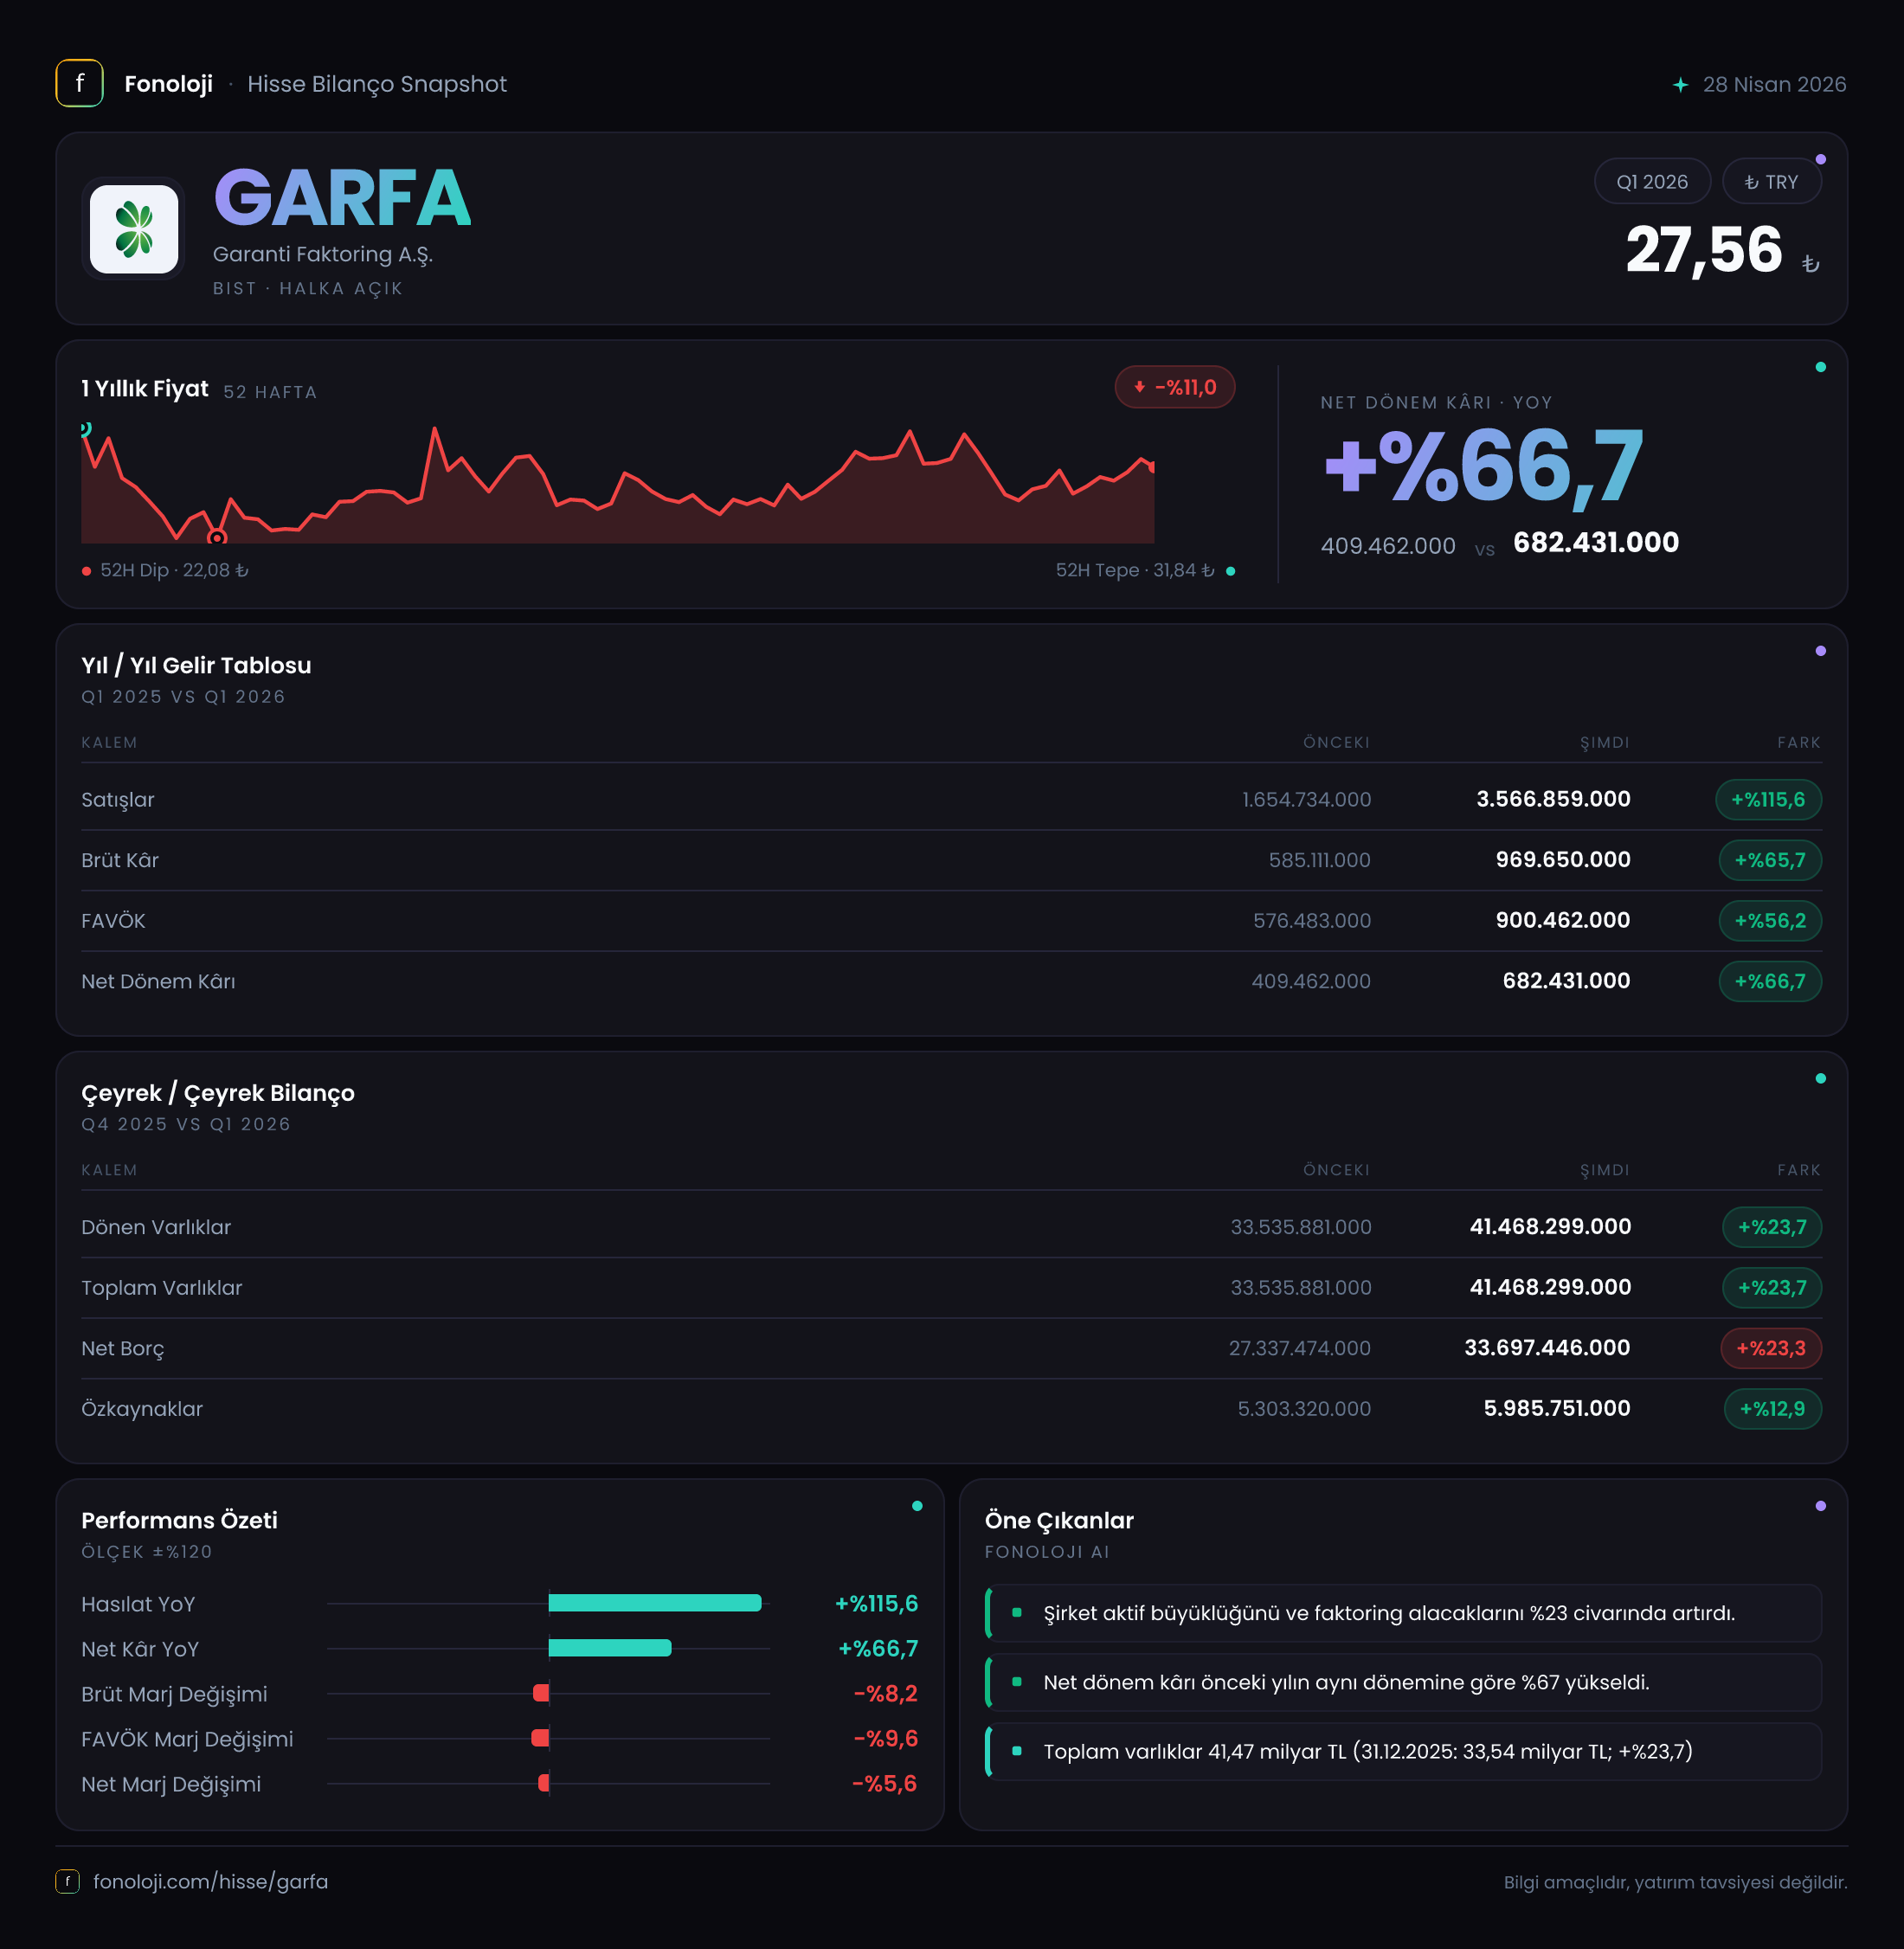
Garanti Faktoring, işletmelerin alacaklarını finansmana dönüştürmesine yardımcı olan bir faktoring şirketi. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre %115,6 artarak 3,6 milyar TL’ye, net dönem kârı ise %66,7 yükselerek 682,4 milyon TL’ye ulaştı. İlk bakışta güçlü bir büyüme görülse de kârlılık, satışlardaki ivmenin gerisinde kalıyor. Bunun temel işareti, brüt kâr marjının belirgin biçimde gerilemesi ve bilanço büyürken net borcun özkaynaklardan daha hızlı artması.
Bu nedenle çeyreği yalnızca “satış ve kâr arttı” şeklinde okumak eksik kalır. Garanti Faktoring’in büyümesi güçlü, ancak bu büyümenin ne ölçüde marjlı ve sermaye açısından verimli olduğu yatırımcı açısından daha kritik soru.
Satış Hikayesi
Şirketin satışları 1,7 milyar TL’den 3,6 milyar TL’ye çıkarak yıllık bazda %115,6 büyüdü. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, bu artış yalnızca fiyatların yükselmesiyle açıklanamayacak kadar yüksek bir nominal büyümeye işaret ediyor. Bununla birlikte faktoring şirketlerinde satış büyümesi; işlem hacmi, finansman fiyatları, komisyonlar ve alacak portföyünün büyüklüğü gibi unsurların bileşimiyle oluştuğu için, veriler tek başına reel hacim artışını kesin olarak göstermiyor.
Yine de şirketin satış büyümesi, genel fiyat artışının ve bilanço büyümesinin üzerinde. Toplam varlıklar aynı dönemde %23,7 artarak 41,5 milyar TL’ye ulaşırken satışların iki kattan fazla yükselmesi, dönem içinde gelir üretiminin bilanço büyümesinden daha hızlı gerçekleştiğini gösteriyor. Bu, şirketin mevcut varlık tabanını daha yüksek bir gelirle kullanabildiği şeklinde olumlu okunabilir.
Ancak burada önemli bir ayrım var: Satışların %115,6 artmasına karşılık brüt kârın yalnızca %55,6 yükselmesi, gelir artışının tamamının kâra dönüşmediğini ortaya koyuyor. Başka bir ifadeyle, şirket daha fazla iş üretmiş olsa da bu işin marjı geçen yılın aynı çeyreğine göre daha düşük gerçekleşmiş.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle satışların 2025’in son çeyreğine göre hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını söylemek mümkün değil. Önümüzdeki dönemlerde çeyreklik gelir ve kâr akışının izlenmesi, büyümenin sürdürülebilirliği açısından önemli olacak.
Kârlılık
Garanti Faktoring’in brüt kârı 710 milyon TL’den 1,1 milyar TL’ye yükseldi. Tutar bazında bu güçlü bir artış olsa da satışlardaki büyümenin gerisinde kaldı. Buna bağlı olarak brüt kâr marjı yaklaşık %41,8’den %30,6’ya geriledi. Yaklaşık 11,2 puanlık bu düşüş, şirketin gelir yaratırken daha yüksek maliyet veya daha düşük fiyatlama marjıyla çalıştığını düşündüren en önemli finansal sinyal.
Faktoring şirketleri açısından marj baskısı; fonlama maliyetleri, rekabetçi fiyatlama, müşteri ve alacak kompozisyonu gibi faktörlerden etkilenebilir. Verilen tabloda bu unsurların ayrıntısı bulunmadığı için marj daralmasının kesin nedenini ayırmak mümkün değil. Ancak sonuç net: Şirketin satış büyümesi hızlanırken, satışların kâra dönüşme oranı zayıflamış.
Net dönem kârı 409,5 milyon TL’den 682,4 milyon TL’ye çıkarak %66,7 arttı. Bu artış güçlü olmakla birlikte, satış büyümesinin oldukça altında kaldı. Net kâr marjı da yaklaşık %24,1’den %19,0’a geriledi. Dolayısıyla şirket daha yüksek kâr üretiyor, fakat her 100 TL’lik satıştan elde ettiği net kâr geçen yıla göre yaklaşık 5 TL daha düşük.
FAVÖK verisi paylaşılmadığı için FAVÖK marjı, operasyonel kârlılık trendi ve net borç/FAVÖK rasyosu hesaplanamıyor. Ayrıca faktoring şirketlerinde FAVÖK, sanayi veya perakende şirketlerindeki kadar anlamlı ve karşılaştırılabilir bir gösterge olmayabilir. Bu nedenle burada brüt kâr ve net kâr marjındaki değişim daha sağlıklı bir ilk okuma sunuyor.
Bilanço Sağlığı
Garanti Faktoring’in toplam varlıkları önceki yıl sonuna göre %23,7 artarak 41,5 milyar TL’ye yükseldi. Net borç ise 26,7 milyar TL’den 33,4 milyar TL’ye çıkarak %25,1 arttı. Özkaynaklar 5,3 milyar TL’den 6,0 milyar TL’ye yükselse de artış %12,9 ile net borç ve toplam varlık büyümesinin gerisinde kaldı.
Bu tablo, şirketin bilançosunu büyütürken ağırlıklı olarak borç kaynaklarını kullandığını gösteriyor. Net borcun toplam varlıklara oranı yaklaşık %80,5 seviyesinde. Önceki yıl sonunda bu oran yaklaşık %79,7 idi. Yani borçluluk, varlık büyümesinden biraz daha hızlı artmış ve bilanço içindeki kaldıraç seviyesi sınırlı da olsa yükselmiş.
Net borcun özkaynaklara oranı yaklaşık 5,6 kat seviyesinde; önceki dönemde bu oran yaklaşık 5,0 kattı. Bu yüksek oran, faktoring sektörünün fonlama yapısı dikkate alınarak değerlendirilmelidir. Faktoring şirketlerinde borçlanma, alacak finansmanının doğal bir parçasıdır; dolayısıyla sanayi şirketlerindeki net borç/özkaynak yorumunu doğrudan uygulamak yanıltıcı olabilir. Buna rağmen borcun özkaynaklardan daha hızlı büyümesi, faiz ve fonlama koşullarındaki değişimlere karşı bilançonun duyarlılığının arttığını gösteriyor.
Özkaynakların toplam varlıklara oranı yaklaşık %14,5 seviyesine geriledi; önceki yıl sonunda bu oran yaklaşık %15,8 idi. Bu düşüş, şirketin büyümesinin sermaye tabanına kıyasla daha hızlı gerçekleştiğine işaret ediyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon verisi paylaşılmadığı için enflasyon muhasebesinin Garanti Faktoring’in net dönem kârına etkisi ayrıştırılamıyor. Bu eksiklik, Türkiye’de faaliyet gösteren şirketler açısından önemli; çünkü TAS 29 uygulaması, parasal varlık ve borçların enflasyon karşısındaki etkisini gelir tablosuna taşıyabiliyor.
Garanti Faktoring’in bilançosunda 33,4 milyar TL net borç bulunması, parasal pozisyonun kâr üzerindeki etkisinin ayrıca incelenmesini gerekli kılıyor. Ancak net parasal kazanç veya kayıp rakamı olmadan, 682,4 milyon TL’lik net kârın ne kadarının ana faaliyet performansından, ne kadarının enflasyon muhasebesi etkilerinden kaynaklandığını söylemek mümkün değil.
Bu nedenle yatırımcı, sonraki raporlarda net parasal pozisyon kalemini, vergi öncesi kârı ve finansman maliyetlerini birlikte takip etmeli. Aksi halde nominal kâr artışı, şirketin operasyonel ve reel performansını olduğundan daha güçlü gösterebilir.
Yatırımcı için Ne Anlama Geliyor?
Garanti Faktoring’in 2026/3 performansı, yüksek gelir büyümesi ve güçlü tutar bazında kâr artışı sunuyor. Satışların %115,6, net kârın %66,7 yükselmesi şirketin faaliyet hacmini büyüttüğünü gösteriyor. Ancak brüt kâr marjının %41,8’den %30,6’ya, net kâr marjının ise %24,1’den %19,0’a gerilemesi, büyümenin kalite tarafında soru işaretleri yaratıyor.
Yatırımcı açısından öne çıkan başlıklar şunlar:
- Fırsat: Satış büyümesi, Türkiye’deki fiyat artışlarının üzerinde ve şirketin gelir üretme kapasitesi genişliyor.
- Risk: Brüt ve net marjlardaki düşüş, artan satışların daha yüksek fonlama veya faaliyet maliyetiyle elde edildiğini gösterebilir.
- Risk: Net borcun %25,1 artması ve özkaynakların yalnızca %12,9 büyümesi, kaldıraç seviyesini yükseltiyor.
- Dikkat noktası: Net parasal pozisyon ve FAVÖK verileri bulunmadığından, kârın kalitesi ile enflasyon muhasebesi etkisi henüz tam olarak değerlendirilemiyor.
- Takip edilmesi gerekenler: Önümüzdeki çeyreklerde brüt kâr marjının toparlanıp toparlanmadığı, net borç artışının yavaşlayıp yavaşlamadığı ve gelir büyümesinin sürdürülebilir olup olmadığı.
Özetle Garanti Faktoring, güçlü büyüyen ancak bu büyümeyi daha düşük marjlarla gerçekleştiren bir profil çiziyor. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca satış ve net kâr artışı değil, aynı zamanda marjların korunması, borç büyümesinin kontrol altında tutulması ve enflasyon muhasebesinden arındırılmış operasyonel performansın iyileşmesi gerekiyor. Yatırım tavsiyesi değildir.