
Açılış
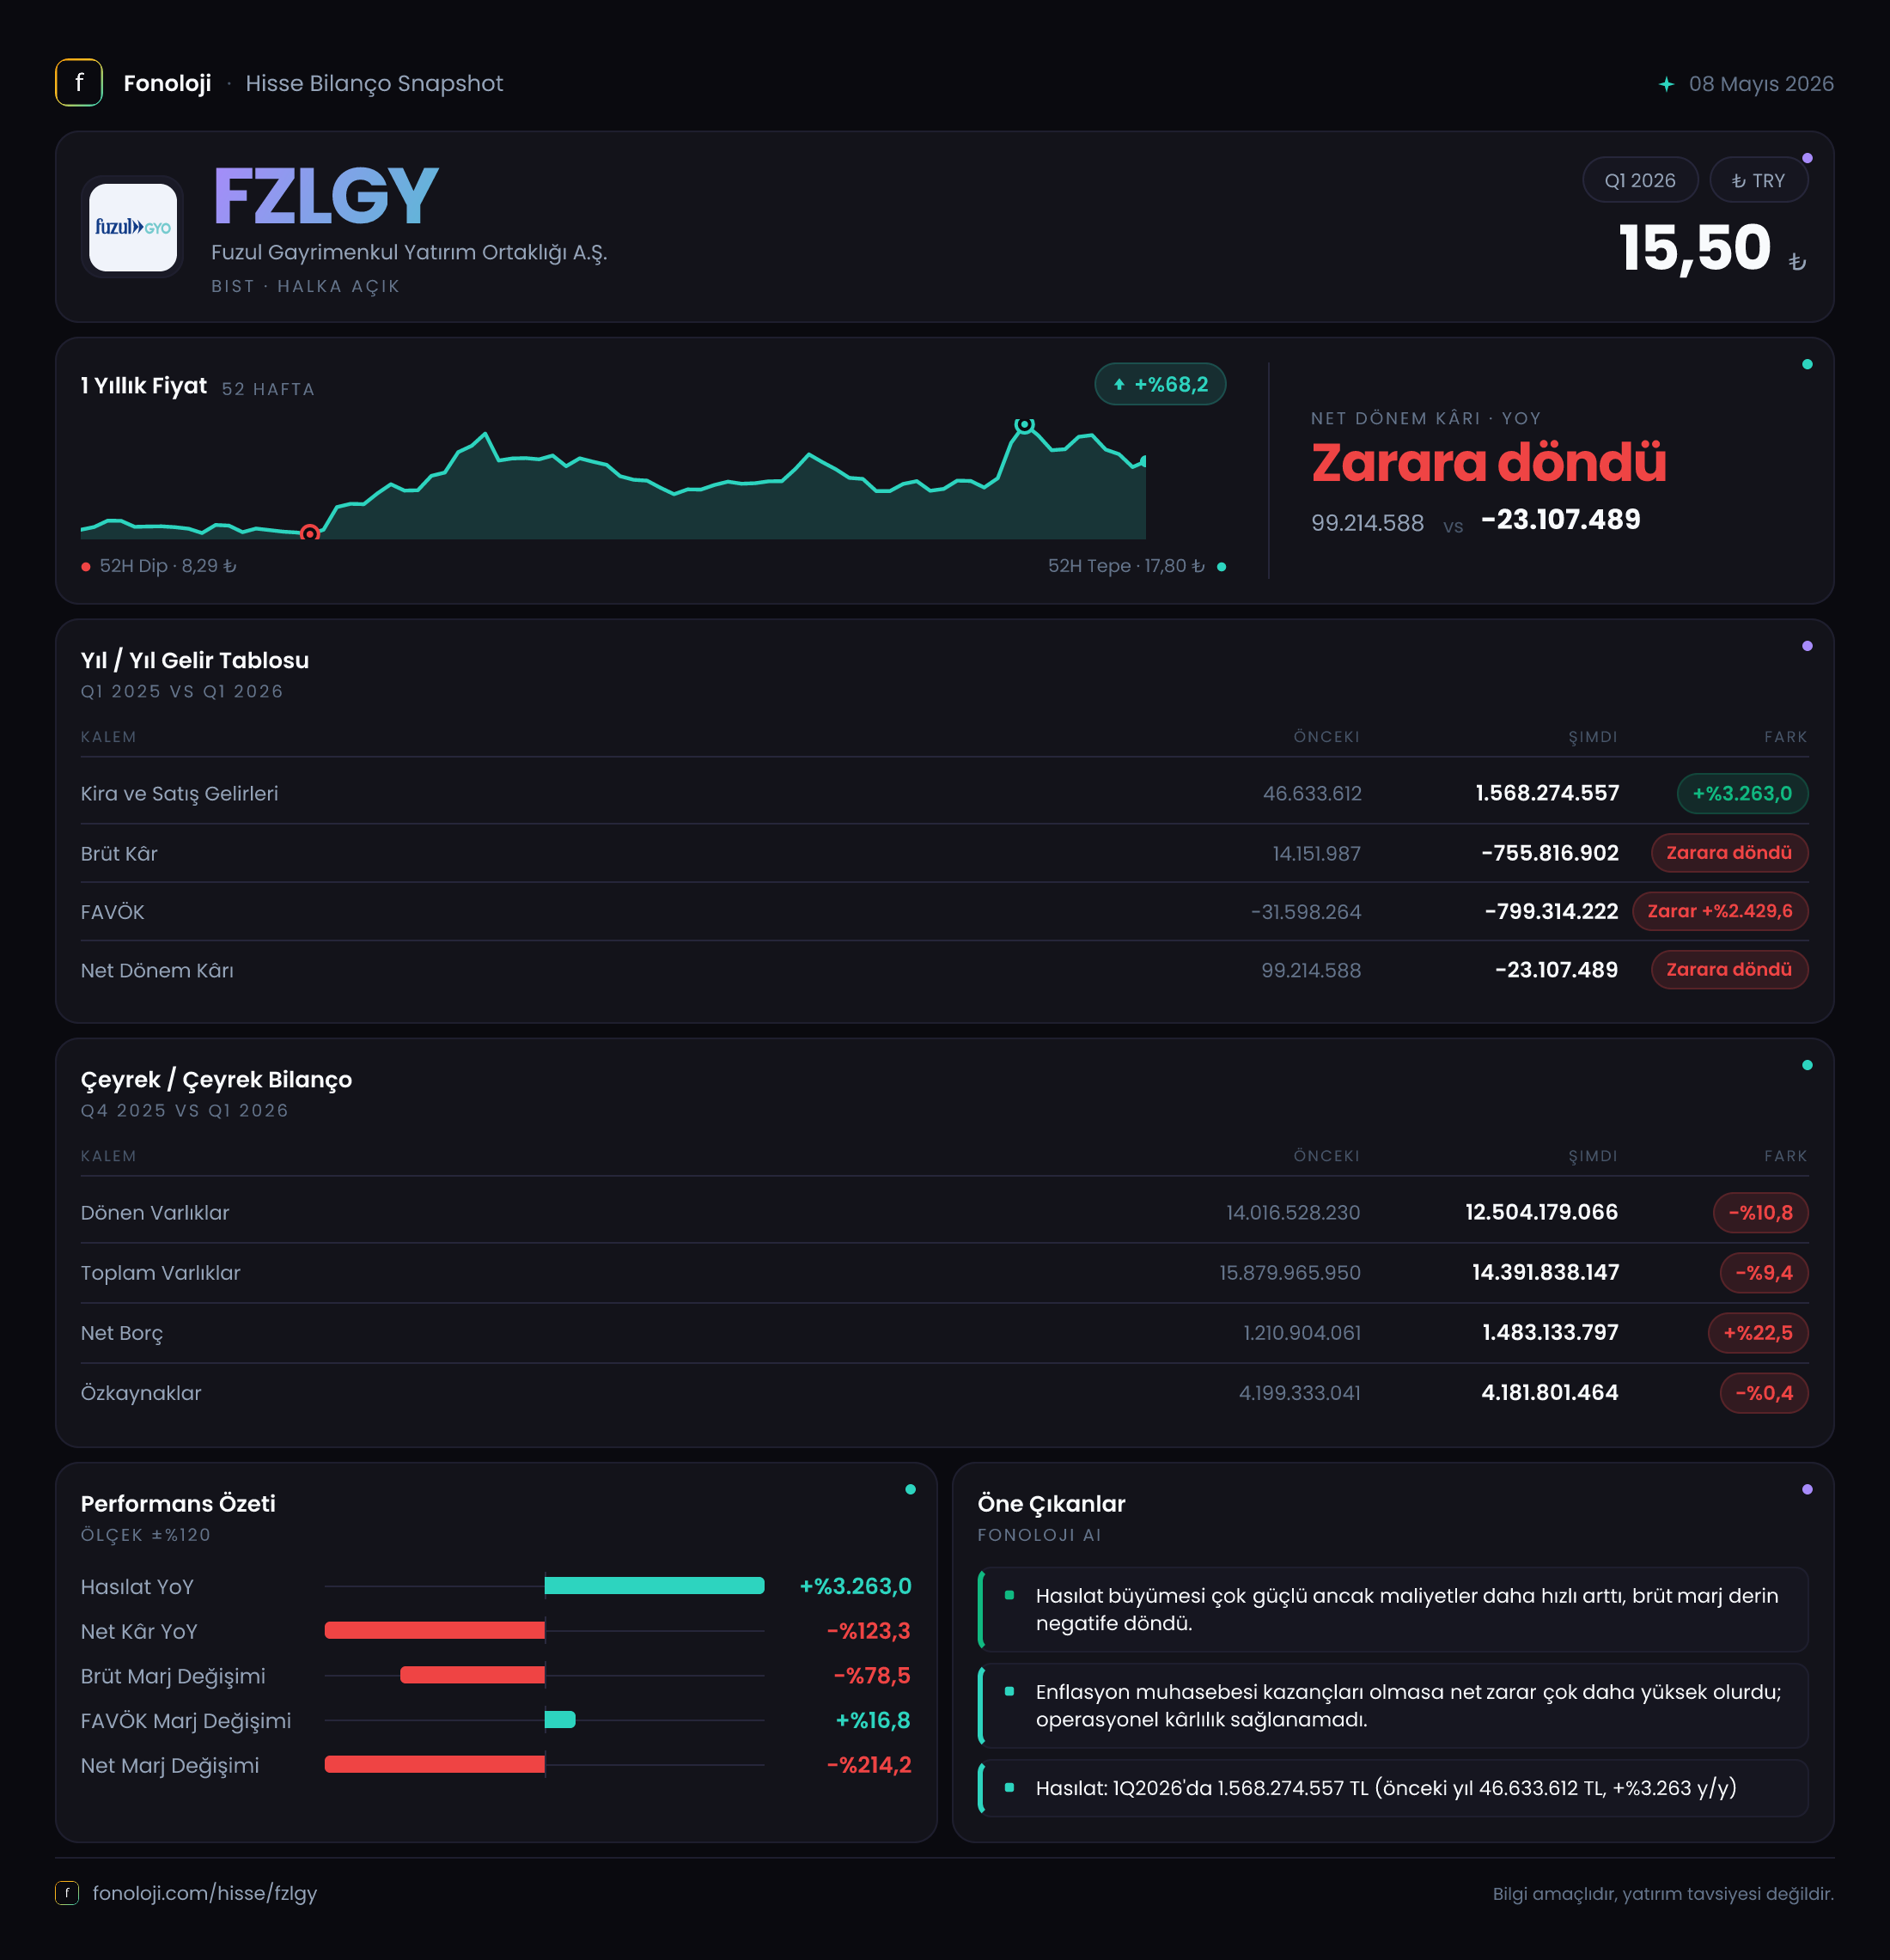
Fuzul Gayrimenkul Yatırım Ortaklığı’nın 2026/3AB sonuçları, satış tarafında son derece güçlü görünen ancak kârlılıkta ciddi bozulma yaşayan bir tablo ortaya koyuyor. Şirketin satışları geçen yılın aynı dönemindeki 52,2 milyon TL’den 1,6 milyar TL’ye yükselmiş olsa da, bu büyüme brüt kâra yansımamış; aksine şirket 753,7 milyon TL brüt zarar açıklamış. Enflasyon muhasebesinden kaynaklanan 1,1 milyar TL’lik net parasal pozisyon geliri, operasyonel zararı büyük ölçüde dengelemesine rağmen dönem sonunda yine de 26,5 milyon TL net zarar oluşmuş. Kısacası bu çeyreğin ana mesajı, yüksek ciroya karşılık zayıflayan proje ekonomisi ve artan bilanço baskısı.
| Temel gösterge | 2026/3AB | 2025/3AB | Yorum | |---|---:|---:|---| | Satışlar | 1,6 mlr TL | 52,2 mn TL | Nominal olarak çok güçlü büyüme | | Brüt kâr | -753,7 mn TL | 15,9 mn TL | Satış maliyetleri ciddi baskı yaratmış | | FAVÖK | -794,9 mn TL | -28,0 mn TL | Operasyonel zarar derinleşmiş | | Net dönem kârı | -26,5 mn TL | 107,2 mn TL | Kârdan zarara geçiş | | Net borç | 1,5 mlr TL | 1,3 mlr TL | Yıl sonuna göre %20,3 artış |
Satış Hikayesi
Şirketin satışları yıllık bazda %2.927,3 artarak 1,6 milyar TL’ye ulaşmış. Geçen yılın ilk çeyreğinde 52,2 milyon TL olan satışların bu seviyeye çıkması, muhasebeleştirilen gayrimenkul teslimleri veya proje satışlarındaki dönemsel yoğunluk açısından dikkat çekici bir sıçrama anlamına geliyor. Ancak gayrimenkul şirketlerinde satışın hangi marjla ve hangi maliyet yapısıyla gerçekleştiği, satış tutarının kendisinden daha kritik.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satış artışının reel büyüme olarak kabul edilmesi için enflasyonun belirgin biçimde aşılması gerekir. Fuzul GYO’nun satışları, geçen yılki düşük bazın da etkisiyle enflasyonun oldukça üzerinde artmış görünüyor. Buna rağmen satışların maliyetleri karşılamaması, büyümenin kalite boyutunu zayıflatıyor. Şirket 1,6 milyar TL satışa karşılık 753,7 milyon TL brüt zarar yazmış durumda.
Bu sonuç, satışların yüksek olmasına rağmen projelerdeki maliyet güncellemelerinin, arsa ve inşaat giderlerinin veya satışların muhasebeleştirme yapısının kârlılığı baskıladığını gösteriyor. Veride maliyet kırılımı bulunmadığı için zararın hangi kalemden kaynaklandığını kesin biçimde ayırmak mümkün değil. Ayrıca yalnızca 2025/3 karşılaştırması bulunduğundan, satışların önceki çeyreklere göre sürdürülebilir bir ivme kazanıp kazanmadığını değerlendirmek için sonraki ara dönemleri beklemek gerekiyor.
Kârlılık
Kârlılık görünümünün en zayıf noktası brüt kârda ortaya çıkıyor. Geçen yıl aynı dönemde 15,9 milyon TL brüt kâr ve yaklaşık %30,5 brüt marj üreten şirket, bu çeyrekte 753,7 milyon TL brüt zarar açıklamış. Bu, satışların yaklaşık %47,1’inin brüt zarar olarak sonuçlandığı anlamına geliyor. Başka bir ifadeyle şirket, her 100 TL’lik satışta yaklaşık 47 TL brüt seviyede kaybediyor.
FAVÖK tarafında da tablo düzelmiyor. FAVÖK zararı geçen yılki 28,0 milyon TL’den 794,9 milyon TL’ye yükselmiş. FAVÖK marjı geçen yıl yaklaşık -%53,6 seviyesindeyken bu dönemde -%49,7 olmuş. Oransal olarak küçük bir iyileşme görülse de bunun nedeni esas olarak satışların çok yüksek artması; şirket hâlâ operasyonel olarak her 100 TL satışta yaklaşık 50 TL FAVÖK kaybı üretiyor. Dolayısıyla bu marj değişimi, kârlı bir dönüşten ziyade zararın daha büyük satış tabanına yayılması şeklinde okunmalı.
Net kâr tarafında şirket, geçen yılki 107,2 milyon TL kârdan 26,5 milyon TL zarara dönmüş. Net parasal pozisyon gelirinin katkısı olmasaydı, operasyonel zarar nedeniyle net sonuç çok daha zayıf olacaktı. Bu nedenle ilk çeyrekte görülen net zararın sınırlı kalması, faaliyetlerin sağlıklı olduğu anlamına gelmiyor; ana faaliyet performansı brüt kâr ve FAVÖK göstergelerinde açık biçimde negatif.
Bilanço Sağlığı
Bilanço, yıl sonuna göre küçülen varlık tabanı ve artan net borçla birlikte daha temkinli okunmalı. Dönen varlıklar 14,0 milyar TL’den 12,5 milyar TL’ye gerileyerek %10,8 azalmış. Duran varlıklar ise 2,3 milyar TL civarında yatay kalmış. Böylece toplam varlıklar 16,3 milyar TL’den 14,8 milyar TL’ye inmiş; şirketin bilanço büyüklüğü üç ay içinde %9,1 daralmış.
Özkaynaklar 4,5 milyar TL seviyesinde korunmuş ve yalnızca %0,5 gerilemiş. Bu, dönem zararının şu aşamada sermaye yapısını ciddi biçimde aşındırmadığını gösteriyor. Bununla birlikte toplam varlıklar ile özkaynaklar arasındaki fark, bilançonun önemli bölümünün yabancı kaynaklarla finanse edildiğine işaret ediyor. Net borç 1,3 milyar TL’den 1,5 milyar TL’ye yükselerek %20,3 artmış. Net borcun özkaynaklara oranı yaklaşık %33 düzeyinde; bu tek başına aşırı yüksek bir oran olarak değerlendirilemese de, FAVÖK’ün negatif olması borç taşıma kapasitesi açısından asıl riski oluşturuyor.
Negatif FAVÖK nedeniyle net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor. Çünkü şirket borcunu faaliyetlerinden yarattığı pozitif nakit ve kârdan değil, proje nakit akışlarından, varlık satışlarından veya finansman kaynaklarından yönetmek durumunda kalabilir. Dönen varlıklardaki düşüşle birlikte net borcun artması da kısa vadeli likidite ve işletme sermayesi takibinin önemini artırıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesinin gelir tablosundaki en belirgin etkisi, net parasal pozisyon kaleminde görülüyor. Şirket geçen yıl aynı dönemde 185,9 milyon TL olan net parasal pozisyon gelirini bu çeyrekte 1,1 milyar TL’ye yükseltmiş; artış %470 seviyesinde. Bu tutar, şirketin 753,7 milyon TL brüt zararını ve 794,9 milyon TL FAVÖK zararını muhasebesel olarak dengeleyen ana unsur olmuş.
Ancak bu gelir, faaliyetlerden elde edilen nakit kâr değildir. TAS 29 kapsamında enflasyonun parasal varlık ve yükümlülükler üzerindeki satın alma gücü etkisi gelir tablosuna yansıtılır. Dolayısıyla 1,1 milyar TL, şirketin kasasına aynı tutarda nakit girdiği veya projelerin bu kadar kâr ürettiği anlamına gelmez. Nitekim bu kalemin desteğine rağmen şirket net zarardadır. Yatırımcı açısından odak noktası, net parasal pozisyondan arındırılmış operasyonel sonuçların ne zaman pozitife döneceği olmalı.
Yatırımcı için Ne Anlama Geliyor?
Fuzul GYO’nun ilk çeyrek verileri iki farklı hikâye anlatıyor:
- Fırsat tarafında, satış hacmi güçlü biçimde büyümüş ve şirketin proje satış potansiyeli yüksek bir nominal ciro üretmiş.
- Risk tarafında, bu büyüme brüt kâra ve FAVÖK’e dönüşmemiş; satışların maliyet yapısı şirketin temel sorununu oluşturmuş.
- Net borcun %20,3 artması ve dönen varlıkların %10,8 gerilemesi, büyümenin bilanço üzerinde ek finansman baskısı yarattığını gösteriyor.
- Net parasal pozisyon geliri, dönem sonucunu desteklemiş ancak bu katkı operasyonel kârlılığın yerine geçemez.
- Önümüzdeki dönemlerde özellikle brüt marjın pozitife dönüp dönmediği, FAVÖK zararının daralıp daralmadığı, dönen varlıkların toparlanıp toparlanmadığı ve net borcun satış büyümesine paralel artmaya devam edip etmediği izlenmeli.
Sonuç olarak Fuzul GYO’da satış büyümesi tek başına yeterli değil. Şirketin yatırım hikâyesinin güçlenmesi için yüksek cironun sürdürülebilir ve pozitif marjlı projelere dönüşmesi gerekiyor. Bir sonraki çeyreklerde marj toparlanması görülmeden, mevcut büyümeyi doğrudan kârlı büyüme olarak değerlendirmek erken olur. Yatırım tavsiyesi değildir.