
Açılış
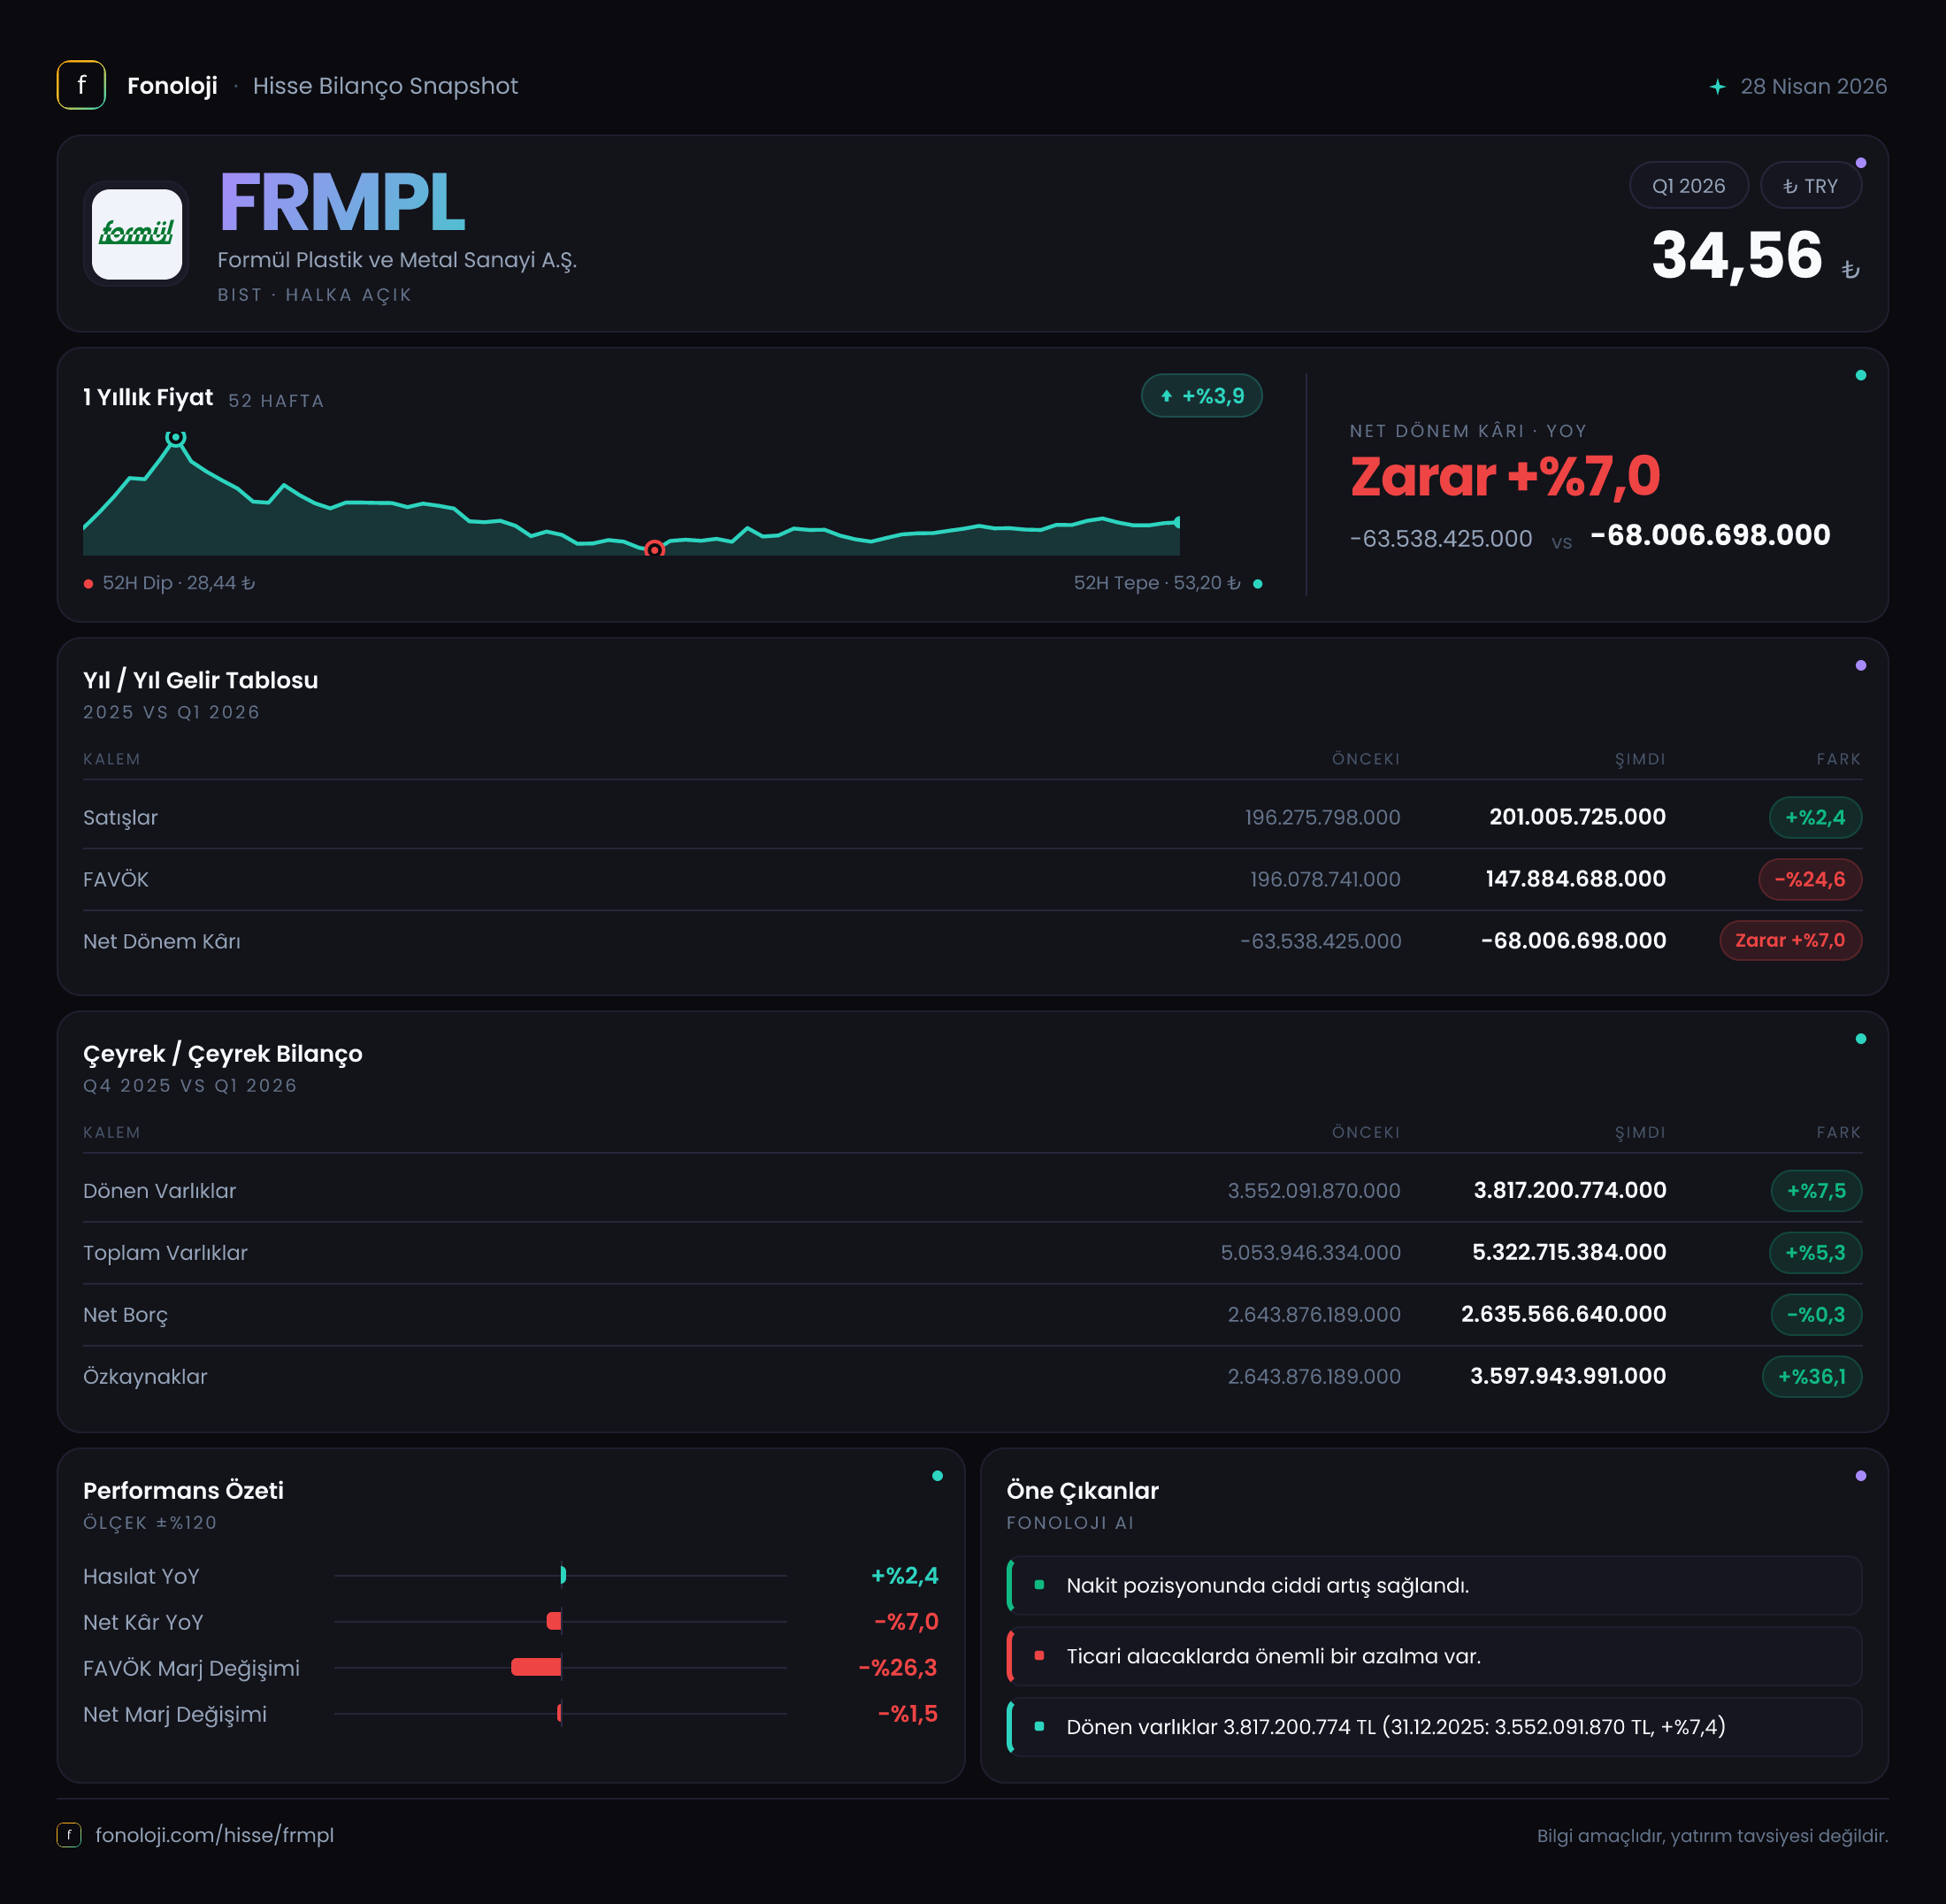
Formül Plastik ve Metal Sanayi A.Ş. (FRMPL), 2026’nın ilk çeyreğinde geçen yılın aynı dönemine kıyasla daha düşük satış ve faaliyet kârlılığı açıkladı. Satışlardaki daralmaya rağmen brüt kâr marjının yükselmesi, ürün karması veya doğrudan maliyet yönetiminde iyileşme olduğunu gösteriyor; ancak bu kazanım FAVÖK seviyesine aynı ölçüde yansımamış. Net kâr üzerindeki en belirgin baskı ise net parasal pozisyonun 98,5 milyon TL gelirden 21,5 milyon TL gidere dönmesi oldu. Buna karşılık bilançoda net borcun 929,3 milyon TL’den 19,4 milyon TL’ye gerilemesi, çeyreğin en güçlü finansal gelişmesi olarak öne çıkıyor.
Satış Hikayesi
FRMPL’nin satışları 2026/3 döneminde 809,8 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki 966,7 milyon TL’ye göre satışlar %16,2 azaldı. Bu, nominal olarak dahi küçülmeye işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal bazda gerilemesi, şirketin reel satış hacmi veya fiyatlama gücü açısından daha belirgin bir baskıyla karşı karşıya kaldığını düşündürüyor.
Başka bir ifadeyle, şirket yalnızca enflasyonun altında büyümemiş değil; fiyat artışlarının da satışları korumaya yetmediği bir dönem yaşamış. Bunun arkasında talep zayıflığı, müşterilerin stok azaltması, ürün karmasındaki değişim veya şirketin pazar payı kaybı gibi unsurlar olabilir. Ancak mevcut veri seti bu nedenlerden hangisinin baskın olduğunu göstermiyor. Bu nedenle satış tarafında önümüzdeki dönemlerde özellikle şu göstergeler izlenmeli:
- Satış hacmi ile fiyat artışının birbirinden ayrıştırılması,
- İhracat ve yurt içi satışların katkısı,
- Ana müşteri veya sektör bazında talep değişimi,
- 2026’nın ikinci çeyreğinde satışların çeyreklik olarak toparlanıp toparlanmayacağı.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemi bulunduğu için satışların bir önceki çeyreğe göre ivmesini sağlıklı biçimde değerlendirmek mümkün değil. Bu nedenle 2026/6 finansallarını beklemek, daralmanın geçici mi yoksa daha kalıcı mı olduğunu anlamak açısından önemli olacak.
Kârlılık
Satışlardaki gerilemeye karşın brüt kâr, 257,0 milyon TL’den 248,6 milyon TL’ye yalnızca %3,3 düştü. Bu iki kalem arasındaki fark, brüt marjın yükseldiğini gösteriyor. Brüt kâr marjı geçen yılın aynı döneminde yaklaşık %26,6 iken bu çeyrekte %30,7’ye çıktı. Yani şirket daha düşük ciro üzerinden satış başına daha yüksek brüt kâr üretmiş.
Bu gelişme, hammadde maliyetleri, ürün fiyatlaması veya ürün karması açısından olumlu bir sinyal. Bununla birlikte brüt marj artışının sürdürülebilir olup olmadığı henüz net değil. Satışların daraldığı dönemlerde düşük maliyetli veya daha yüksek marjlı ürünlerin payı geçici olarak artabilir. Bu nedenle yalnızca marj seviyesine değil, aynı zamanda satışların yeniden büyümeye başladığı bir ortamda bu marjın korunup korunmadığına bakmak gerekiyor.
FAVÖK ise 175,2 milyon TL’den 143,1 milyon TL’ye gerileyerek %18,3 azaldı. Buna göre FAVÖK marjı yaklaşık %18,1’den %17,7’ye sınırlı biçimde geriledi. Brüt marj yükselirken FAVÖK marjının düşmesi, brüt kâr sonrasında faaliyet giderlerinin veya diğer operasyonel kalemlerin kârlılığı daha fazla baskıladığını gösteriyor. Şirketin satışları düşerken sabit giderlerini aynı hızda azaltamaması, faaliyet kaldıracının bu çeyrekte aleyhte çalışmış olabileceğine işaret ediyor.
Net dönem kârı 40,0 milyon TL’den 29,8 milyon TL’ye inerek %25,6 geriledi. Net kâr marjı da yaklaşık %4,1’den %3,7’ye düştü. Böylece brüt kârdaki görece direnç, FAVÖK ve net kâr seviyelerinde korunamamış oldu.
Burada veri setinde bir tutarsızlık bulunuyor: Gelir tablosunda geçen yıl karşılaştırması için FAVÖK 175,2 milyon TL olarak verilirken, çeyreklik trend bölümünde 2025/3 FAVÖK 196,1 milyon TL olarak yer alıyor. Bu iki rakam aynı dönemi ifade ediyorsa karşılaştırma bazı muhasebe sınıflandırmaları veya raporlama farkları nedeniyle değişiyor olabilir. Bu nedenle FAVÖK büyüme oranı yorumlanırken verilen gelir tablosundaki 175,2 milyon TL baz alınmalı; ancak yatırımcı şirketin yayımladığı resmi finansallarda bu farkı ayrıca kontrol etmeli.
Bilanço Sağlığı
Bilanço tarafı, gelir tablosuna kıyasla çok daha güçlü bir tablo sunuyor. Toplam varlıklar yıl sonuna göre %5,3 artarak 5,3 milyar TL’ye çıktı. Bu artışın ana kaynağı dönen varlıklar oldu; dönen varlıklar 3,6 milyar TL’den 3,8 milyar TL’ye yükseldi. Duran varlıklar ise 1,5 milyar TL seviyesinde yatay kaldı.
En dikkat çekici gelişme net borçta yaşandı. Net borç 929,3 milyon TL’den 19,4 milyon TL’ye gerileyerek %97,9 azaldı. Bu, şirketin faiz ve finansman riskini önemli ölçüde azalttığını gösteriyor. Mevcut net borcun güncel FAVÖK’e oranı yaklaşık 0,14x seviyesinde. Yıl sonundaki borç ve güncel FAVÖK üzerinden yapılan yaklaşık karşılaştırmada bu oran 5x’in üzerindeydi. Dolayısıyla şirket kısa sürede borçluluk açısından çok daha savunmalı bir konuma geçmiş görünüyor.
Özkaynaklar da 2,6 milyar TL’den 3,6 milyar TL’ye çıkarak %36,1 büyüdü. Özkaynakların toplam varlıklardan daha hızlı artması, finansal kaldıraç seviyesinin düştüğünü ve bilanço dayanıklılığının arttığını gösteriyor. Bununla birlikte özkaynak artışının ne kadarının dönem kârından, ne kadarının enflasyon muhasebesi veya diğer özkaynak kalemlerinden kaynaklandığı ayrıştırılmadan, bu artışı tamamen nakit yaratımı olarak değerlendirmemek gerekir.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, bu çeyrekte şirketin net kârını aşağı çeken temel unsurlardan biri oldu. FRMPL geçen yıl aynı dönemde 98,5 milyon TL net parasal pozisyon geliri elde ederken, 2026/3 döneminde 21,5 milyon TL net parasal pozisyon gideri kaydetti. Böylece bu kalem şirketin sonucunu geçen yıla göre yaklaşık 120 milyon TL olumsuz etkiledi.
Enflasyon muhasebesinde parasal varlıkları parasal yükümlülüklerinden yüksek olan şirketler genellikle enflasyon karşısında net parasal kayıp, borçluluğu daha yüksek olan şirketler ise net parasal kazanç kaydedebilir. FRMPL’nin net borcunu büyük ölçüde azaltması finansal risk açısından olumlu; ancak bu yapı, önceki dönemde elde edilen parasal kazancın ortadan kalkmasına ve bu çeyrekte parasal kayıp oluşmasına katkı sağlamış olabilir.
Bu nedenle net parasal pozisyon gideri, şirketin operasyonel performansının tek başına bozulduğu anlamına gelmiyor. Ancak yatırımcı açısından önemli olan nokta şu: Faaliyet kârı güçlü biçimde toparlanmadıkça, TAS 29 kaynaklı dalgalanmalar net kâr üzerinde belirgin oynamalar yaratmaya devam edebilir.
Yatırımcı için Ne Anlama Geliyor?
FRMPL’nin 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Gelir tablosunda satışların %16,2, FAVÖK’ün %18,3 ve net kârın %25,6 gerilemesi operasyonel görünümün zayıfladığını gösteriyor. Türkiye’de yüksek enflasyon ortamında nominal satış daralması, özellikle talep ve fiyatlama gücü açısından yakından izlenmesi gereken bir risk.
Buna karşılık şirketin brüt marjını %26,6’dan %30,7’ye yükseltmesi ve net borcunu neredeyse tamamen kapatması önemli avantajlar sunuyor. Düşük borçluluk, faiz giderleri ve refinansman riskini azaltırken, talep toparlandığında şirketin bilançosunun büyümeyi finanse etmesini kolaylaştırabilir.
Önümüzdeki dönemde yatırımcı için kritik takip başlıkları şunlar:
- Satışların nominal ve reel bazda yeniden büyüyüp büyümeyeceği,
- Brüt marj artışının korunup korunamayacağı,
- FAVÖK marjının yeniden genişleyip genişlemeyeceği,
- Net parasal pozisyonun kâr üzerindeki etkisinin normale dönüp dönmeyeceği,
- Net borçtaki düşüşün nakit yaratımıyla mı, çalışma sermayesi hareketleriyle mi sağlandığı.
Özetle FRMPL’de bilanço riski belirgin biçimde azalırken, ana faaliyetlerde büyüme ve kârlılık ivmesi zayıflamış durumda. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca düşük borçluluk yeterli olmayacak; satışların toparlanması ve FAVÖK marjının yeniden yükselmesi gerekecek. Yatırım tavsiyesi değildir.