
Açılış
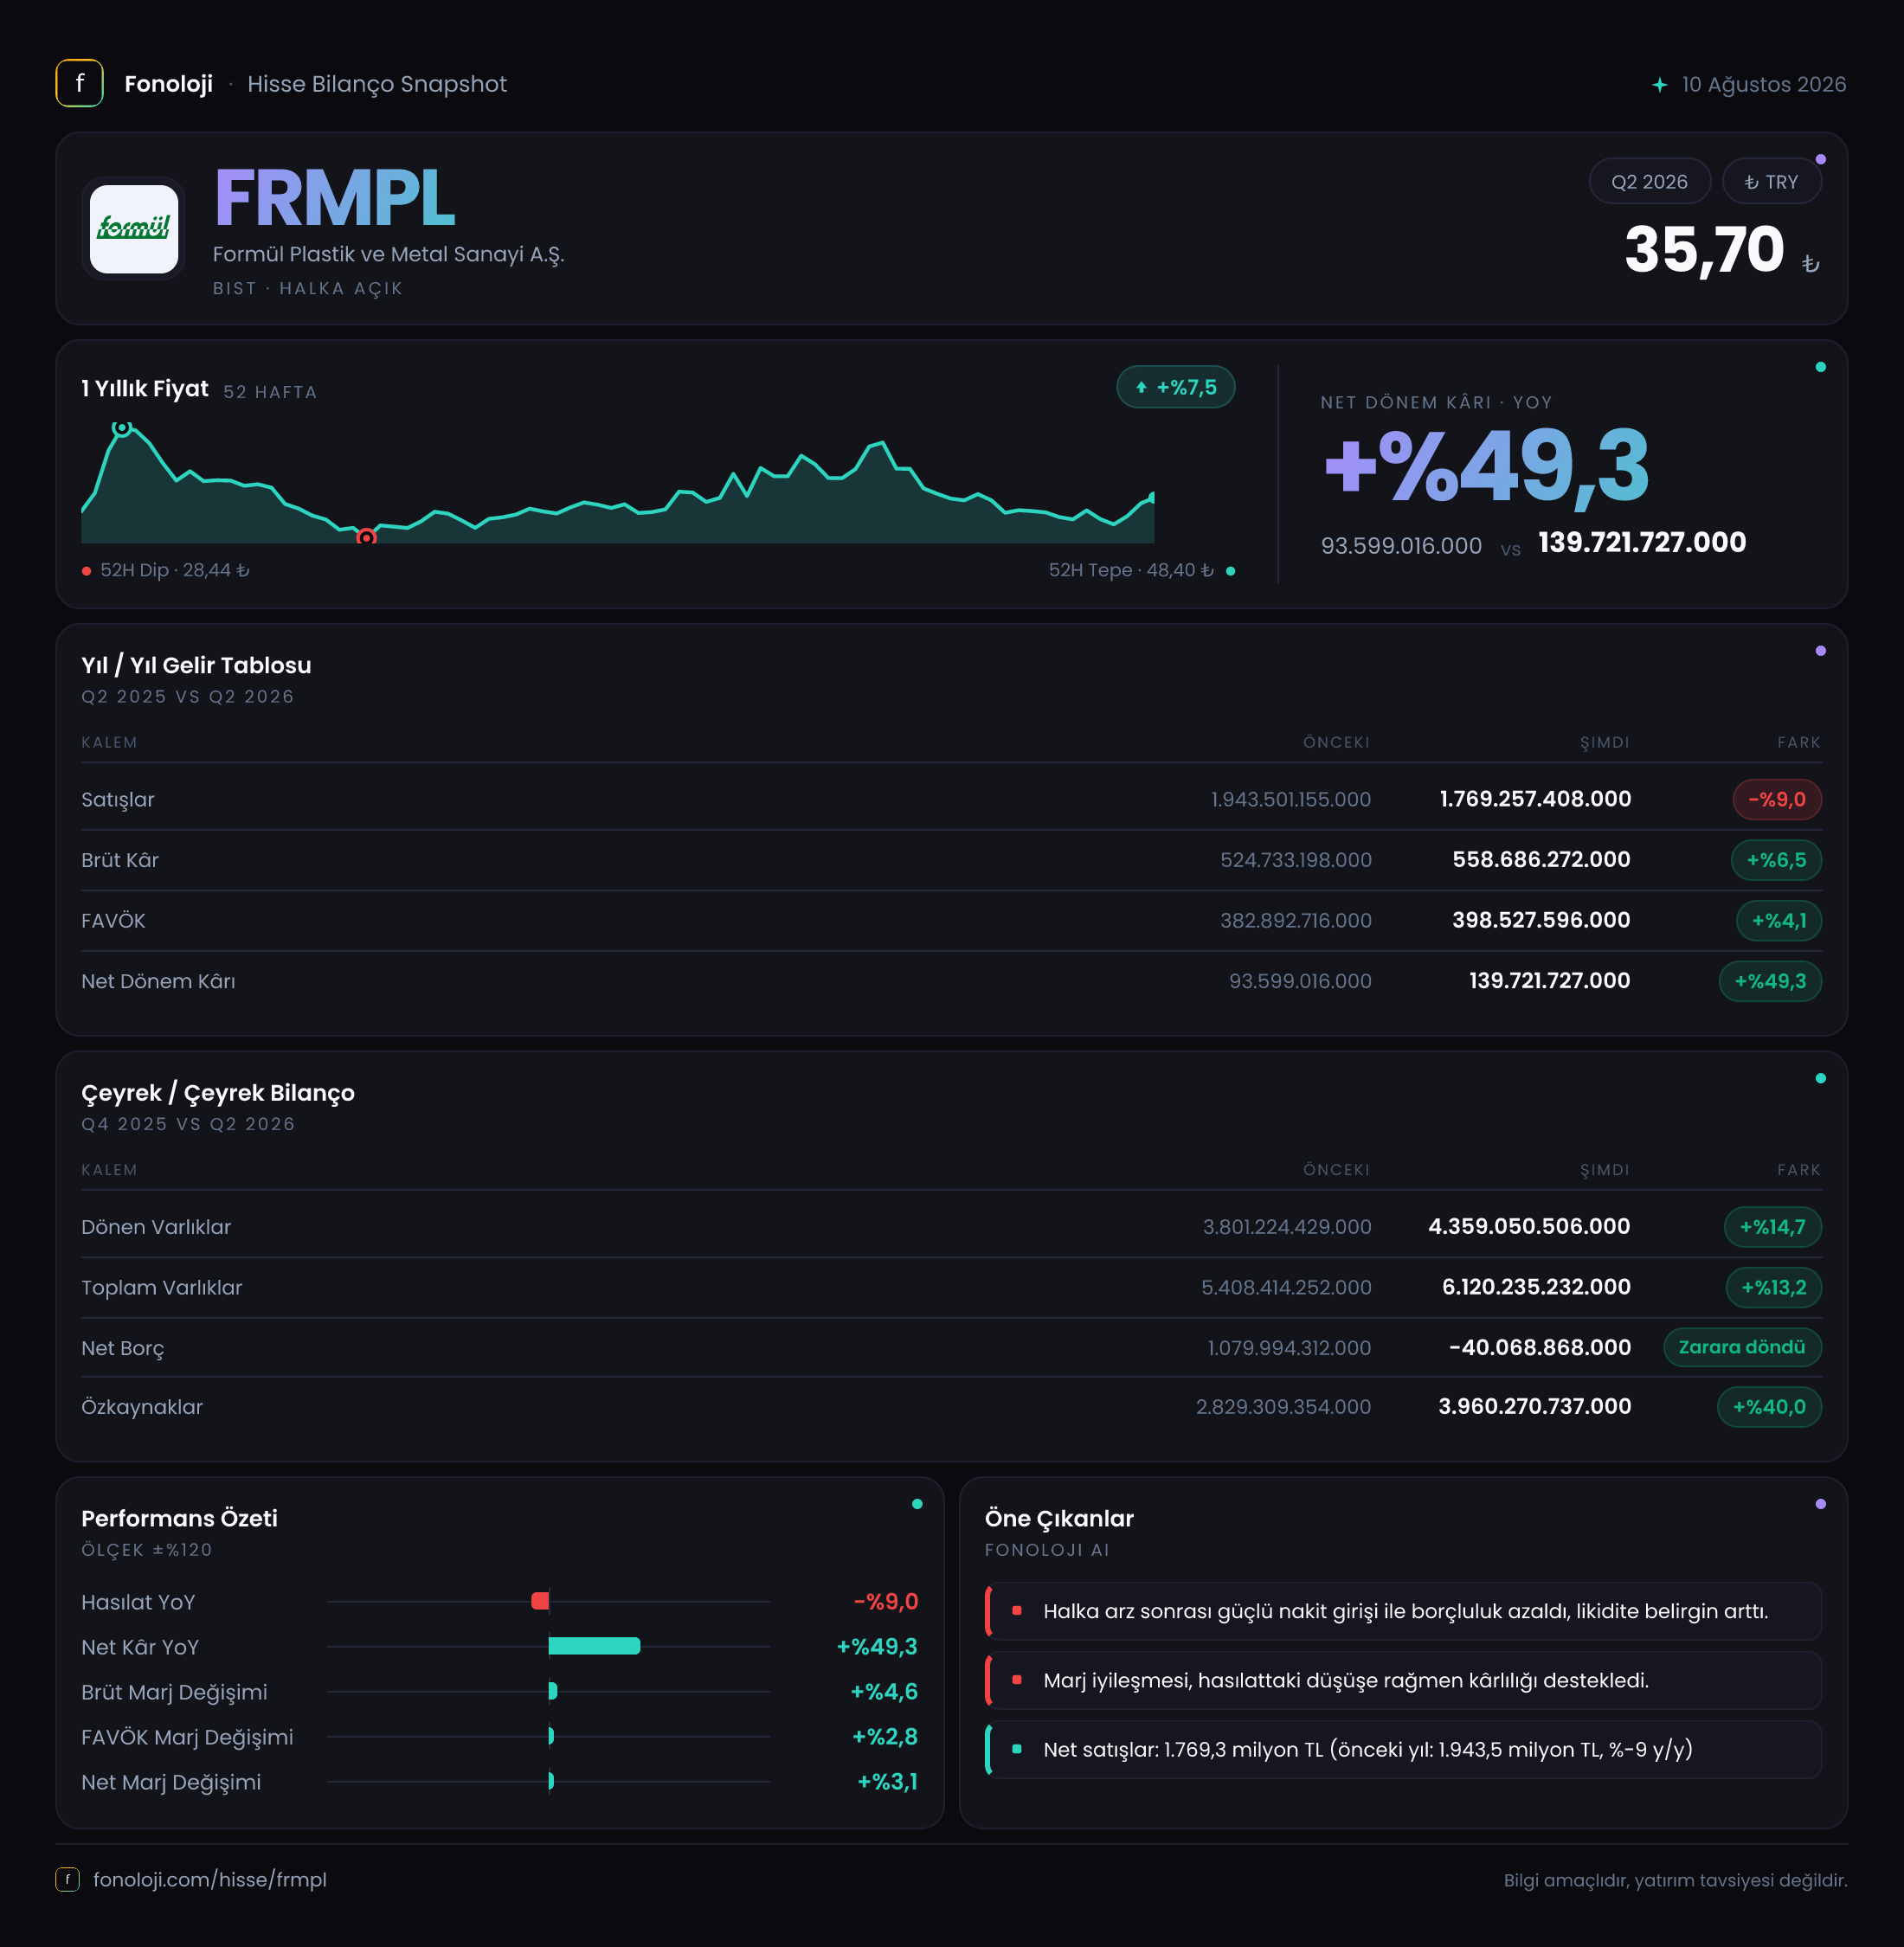
Formül Plastik ve Metal Sanayi A.Ş. (FRMPL), plastik ve metal ürünler üreten bir sanayi şirketi olarak faaliyet gösteriyor. 2026/6AB döneminde şirketin satışları nominal olarak gerilerken, brüt kâr ve FAVÖK artışını korudu; net kâr ise belirgin biçimde yükseldi. Bu tablo, satış hacmi veya ciro tarafında baskı bulunmasına rağmen maliyet yönetimi ve operasyonel verimlilikte iyileşme yaşandığını gösteriyor. Ancak kârlılık artışının sürdürülebilirliğini değerlendirirken, net parasal pozisyonun geçen yılki katkıdan bu yıl zarara dönmesini ve enflasyon muhasebesinin sonuçlar üzerindeki etkisini özellikle izlemek gerekiyor.
Satış Hikayesi
FRMPL’nin satışları, geçen yılın aynı dönemindeki 1,9 milyar TL seviyesinden %9,0 gerileyerek 1,8 milyar TL’ye indi. İlk bakışta bu düşüş sınırlı görünebilir; ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal satışların azalması, reel faaliyet hacmi açısından daha belirgin bir zayıflığa işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir dönemde dahi geçen yılki ciro seviyesini koruyamamış durumda.
Enflasyon muhasebesi nedeniyle finansal tablolardaki rakamlar dönem sonu satın alma gücüne göre düzeltiliyor. Bu nedenle satışlardaki %9,0 düşüşü, tamamen fiziksel satış adedindeki düşüş olarak okumak doğru olmayabilir; yine de şirketin büyüme ivmesinin zayıfladığı açık. Özellikle plastik ve metal gibi hammadde maliyetlerinin yüksek olduğu sektörlerde satış hacmi, ürün fiyatlandırması ve müşteri talebinin seyri birlikte takip edilmeli.
Sunulan çeyreklik veriler, 2025/3 döneminde satışların 1,0 milyar TL, 2025/6 döneminde ise 909,0 milyon TL olduğunu gösteriyor. Bu veri setinde 2026/6 için ayrı bir çeyreklik satış rakamı bulunmadığından güncel çeyreklik ivme hakkında kesin bir hüküm vermek mümkün değil. Mevcut bilgiler, yıllık karşılaştırmada cironun baskı altında kaldığını; buna karşılık kârlılık göstergelerinin satış performansından daha dirençli olduğunu ortaya koyuyor.
Kârlılık
Şirketin brüt kârı geçen yılki 524,7 milyon TL seviyesinden %6,5 artışla 558,7 milyon TL’ye yükseldi. Satışlar %9,0 gerilerken brüt kârın artması, brüt marjda dikkat çekici bir iyileşme anlamına geliyor. Brüt marj yaklaşık olarak %27,6’dan %31,0’a çıktı. Bu, şirketin ürün fiyatlamasını, hammadde maliyetlerini veya üretim verimliliğini geçen yıla göre daha iyi yönettiğini düşündüren en güçlü veri.
FAVÖK de 382,9 milyon TL’den 398,5 milyon TL’ye yükselerek %4,1 arttı. Böylece FAVÖK marjı yaklaşık %20,2’den %22,1’e çıktı. Satışların daraldığı bir dönemde operasyonel kârlılığın korunması olumlu; çünkü şirket daha düşük ciro üzerinden daha yüksek kârlılık üretiyor. Bununla birlikte bu marj artışının ne kadarının kalıcı operasyonel verimlilikten, ne kadarının ürün karması veya dönemsel maliyet hareketlerinden kaynaklandığı gelecek dönem sonuçlarıyla test edilmeli.
Net kâr tarafında iyileşme daha belirgin. Net dönem kârı 93,6 milyon TL’den %49,3 artışla 139,7 milyon TL’ye ulaştı. Net kâr marjı yaklaşık %4,9’dan %7,8’e yükseldi. Net kârdaki artış, FAVÖK büyümesinin üzerinde gerçekleşiyor; ancak bu farkın arkasında yalnızca operasyonel performans yok. Finansman giderleri, parasal pozisyon etkisi ve vergi kalemleri net kârı önemli ölçüde değiştirebildiği için sonuçların niteliğini değerlendirirken faaliyet kârı ile net kârı birbirinden ayırmak gerekiyor.
Bilanço Sağlığı
FRMPL’nin toplam varlıkları önceki dönem sonuna göre %13,2 artarak 5,4 milyar TL’den 6,1 milyar TL’ye çıktı. Dönen varlıklar %14,7 artışla 4,4 milyar TL’ye, duran varlıklar ise %9,6 artışla 1,8 milyar TL’ye yükseldi. Dönen varlıklardaki daha hızlı büyüme, işletme sermayesi ihtiyacının arttığını veya nakit, ticari alacak ve stok gibi kısa vadeli kalemlerde büyüme yaşandığını gösterebilir. Bu kalemlerin ayrıntısı paylaşılmadığı için artışın niteliği konusunda temkinli olmak gerekiyor.
Bilanço açısından en güçlü gelişme net borç pozisyonunda yaşandı. Şirket, önceki dönem sonundaki 1,1 milyar TL net borçtan, bu dönemde 40,1 milyon TL net nakit pozisyonuna geçti. Başka bir ifadeyle net borçta yaklaşık 1,14 milyar TL iyileşme gerçekleşti. Bu dönüşüm, faiz ve refinansman riskini azaltırken şirketin bilanço esnekliğini artırıyor.
Özkaynaklar da %40,0 artışla 2,8 milyar TL’den 4,0 milyar TL’ye yükseldi. Özkaynakların varlıklardan daha hızlı büyümesi, finansal yapının güçlendiğini ve borç bağımlılığının azaldığını gösteriyor. FAVÖK üzerinden bakıldığında net borç/FAVÖK rasyosu yaklaşık -0,1x seviyesinde; geçen yılki yaklaşık 2,9x seviyesine göre belirgin bir iyileşme söz konusu. Negatif oran, şirketin borcundan daha yüksek nakit benzeri varlığa sahip olduğunu ifade ediyor. Ancak bu iyileşmenin nakit yaratımından mı, işletme sermayesi hareketlerinden mi veya diğer bilanço kalemlerinden mi kaynaklandığı ayrıntılı nakit akım tablosuyla izlenmeli.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyonun etkisi, FRMPL’nin bu dönem kârlılığını aşağı çeken önemli unsurlardan biri oldu. Şirket geçen yıl 125,0 milyon TL net parasal pozisyon katkısı açıklarken, bu dönemde 77,1 milyon TL net parasal pozisyon zararı kaydetti. Böylece iki dönem arasında net kârı etkileyen yaklaşık 202,1 milyon TL’lik negatif yönlü bir değişim oluştu.
Bu değişim, operasyonel kârlılık güçlü kalmasına rağmen net kârın neden daha yüksek artmadığını açıklıyor. Enflasyon muhasebesinde parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi kâr veya zarar tablosuna yansıyor. Dolayısıyla geçen yıl net kâra destek veren bu kalem, bu yıl faaliyet dışı bir baskı unsuruna dönüşmüş durumda.
TAS 29 etkisi, şirketin temel operasyonunun bozulduğu anlamına gelmez; ancak net kârın dönemler arasında daha oynak hale geldiğini gösterir. Bu nedenle FRMPL değerlendirilirken yalnızca net kâra değil, brüt kâr ve FAVÖK gibi operasyonel göstergelere de birlikte bakılmalı.
Yatırımcı için Ne Anlama Geliyor?
FRMPL’nin 2026/6AB sonuçları, zayıflayan satışlara karşı güçlenen marjlar ve belirgin biçimde iyileşen bilanço hikâyesi sunuyor. Özellikle net borçtan net nakde geçiş ve özkaynaklardaki %40,0 artış, şirketin finansal risk profilini geçen yıla göre daha sağlam bir noktaya taşıyor.
Buna karşın yatırımcıların şu başlıklara odaklanması gerekiyor:
- Satışlardaki %9,0 düşüşün geçici mi, yoksa talep ve hacim kaynaklı kalıcı bir yavaşlama mı olduğu.
- Brüt marjın %31,0 seviyesini koruyup koruyamayacağı.
- Dönen varlıklardaki %14,7 artışın stok ve alacaklarda birikim yaratıp yaratmadığı.
- Net parasal pozisyon zararının gelecek dönemlerde tekrarlanıp tekrarlanmayacağı.
- Net nakit pozisyonunun gerçek nakit üretimiyle desteklenip desteklenmediği.
Özetle veri, operasyonel kârlılığı ve bilanço dayanıklılığı artan; ancak satış büyümesi ve enflasyon muhasebesi etkileri nedeniyle yakından izlenmesi gereken bir şirket profiline işaret ediyor. Yatırım tavsiyesi değildir.