
Açılış
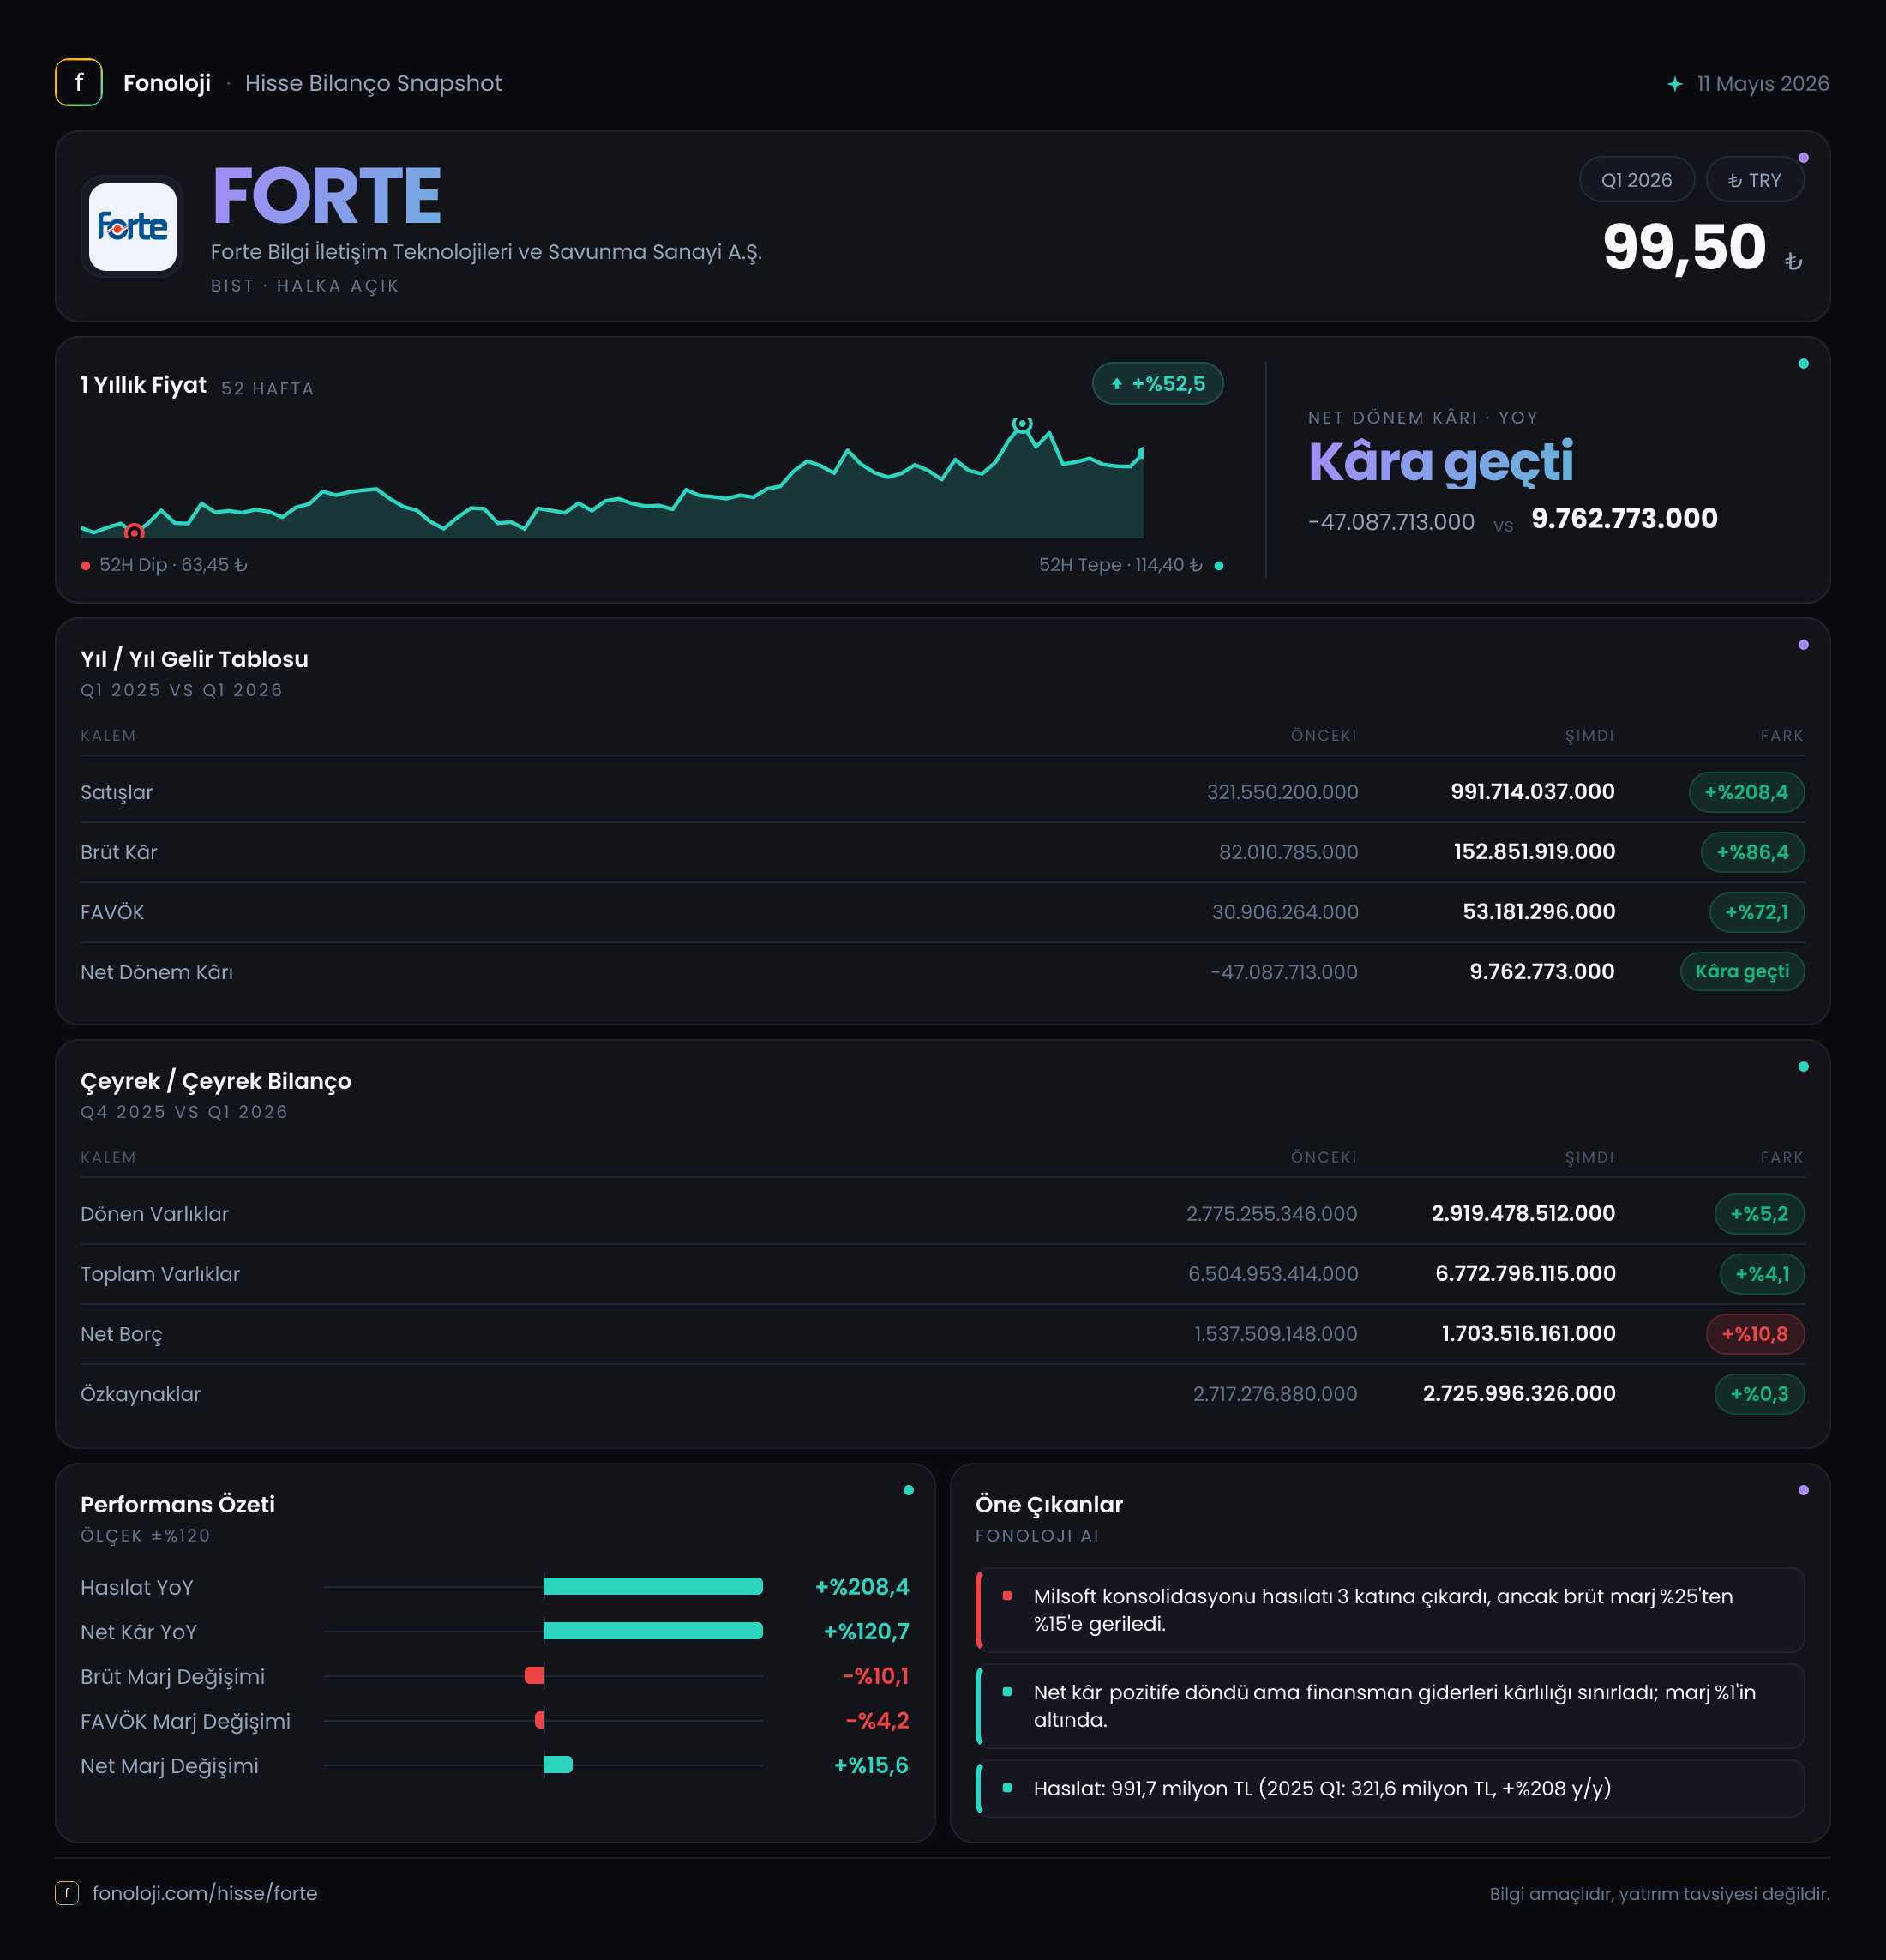
FORTE, bilgi teknolojileri ve savunma sanayine yönelik çözümler sunan bir şirket olarak 2026’nın ilk çeyreğinde satış tarafında çok güçlü bir büyüme sergiledi. Satışlar geçen yılın aynı dönemine göre %208,4 artarak 991,7 milyon TL’ye ulaştı; ancak bu büyüme brüt kâr ve FAVÖK’e aynı ölçekte yansımadı. Özellikle brüt kâr marjı ve FAVÖK marjındaki gerileme, şirketin yüksek ciro artışını henüz aynı kalitede operasyonel kâra dönüştüremediğini gösteriyor. Net kârın 9,6 milyon TL ile sınırlı kalmasında ise enflasyon muhasebesi kapsamında oluşan 141,5 milyon TL’lik net parasal pozisyon kazancı belirleyici görünüyor.
Satış Hikayesi
FORTE’nin satışları 321,6 milyon TL’den 991,7 milyon TL’ye yükseldi. Bu, nominal olarak yaklaşık 3,1 katlık bir büyümeye işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, %208,4’lük satış artışı yalnızca fiyat artışlarıyla açıklanamayacak kadar yüksek. Dolayısıyla veri, şirketin proje teslimleri, yeni iş kazanımları veya yüksek hacimli sözleşmeler üzerinden gerçek anlamda da büyüdüğünü gösteriyor.
Bununla birlikte, satışlardaki güçlü ivmenin niteliğini değerlendirirken ciro büyümesinin sürekliliği önem kazanıyor. Birinci çeyrek ara dönem raporu olduğu için elimizde yalnızca 2025/3 karşılaştırması bulunuyor; bu nedenle satışların dördüncü çeyrek veya bir önceki çeyreğe göre nasıl seyrettiğini bu veri setiyle ölçmek mümkün değil. Savunma ve bilgi teknolojileri şirketlerinde dönemsel proje teslimleri ciroyu tek bir çeyrekte önemli ölçüde yukarı çekebilir. Bu nedenle yatırımcı açısından asıl test, yüksek satış seviyesinin yılın kalan çeyreklerinde korunup korunamayacağı olacak.
Satışların güçlü artmasına rağmen brüt kârın 82,0 milyon TL’den 152,9 milyon TL’ye, yani %86,4 yükselmesi dikkat çekiyor. Başka bir ifadeyle ciro %208,4 büyürken brüt kâr artışı bunun oldukça gerisinde kaldı. Bu tablo, büyümenin daha düşük marjlı işlerden kaynaklanmış olabileceğini veya proje maliyetlerinde belirgin bir artış yaşandığını düşündürüyor. Ancak mevcut veride iş kolu veya proje bazlı kırılım bulunmadığından, marj baskısının hangi faaliyetlerden kaynaklandığını kesin olarak ayırmak mümkün değil.
Kârlılık
FORTE’nin brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %25,5 seviyesinden bu çeyrekte %15,4’e geriledi. Marjda yaklaşık 10,1 puanlık düşüş var. Bu, satışların büyümesine karşın her 100 TL’lik satıştan elde edilen brüt katkının yaklaşık 25,5 TL’den 15,4 TL’ye indiği anlamına geliyor. Yüksek enflasyonlu ortamda maliyetlerin satış fiyatlarından daha hızlı artması veya düşük marjlı büyük projelerin ağırlık kazanması bu görünümün olası nedenleri arasında.
FAVÖK ise 52,6 milyon TL’den 65,4 milyon TL’ye çıkarak %24,3 büyüdü. Ancak satışların %208,4 arttığı bir dönemde FAVÖK artışının %24,3’te kalması, faaliyet kârlılığında belirgin bir zayıflamaya işaret ediyor. FAVÖK marjı yaklaşık %16,4’ten %6,6’ya geriledi. Bu, şirketin operasyonel giderlerini ve proje maliyetlerini ciro artışı kadar etkin yönetemediğini gösteriyor.
Burada kritik nokta, brüt marjdaki düşüşün FAVÖK marjına daha da sert yansıması. Brüt kâr seviyesindeki daralma, satış ve genel yönetim giderleri gibi faaliyet giderleriyle birleştiğinde operasyonel kâr üzerindeki baskı artmış. Dolayısıyla FORTE’nin önündeki temel finansal hedef yalnızca satışları büyütmek değil, büyümeyi yeniden daha yüksek marjlarla gerçekleştirmek olmalı.
Net dönem kârı geçen yılki 44,3 milyon TL’lik zarardan 9,6 milyon TL kâra döndü. Bu olumlu bir yön değişimi olsa da net kâr marjı yalnızca yaklaşık %1,0 seviyesinde kaldı. Geçen yıl net marj yaklaşık -%13,8 idi. Net kâra geçiş önemli olmakla birlikte, faaliyet kârlılığının zayıfladığı bir çeyrekte bu dönüşümün kalıcı olup olmadığını değerlendirmek için sonraki dönemlerde parasal pozisyon etkisi dışındaki kârlılığa bakmak gerekiyor.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %4,1 artarak 6,8 milyar TL’ye ulaştı. Dönen varlıklar 2,9 milyar TL, duran varlıklar ise 3,9 milyar TL seviyesinde bulunuyor. Varlıkların yaklaşık %57’sinin duran varlıklardan oluşması, şirket bilançosunda uzun vadeli varlıkların önemli bir ağırlığa sahip olduğunu gösteriyor.
Buna karşın net borç 1,5 milyar TL’den 1,7 milyar TL’ye çıkarak %10,8 arttı. Borç artışının toplam varlık büyümesinden daha hızlı olması, bilanço kaldıraç seviyesinin yükseldiğine işaret ediyor. Özkaynaklar ise yalnızca %0,3 artarak 2,7 milyar TL’de kaldı. Böylece net borcun özkaynaklara oranı yaklaşık 0,63 seviyesine geliyor. Bu oran tek başına aşırı yüksek görünmese de özkaynakların yatay kaldığı, net borcun ise arttığı bir dönemde finansal esneklik önceki yıl sonuna göre zayıflamış durumda.
Net borcun FAVÖK’e oranı da yakından izlenmeli. Sadece bu çeyreğin FAVÖK’ünü yıllıklandırdığımızda yaklaşık 6,5 kat seviyesinde bir net borç/FAVÖK oranı ortaya çıkıyor. Ancak şirketin işlerinin dönemsel olması nedeniyle bu yıllıklandırma kesin bir gösterge değil. Yine de mevcut rakam, şirketin borç seviyesinin operasyonel kâra kıyasla yüksek olduğunu ve FAVÖK marjındaki toparlanmanın bilanço açısından kritik önem taşıdığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
FORTE’nin bu dönemde 141,5 milyon TL net parasal pozisyon kazancı elde etmesi, net kâr görünümünün en önemli destekleyicisi oldu. Geçen yıl aynı dönemde 47,0 milyon TL net parasal pozisyon zararı bulunuyordu. Bu değişim, enflasyon muhasebesi uygulamasının şirketin raporlanan kârı üzerindeki etkisinin bir yılda tersine döndüğünü gösteriyor.
Net parasal pozisyon kazancı, şirketin operasyonlarından elde ettiği nakit kâr anlamına gelmez. Enflasyon muhasebesi kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini yansıtan muhasebesel bir sonuçtur. Bu nedenle 141,5 milyon TL’lik kazanç, net kârı desteklese de FAVÖK gibi operasyonel performans göstergeleriyle aynı nitelikte değerlendirilmemeli.
Nitekim FAVÖK 65,4 milyon TL seviyesindeyken net parasal pozisyon kazancı bunun iki katından fazla. Buna rağmen net kârın yalnızca 9,6 milyon TL olması, amortisman, finansman giderleri, vergi ve diğer kalemlerin kârı önemli ölçüde aşağı çektiğini gösteriyor. Net parasal pozisyon etkisi normalleştiğinde şirketin kârlılığının nasıl görüneceği, yatırımcı açısından en kritik takip başlıklarından biri.
Yatırımcı için Ne Anlama Geliyor?
FORTE’nin ilk çeyrek performansı, yüksek satış büyümesi ile zayıflayan marjların aynı anda görüldüğü karmaşık bir tablo sunuyor.
- Fırsat tarafında, satışların enflasyonun belirgin şekilde üzerinde büyümesi ve şirketin zarar bölgesinden kâra geçmesi öne çıkıyor.
- Risk tarafında, brüt kâr marjının %25,5’ten %15,4’e, FAVÖK marjının ise %16,4’ten %6,6’ya gerilemesi bulunuyor.
- Net borcun 1,7 milyar TL’ye yükselmesi ve özkaynakların yatay kalması, büyümenin bilanço üzerinde daha fazla finansman ihtiyacı yarattığını gösteriyor.
- Net kârın önemli bölümünün 141,5 milyon TL’lik net parasal pozisyon kazancıyla desteklenmesi, kâr kalitesinin sonraki dönemlerde ayrıca sınanmasını gerektiriyor.
Özetle, FORTE için hikâyenin güçlü tarafı satış büyümesi; zayıf tarafı ise bu büyümenin henüz yeterli operasyonel marj yaratmaması. Önümüzdeki çeyreklerde yatırımcıların özellikle brüt marjın toparlanıp toparlanmadığına, FAVÖK’ün satışlarla birlikte büyüyüp büyümediğine, net borcun kontrol altına alınıp alınmadığına ve net parasal pozisyon etkisi olmadan şirketin kâr üretebilme gücüne odaklanması gerekiyor. Yatırım tavsiyesi değildir.