
Açılış
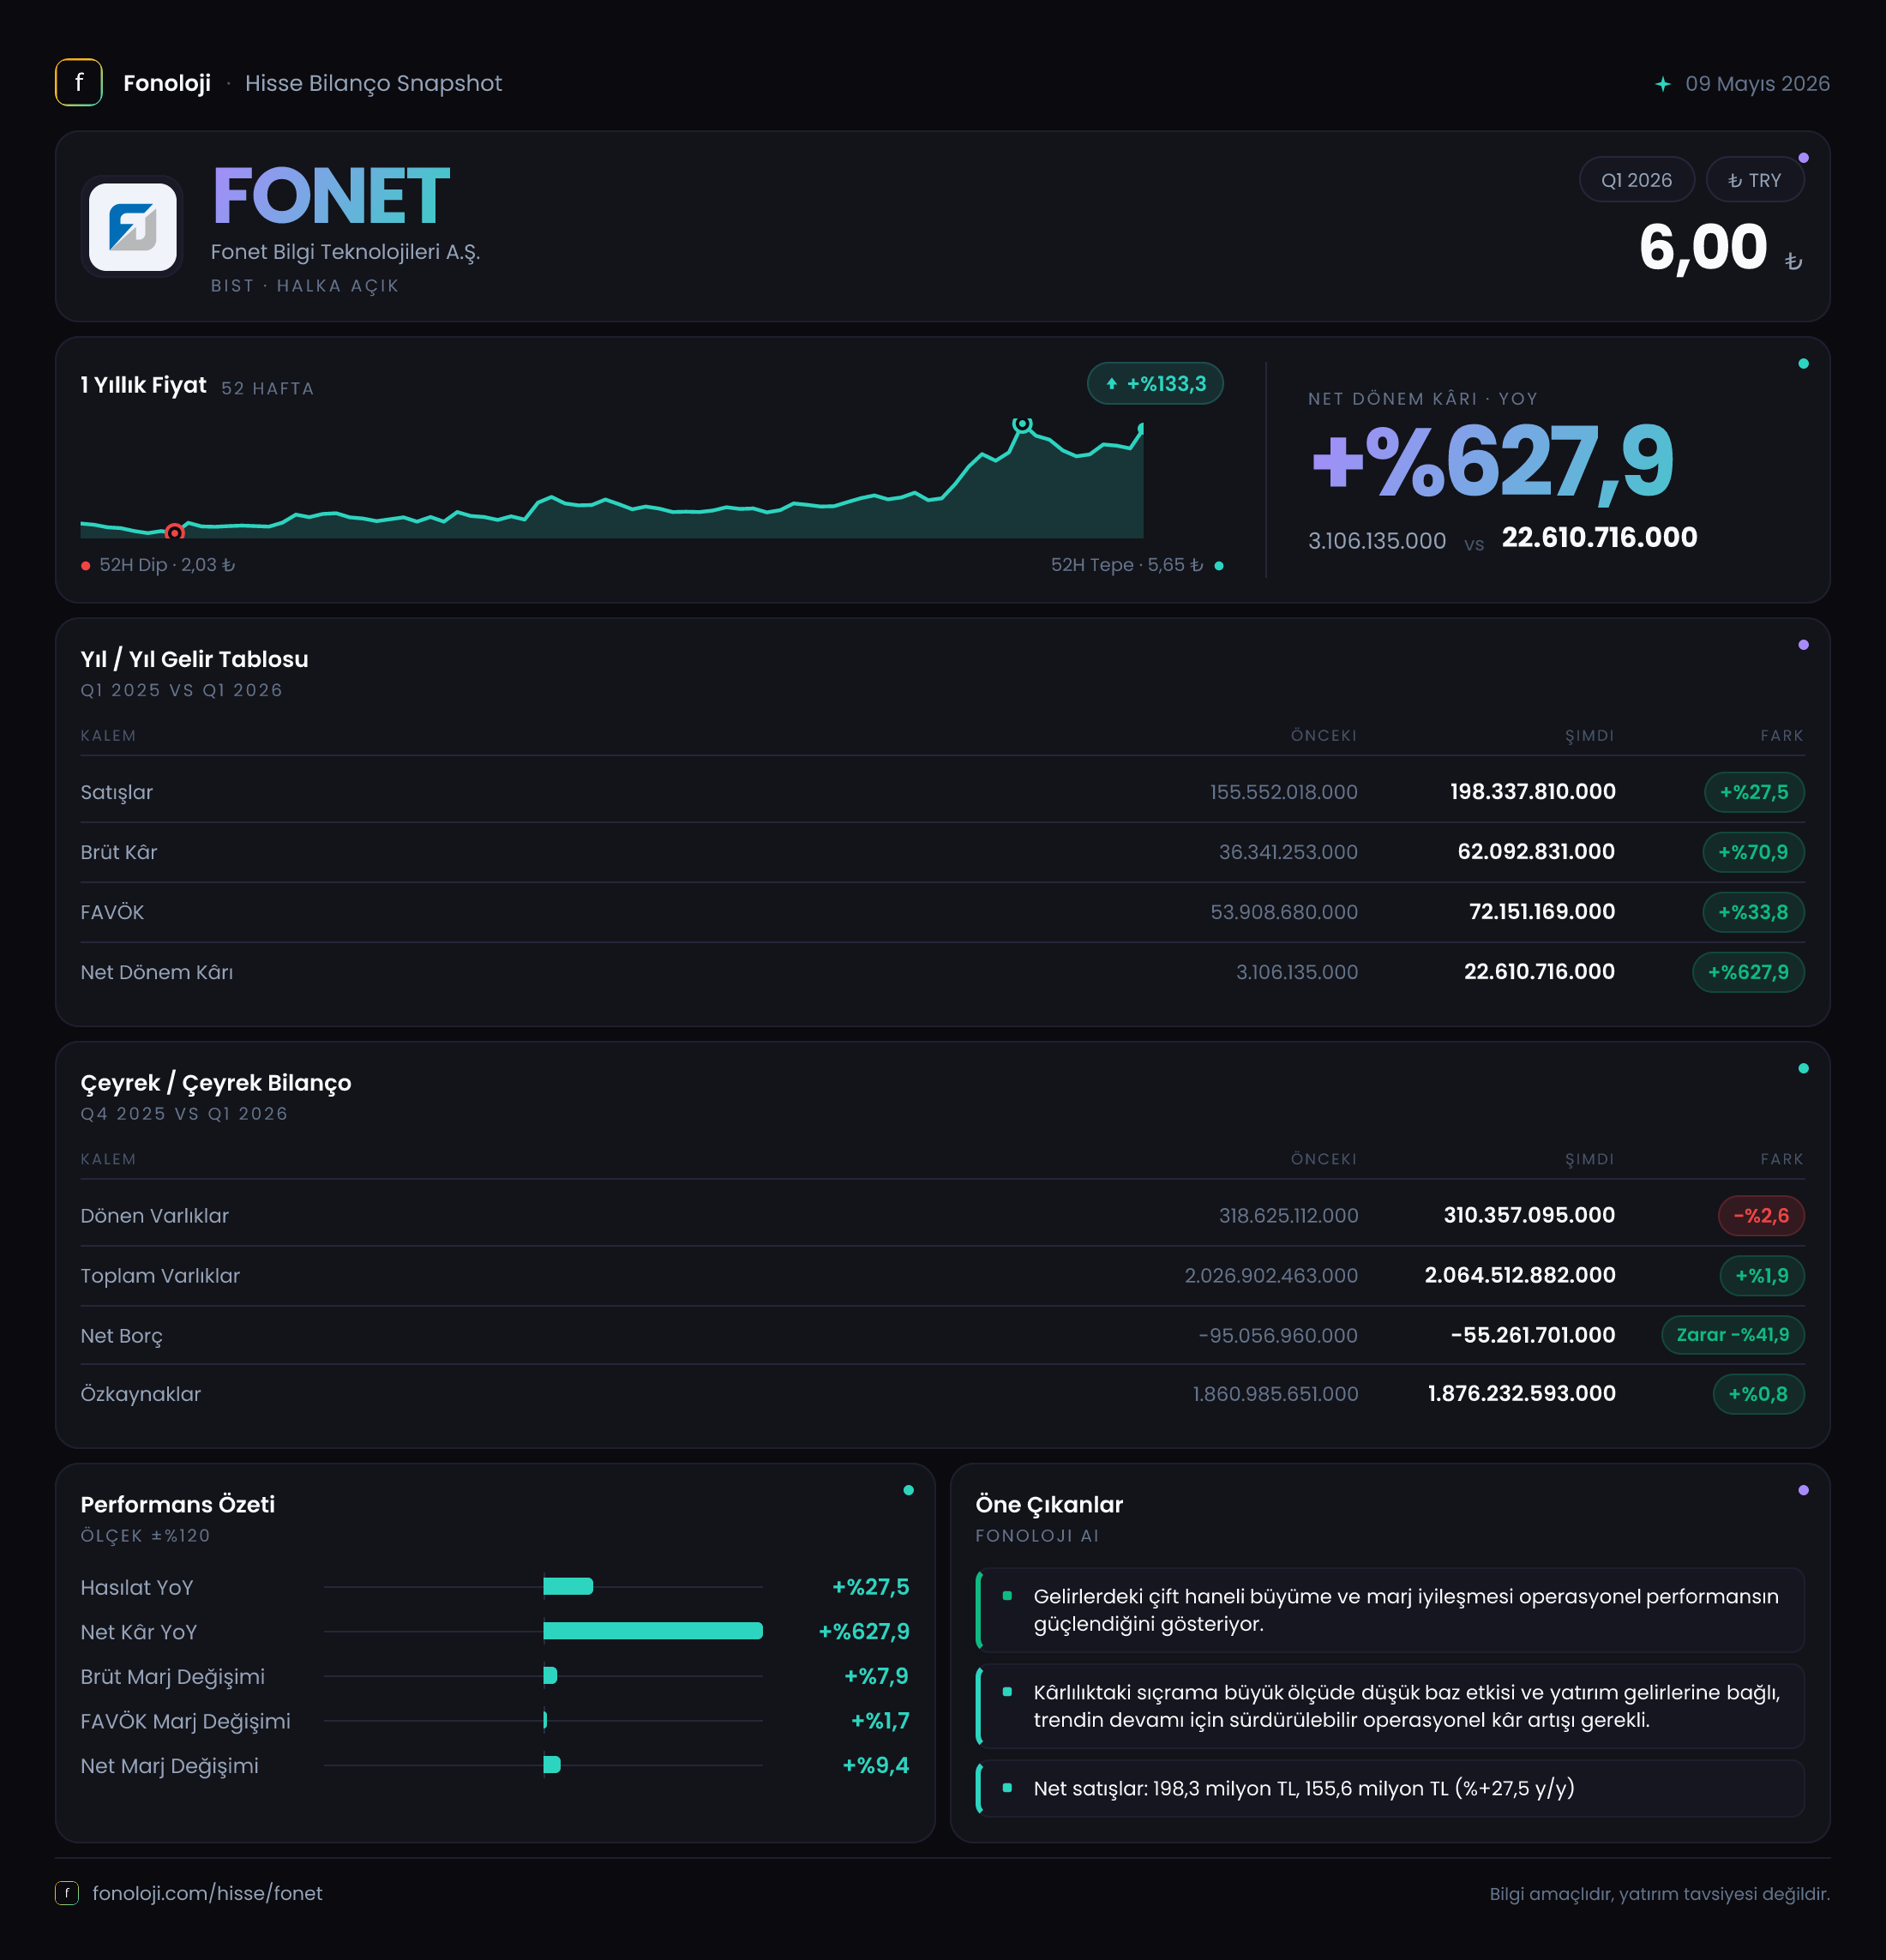
FONET Bilgi Teknolojileri, sağlık başta olmak üzere kamu ve kurumsal müşterilere bilgi teknolojileri çözümleri sunan bir yazılım şirketi. 2026/3AB sonuçlarının ana mesajı, satış büyümesinden çok brüt kârlılık ve net kârda yaşanan belirgin iyileşme. Şirketin satışları geçen yılın aynı çeyreğine göre %27,5 artarak 198,3 milyon TL’ye yükselirken, brüt kâr %70,9, net dönem kârı ise %627,9 büyüdü. Bununla birlikte, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında satış büyümesi reel açıdan sınırlı kalıyor; sonuçların asıl güçlü tarafı marj genişlemesi ve faaliyet kârlılığındaki artış.
Satış Hikayesi
FONET’in ilk çeyrek satışları 155,6 milyon TL’den 198,3 milyon TL’ye çıktı. Yıllık bazda 42,7 milyon TL tutarındaki artış, nominal olarak anlamlı görünse de enflasyonun üzerinde bir büyüme yaratmıyor. Enflasyonun %30’un üzerinde olduğu bir ortamda, satışların %27,5 artması, şirketin reel gelir hacminde sınırlı bir daralma veya en azından belirgin bir reel ivme eksikliği yaşanmış olabileceğini gösteriyor.
Burada önemli ayrım, satış performansı ile kârlılık performansının aynı yönde ilerlememesi. Gelirlerdeki artış görece sınırlıyken brüt kârın 36,3 milyon TL’den 62,1 milyon TL’ye çıkması, şirketin proje karmasında, fiyatlama gücünde veya maliyet yapısında iyileşme olduğunu gösteriyor. Brüt kâr artışı satış büyümesinin yaklaşık iki buçuk katına ulaşmış durumda. Bu, FONET’in daha yüksek katma değerli işlere ağırlık vermesi veya bazı maliyetlerin satışlara oranla daha yavaş artması açısından olumlu bir sinyal.
Ancak çeyreklik karşılaştırma için elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinin bir önceki çeyreğe göre ivme kazanıp kazanmadığını, mevsimselliğin etkisini veya yılın geri kalanına nasıl bir başlangıç yaptığını henüz ölçemiyoruz. Bu değerlendirme için sonraki çeyrekleri beklemek gerekiyor.
Kârlılık
Şirketin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %23,3 seviyesinden %31,3’e yükseldi. Yaklaşık 8 puanlık bu genişleme, satış büyümesinden daha önemli bir gelişme. Çünkü yüksek enflasyon ortamında nominal gelir artışı tek başına yeterli değil; şirketin fiyat artışlarını maliyetlerine yansıtabilmesi ve mümkünse maliyet artışlarının üzerinde fiyatlama yapabilmesi gerekiyor. FONET’in brüt marjındaki gelişim, ilk çeyrekte bu açıdan güçlü bir tablo ortaya koyuyor.
FAVÖK ise 53,9 milyon TL’den 72,2 milyon TL’ye yükselerek %33,8 büyüdü. FAVÖK marjı da yaklaşık %34,6’dan %36,4’e çıktı. Bu artış, şirketin operasyonel kârlılığında da iyileşme olduğunu gösteriyor. FAVÖK büyümesi satış büyümesinin üzerinde; yani FONET yalnızca daha fazla satış yapmamış, satışlardan elde ettiği operasyonel kazancı da artırmış.
Bununla birlikte, verilen tabloda FAVÖK’ün 72,2 milyon TL ile brüt kâr olan 62,1 milyon TL’nin üzerinde olduğu görülüyor. Normal muhasebe sunumunda FAVÖK’ün brüt kârdan yüksek olması alışılmış bir durum değildir; bu fark, gelir tablosundaki diğer faaliyet gelirlerinin veya kullanılan FAVÖK tanımının ayrıca incelenmesini gerektirir. Dolayısıyla marj iyileşmesi olumlu olsa da, yatırımcıların FAVÖK hesaplamasının hangi kalemleri içerdiğini finansal dipnotlardan kontrol etmesi önemli.
Net dönem kârı 3,1 milyon TL’den 22,6 milyon TL’ye çıkarak 19,5 milyon TL arttı. Net kâr marjı da yaklaşık %2,0’dan %11,4’e yükseldi. Faaliyet kârlılığındaki iyileşme net kâra güçlü biçimde yansımış. Ancak net parasal pozisyonun geçen yılki 2,1 milyon TL kazançtan 13,1 milyon TL kayba dönmesi, kâr artışını sınırlayan bir unsur olmuş. Buna rağmen net kârın bu kadar güçlü yükselmesi, operasyonel performansın enflasyon muhasebesi kaynaklı etkinin önüne geçtiğini gösteriyor.
| Gösterge | 2025/3 | 2026/3 | Yorum | |---|---:|---:|---| | Satışlar | 155,6 mn TL | 198,3 mn TL | %27,5 artış; enflasyon karşısında reel büyüme sınırlı | | Brüt kâr marjı | %23,3 | %31,3 | Yaklaşık 8 puan iyileşme | | FAVÖK marjı | %34,6 | %36,4 | Operasyonel marj genişlemesi | | Net kâr marjı | %2,0 | %11,4 | Kârlılıkta belirgin toparlanma |
Bilanço Sağlığı
FONET’in toplam varlıkları yıl sonuna göre %1,9 artarak yaklaşık 2,1 milyar TL’ye ulaştı. Duran varlıklar 1,7 milyar TL’den 1,8 milyar TL’ye yükselirken, dönen varlıklar 318,6 milyon TL’den 310,4 milyon TL’ye geriledi. Bu yapı, şirket bilançosunda duran varlıkların ağırlığının yüksek olduğunu gösteriyor. Dönen varlıklardaki sınırlı düşüş, ilk bakışta likiditeyi bir miktar zayıflatsa da tek başına kısa vadeli ödeme riski anlamına gelmez; nakit, ticari alacak ve diğer dönen varlıkların ayrıntısı ayrıca incelenmeli.
Özkaynaklar 1,9 milyar TL seviyesinde korunarak yalnızca %0,8 arttı. Toplam varlıkların büyük bölümünün özkaynaklarla finanse edilmesi, FONET’in bilanço kaldıraç riskinin düşük olduğuna işaret ediyor. Şirketin net borcu ise -55,3 milyon TL. Negatif net borç, şirketin finansal borçlarından daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu ifade eder.
Bununla birlikte net nakit pozisyonu yıl sonundaki -95,1 milyon TL’den -55,3 milyon TL’ye gerilemiş. Başka bir ifadeyle şirketin net nakdi yaklaşık 39,8 milyon TL azalmış. Borçluluk halen sorun değil; ancak nakit tamponunun küçülmesi izlenmesi gereken bir bilanço hareketi. Mevcut net borç/FAVÖK oranı yaklaşık -0,8x seviyesinde; bu da operasyonel kâra kıyasla borç değil, net nakit bulunduğunu teyit ediyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında FONET’in net parasal pozisyonu geçen yılın aynı dönemindeki +2,1 milyon TL kazançtan -13,1 milyon TL kayba dönmüş. 15,2 milyon TL’lik bu negatif değişim, şirketin enflasyon muhasebesinden bu çeyrekte kâr değil zarar yönünde etkilendiğini gösteriyor.
Bu kalem, operasyonel faaliyetlerden doğan bir performans göstergesi değil. Şirketin parasal varlıkları ile parasal yükümlülüklerinin enflasyon karşısındaki yapısından kaynaklanıyor. Yüksek enflasyon ortamında nakit ve benzeri parasal varlık taşıyan şirketler satın alma gücü kaybederken, net parasal borç pozisyonundaki şirketler teorik olarak kazanç sağlayabiliyor. FONET’te bu çeyrekteki 13,1 milyon TL’lik kayıp, operasyonel kârlılığın güçlü olmasına rağmen net kârı aşağı çeken bir unsur olmuş.
Bu nedenle yatırımcı, net kârı değerlendirirken faaliyet kârı ile TAS 29 etkisini ayırmalı. FONET’in bu çeyrekteki net kâr performansı, negatif parasal pozisyona rağmen güçlü kalmış durumda.
Yatırımcı için Ne Anlama Geliyor?
FONET’in 2026/3AB sonuçları, satış büyümesinden çok marj kalitesi ve kârlılık dönüşümü açısından olumlu. Brüt kâr marjının %23,3’ten %31,3’e, net kâr marjının ise %2,0’dan %11,4’e yükselmesi, şirketin aynı ciro tabanından daha fazla kâr üretebildiğini gösteriyor. Net nakit pozisyonu ve yüksek özkaynak oranı da finansal riski sınırlıyor.
Buna karşılık üç noktaya dikkat edilmeli:
- Satış büyümesi %27,5 ile enflasyonun altında kalıyor; reel büyüme henüz güçlü değil.
- Net nakit yıl başından bu yana azaldı; bu eğilim devam ederse bilanço tamponu zayıflayabilir.
- FAVÖK’ün brüt kârın üzerinde görünmesi nedeniyle kârlılık kalemlerinin dipnotlardan doğrulanması gerekiyor.
Özetle FONET, ilk çeyrekte operasyonel marjları belirgin biçimde iyileşen, düşük borçlulukla çalışan ve net kârını güçlü artıran bir görünüm sergiliyor. Şirketin yatırım hikâyesinin sürdürülebilirliği ise bundan sonra satışların enflasyonun üzerinde büyüyüp büyümeyeceğine, marjların korunmasına ve net nakit pozisyonundaki gerilemenin durup durmayacağına bağlı olacak. Yatırım tavsiyesi değildir.