
Açılış
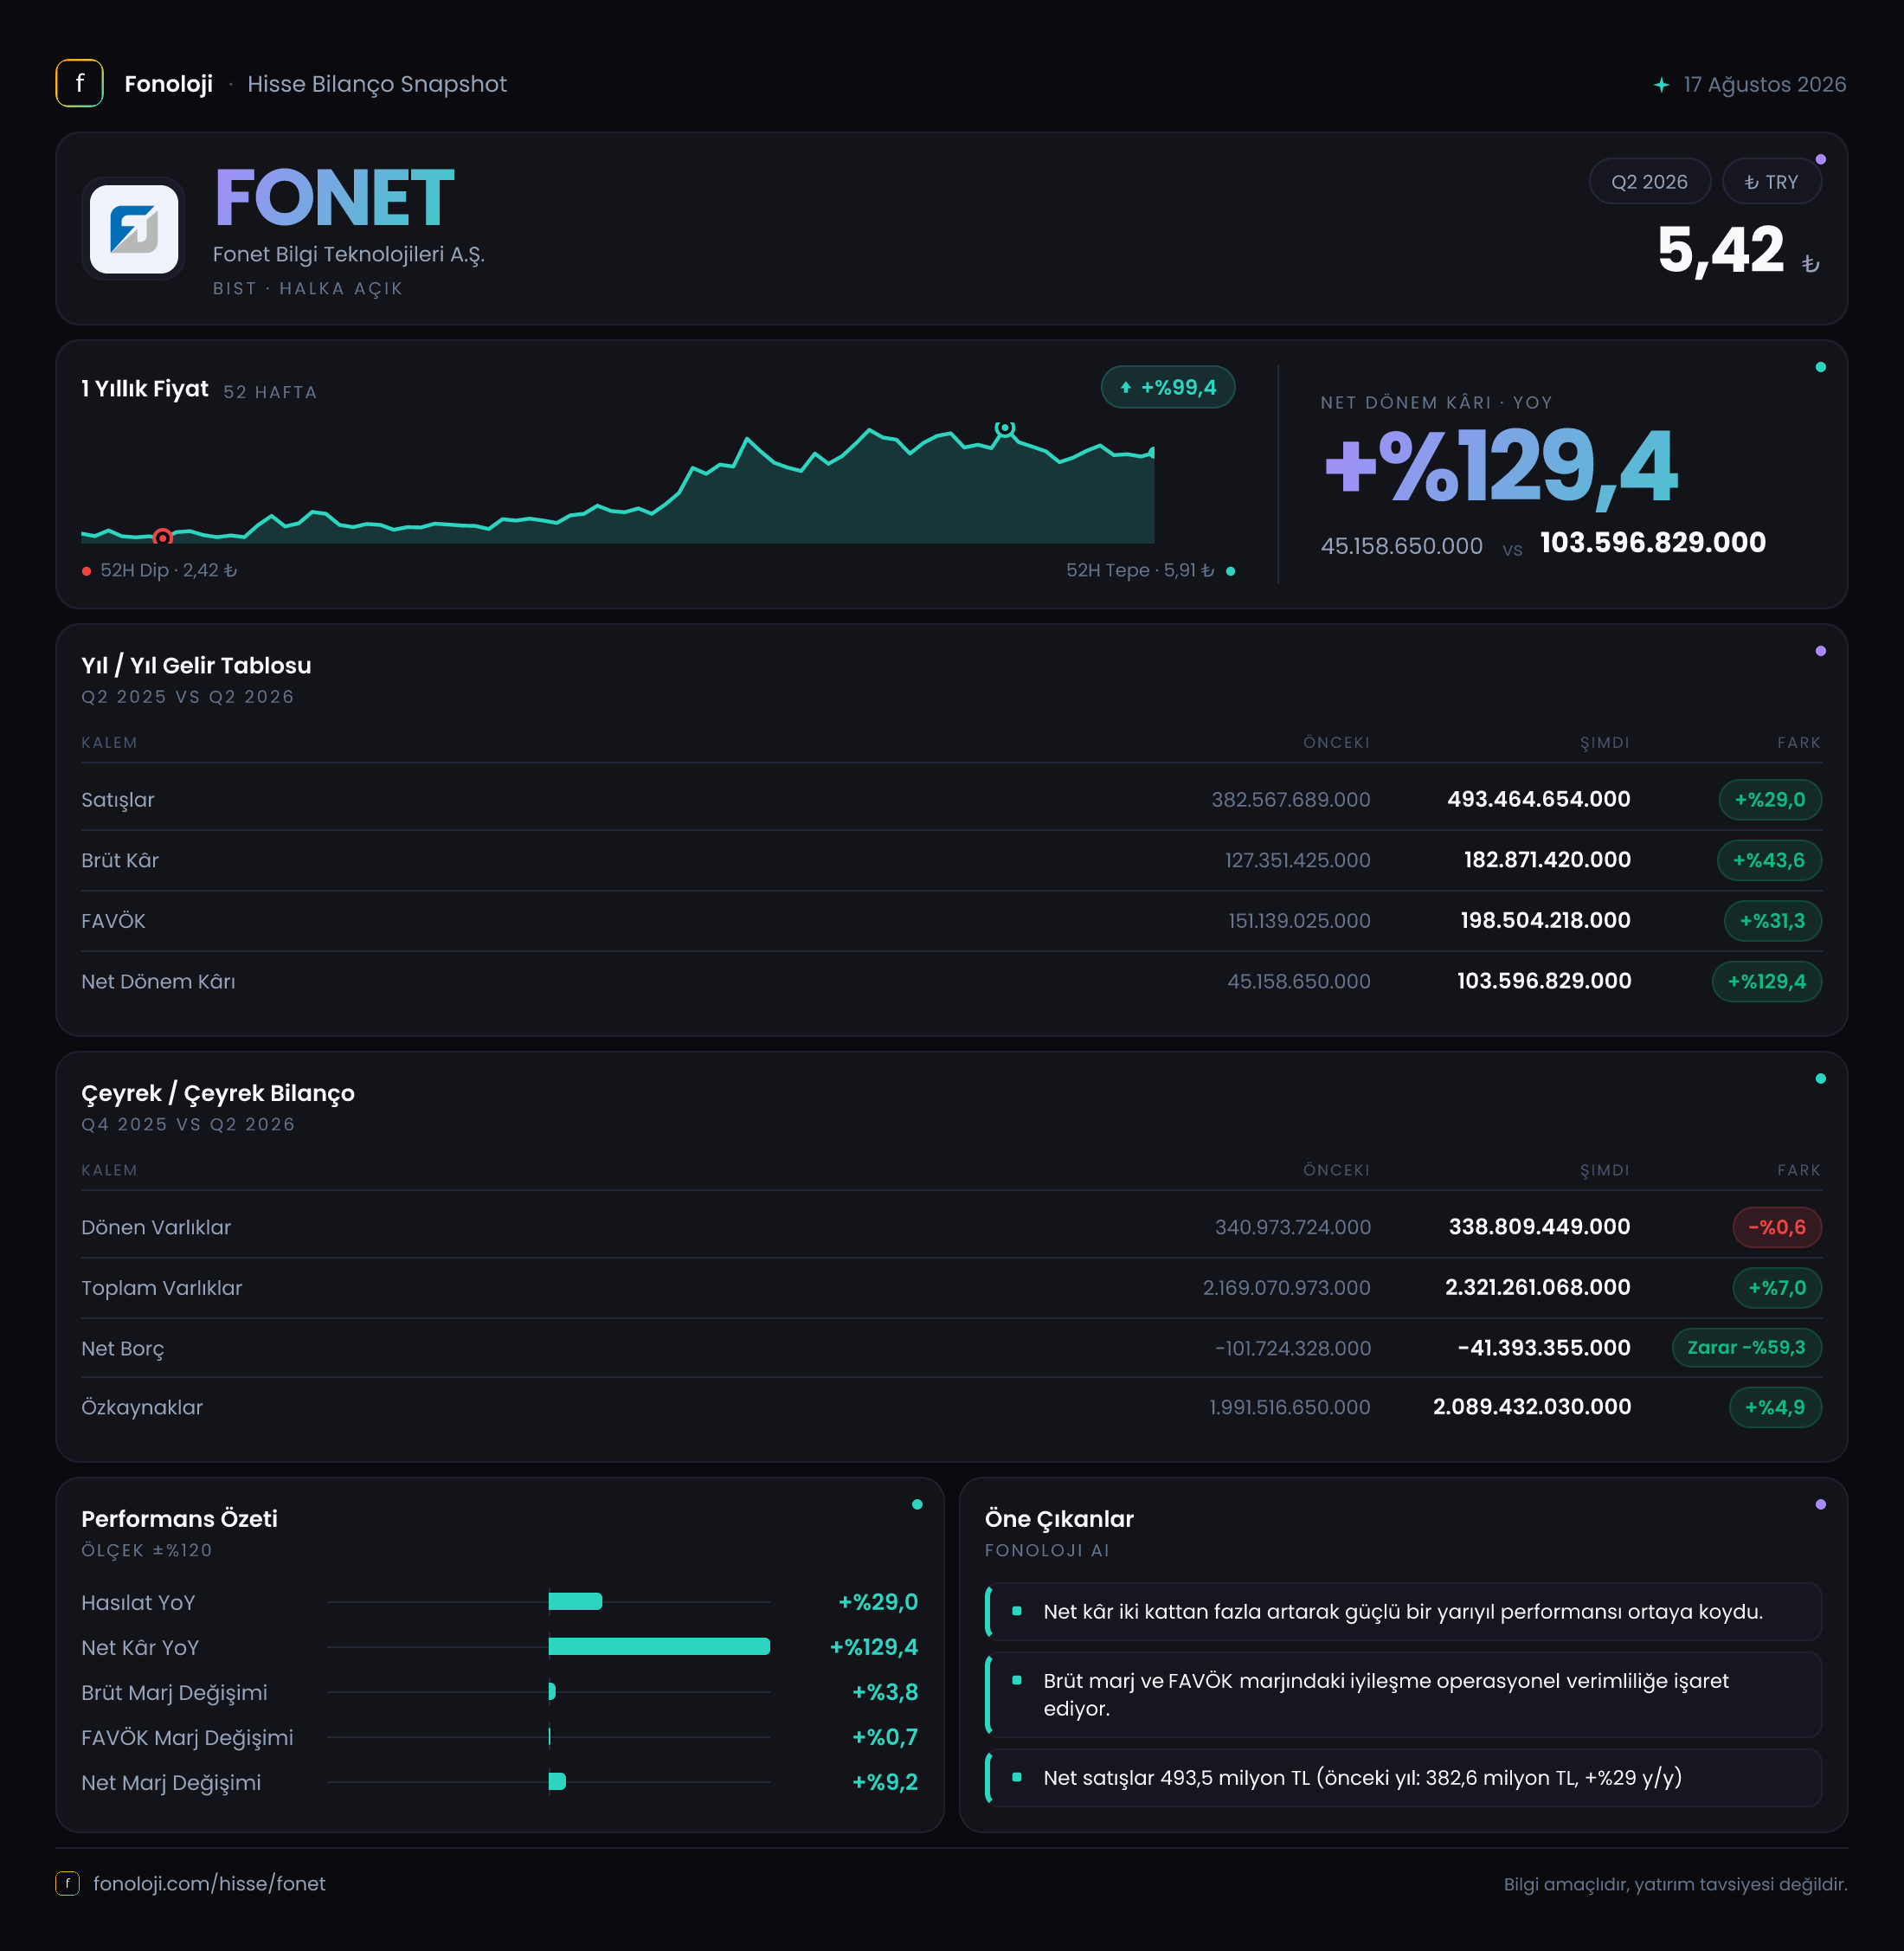
FONET Bilgi Teknolojileri, sağlık başta olmak üzere kurumsal yazılım ve bilgi teknolojileri çözümleri sunan bir şirket olarak 2026/6AB döneminde operasyonel büyümesini sürdürdü. Satışlar geçen yılın aynı dönemine göre %29 artarak 493,5 milyon TL’ye, net dönem kârı ise %129,4 yükselerek 103,6 milyon TL’ye ulaştı. İlk bakışta kârlılık tarafındaki sıçrama oldukça güçlü görünüyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesinin reel olarak ne ölçüde anlamlı olduğunu ayrıca değerlendirmek gerekiyor. Bu dönemin ana hikâyesi, satışlardan çok marj iyileşmesi ve net kârdaki güçlü toparlanma oldu.
Satış Hikayesi
FONET’in satışları 382,6 milyon TL’den 493,5 milyon TL’ye yükseldi. Bu, nominal olarak %29’luk bir büyümeye karşılık geliyor ve şirketin müşteri sözleşmeleri, yazılım hizmetleri veya proje teslimlerinden oluşan gelir tabanını genişlettiğini gösteriyor. Ancak bu büyüme, mevcut enflasyon ortamında kritik bir sınırda duruyor: Türkiye’de yıllık enflasyonun %30’un üzerinde olduğu bir dönemde, %29’luk ciro artışı reel olarak yatay veya hafif negatif bir performansa işaret edebilir.
Başka bir ifadeyle FONET, nominal gelirini korumuş ve artırmış olsa da şirketin gerçek anlamda daha fazla yazılım lisansı, hizmet veya katma değer üretip üretmediğini yalnızca bu veriyle kesin olarak söylemek mümkün değil. Reel büyümeyi değerlendirebilmek için kullanıcı sayısı, sözleşme adedi, yeni proje kazanımları, tekrar eden gelirlerin toplam satış içindeki payı ve fiyat artışlarının müşteri kaybına yol açıp açmadığı gibi operasyonel göstergeler gerekli.
Bununla birlikte satış büyümesinin altında kârlılık daha hızlı gelişmiş durumda. Brüt kârın %43,6 artarak 182,9 milyon TL’ye yükselmesi, FONET’in gelirlerini daha yüksek marjlı ürün veya hizmetlerden elde etmiş olabileceğini gösteriyor. Fakat çeyreklik trend verisi bulunmadığı için bu iyileşmenin yılın hangi döneminde gerçekleştiğini ve devamlılık taşıyıp taşımadığını şu aşamada değerlendiremiyoruz. Şirketin sonraki ara dönem raporlarında büyümenin hızlanıp hızlanmadığı özellikle izlenmeli.
Kârlılık
FONET’in brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %33,3 seviyesinden %37,1’e yükseldi. Yaklaşık 3,8 puanlık bu artış, satışların maliyetine kıyasla daha kontrollü bir seyir olduğunu gösteriyor. Enflasyonist ortamda maliyetler hızlı yükselirken brüt marjın genişlemesi, şirketin fiyatlama gücünün bulunduğuna veya gelir karmasının daha yüksek kârlı işlere kaydığına işaret edebilir.
FAVÖK ise 151,1 milyon TL’den 198,5 milyon TL’ye çıkarak %31,3 büyüdü. FAVÖK marjı geçen yıl yaklaşık %39,5 iken bu dönemde %40,2’ye yükseldi. Dolayısıyla operasyonel kârlılık korunmuş ve sınırlı da olsa iyileşmiş durumda. Ancak FAVÖK büyümesi, satış büyümesinden yalnızca sınırlı ölçüde daha yüksek. Enflasyonun %30’un üzerinde olduğu düşünüldüğünde, FAVÖK’ün nominal olarak artmasına rağmen reel operasyonel büyümenin güçlü olmadığını belirtmek gerekir.
Burada dikkat çeken nokta, FAVÖK’ün verilen tabloda brüt kârdan daha yüksek görünmesi. Bu durum, kullanılan FAVÖK tanımında bazı faaliyet gelirlerinin veya yeniden sınıflandırmaların etkili olabileceğini düşündürüyor; ancak ayrıntılı dipnotlar olmadığı için bu farkın nedenini kesinleştirmek mümkün değil. Bu nedenle marj değerlendirmesinde şirketin kendi finansal tablo tanımları esas alınmalı.
Net dönem kârı ise 45,2 milyon TL’den 103,6 milyon TL’ye yükselerek iki kattan fazla arttı. Net kâr marjı da yaklaşık %11,8’den %21,0’a çıktı. Bu artış, brüt kâr ve FAVÖK’teki iyileşmenin çok üzerinde. Net parasal pozisyon zararının 38,2 milyon TL’den 24,9 milyon TL’ye gerilemesi de net kârı desteklemiş görünüyor. Buna rağmen şirket hâlâ enflasyon muhasebesi nedeniyle net parasal pozisyon tarafında zarar yazıyor. Net kârdaki sıçramanın ne kadarının faaliyet performansından, ne kadarının finansman, vergi veya diğer faaliyet dışı kalemlerden kaynaklandığını ayrıştırmak için daha detaylı gelir tablosu gerekiyor.
| Gösterge | 2026/6AB | Önceki yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 493,5 mn TL | 382,6 mn TL | Nominal büyüme güçlü, reel büyüme enflasyon nedeniyle sınırlı | | Brüt kâr marjı | %37,1 | %33,3 | Maliyetlere göre fiyatlama veya gelir karması iyileşmiş | | FAVÖK marjı | %40,2 | %39,5 | Operasyonel marj korunmuş, hafif genişlemiş | | Net kâr marjı | %21,0 | %11,8 | Net kârda belirgin toparlanma | | Net parasal pozisyon | -24,9 mn TL | -38,2 mn TL | Enflasyon muhasebesi zararı azalmış |
Bilanço Sağlığı
FONET’in toplam varlıkları önceki yıl sonuna göre %7 artarak yaklaşık 2,3 milyar TL’ye ulaştı. Bu artışın ana kaynağı dönen varlıklar değil, duran varlıklar oldu. Dönen varlıklar 341,0 milyon TL’den 338,8 milyon TL’ye gerileyerek yatay kaldı. Bu tablo, kısa vadeli likidite kaynaklarında belirgin bir genişleme olmadığını gösteriyor.
Duran varlıklar ise %8,4 artışla yaklaşık 2,0 milyar TL’ye yükseldi. Artışın niteliği, maddi olmayan duran varlıklar, yazılım yatırımları, aktifleştirilen geliştirme maliyetleri veya diğer uzun vadeli kalemlerin hangisinden geldiğine bağlı olarak farklı anlam taşıyabilir. FONET gibi teknoloji şirketlerinde duran varlıkların önemli bölümü maddi olmayan varlıklardan oluşabileceği için, yatırımcıların bu kalemlerin amortisman ve değer düşüklüğü riskini izlemesi gerekiyor.
Özkaynaklar %4,9 artarak 2,1 milyar TL’ye çıkmış durumda. Net kârın 103,6 milyon TL olduğu bir dönemde özkaynak artışının daha sınırlı kalması; temettü, diğer kapsamlı gelir etkileri veya enflasyon muhasebesi kaynaklı düzeltmeler gibi kalemlerin bulunduğunu düşündürüyor. Ancak bu kalemler paylaşılmadığı için kesin bir neden belirtilemez.
Net borç tarafında ise şirket hâlâ borçlu değil, net nakit pozisyonunda. Net borç, önceki yıl sonundaki -101,7 milyon TL’den -41,4 milyon TL’ye geldi. Eksi net borç, nakit ve nakit benzeri varlıkların finansal borçlardan yüksek olduğu anlamına gelir. Ancak net nakit tamponu 60,3 milyon TL azalmış durumda. Bu nedenle bilanço güçlü kalmaya devam etse de nakit fazlası önceki döneme kıyasla zayıflamış. Net borç/FAVÖK rasyosu teknik olarak negatif olsa da, net nakit miktarındaki düşüş gelecek dönem yatırımları ve işletme sermayesi hareketleri açısından izlenmeli.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi kapsamında FONET, bu dönemde 24,9 milyon TL net parasal pozisyon zararı kaydetti. Geçen yıl aynı dönemdeki zarar 38,2 milyon TL seviyesindeydi. Zararın yaklaşık 13,3 milyon TL azalması, enflasyon muhasebesinin net kâr üzerindeki olumsuz etkisinin hafiflediğini gösteriyor.
Net parasal pozisyon zararı, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki dengesinden kaynaklanır. Nakit ve alacakları borçlarından yüksek olan şirketler yüksek enflasyon ortamında satın alma gücü kaybı nedeniyle zarar yazabilir. FONET’in net nakit pozisyonunda olmasıyla bu zarar arasında doğrudan bir çelişki bulunmuyor; bilanço kalemlerinin vadesi, parasal olmayan varlıkların yapısı ve dönem içindeki hareketleri sonucu toplam etki net parasal zarar şeklinde oluşabilir.
Zararın azalması net kârı desteklemiş olsa da şirket henüz bu kalemde pozitif katkı elde etmiyor. Bu nedenle gelecek dönemlerde net kârın kalitesini değerlendirirken faaliyet kârı ile TAS 29 etkisini ayrı izlemek önemli olacak.
Yatırımcı için Ne Anlama Geliyor?
FONET’in 2026/6AB sonuçları, operasyonel marjların korunduğu, brüt kârlılığın iyileştiği ve net kârın güçlü biçimde toparlandığı bir tablo ortaya koyuyor. Özellikle brüt kâr marjının %33,3’ten %37,1’e yükselmesi ve net kâr marjının %21’e ulaşması, şirketin yalnızca ciro büyütmediğini, satışlarını daha verimli şekilde kâra dönüştürdüğünü gösteriyor.
Bununla birlikte satış büyümesinin %29’da kalması, yüksek enflasyon karşısında reel büyüme açısından soru işareti yaratıyor. Net kârdaki güçlü artışın sürdürülebilirliği de ayrıntılı faaliyet dışı kalemlere bağlı. Ayrıca net nakit pozisyonu korunmasına rağmen 101,7 milyon TL’den 41,4 milyon TL’ye gerilemiş durumda. Yatırımcıların önümüzdeki dönemlerde şu başlıkları izlemesi gerekiyor:
- Satış büyümesinin enflasyonu aşarak reel büyümeye dönüşüp dönüşmediği,
- Brüt ve FAVÖK marjlarının mevcut seviyelerini koruyup korumadığı,
- Net parasal pozisyon zararının azalmaya devam edip etmediği,
- Net nakit pozisyonundaki gerilemenin geçici mi kalıcı mı olduğu,
- Duran varlık artışının yeni yatırımlardan mı, muhasebesel değerlemelerden mi kaynaklandığı.
Sonuç olarak FONET’te bilanço hâlâ güçlü ve şirket net nakit pozisyonunu koruyor. Kârlılık tarafındaki iyileşme olumlu; ancak büyümenin enflasyona göre reel niteliği ve net kâr artışının hangi kalemlerden oluştuğu, hikâyenin devamlılığını belirleyecek temel unsurlar olacak. Yatırım tavsiyesi değildir.