
Açılış
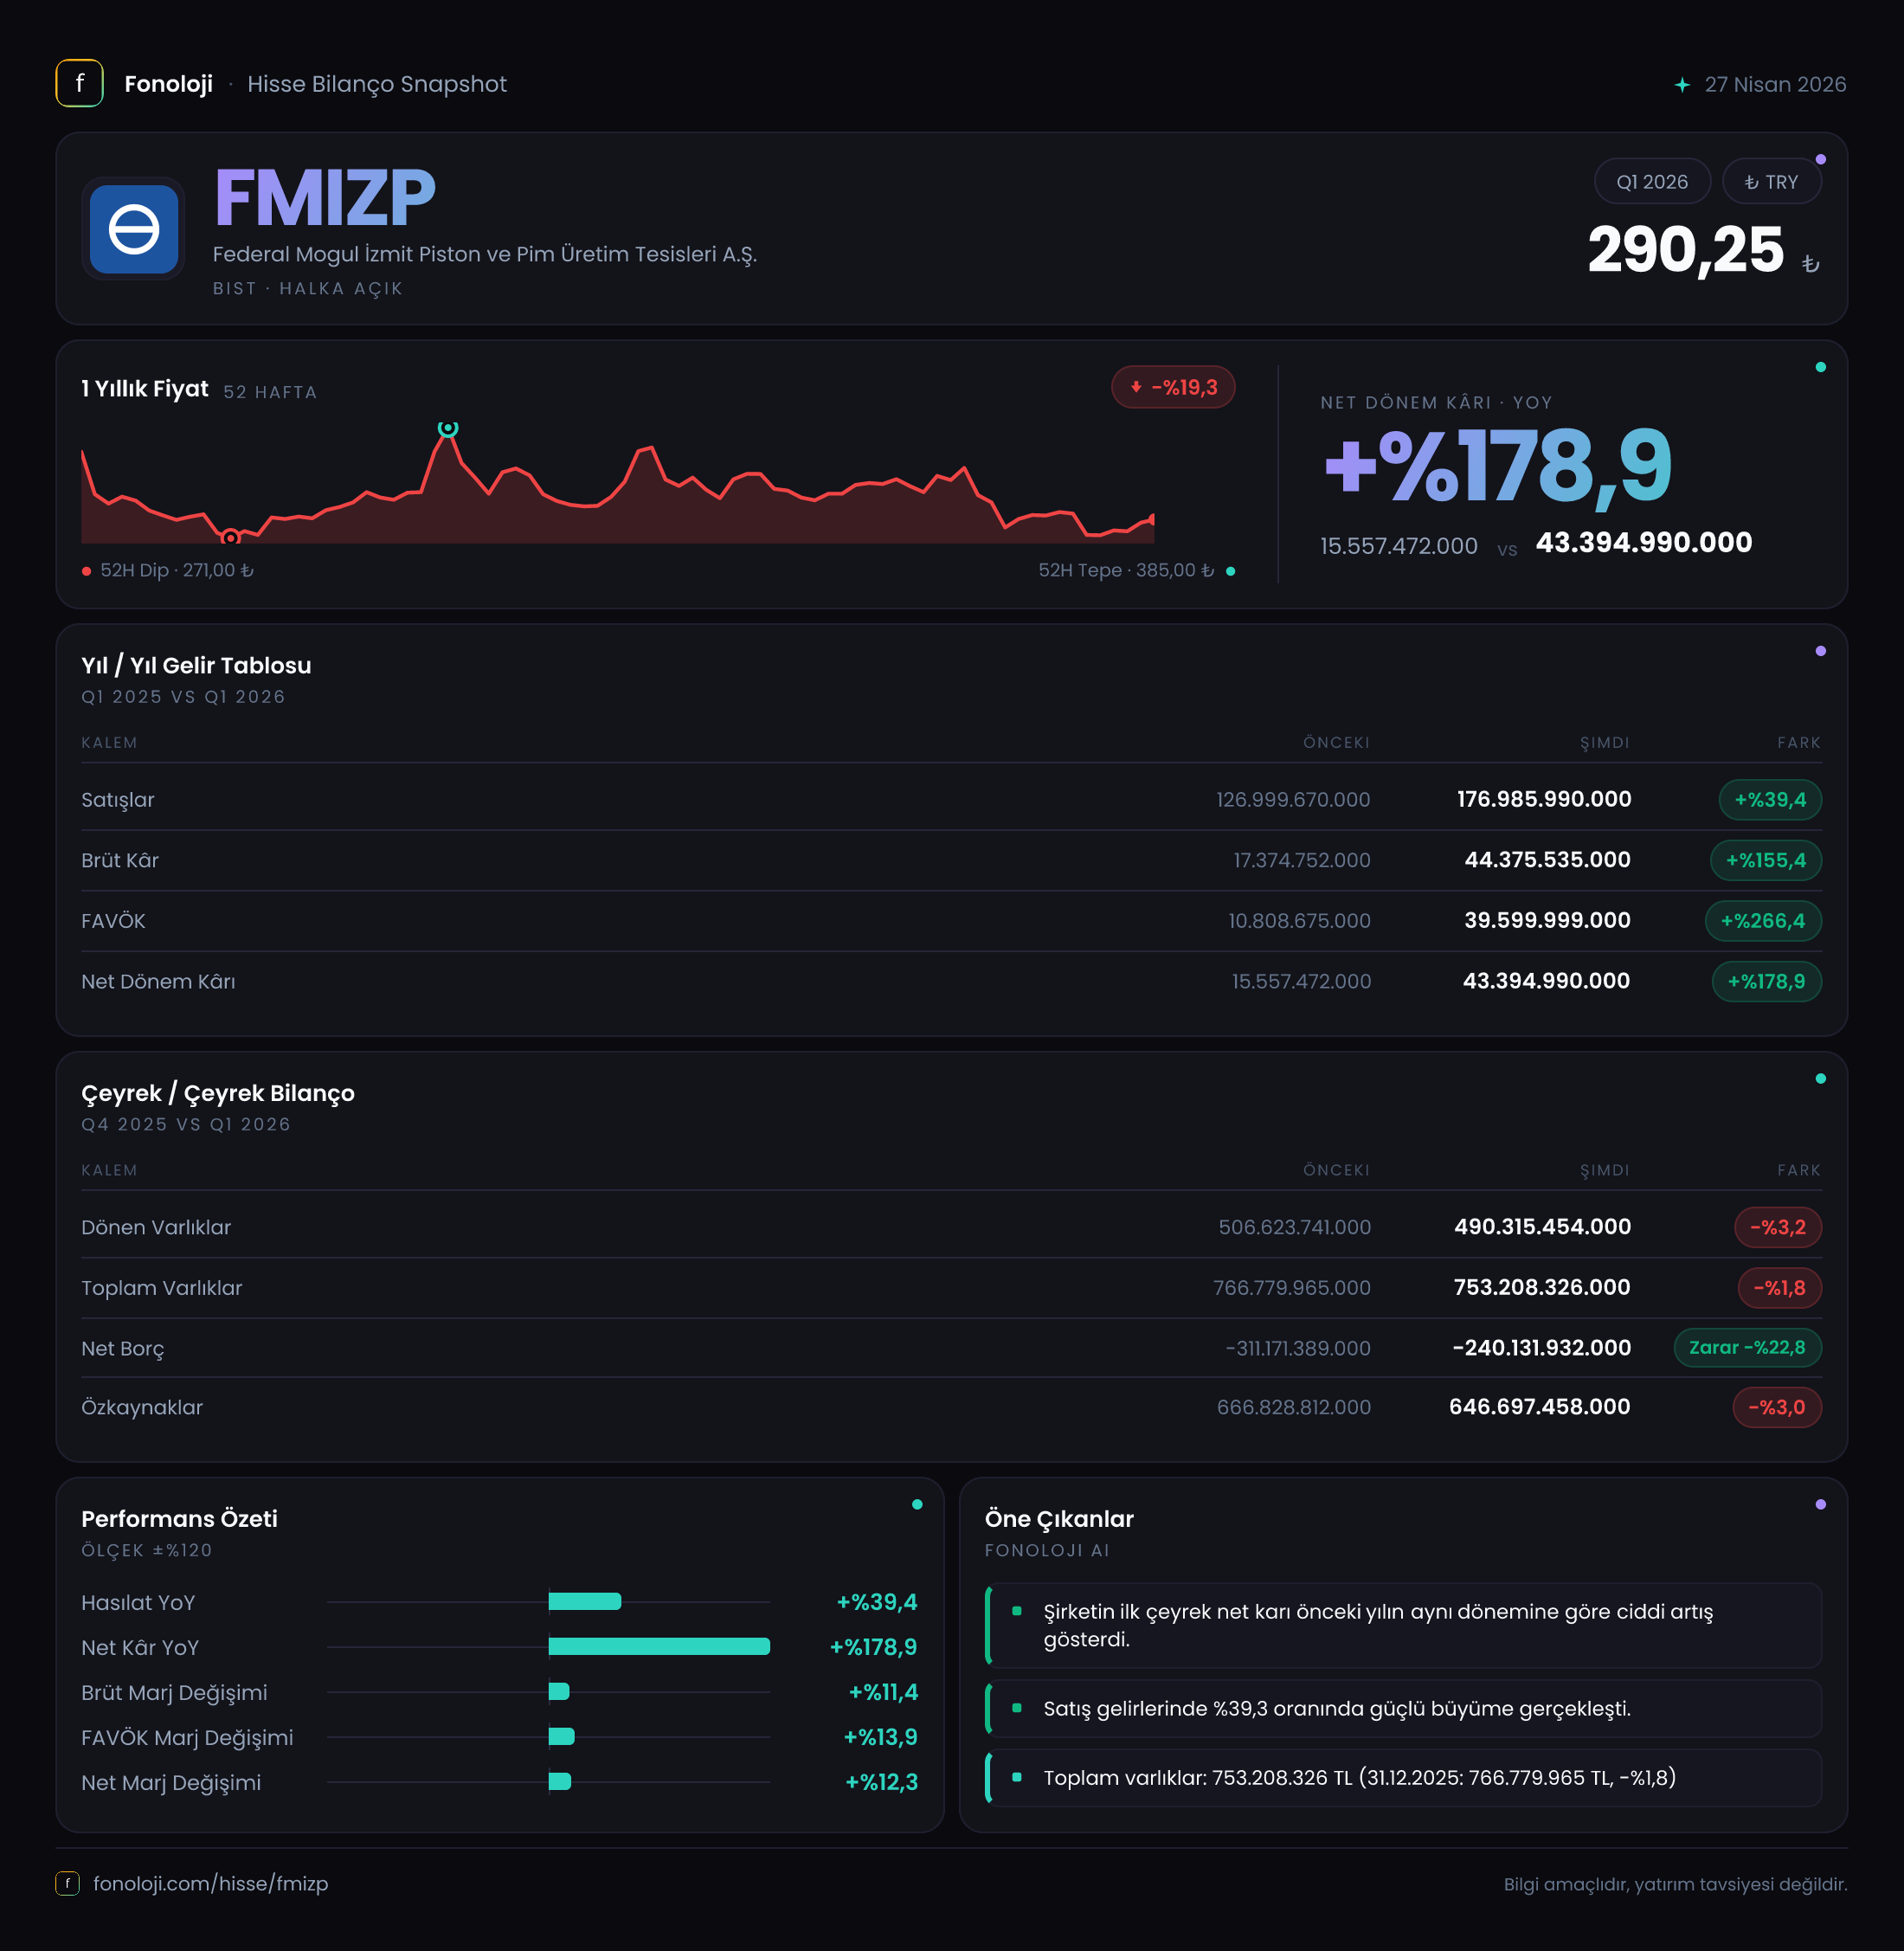
Federal Mogul İzmit Piston ve Pim Üretim Tesisleri A.Ş. (FMIZP), otomotiv sanayisine piston ve pim gibi motor parçaları üreten, dolayısıyla faaliyetleri otomotiv üretim hacmi, ihracat talebi, hammadde maliyetleri ve kur dinamikleriyle yakından ilişkili bir şirket. 2026/3AB sonuçları, cirodaki büyümenin ötesinde kârlılıkta belirgin bir sıçramaya işaret ediyor. Satışlar yıllık bazda %39,4 artarken brüt kâr %155,4, FAVÖK %217,1 ve net dönem kârı %178,9 yükseldi. Ancak bu güçlü tabloyu okurken iki noktayı özellikle ayırmak gerekiyor: Büyümenin ne kadarının reel hacim artışından geldiği ve net kârın faaliyet performansının üzerinde oluşmasında hangi finansal veya parasal kalemlerin rol oynadığı.
Satış Hikayesi
Şirketin satışları geçen yılın aynı çeyreğindeki 127,0 milyon TL’den 177,0 milyon TL’ye yükseldi. Yaklaşık 50,0 milyon TL’lik artış, nominal olarak güçlü görünüyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, %39,4’lük ciro büyümesi enflasyonu aşan bir performansa işaret ediyor. Bununla birlikte fark oldukça sınırlı: Enflasyonun %30 civarında olduğu varsayımında, satışlardaki reel büyüme kabaca tek haneli seviyede kalabilir. Kesin reel büyüme hesabı için şirketin fiyat, hacim, ürün karması ve ihracat payı bilgileri gerekir.
Bu nedenle satış hikâyesi “yüksek büyüme”den ziyade, enflasyonun üzerinde ancak henüz çok güçlü bir reel ivme göstermeyen bir büyüme şeklinde okunmalı. Otomotiv yan sanayinde satışların yalnızca fiyat artışlarıyla değil, üretim adedi, müşteri programları ve ürün başına içerik artışıyla desteklenmesi daha kalıcı bir görünüm yaratır.
Şirketin sunduğu veride yalnızca 2025/3 dönemi bulunduğu için çeyreklik trend hakkında kapsamlı bir değerlendirme yapmak mümkün değil. Dolayısıyla 2026/3 performansının bir önceki çeyreğe göre hızlanıp hızlanmadığını veya geçici bir sipariş etkisi taşıyıp taşımadığını görmek için sonraki dönemleri beklemek gerekiyor. Özellikle ikinci ve üçüncü çeyreklerde satışların korunması, ilk çeyrekteki performansın sürdürülebilirliği açısından kritik olacak.
Kârlılık
FMIZP’nin asıl dikkat çekici tarafı, satış artışından çok marjlardaki iyileşme. Brüt kâr, geçen yılın aynı çeyreğindeki 17,4 milyon TL’den 44,4 milyon TL’ye yükseldi. Böylece brüt kâr marjı yaklaşık %13,7’den %25,1’e çıktı. Başka bir ifadeyle şirket, satışlarının her 100 TL’sinden geçen yıl yaklaşık 13,7 TL brüt kâr üretirken bu çeyrekte 25,1 TL brüt kâr üretmiş oldu.
FAVÖK tarafında iyileşme daha da belirgin. FAVÖK 13,3 milyon TL’den 42,2 milyon TL’ye yükselirken FAVÖK marjı %10,5’ten %23,8’e çıktı. Bu, faaliyet giderlerinin satışlara oranının gerilediğini, ürün fiyatlama ve maliyet yönetiminin olumlu sonuç verdiğini veya ürün karmasının daha kârlı hale geldiğini gösteriyor. Satışlar yaklaşık %39 büyürken FAVÖK’ün üç kattan fazla artması, operasyonel kaldıraç etkisinin güçlü olduğunu ortaya koyuyor.
Net dönem kârı da 15,6 milyon TL’den 43,4 milyon TL’ye yükseldi. Net kâr marjı böylece %12,3’ten %24,5’e çıktı. Net kârın FAVÖK’e oldukça yakın olması ve hatta FAVÖK’ün üzerinde gerçekleşmesi, faaliyet dışı gelirler, finansal gelirler, vergi etkisi veya parasal pozisyon gibi kalemlerin incelenmesini gerektiriyor. Verilen tabloda net parasal pozisyon bilgisi bulunmadığı için bu farkın kaynağı kesin biçimde ayrıştırılamıyor.
Kârlılık görünümündeki iyileşme güçlü olsa da tek çeyreğe dayanıyor. Marjların sonraki çeyreklerde %20’lerin üzerinde korunması, bu performansın geçici maliyet avantajından ziyade şirketin fiyatlama gücü ve operasyonel verimlilik kazanımlarına dayandığını gösterecek.
Bilanço Sağlığı
FMIZP’nin bilançosu, borçluluk açısından oldukça sağlam bir görünüm sunuyor. Toplam varlıklar yıl sonundaki 766,8 milyon TL’den 753,2 milyon TL’ye gerilerken düşüş sınırlı, yaklaşık %1,8 seviyesinde kaldı. Dönen varlıklar 506,6 milyon TL’den 490,3 milyon TL’ye düşerken duran varlıklar %1,1 artışla 262,9 milyon TL’ye çıktı. Bu yapı, şirketin işletme sermayesinde bir miktar daralma yaşadığını; buna karşılık sabit varlık tabanının büyük ölçüde korunduğunu gösteriyor.
Özkaynaklar 666,8 milyon TL’den 646,7 milyon TL’ye geriledi. İlk bakışta bu düşüş, çeyrekte elde edilen 43,4 milyon TL net kârla uyumsuz görünüyor. Ancak temettü ödemesi, diğer kapsamlı gelir-gider kalemleri, yeniden değerleme etkileri veya geçmiş dönem düzeltmeleri gibi unsurlar özkaynakları aşağı çekmiş olabilir. Verilen bilgiler bu hareketi açıklamaya yetmiyor; yatırımcıların özkaynak değişim tablosunu ayrıca incelemesi gerekir.
Net borç kalemi -334,4 milyon TL seviyesinde. Negatif net borç, şirketin finansal borçlarından daha yüksek nakit ve nakit benzeri varlık taşıdığı, yani net nakit pozisyonunda olduğu anlamına gelir. Bu, faiz maliyeti ve refinansman riski açısından önemli bir avantajdır. Net borç/FAVÖK oranı, çeyreklik FAVÖK üzerinden mekanik olarak hesaplandığında yaklaşık -7,9x; FAVÖK’ün yıllıklandırılması halinde ise yaklaşık -2,0x seviyesinde net nakit anlamına gelir. Yıllıklandırılmış hesap daha anlamlı olsa da tek çeyrek FAVÖK’ün tüm yılı temsil etmeyebileceği unutulmamalı.
Net Parasal Pozisyon (TAS 29)
Verilen finansal tabloda net parasal pozisyon kalemi hem 2026/3 hem de karşılaştırma dönemi için boş bırakılmış. Bu nedenle enflasyon muhasebesinin net kâr üzerindeki etkisi hakkında rakamsal bir sonuca ulaşmak mümkün değil.
TAS 29 kapsamında şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki yapı, kâr veya zarar üzerinde önemli fark yaratabilir. Net parasal varlık taşıyan şirketler yüksek enflasyon dönemlerinde satın alma gücü kaybı yaşayabilirken, net parasal borç pozisyonu taşıyan şirketler teorik olarak bu kalemden kazanç sağlayabilir. FMIZP’nin net nakit pozisyonu nedeniyle, parasal varlıklarının büyüklüğü ve finansal borçlarının niteliği bu analizde özellikle önem taşıyor. Ancak yalnızca negatif net borç verisinden hareketle TAS 29 kazancı veya zararı varsaymak doğru olmaz.
Net parasal pozisyon kaleminin sonraki raporlarda açıklanması, net kârın ne kadarının operasyonel kârlılıktan, ne kadarının enflasyon muhasebesi ve finansal kalemlerden geldiğini anlamak açısından kritik olacak.
Yatırımcı için Ne Anlama Geliyor?
FMIZP’nin 2026/3 sonuçları, özellikle marjlar açısından güçlü bir başlangıç ortaya koyuyor. Satışlar enflasyonun üzerinde büyürken brüt marjın %13,7’den %25,1’e, FAVÖK marjının ise %10,5’ten %23,8’e çıkması şirketin maliyet ve fiyatlama tarafında belirgin bir iyileşme sağladığını gösteriyor. Net nakit pozisyonu da bilanço riskini sınırlıyor.
Buna karşılık yatırımcıların şu başlıklara odaklanması gerekiyor:
- Marjların sürdürülebilirliği: İlk çeyrekteki güçlü FAVÖK marjı sonraki dönemlerde korunabilecek mi?
- Reel satış büyümesi: Ciro artışı ne ölçüde hacimden, ne ölçüde fiyat artışından geliyor?
- Net kârın bileşimi: FAVÖK ile net kâr arasındaki fark hangi finansal ve parasal kalemlerden kaynaklanıyor?
- Özkaynak düşüşü: Kâra rağmen özkaynakların gerilemesini açıklayan dağıtım veya muhasebe hareketi ne?
- Otomotiv talebi ve müşteri yoğunlaşması: Sektör üretimi, ihracat koşulları ve ana müşterilerdeki sipariş görünümü sonuçların devamlılığı için belirleyici.
Özetle veri, FMIZP için güçlü operasyonel toparlanma ve düşük finansal risk kombinasyonuna işaret ediyor. Fakat şirketin yatırım hikâyesinin kalıcı hale gelmesi, tek çeyreklik marj sıçramasının yılın kalanında tekrarlanmasına ve net kârın faaliyet performansıyla daha şeffaf biçimde açıklanmasına bağlı.
Yatırım tavsiyesi değildir.