
Açılış
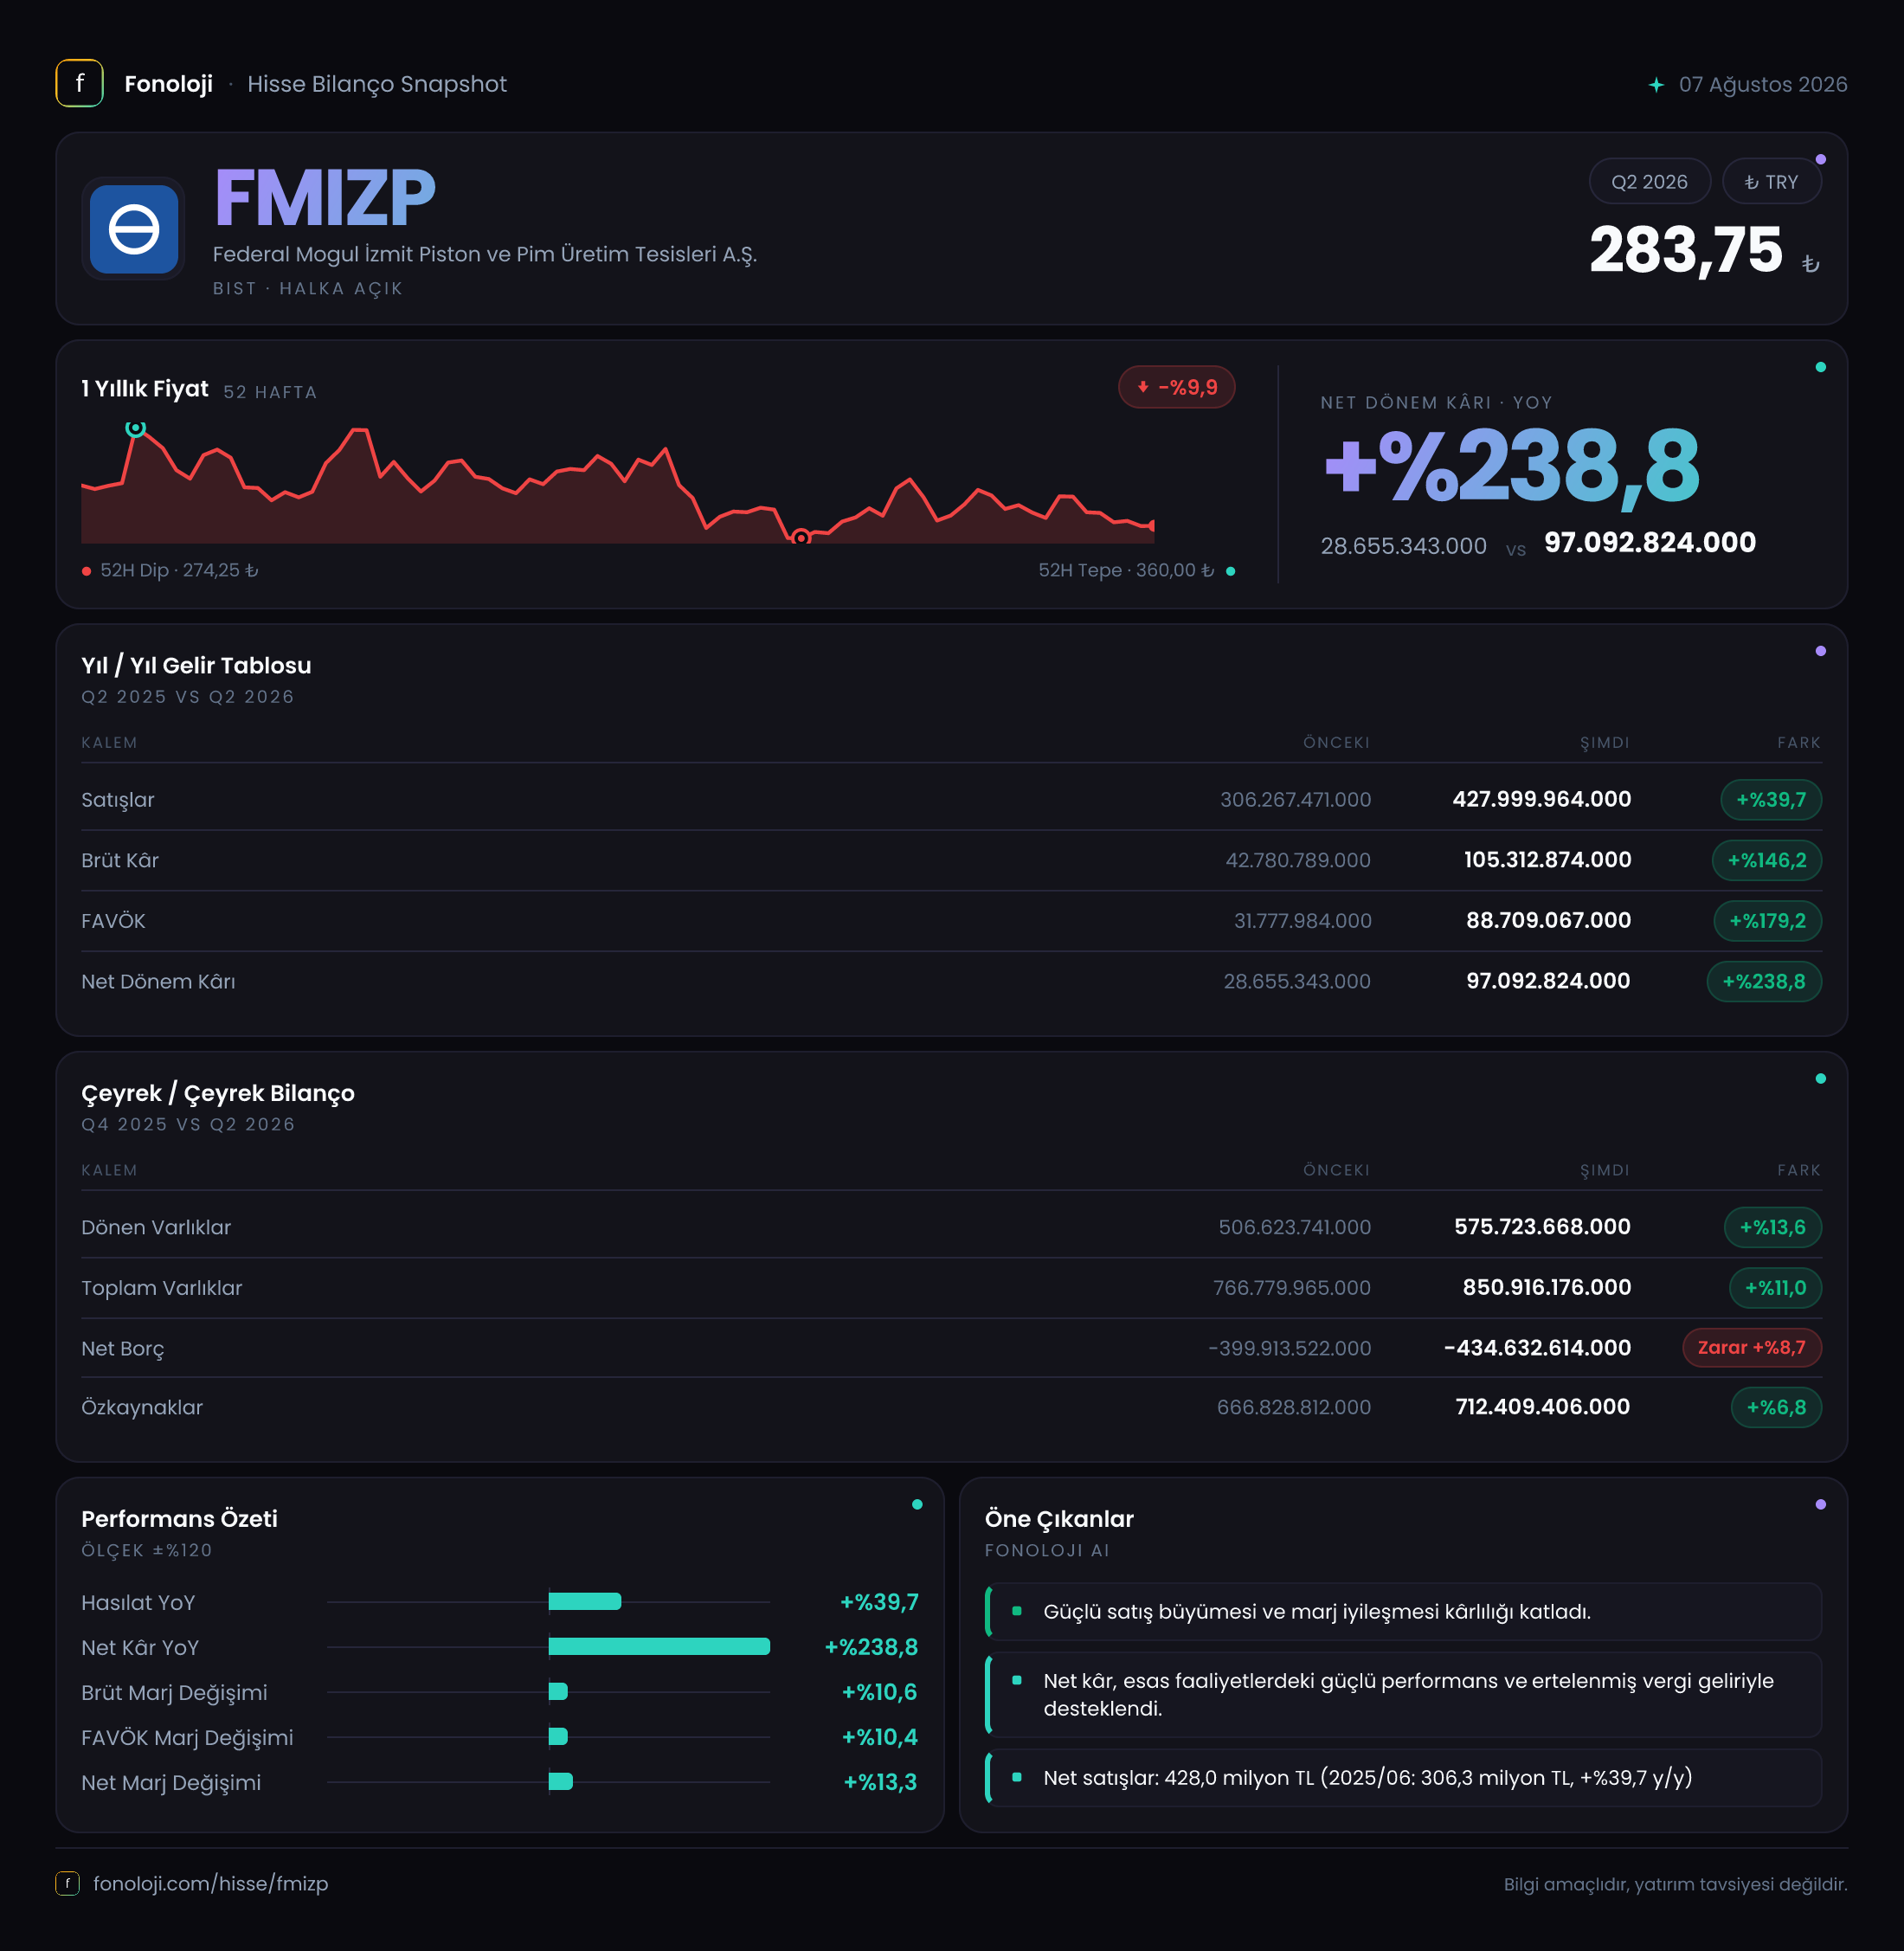
Federal Mogul İzmit Piston ve Pim Üretim Tesisleri A.Ş. (FMIZP), otomotiv sanayisine piston ve pim gibi motor parçaları üreten bir şirket olarak faaliyet gösteriyor. 2026’nın ilk altı ayına ait finansal sonuçlar, satış büyümesinin ötesinde kârlılık tarafında belirgin bir iyileşmeye işaret ediyor. Satışlar geçen yılın aynı dönemine göre %39,7 artarken, brüt kâr %146,2, FAVÖK %179,2 ve net dönem kârı %238,8 yükseldi. Bu tablo, şirketin yalnızca daha fazla satış yapmadığını; satışlarını çok daha yüksek marjla kâra dönüştürdüğünü gösteriyor. Bununla birlikte Türkiye’de %30’un üzerindeki enflasyon ortamı dikkate alındığında, cirodaki nominal büyümenin ne kadarının gerçek hacim artışı olduğunu ayrıca izlemek gerekiyor.
Satış Hikayesi
FMIZP’nin 2026/6A satışları 428,0 milyon TL seviyesine ulaştı. Geçen yılın aynı döneminde satışlar 306,3 milyon TL idi. Böylece şirket bir yılda 121,7 milyon TL ek satış yarattı ve büyüme oranı %39,7 oldu.
İlk bakışta bu, enflasyonun üzerinde görünen olumlu bir büyüme performansı. Ancak karşılaştırılan dönemler arasındaki fiyat artışlarının ve otomotiv tedarik zincirindeki maliyet değişimlerinin etkisini ayırmadan, bu artışın tamamen reel büyüme olduğunu söylemek mümkün değil. Özellikle %30+ enflasyon ortamında satışların %39,7 yükselmesi, şirketin en azından nominal olarak enflasyona karşı direnç gösterdiğini ortaya koyuyor; fakat gerçek üretim adedi, müşteri karması ve ihracat payı gibi bilgiler olmadığı için hacim büyümesi konusunda kesin hüküm vermek doğru olmaz.
Burada önemli nokta, satış büyümesinin kârlılık artışının gerisinde kalması. Ciro %39,7 artarken brüt kârın %146,2, FAVÖK’ün ise %179,2 yükselmesi, şirketin ürün fiyatlandırması, üretim verimliliği veya maliyet kontrolü tarafında belirgin bir iyileşme yaşadığını düşündürüyor. Ancak raporda yalnızca altı aylık ve geçen yılın aynı dönemine ait veriler bulunduğu için, 2026’nın ilk çeyreğinden ikinci çeyreğine geçişte satışların hızlanıp hızlanmadığını bu veri setiyle değerlendiremiyoruz. Çeyreklik trend için sonraki dönem sonuçlarını beklemek gerekiyor.
Kârlılık
FMIZP’nin kârlılık tablosundaki en güçlü gelişme marjlarda görülüyor. Brüt kâr, 42,8 milyon TL’den 105,3 milyon TL’ye yükseldi. Bu artış, brüt kârın satışlardan çok daha hızlı büyüdüğünü gösteriyor. Brüt kâr marjı da geçen yılın ilk altı ayındaki yaklaşık %14,0 seviyesinden 2026/6A’da %24,6’ya çıktı. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 14 TL brüt kâr elde ederken, bu yıl yaklaşık 24,6 TL brüt kâr üretmiş durumda.
FAVÖK tarafındaki gelişme daha da dikkat çekici. FAVÖK 31,8 milyon TL’den 88,7 milyon TL’ye yükseldi ve FAVÖK marjı %10,4’ten %20,7’ye çıktı. Marjın neredeyse iki katına yaklaşması, faaliyet giderlerinin satışlara göre daha kontrollü ilerlediğini veya üretim kapasitesinin daha verimli kullanıldığını gösteriyor. Brüt marj ile FAVÖK marjı arasındaki fark da %3,9 puandan yaklaşık %3,9 puana değil, her iki dönemde de yaklaşık aynı seviyede kaldığı için, brüt kâr iyileşmesinin faaliyet kârına büyük ölçüde yansıdığı görülüyor. Bu, operasyonel kaldıraç açısından olumlu bir sinyal.
Net dönem kârı ise 28,7 milyon TL’den 97,1 milyon TL’ye çıkarak %238,8 arttı. Net kâr marjı %9,4’ten %22,7’ye yükseldi. Böylece net kâr, FAVÖK’ün üzerinde gerçekleşti. Bu durum, güçlü nakit pozisyonunun finansman giderlerini sınırlaması, diğer gelir kalemleri veya enflasyon muhasebesi etkileriyle ilişkili olabilir. Ancak net parasal pozisyon verisi paylaşılmadığı için net kâr ile faaliyet kârı arasındaki farkın ne kadarının operasyon dışı kalemlerden kaynaklandığını kesin olarak ayrıştırmak mümkün değil.
Bilanço Sağlığı
FMIZP’nin bilançosu, yüksek likidite ve düşük finansal risk açısından güçlü bir görünüm sergiliyor. Toplam varlıklar yıl sonuna göre %11,0 artarak 850,9 milyon TL’ye yükseldi. Dönen varlıklar 575,7 milyon TL ile toplam varlıkların yaklaşık üçte ikisini oluşturuyor. Dönen varlıkların %13,6 artması, şirketin kısa vadeli likidite tamponunun güçlendiğine işaret ediyor. Duran varlıklar ise 275,2 milyon TL’ye çıkarak %5,8 büyüdü; bu artış, sermaye yatırımlarının bilanço içinde daha sınırlı kaldığını gösteriyor.
Şirketin en dikkat çekici bilanço kalemi net borç pozisyonu. Net borç rakamı -434,6 milyon TL olarak açıklanmış; bu, teknik olarak şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani 434,6 milyon TL net nakit taşıdığı anlamına geliyor. Önceki dönem sonunda net nakit 399,9 milyon TL idi. Net nakit pozisyonundaki 34,7 milyon TL’lik artış, şirketin güçlü kârlılığına rağmen bilançosunu borçla büyütmediğini gösteriyor.
Özkaynaklar 666,8 milyon TL’den 712,4 milyon TL’ye yükseldi. Toplam varlıklar içindeki özkaynak payı yaklaşık %87’den %84’e gerilese de bu hâlâ oldukça yüksek bir seviyedir. Gerileme, borçlulukta ciddi bir artıştan ziyade toplam varlıkların özkaynaklardan biraz daha hızlı büyümesinden kaynaklanıyor. Net borç/FAVÖK rasyosu ise borç yerine net nakit bulunduğu için yaklaşık -4,9x seviyesinde. Bu, finansal riskin düşük olduğunu ve şirketin gelecekte yatırım, temettü veya işletme sermayesi ihtiyaçlarını finanse etmek için önemli bir bilanço esnekliğine sahip olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Finansal tabloda net parasal pozisyon kalemi için veri bulunmuyor. Bu nedenle enflasyon muhasebesinin FMIZP’nin net kârına pozitif mi yoksa negatif mi katkı yaptığını ölçmek mümkün değil.
TAS 29 kapsamında şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki fark, enflasyon ortamında kâr veya zarar yaratabiliyor. Net nakit taşıyan şirketlerde yüksek enflasyon, parasal varlıkların reel değer kaybı nedeniyle teorik olarak negatif parasal pozisyon etkisi oluşturabilir. FMIZP’nin 434,6 milyon TL net nakit pozisyonu bulunduğu için, bu etkinin şirket açısından izlenmesi özellikle önemli. Bununla birlikte net parasal pozisyon açıklanmadığından, 97,1 milyon TL’lik net kârın ne kadarının operasyonel performanstan, ne kadarının TAS 29 kaynaklı etkilerden oluştuğu bu raporla ayrıştırılamıyor.
Yatırımcı için Ne Anlama Geliyor?
FMIZP’nin 2026/6A sonuçları, özellikle marjlar ve bilanço güvenliği açısından güçlü bir tablo ortaya koyuyor:
- Satışlar %39,7 artarak 428,0 milyon TL’ye ulaştı; büyüme enflasyon ortamında olumlu olsa da reel hacim etkisi henüz net değil.
- Brüt kâr marjı %14,0’tan %24,6’ya, FAVÖK marjı %10,4’ten %20,7’ye yükseldi. Bu, sonuçların ana güçlü tarafı.
- Net kâr marjı %22,7 seviyesine çıktı; ancak TAS 29 etkisi açıklanmadığı için kâr kalitesinin tüm bileşenleri görülemiyor.
- 434,6 milyon TL net nakit, faiz ve refinansman riskini düşük tutuyor.
- Önümüzdeki dönemlerde marjların korunup korunamayacağı, satış büyümesinin hacim kaynaklı olup olmadığı ve net parasal pozisyonun kâra etkisi yakından izlenmeli.
Özetle FMIZP, ilk altı ayda satıştan çok kârlılıkta fark yaratan, borçluluk açısından rahat ve özkaynak yapısı güçlü bir şirket görünümünde. Buna karşılık tek bir ara dönem raporundan kalıcı marj seviyeleri çıkarmak riskli. Özellikle otomotiv sektöründeki talep, hammadde maliyetleri, müşteri yoğunlaşması ve sonraki dönemlerde FAVÖK marjının %20 civarında korunup korunamayacağı yatırım tezinin devamı açısından belirleyici olacak.
Yatırım tavsiyesi değildir.