
Açılış
FADE Gıda, gıda üretimi ve tarımsal ürünler alanındaki faaliyetleriyle gelir yaratırken, bilançosunda önemli ölçüde duran varlık taşıyan bir şirket görünümünde. 2026/6AB sonuçları, operasyonel tarafta satış ve FAVÖK gerilemesine karşın net kârın güçlü biçimde arttığını gösteriyor. Ancak bu kâr artışı, faaliyet performansındaki iyileşmeden çok, operasyon dışı kalemlerin katkısıyla oluşmuş olabilir; çünkü FAVÖK düşerken net kârın yükselmesi dikkatle ayrıştırılması gereken bir tablo yaratıyor. Ayrıca rapor altı aylık ara dönem sonuçlarını içeriyor; çeyreklik trend verisi paylaşılmadığı için ikinci çeyrekte ivmenin nasıl değiştiğini henüz net biçimde değerlendiremiyoruz.
Satış Hikayesi
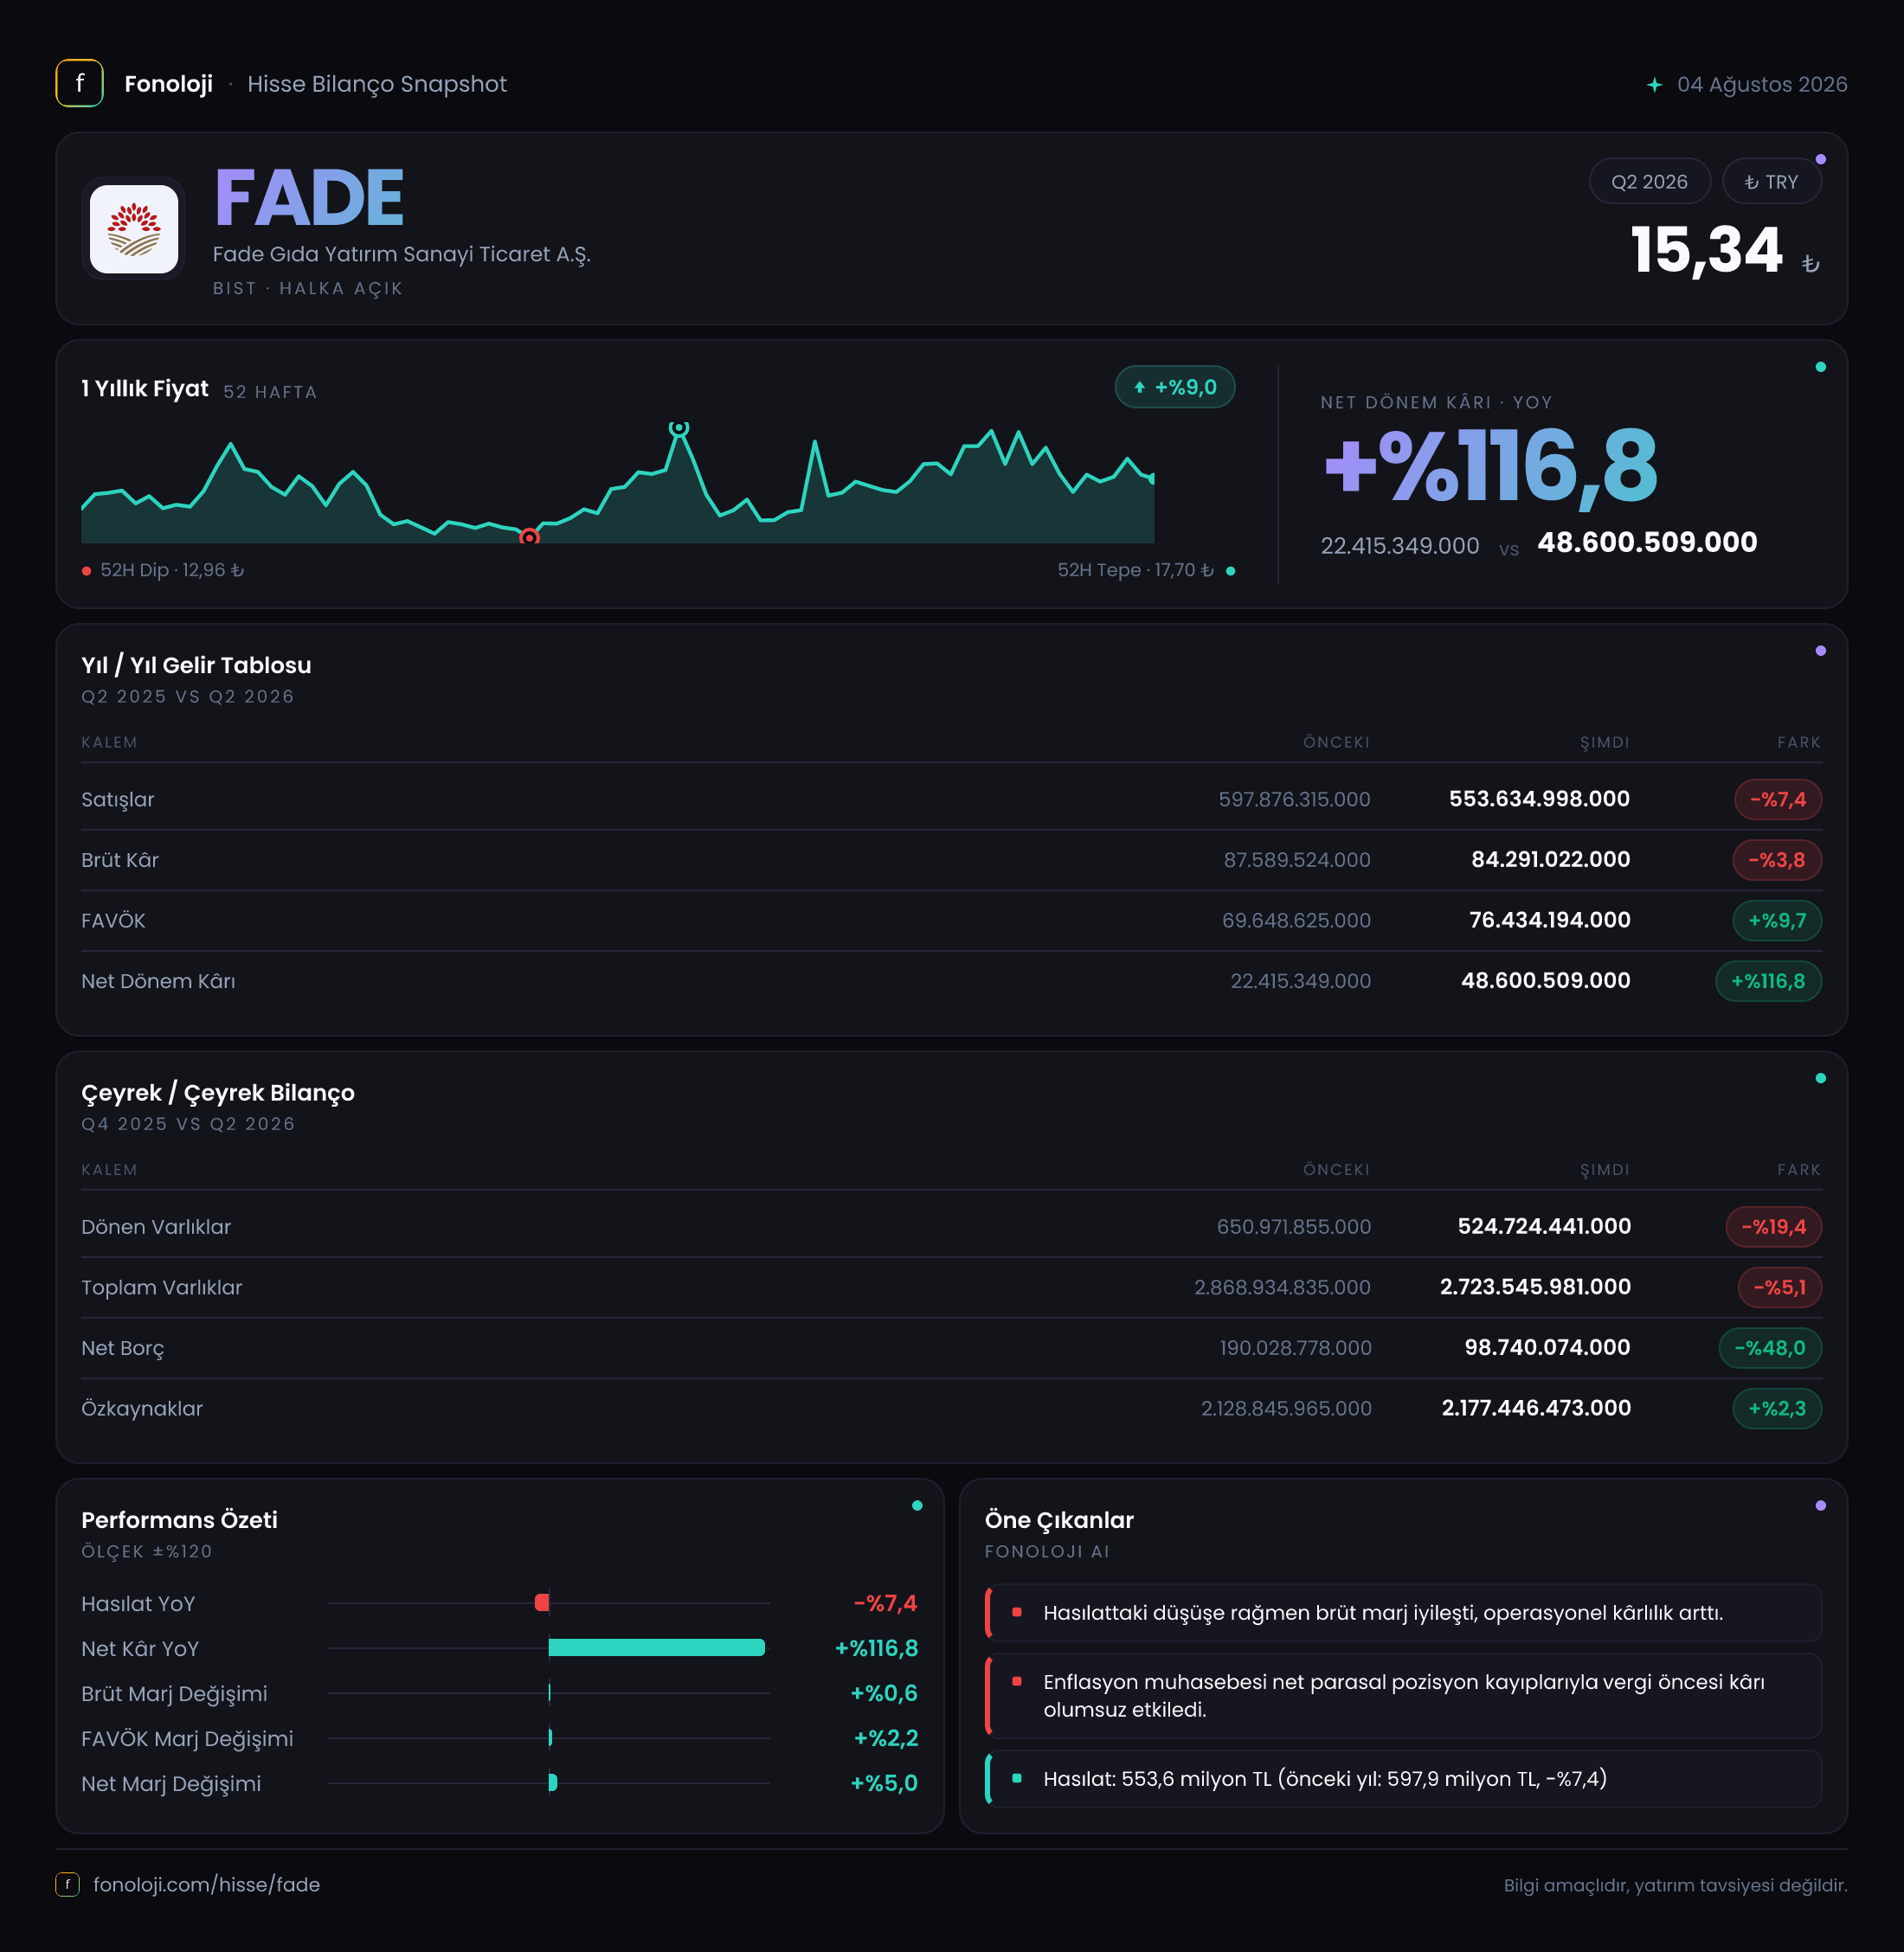
FADE’nin 2026’nın ilk altı ayındaki satışları 553,6 milyon TL oldu. Bu rakam, geçen yılın aynı dönemindeki 597,9 milyon TL’ye göre %7,4’lük bir gerilemeye işaret ediyor. Nominal olarak satışların yaklaşık 44,3 milyon TL azalması, özellikle Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha anlamlı hale geliyor. Başka bir ifadeyle şirket yalnızca nominal satış kaybı yaşamamış; reel bazda bakıldığında satış performansındaki zayıflık daha belirgin.
Bu tablo, şirketin ürün fiyatlarını enflasyon ölçüsünde artırmakta zorlandığını veya satış hacminde baskı bulunduğunu düşündürüyor. Ancak elimizde fiyat-hacim kırılımı olmadığı için düşüşün ne kadarının miktar, ne kadarının ürün karması ya da fiyatlama kaynaklı olduğunu kesin biçimde söylemek mümkün değil. Yine de gıda sektöründe fiyat artışlarının yüksek seyrettiği bir dönemde toplam satışların gerilemesi, FADE’nin pazar büyümesinden veya fiyat geçişkenliğinden yeterince yararlanamadığını gösteren önemli bir sinyal.
Çeyreklik gelir verisi sunulmadığından, satışların yılın ilk çeyreğinden ikinci çeyreğine toparlanıp toparlanmadığını değerlendiremiyoruz. Bu nedenle yatırımcı açısından bir sonraki ara raporda özellikle şu noktalar izlenmeli:
- Satış düşüşünün devam edip etmediği,
- Hacim kaybının sınırlanıp sınırlanmadığı,
- Fiyat artışlarının maliyet enflasyonunu karşılayıp karşılamadığı,
- İhracat veya daha yüksek marjlı ürünlerin toplam satış içindeki payının değişip değişmediği.
Kârlılık
Brüt kâr, satışlardaki gerilemeye kıyasla daha sınırlı düştü. Şirketin brüt kârı 84,3 milyon TL seviyesinde gerçekleşerek geçen yılki 87,6 milyon TL’ye göre %3,8 azaldı. Bu gelişme, satışlar %7,4 gerilerken brüt kârın daha dirençli kaldığını gösteriyor. Brüt kâr marjı da yaklaşık %14,6’dan %15,2’ye yükseldi. Yaklaşık 0,6 puanlık bu iyileşme; ürün karması, hammadde maliyetleri veya fiyatlama disiplininin brüt seviyede olumlu katkı verdiğine işaret edebilir.
Buna karşın faaliyet kârlılığında aynı dayanıklılık görülmüyor. FAVÖK 56,6 milyon TL oldu ve geçen yılın 64,8 milyon TL’lik seviyesine göre %12,7 geriledi. FAVÖK marjı da yaklaşık %10,8’den %10,2’ye indi. Yani brüt kâr marjı iyileşmiş olsa da, şirketin faaliyet giderleri ve diğer operasyonel yükleri bu kazanımın bir bölümünü tüketmiş görünüyor. Elimizde gider kırılımı bulunmadığı için baskının personel, pazarlama, lojistik veya genel yönetim giderlerinden hangisinden kaynaklandığını söylemek doğru olmaz; ancak brüt kârdan FAVÖK’e geçişte verimlilik kaybı olduğu açık.
Net kâr ise tamamen farklı bir hikâye anlatıyor. 48,6 milyon TL’lik net dönem kârı, geçen yılın 22,4 milyon TL’sine göre %116,8 arttı ve iki katından fazla yükseldi. Net kâr marjı da yaklaşık %3,7’den %8,8’e çıktı. Fakat bu artışın faaliyet performansıyla uyumlu olmadığı unutulmamalı. FAVÖK düşerken net kârın yükselmesi, finansal sonuçlar, vergi etkisi, yatırım gelirleri veya diğer faaliyet dışı kalemlerin net kâra katkı sağladığını düşündürüyor. Bu nedenle yatırımcı, net kâr artışını doğrudan kalıcı operasyonel büyüme olarak okumamalı.
Bilanço Sağlığı
FADE’nin bilançosunda en dikkat çekici unsur, borçlulukta belirgin iyileşme yaşanması. Net borç, önceki yıl sonundaki 197,2 milyon TL’den 100,9 milyon TL’ye gerileyerek %48,8 azaldı. Bu, şirketin net borcunu yaklaşık 96,3 milyon TL düşürdüğünü gösteriyor. Operasyonel kârlılık zayıflarken borcun azaltılması, bilanço açısından olumlu ve finansal riskin sınırlanmasına yardımcı olan bir gelişme.
Net borcun altı aylık FAVÖK’e oranı yaklaşık 1,8 kat seviyesinde. FAVÖK’ün yıllıklandırılabileceği varsayımıyla oran yaklaşık 0,9 kata iner; ancak ara dönem verilerinde mevsimsellik olabileceği için bu ikinci hesap yalnızca yön gösterici kabul edilmeli. Her iki bakış açısında da şirketin borçluluğu yüksek risk bölgesinde görünmüyor. Bununla birlikte borcun azalması kadar, bu düşüşün nakit yaratımıyla mı yoksa işletme sermayesi hareketleri ve diğer bilanço kalemleriyle mi sağlandığı da önemli.
Dönen varlıklar 524,7 milyon TL’ye gerileyerek önceki yıl sonuna göre %19,4 azaldı. Buna karşılık duran varlıklar yaklaşık 2,2 milyar TL ile büyük ölçüde yatay kaldı. Toplam varlıklar 2,7 milyar TL’ye inerek %5,1 gerilerken, özkaynaklar 2,2 milyar TL’ye yükseldi ve %2,3 arttı. Böylece özkaynakların toplam varlıklara oranı yaklaşık %81 seviyesine ulaşıyor. Bu yüksek oran, şirketin bilançosunda özkaynak tamponunun güçlü olduğunu ve borç finansmanına bağımlılığın sınırlı kaldığını gösteriyor.
Ancak dönen varlıklardaki düşüş, likidite açısından takip edilmeli. Borç azalması olumlu olsa da, nakit, ticari alacaklar ve stokların hangi kalemlerde gerilediği açıklanmadan kısa vadeli ödeme gücü hakkında tam bir hüküm vermek mümkün değil.
Net Parasal Pozisyon (TAS 29)
FADE’nin net parasal pozisyonu, geçen yılki 23,5 milyon TL’lik kazançtan bu dönemde 52,0 milyon TL’lik kayba dönmüş durumda. Böylece net parasal pozisyon etkisi şirketin net kârını yaklaşık 52 milyon TL aşağı çeken bir unsur haline gelmiş görünüyor. Bu değişim, nominal parasal varlık ve borçların enflasyon muhasebesi altında şirket lehine veya aleyhine farklı etkilenebildiğini gösteriyor.
TAS 29 kapsamında yüksek enflasyon ortamında parasal varlıklar ve parasal yükümlülükler arasındaki yapı önem kazanır. Net parasal pozisyon zararının oluşması, dönem boyunca şirketin parasal varlıklarının enflasyon karşısında borçlarına kıyasla daha fazla erime etkisi taşıdığını gösterebilir. Ancak net kârın yine de geçen yıla göre %116,8 artması, bu olumsuz etkinin diğer faaliyet dışı veya muhasebesel kalemler tarafından telafi edildiğine işaret ediyor.
Bu nedenle FADE’de net kâr ile operasyonel kâr arasındaki fark özellikle önemli. TAS 29 etkisi dönemler arasında ciddi biçimde değişebildiğinden, değerleme yapılırken yalnızca net kâr büyümesine değil, FAVÖK, nakit akışı ve net parasal pozisyonun yönüne birlikte bakılmalı.
Yatırımcı için Ne Anlama Geliyor?
FADE’nin 2026/6AB sonuçları iki farklı mesaj veriyor. Bir tarafta satış ve FAVÖK geriliyor; üstelik yüksek enflasyon ortamında nominal satış düşüşü reel olarak daha ciddi bir zayıflık anlamına geliyor. Diğer tarafta brüt marjın hafif iyileşmesi, net borcun yaklaşık yarı yarıya azalması ve özkaynakların güçlenmesi şirketin bilanço direncini artırıyor.
Yatırımcı açısından fırsat, operasyonel zayıflığın geçici olması ve borç azaltımının faiz yükünü sınırlayarak önümüzdeki dönem net kâra katkı vermesi olabilir. Risk ise net kâr artışının henüz FAVÖK tarafından desteklenmemesi ve 52,0 milyon TL’lik net parasal pozisyon zararının kârlılık üzerinde baskı yaratması. Önümüzdeki raporlarda özellikle satışların yeniden büyüyüp büyümediği, FAVÖK marjının %10 seviyesinin üzerine çıkıp çıkmadığı ve dönen varlıkların toparlanıp toparlanmadığı izlenmeli.
Yatırım tavsiyesi değildir.