
Açılış
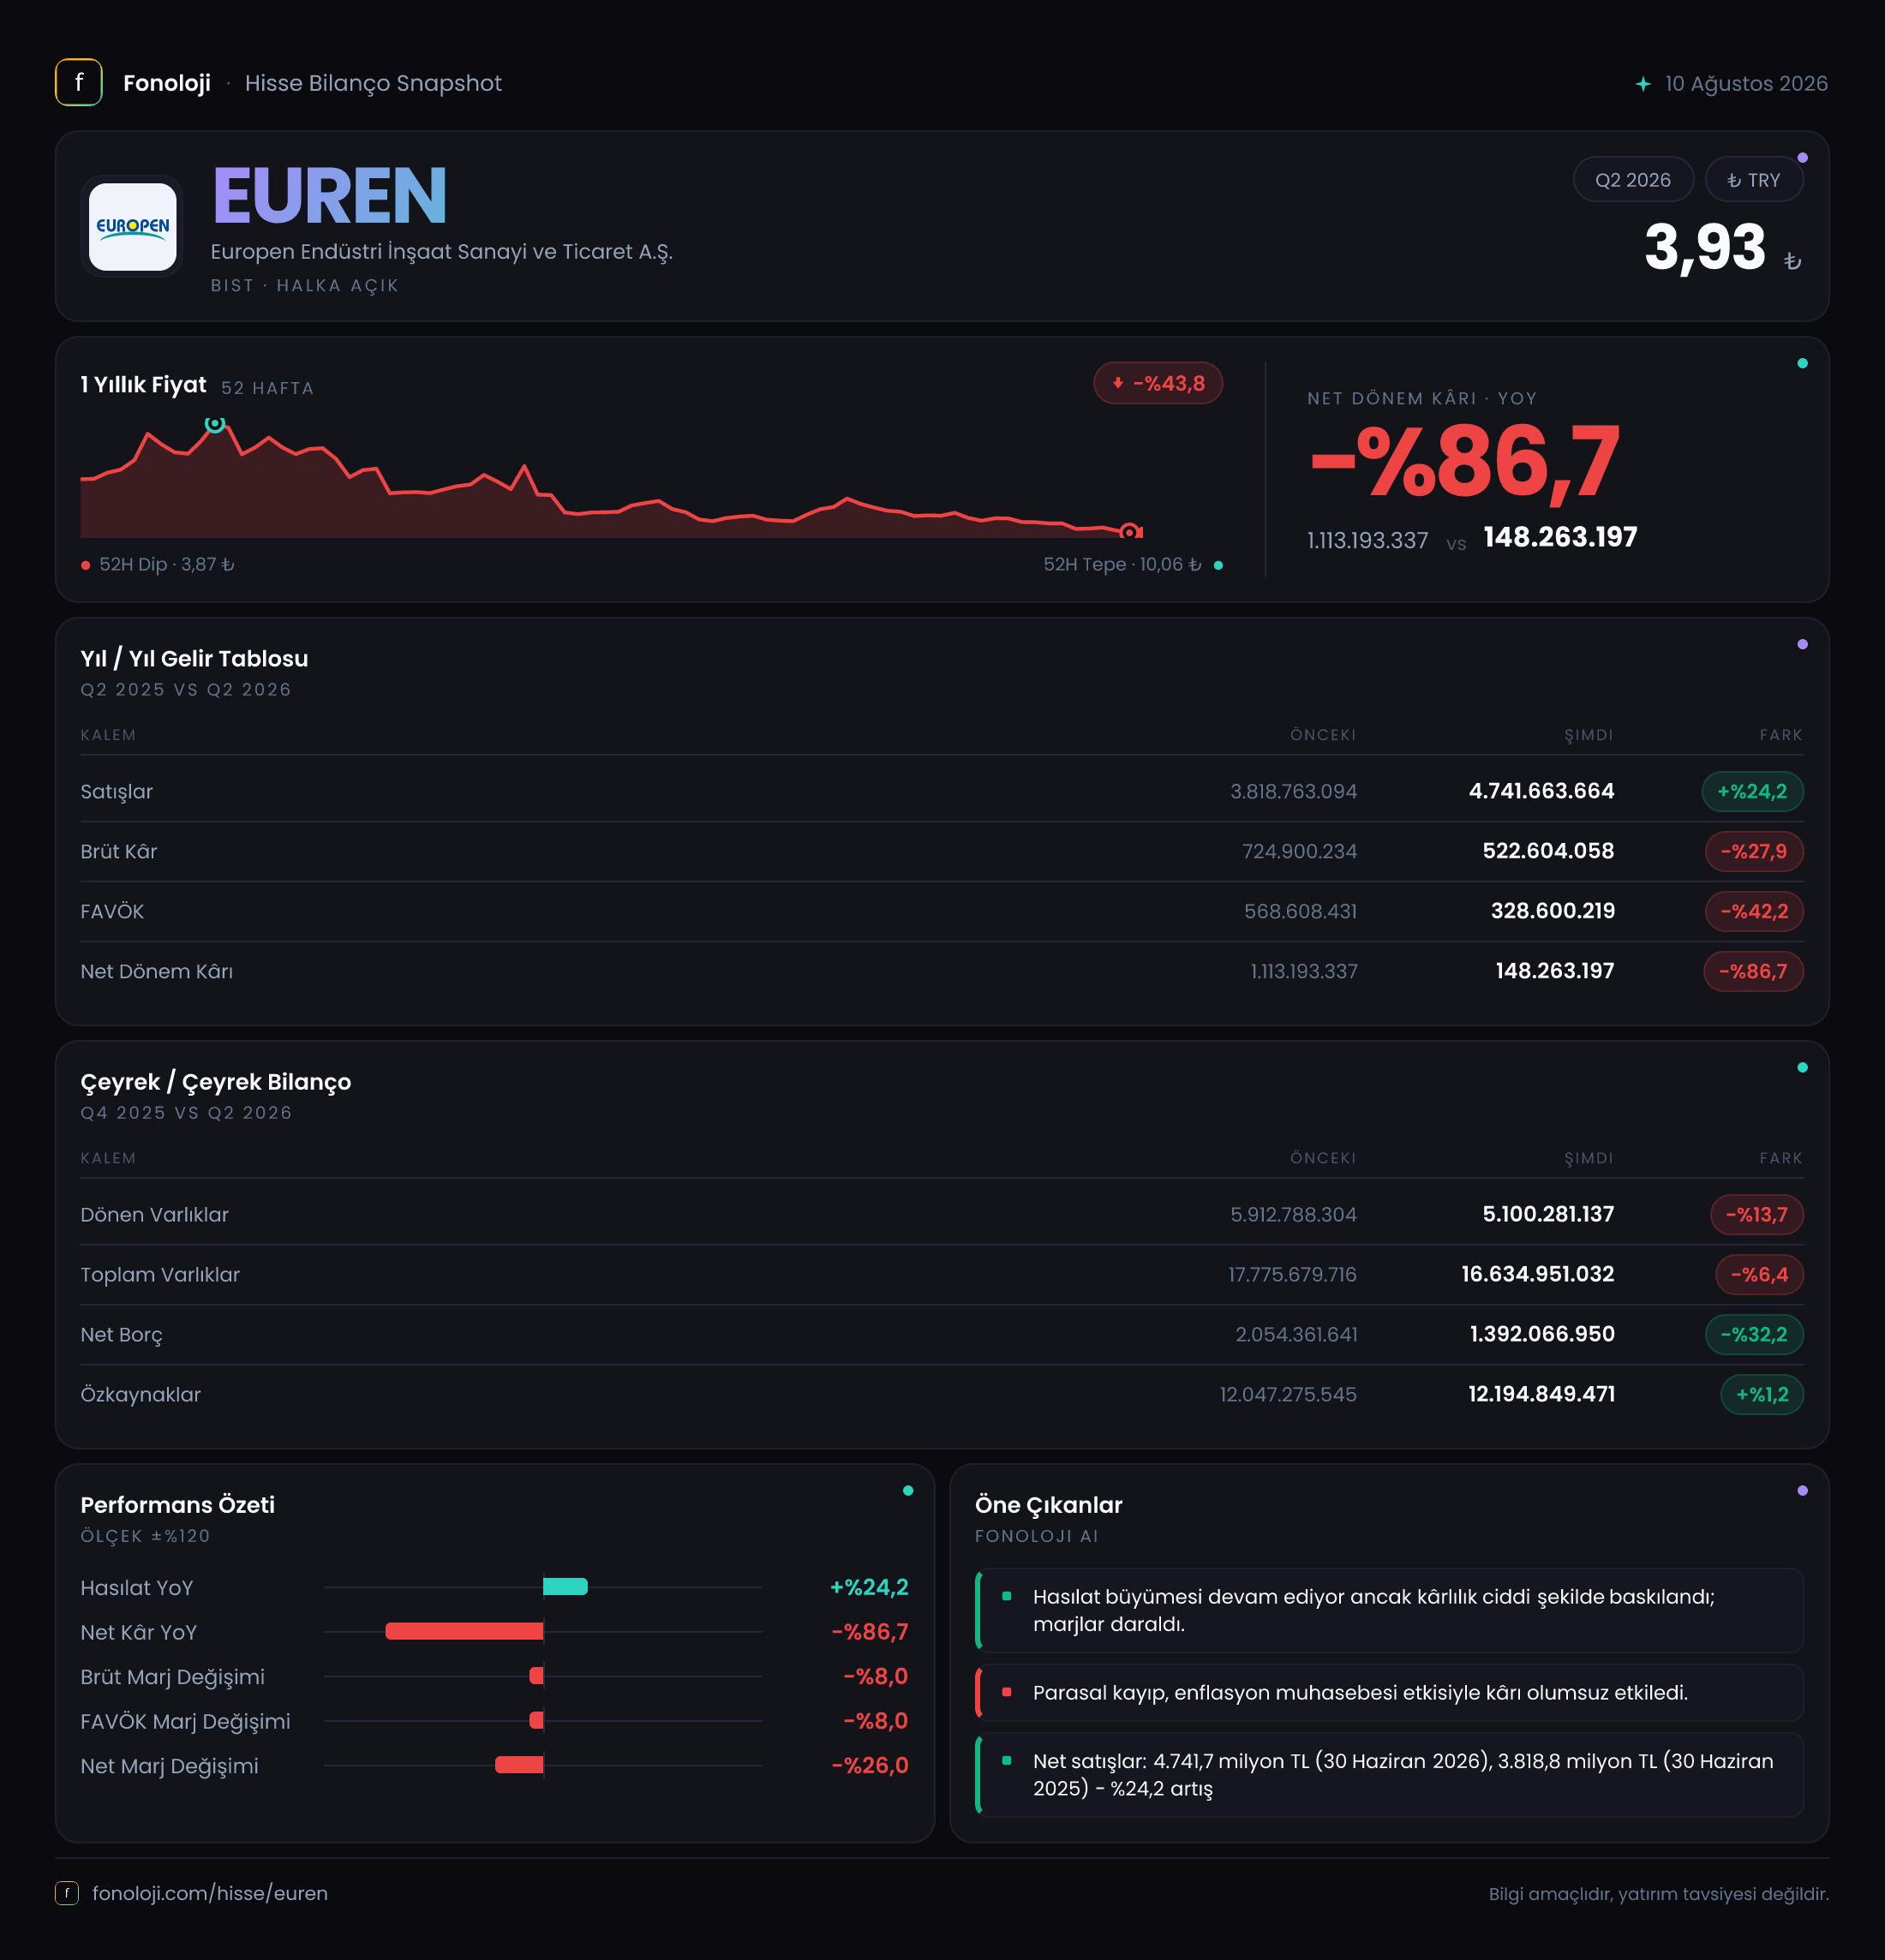
Europen Endüstri, 2026/6AB döneminde satışlarını geçen yılın aynı dönemine göre %24,2 artırarak 4,7 milyar TL’ye taşıdı. Ancak cirodaki bu büyüme, kârlılığa aynı güçte yansımadı: brüt kâr %27,9, FAVÖK %42,2 ve net dönem kârı %86,7 geriledi. Dolayısıyla şirketin bu dönemdeki ana hikâyesi, satışların büyümesine rağmen marjların belirgin biçimde sıkışması ve enflasyon muhasebesinin kârı aşağı çekmesi oldu. Bilançoda ise net borcun %32,2 azalması ve özkaynakların korunması, operasyonel zayıflığa karşı önemli bir denge unsuru oluşturuyor.
Satış Hikayesi
Europen’in satışları, geçen yılın aynı dönemindeki 3,8 milyar TL’den 4,7 milyar TL’ye yükseldi. Nominal olarak 900 milyon TL’lik bu artış, şirketin satış hacmi, fiyatlama veya ürün karması açısından büyüme ürettiğini gösteriyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, %24,2’lik ciro artışı reel anlamda güçlü bir büyümeye işaret etmiyor. Başka bir ifadeyle şirket satışlarını artırmış olsa da bu artışın tamamı enflasyonun üzerinde gerçekleşmiş görünmüyor.
Burada kritik nokta, satış büyümesinin niteliği. Ciro artarken brüt kârın gerilemesi, şirketin maliyetlerini aynı ölçüde fiyatlara yansıtamadığını veya daha düşük marjlı ürünlerin satış içindeki payının arttığını düşündürüyor. Satışların büyümesi tek başına olumlu bir gösterge; fakat kârlı büyüme yaratılmadığında, daha yüksek ciro şirketin nakit üretimini otomatik olarak güçlendirmiyor.
Verilen çeyreklik seride 2025/3 satışları 1,8 milyar TL, 2025/6 satışları ise 2,1 milyar TL olarak görülüyor. Bu, söz konusu iki dönem arasında yaklaşık %16,7’lik bir artışa karşılık geliyor. Ancak mevcut 2026/6AB raporunda çeyreklik bazda güncel satış ve kâr kırılımı paylaşılmadığı için, şirketin büyüme ivmesinin son çeyrekte hızlanıp hızlanmadığını veya yavaşladığını kesin biçimde ölçmek mümkün değil. Güncel çeyreklik trend için bir sonraki raporu beklemek gerekiyor.
Kârlılık
Kârlılık tarafında tablo, satış performansından çok daha zayıf. Brüt kâr 724,9 milyon TL’den 522,6 milyon TL’ye inerken, brüt kâr marjı yaklaşık %19,1’den %11,1’e geriledi. Yani şirket 100 TL’lik satıştan geçen yıl yaklaşık 19 TL brüt kâr üretirken bu dönemde bu tutar yaklaşık 11 TL’ye düştü. Yaklaşık 8 puanlık marj kaybı, maliyet baskısının şirketin fiyatlama gücünün önüne geçtiğini gösteriyor.
FAVÖK daha da sert bir bozulma sergiledi. FAVÖK 568,6 milyon TL’den 328,6 milyon TL’ye düşerken, FAVÖK marjı %15,0’dan %7,0’a geriledi. Bu, faaliyet giderlerinin de brüt kârdaki gerilemeye ek yük oluşturduğunu ortaya koyuyor. Brüt marjın daralması üretim maliyetleri veya ürün karması baskısını gösterirken, FAVÖK marjındaki daha sert düşüş operasyonel giderlerin satışlara göre daha hızlı arttığına işaret ediyor.
Net dönem kârı ise 1,1 milyar TL’den 148,3 milyon TL’ye geriledi. Net kâr marjı böylece yaklaşık %28,9’dan %3,2’ye indi. Net kârdaki olağanüstü düşüşte yalnızca operasyonel kârlılık değil, net parasal pozisyon değişimi de etkili. Geçen yıl 226,2 milyon TL net parasal kazanç kaydedilirken bu dönemde 153,6 milyon TL net parasal kayıp oluştu. Bu iki etkinin kâr üzerindeki toplam farkı yaklaşık 379,8 milyon TL seviyesinde.
Özetle şirket hâlâ faaliyet düzeyinde kâr üretiyor; fakat satış büyümesi ile FAVÖK arasındaki ayrışma, kâr kalitesinin ve marjların yakından izlenmesi gerektiğini gösteriyor. Bir sonraki dönem için ana soru, brüt marjın %11,1 seviyesinden toparlanıp toparlanamayacağı olacak.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 17,8 milyar TL’den 16,6 milyar TL’ye geriledi. Dönen varlıklar 5,9 milyar TL’den 5,1 milyar TL’ye inerken, duran varlıklar 11,9 milyar TL’den 11,5 milyar TL’ye düştü. Bu gerileme, işletme sermayesi kalemlerinde veya nakit ve benzeri varlıklarda azalma yaşanmış olabileceğini düşündürüyor; ancak kırılım paylaşılmadığı için nedenini kesinleştirmek mümkün değil.
Özkaynaklar 12,0 milyar TL’den 12,2 milyar TL’ye yükselerek büyük ölçüde korundu. Özkaynakların toplam varlıklara oranı yaklaşık %73,5 seviyesinde. Bu oran, şirket varlıklarının önemli bölümünün özkaynaklarla finanse edildiğini ve bilanço kaldıraç riskinin sınırlı olduğunu gösteriyor.
Net borç ise 2,1 milyar TL’den 1,4 milyar TL’ye indi. 700 milyon TL’lik bu azalma ve %32,2’lik düşüş, şirketin finansal borçluluğu azaltma açısından olumlu bir adım attığını gösteriyor. Bununla birlikte net borcun mevcut altı aylık FAVÖK’e oranı yaklaşık 4,3 kat. Altı aylık FAVÖK yıllıklandırıldığında bu oran yaklaşık 2,1 kata geriliyor. Yıllıklandırılmış ölçüm daha anlamlı olsa da FAVÖK’ün geçen yıla göre sert düştüğü unutulmamalı; kârlılık toparlanmazsa borçluluk oranı yeniden baskı altında kalabilir.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, enflasyonist ortamda şirketin parasal varlık ve yükümlülüklerinin satın alma gücündeki değişimden nasıl etkilendiğini gösteriyor. Europen’in geçen yıl 226,2 milyon TL net parasal kazanç yazdığı dönemde, bu yıl 153,6 milyon TL net parasal kayıp oluştu.
Bu değişim yalnızca muhasebesel bir ayrıntı değil; net kârın neden operasyonel kârdan çok daha hızlı düştüğünü anlamak açısından merkezi önemde. Şirketin net parasal pozisyonundaki dönüşüm, net kârı yaklaşık 380 milyon TL olumsuz etkileyen bir unsur oluşturdu. Ancak yatırımcı bu kalemi doğrudan nakit çıkışı gibi okumamalı. Net parasal kayıp, enflasyon muhasebesinin finansal tablolara yansımasıdır; buna karşın şirketin faaliyet marjlarındaki gerileme gerçek operasyonel performans hakkında daha doğrudan bilgi verir.
Bu nedenle Europen’de hem TAS 29 etkisini hem de enflasyon muhasebesi sonrası düzeltilmiş faaliyet kârlılığını birlikte izlemek gerekiyor. Mevcut dönemde iki faktör de net kâr üzerinde baskı oluşturmuş durumda.
Yatırımcı için Ne Anlama Geliyor?
Europen’in yatırım hikâyesinde iki farklı yön bulunuyor. Fırsat tarafında, satışların 4,7 milyar TL’ye ulaşması, net borcun 1,4 milyar TL’ye gerilemesi ve özkaynakların 12,2 milyar TL seviyesinde korunması öne çıkıyor. Borç azaltımı devam eder ve şirket maliyetlerini daha iyi yönetebilirse, faaliyet kârındaki toparlanma net kâr üzerinde güçlü bir kaldıraç yaratabilir.
Risk tarafında ise marj erimesi açık biçimde ön planda. Brüt kâr marjının %11,1’e, FAVÖK marjının %7,0’a düşmesi; satış büyümesinin henüz hissedar değerine aynı ölçüde dönüşmediğini gösteriyor. Ayrıca net kârın 148,3 milyon TL’ye inmesi ve net parasal pozisyonun zarara dönmesi, sonuçların enflasyon muhasebesine karşı hassas olduğunu ortaya koyuyor.
Yatırımcıların özellikle şu başlıkları izlemesi gerekiyor:
- Brüt kâr marjının %11,1 seviyesinden toparlanıp toparlanamayacağı,
- FAVÖK marjının yeniden çift haneli seviyelere yaklaşıp yaklaşmayacağı,
- Net borçtaki düşüşün devam edip etmeyeceği,
- Satış büyümesinin enflasyonun üzerinde reel büyümeye dönüşüp dönüşmeyeceği,
- TAS 29 kaynaklı net parasal kaybın gelecek dönemlerde tekrarlanıp tekrarlanmayacağı.
Sonuç olarak bilanço borçluluk açısından daha sağlam bir noktaya gelirken, gelir tablosu belirgin bir marj baskısı gösteriyor. Europen’de hikâyenin yönünü belirleyecek temel değişken satışların büyümesi değil, bu satışların ne kadarının yeniden kâra dönüştürülebileceği olacak. Yatırım tavsiyesi değildir.