
Açılış
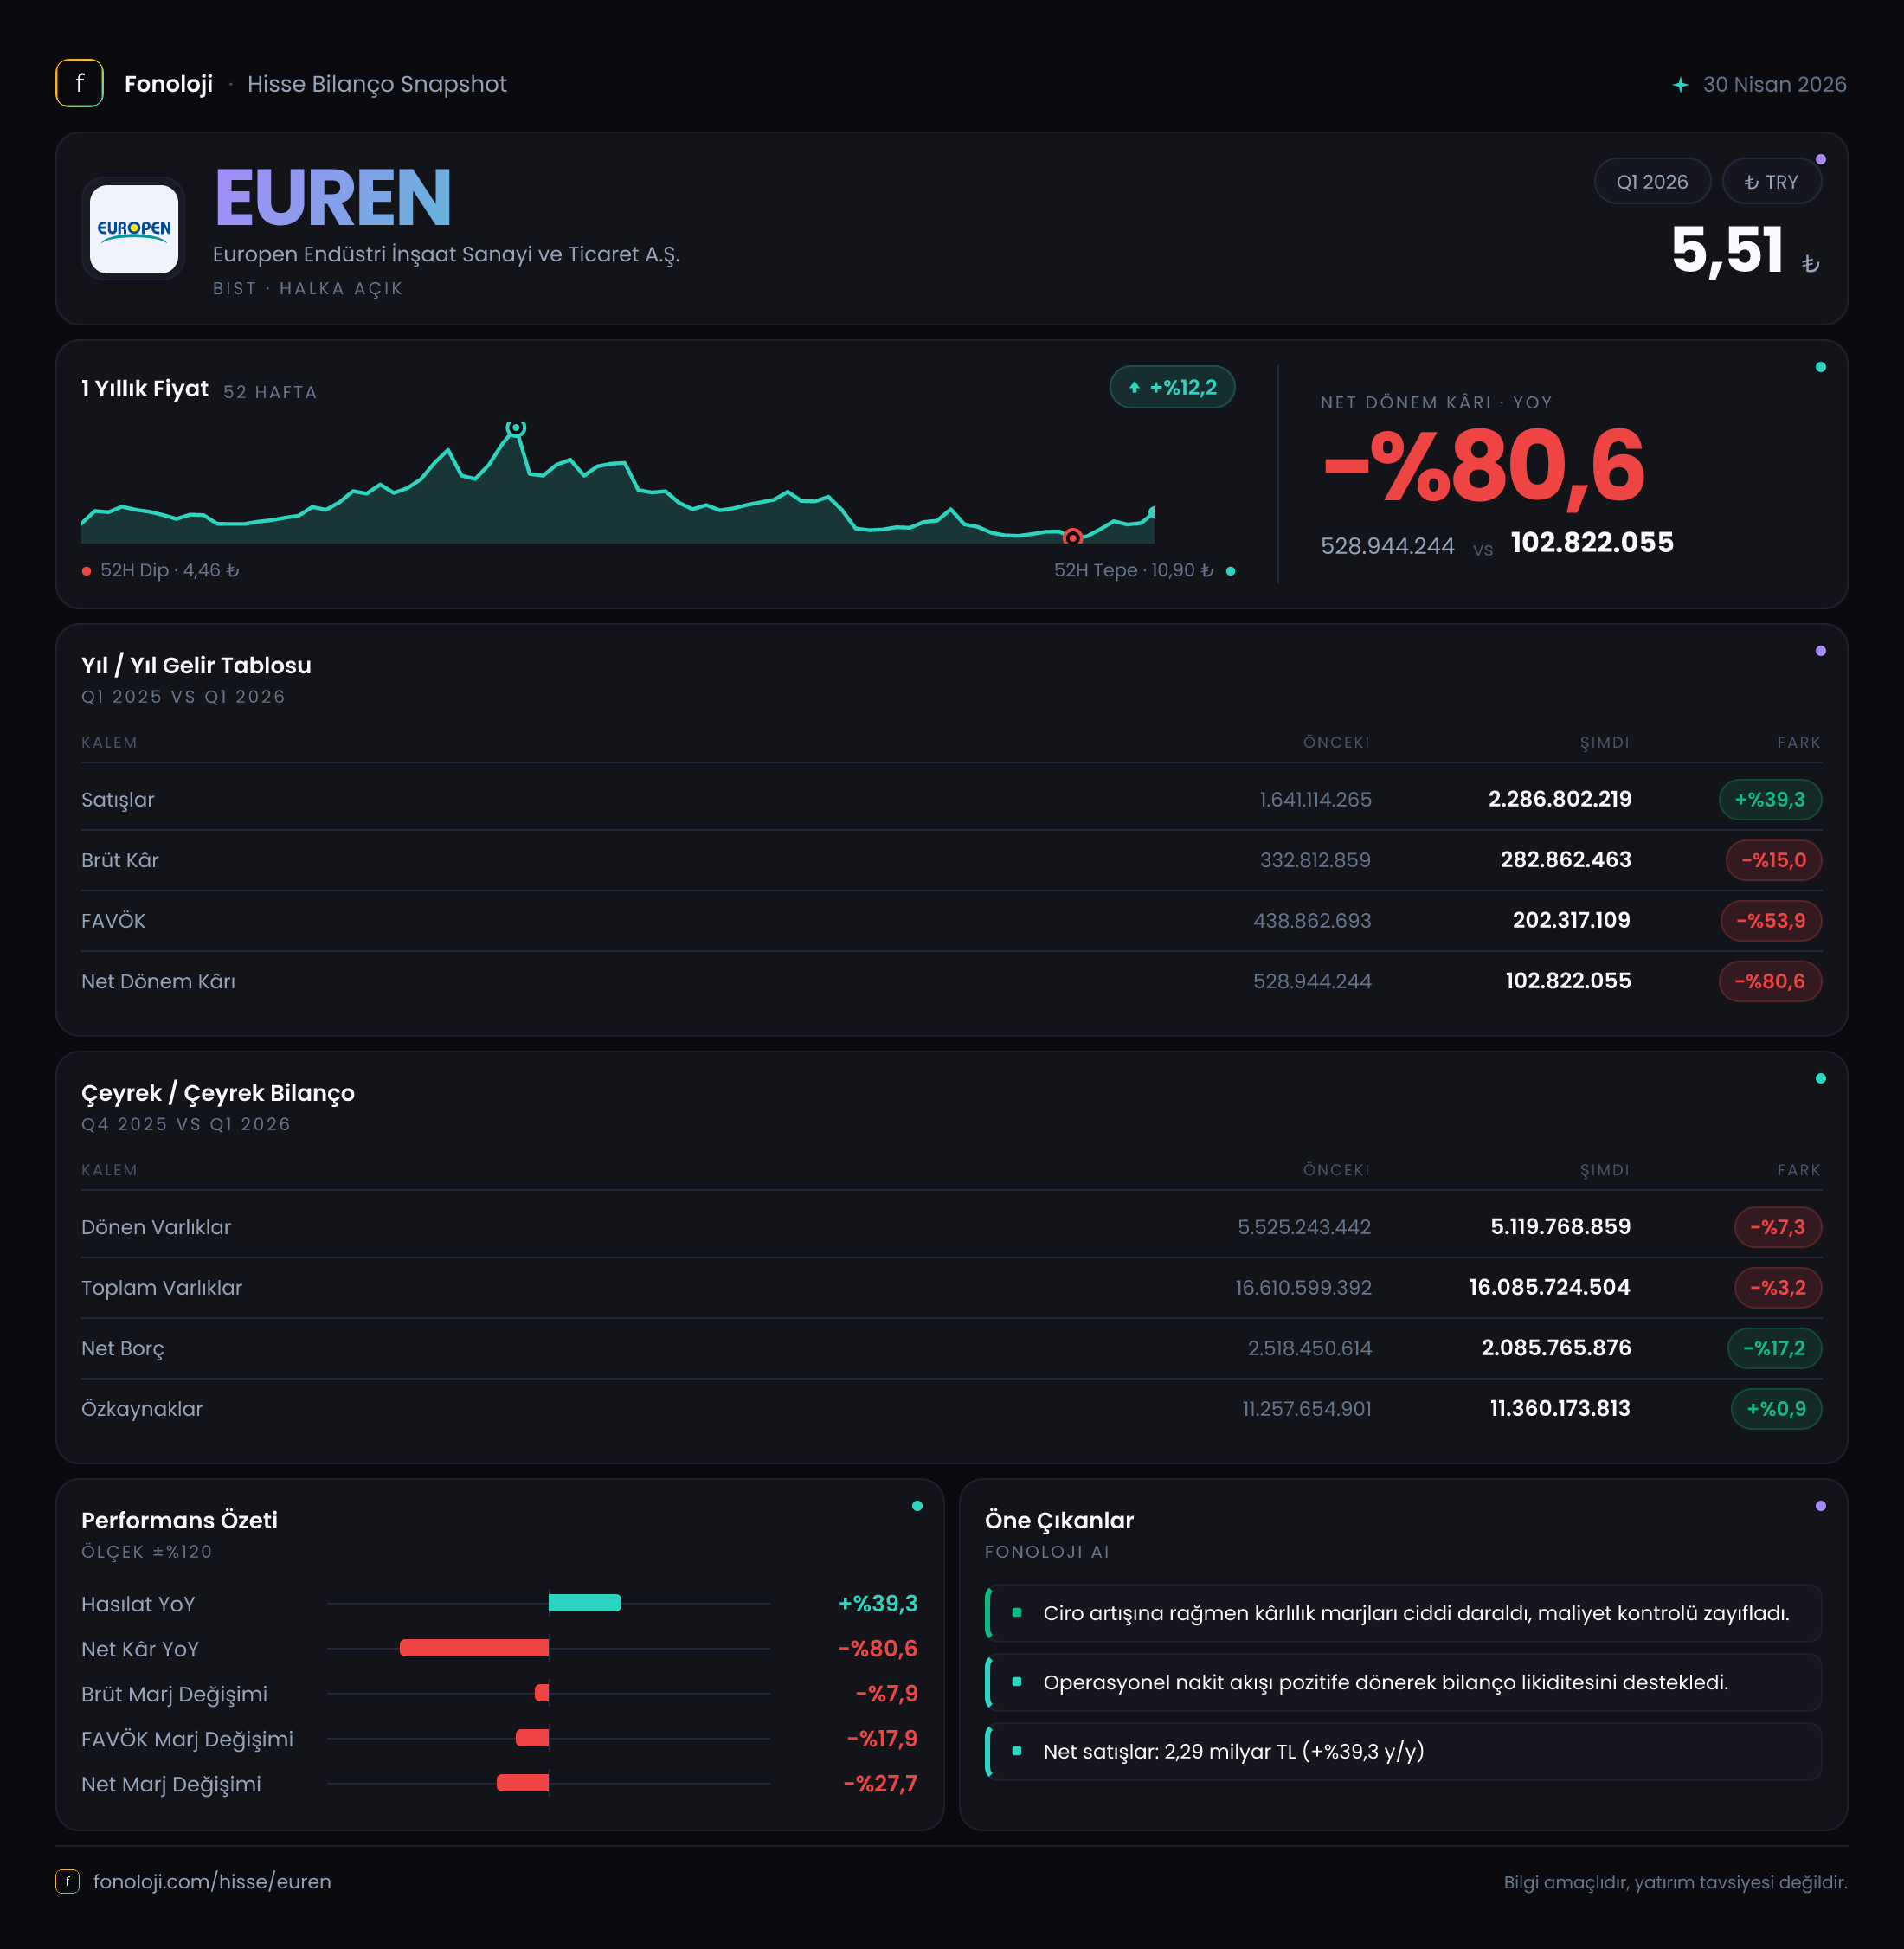
Europen Endüstri İnşaat Sanayi ve Ticaret A.Ş. (EUREN), 2026’nın ilk çeyreğinde satışlarını geçen yılın aynı dönemine göre güçlü biçimde artırmasına rağmen, bu büyümeyi kârlılığa taşıyamadı. Satışlar %39,3 yükselerek 2,3 milyar TL’ye ulaşırken brüt kâr %15, FAVÖK %28,9 ve net dönem kârı %80,6 geriledi. Ana hikâye, gelir tarafındaki büyümeden çok maliyet baskısı, daralan operasyonel marjlar ve net parasal pozisyonun kâr üzerindeki olumsuz etkisi etrafında şekilleniyor. Bilanço tarafında ise net borç azalırken, zayıflayan FAVÖK nedeniyle borçluluk rasyoları hâlâ dikkatle izlenmeli.
Satış Hikayesi
EUREN’in satışları, 2025’in ilk çeyreğindeki 1,6 milyar TL’den 2,3 milyar TL’ye çıkarak %39,3 arttı. Nominal büyüme güçlü görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artışın tamamını reel büyüme olarak değerlendirmek doğru olmaz. Yaklaşık %30’luk bir enflasyon varsayımıyla bakıldığında, şirketin satış büyümesi kabaca %7 civarında reel artışa işaret ediyor. Bu da satış hacmi, fiyatlama veya ürün karmasında enflasyonun üzerinde bir katkı bulunduğunu; ancak büyümenin olağanüstü güçlü bir reel ivmeye dönüşmediğini gösteriyor.
Bununla birlikte satış büyümesi tek başına yeterli değil. Şirket, gelirlerini artırmasına rağmen bu satışların kâra dönüşümünde belirgin bir gerileme yaşamış durumda. Satışların 700 milyon TL artmasına karşılık brüt kârın 49,9 milyon TL azalması, maliyetlerin satışlardan daha hızlı yükseldiğini gösteriyor. Bu tablo; hammadde, enerji, işçilik, lojistik veya diğer üretim maliyetlerindeki artışların fiyat artışlarıyla tam olarak telafi edilemediğine işaret ediyor. Veride maliyet kalemlerinin ayrıntısı bulunmadığı için baskının hangi kalemden kaynaklandığını kesinleştirmek mümkün değil; ancak satış büyümesinin marj kalitesi zayıflamış durumda.
Çeyreklik trend açısından karşılaştırılabilir veri sınırlı. Satışlar için mevcut karşılaştırma 2025/3 dönemiyle sınırlı; 2025/12 satış verisi paylaşılmadığından dördüncü çeyreğe göre ivmenin artıp azaldığını net biçimde söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki ara dönemde yalnızca satış büyümesine değil, satışların hangi marjla üretildiğine odaklanmak daha önemli olacak.
Kârlılık
Kârlılıkta çeyreğin en dikkat çekici unsuru, marjların belirgin biçimde daralması. Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %20,8’den %12,3’e geriledi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 20,8 TL brüt kâr üretirken bu çeyrekte yalnızca 12,3 TL brüt kâr elde etti. Bu, operasyonel yapıda maliyet baskısının ciddi boyuta ulaştığını gösteriyor.
FAVÖK de 265,3 milyon TL’den 188,5 milyon TL’ye düşerek %28,9 geriledi. FAVÖK marjı aynı dönemde yaklaşık %16,6’dan %8,2’ye indi. Satışların %39,3 arttığı bir dönemde FAVÖK’ün azalması, büyümenin şirketin faaliyet kârlılığına katkı sunmadığını ortaya koyuyor. Brüt marjdaki daralma FAVÖK’e de yansımış; ayrıca faaliyet giderlerinin satışlara oranı da kârlılık üzerinde ek baskı yaratmış olabilir. Bu kalemlerin ayrıntısı paylaşılmadığı için kesin neden-sonuç kurulamasa da marjların seyri yatırımcı açısından net bir uyarı niteliğinde.
Net dönem kârı ise 528,9 milyon TL’den 102,8 milyon TL’ye gerileyerek %80,6 azaldı. Net kâr marjı geçen yıl yaklaşık %33,1 iken bu çeyrekte %4,5 seviyesine düştü. Burada yalnızca operasyonel kârlılıktaki düşüş değil, net parasal pozisyondaki değişim de önemli rol oynuyor. FAVÖK’teki gerileme 76,8 milyon TL düzeyindeyken net kârdaki düşüş 426,1 milyon TL oldu; dolayısıyla net kârı aşağı çeken başka unsurların da bulunduğu anlaşılıyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 16,6 milyar TL’den 16,1 milyar TL’ye gerileyerek %3,2 azaldı. Bu düşüşün ana unsuru, dönen varlıkların 5,5 milyar TL’den 5,1 milyar TL’ye gerilemesi. Dönen varlıklardaki %7,3’lük azalış; nakit, ticari alacaklar veya stoklarda düşüş yaşanmış olabileceğini düşündürüyor, ancak alt kırılım verilmediği için bilanço likiditesindeki değişimin kaynağı kesin olarak belirlenemiyor.
Duran varlıklar ise 11,1 milyar TL’den 11,0 milyar TL’ye inerek büyük ölçüde yatay kaldı. Özkaynakların 11,3 milyar TL’den 11,4 milyar TL’ye yükselmesi, bilanço sermaye yapısının korunduğunu gösteriyor. Özkaynaklar toplam varlıkların yaklaşık %71’ini oluşturuyor; bu oran şirketin varlık finansmanında özkaynakların güçlü bir ağırlığa sahip olduğunu ortaya koyuyor.
Net borç 2,5 milyar TL’den 2,1 milyar TL’ye gerileyerek %17,2 azaldı. Bu olumlu bir gelişme. Ancak net borcun FAVÖK’e oranı, net borçtaki düşüşe rağmen operasyonel kârlılığın zayıflaması nedeniyle yaklaşık 11,1 kata yükseliyor. Önceki dönem FAVÖK’üyle kıyaslandığında bu oran yaklaşık 9,4 kat seviyesindeydi. Yani borç mutlak olarak azalıyor, fakat şirketin borç taşıma kapasitesi daha hızlı zayıflıyor. Bu nedenle borç azaltımı olumlu olsa da faiz, refinansman ve nakit akışı riski tamamen ortadan kalkmış değil.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, bu çeyrekte 74,1 milyon TL zarar gösterirken geçen yılın aynı döneminde 142,0 milyon TL kazanç bulunuyordu. Bu iki dönem arasındaki değişim şirketin net kârını yaklaşık 216,1 milyon TL daha olumsuz etkileyen bir faktör yaratmış durumda.
Net parasal zarar genel olarak parasal yükümlülüklerin parasal varlıklardan daha yüksek olduğu yapılarda ortaya çıkabilir. Yüksek enflasyon ortamında bu durum, şirketin parasal pozisyonundan satın alma gücü kaybı yaşadığını gösterir. Geçen yılki parasal kazancın bu yıl zarara dönmesi, yalnızca operasyonel marjların değil, bilanço içindeki parasal varlık ve yükümlülük kompozisyonunun da net kâr üzerinde etkili olduğunu ortaya koyuyor.
Bu kalem nakit yaratımıyla birebir aynı anlama gelmez; ancak TAS 29 uygulanmış finansal tablolarda net kârlılığı ciddi biçimde değiştirebilir. Bu nedenle yatırımcı, EUREN’i değerlendirirken raporlanan net kârın yanında FAVÖK, nakit akışı ve net parasal pozisyonun birlikte seyrini izlemeli.
Yatırımcı için Ne Anlama Geliyor?
EUREN’in ilk çeyrek performansı, satış büyümesinin tek başına yeterli olmadığını gösteriyor. Şirket gelirlerini artırıyor, bilançosunu büyük ölçüde koruyor ve net borcunu azaltıyor. Buna karşın brüt kâr ve FAVÖK marjlarındaki sert gerileme, büyümenin maliyet baskısıyla gölgelendiğini ortaya koyuyor.
Önümüzdeki dönem için temel fırsat, şirketin fiyatlama gücünü ve maliyet kontrolünü yeniden sağlaması halinde operasyonel marjları toparlayabilmesi. Net borcun azalması da bu toparlanma açısından destekleyici. Temel risk ise satışların artmaya devam etmesine rağmen marjların düşük kalması ve yaklaşık 11 katlık net borç/FAVÖK seviyesinin yüksek seyretmesi. Bir sonraki finansal sonuçlarda özellikle şu başlıklar izlenmeli:
- Brüt marjın %12,3 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK marjının yeniden çift haneli seviyelere yaklaşıp yaklaşmadığı,
- Net borçtaki düşüşün devam edip etmediği,
- Net parasal pozisyonun yeniden kâra dönüp dönmediği,
- Satış büyümesinin enflasyonun üzerinde reel olarak korunup korunmadığı.
Yatırım tavsiyesi değildir.