
Açılış
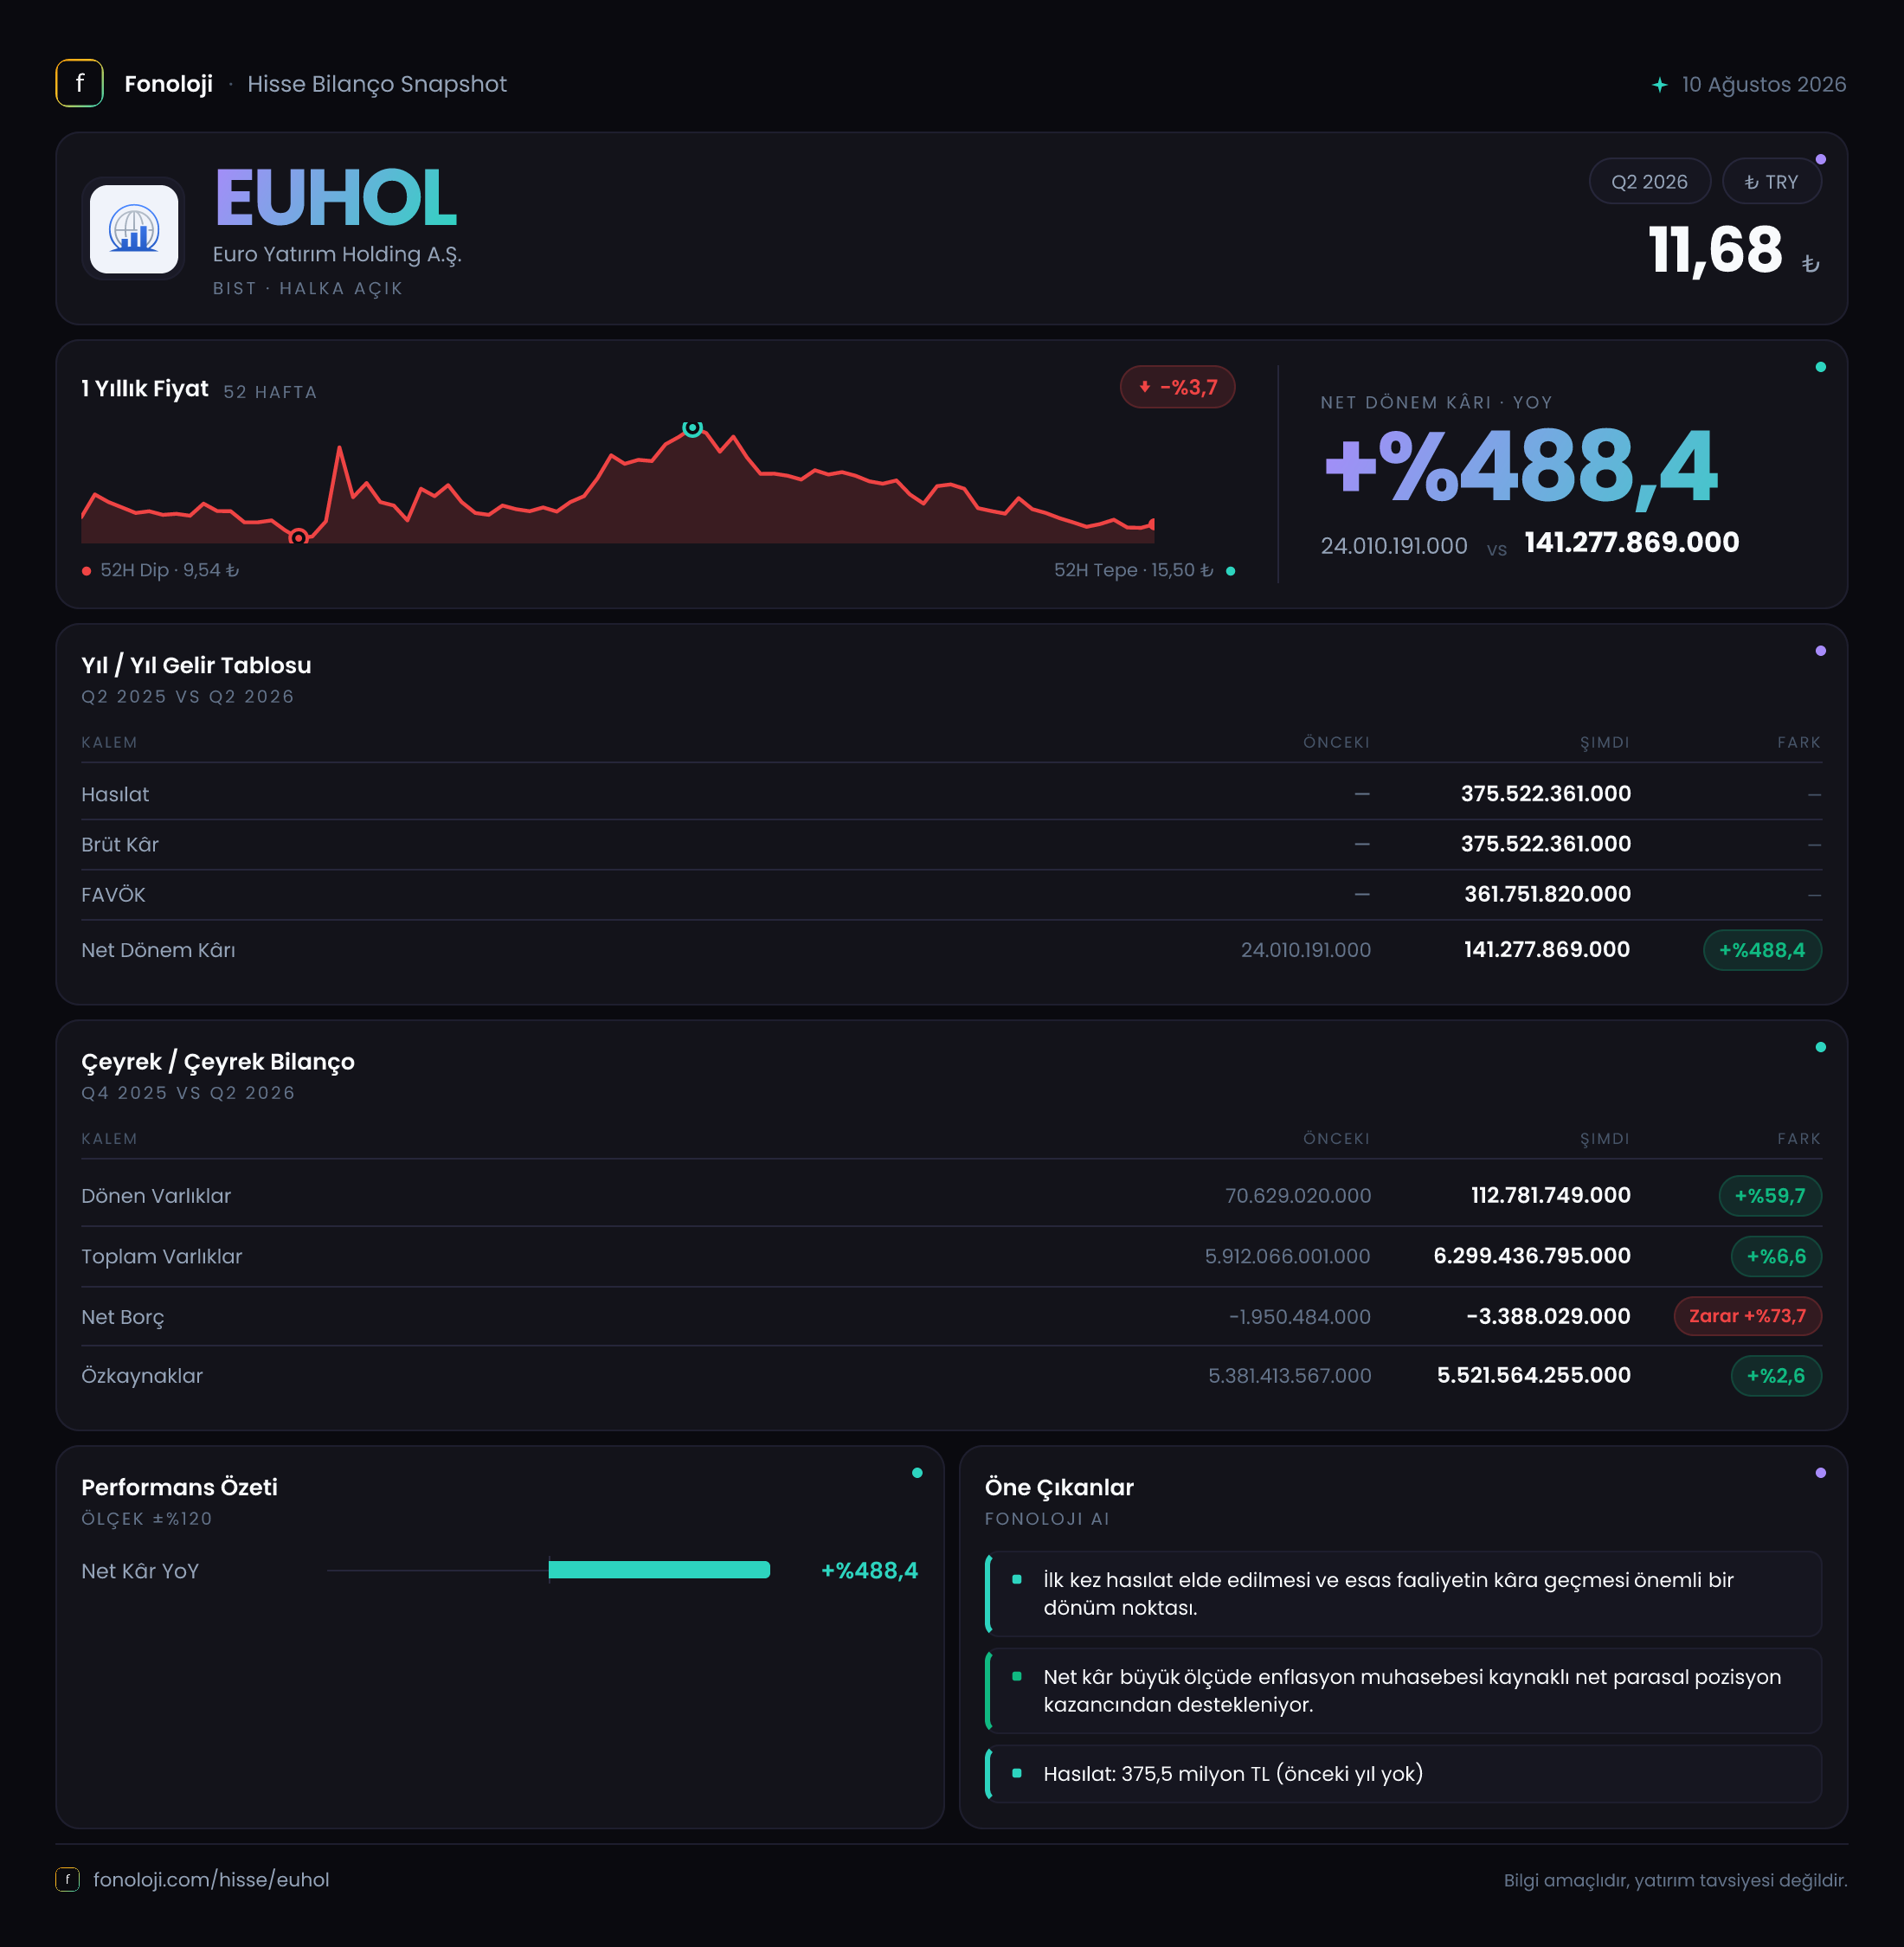
Euro Yatırım Holding’in 2026/6AB finansalları, şirketin ilk altı ayda yüksek kârlılık ürettiğini ve bilançosunda belirgin bir borç baskısı bulunmadığını gösteriyor. Dönem net kârı geçen yılın aynı dönemindeki 24,0 milyon TL’den 141,3 milyon TL’ye yükselirken, bu artışta 102,8 milyon TL’lik net parasal pozisyon kazancı önemli rol oynuyor. Şirketin duran varlıkları 6,2 milyar TL ile toplam varlıkların neredeyse tamamını oluşturuyor; bu da bilanço hikâyesinin operasyonel satışlardan çok varlık portföyü ve enflasyon muhasebesi etkileriyle birlikte okunmasını gerektiriyor. Ancak çeyreklik kırılım bulunmadığı için kârın yıl içinde hangi dönemde üretildiğini ve sürdürülebilirliğini henüz ölçemiyoruz.
Satış Hikayesi
Şirket, 2026’nın ilk altı ayında 375,5 milyon TL satış açıkladı. Satışların geçen yılın aynı dönemiyle karşılaştırmalı verisi paylaşılmadığı için büyümenin nominal mi yoksa reel mi olduğunu doğrudan hesaplamak mümkün değil. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda, yalnızca satış tutarını görmek yeterli değil; bu gelirin satın alma gücü bazında ne kadar büyüdüğü ve hangi faaliyetlerden kaynaklandığı kritik önem taşıyor.
Euro Yatırım Holding gibi holding yapısındaki şirketlerde “satışlar” kalemi, klasik bir sanayi veya perakende şirketindeki ciro gibi yorumlanmamalı. Üretim hacmi, mağaza sayısı ya da sipariş adedi üzerinden ilerleyen bir yapı yerine yatırım faaliyetleri, portföy hareketleri ve finansal varlık işlemleri sonuçları belirleyebilir. Bu nedenle 375,5 milyon TL’lik satışın kompozisyonu —hangi iştirakten veya hangi yatırım faaliyetinden geldiği— sürdürülebilirlik analizi açısından açıklanması gereken temel noktalar arasında yer alıyor.
Brüt kârın da 375,5 milyon TL olması, satışların tamamının brüt kâra yansıdığını gösteriyor. Bu durum, geleneksel mal veya hizmet maliyetlerinin sınırlı olduğu bir gelir yapısına işaret edebilir; ancak maliyet kırılımı paylaşılmadığından bu görünümü doğrudan operasyonel verimlilik olarak değerlendirmek doğru olmaz. Çeyreklik trend verisi bulunmadığı için satışların ilk çeyrekten ikinci çeyreğe hızlanıp hızlanmadığını da henüz göremiyoruz. Dolayısıyla şirketin yılın geri kalanındaki performansını değerlendirmek için sonraki ara dönem raporunu beklemek gerekiyor.
Kârlılık
Kârlılık tarafında ilk bakışta oldukça güçlü bir tablo var. 361,8 milyon TL FAVÖK, 375,5 milyon TL satışa karşılık geliyor. Bu, yaklaşık %96,4 FAVÖK marjı anlamına gelir. Başka bir ifadeyle şirket, açıklanan gelirinin çok büyük bölümünü faiz, vergi, amortisman ve itfa öncesi kâra dönüştürmüş durumda. Bu marj, sanayi, perakende veya hizmet şirketlerinin tipik seviyelerinin oldukça üzerinde; dolayısıyla şirketin gelir yapısının klasik operasyonel satışlardan farklı olduğu varsayımını güçlendiriyor.
Brüt kâr marjı ise satışlar ve brüt kâr aynı olduğu için %100 seviyesinde görünüyor. Ancak bu oranı şirketin maliyet yönetiminde olağanüstü başarı sağladığı şeklinde okumak yerine, raporlanan gelirlerin niteliğiyle birlikte değerlendirmek gerekir. Yatırım holdinglerinde finansal varlık değerlemeleri, yatırım gelirleri veya benzeri kalemler brüt kâr ve FAVÖK görünümünü yüksek gösterebilir. Bu nedenle yatırımcı açısından asıl soru, 361,8 milyon TL’lik FAVÖK benzeri kârlılığın nakit akımıyla ne ölçüde desteklendiği ve sonraki dönemlerde tekrarlanıp tekrarlanamayacağıdır.
Net dönem kârı 141,3 milyon TL oldu. Geçen yılın aynı dönemindeki 24,0 milyon TL’ye kıyasla artış %488,4 seviyesinde. Bu, net kârda 117,3 milyon TL’lik güçlü bir iyileşme anlamına geliyor. Bununla birlikte FAVÖK ile net kâr arasındaki yaklaşık 220,5 milyon TL’lik farkın hangi kalemlerden oluştuğu —finansman giderleri, vergi, amortisman, değerleme farkları veya diğer giderler— paylaşılan veride bulunmuyor. Bu nedenle net kâr artışının tamamını faaliyet performansına bağlamak mümkün değil.
Bilanço Sağlığı
Bilanço, Euro Yatırım Holding’in düşük borçlulukla faaliyet gösterdiğini ortaya koyuyor. Toplam varlıklar önceki yıl sonundaki 5,9 milyar TL’den 6,3 milyar TL’ye çıkarak %6,6 büyümüş. Bu artış, şirketin bilanço ölçeğinde yaklaşık 390 milyon TL’lik genişlemeye denk geliyor. Duran varlıklar 5,8 milyar TL’den 6,2 milyar TL’ye yükselirken, büyümenin ana kaynağı açık biçimde duran varlıklar olmuş.
Dönen varlıklar da 70,6 milyon TL’den 112,8 milyon TL’ye çıkarak %59,7 artmış. Oransal artış yüksek görünse de toplam bilanço içindeki payı hâlâ oldukça düşük. Toplam varlıkların yaklaşık %98’inin duran varlıklardan oluşması, likiditenin ve varlıkların nakde dönüş hızının yatırımcı tarafından ayrıca izlenmesini gerektiriyor. Duran varlıkların niteliği ve gerçeğe uygun değerleme yöntemleri açıklanmadığı için, bilanço büyümesinin ne kadarının piyasa değer artışından veya yeni yatırımlardan kaynaklandığı bu veri setiyle ayrıştırılamıyor.
Özkaynaklar 5,4 milyar TL’den 5,5 milyar TL’ye yükselerek %2,6 arttı. Toplam varlıklar içindeki özkaynak payı yaklaşık %87 seviyesinde; bu, güçlü bir sermaye tabanına ve sınırlı bilanço kaldıraç kullanımına işaret ediyor. Net borç ise -3,4 milyon TL seviyesinde. Eksi net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani yaklaşık 3,4 milyon TL net nakit taşıdığını gösteriyor. Ancak bu tutar 6,3 milyar TL’lik toplam varlık ve 5,5 milyar TL’lik özkaynak yanında oldukça küçük. Borç riski düşük olsa da net nakit pozisyonu şirketin toplam büyüklüğü açısından belirleyici bir finansal güç unsuru değil.
Net Parasal Pozisyon (TAS 29)
En dikkat çekici kalemlerden biri net parasal pozisyon. Şirket, geçen yılın aynı dönemindeki -2,5 milyon TL seviyesinden bu dönem 102,8 milyon TL net parasal kazanca geçti. Değişim yaklaşık 105,3 milyon TL ve raporlanan artış oranı %4.268,3. Bu kalem, yüksek enflasyon ortamında parasal varlık ve parasal yükümlülüklerin satın alma gücündeki değişimini yansıtıyor.
Net parasal kazanç, tek başına şirketin kasasına giren operasyonel nakit anlamına gelmez. Daha çok enflasyon muhasebesi kapsamında, şirketin parasal yükümlülükleri ile parasal varlıkları arasındaki yapının dönem içinde oluşturduğu muhasebesel etkiyi gösterir. 102,8 milyon TL’lik kazanç, bu dönemde enflasyon muhasebesinin net kârı anlamlı biçimde desteklediğini ortaya koyuyor. Net kârın 141,3 milyon TL olduğu düşünülürse, bu kalem kârın yaklaşık dörtte üçüne denk gelen önemli bir katkı sağlamış durumda.
Bu nedenle net kâr artışının sürdürülebilirliğini izlerken, net parasal pozisyon kazancını faaliyet kârından ayrı değerlendirmek gerekiyor. Enflasyon dinamikleri, bilanço kompozisyonu veya parasal varlık-borç dengesi değiştiğinde bu katkı azalabilir; hatta tersine dönebilir.
Yatırımcı için Ne Anlama Geliyor?
Euro Yatırım Holding’in 2026/6AB görünümü üç güçlü mesaj içeriyor:
- Net kâr %488,4 artarak 141,3 milyon TL’ye çıktı; bu, geçen yılın aynı dönemine göre belirgin bir iyileşme.
- Bilanço %87 civarında özkaynak ağırlığı taşıyor ve net borç yerine yaklaşık 3,4 milyon TL net nakit bulunuyor.
- Kârlılığın önemli bölümü, faaliyet performansının yanında 102,8 milyon TL’lik net parasal pozisyon kazancından destek alıyor.
Fırsat tarafında, düşük borçluluk şirketi faiz ve refinansman baskısına karşı koruyor. Yüksek özkaynak seviyesi de portföy yatırımlarında esneklik sağlayabilir. Buna karşılık temel risk, duran varlıkların toplam bilanço içindeki yüksek payı ve bu varlıkların değerleme niteliğinin yeterince görünür olmaması. Ayrıca satış ve FAVÖK verilerinin geçen yıl karşılaştırması bulunmadığından, büyümenin kalıcı bir operasyonel iyileşme mi yoksa dönemsel yatırım/ değerleme etkisi mi olduğu henüz net değil.
Yatırımcıların sonraki raporlarda özellikle net parasal pozisyonun normalleşmesini, kârın nakit akımıyla desteklenip desteklenmediğini, duran varlıkların içeriğini ve çeyreklik kâr dağılımını takip etmesi gerekiyor. Mevcut veriler güçlü bir dönem kârı ve sağlam sermaye yapısı gösteriyor; ancak bu tabloyu kalıcı büyüme hikâyesine dönüştürmek için kârlılığın enflasyon muhasebesi etkisi dışında da sürdürüldüğünün görülmesi şart.
Yatırım tavsiyesi değildir.