
Açılış
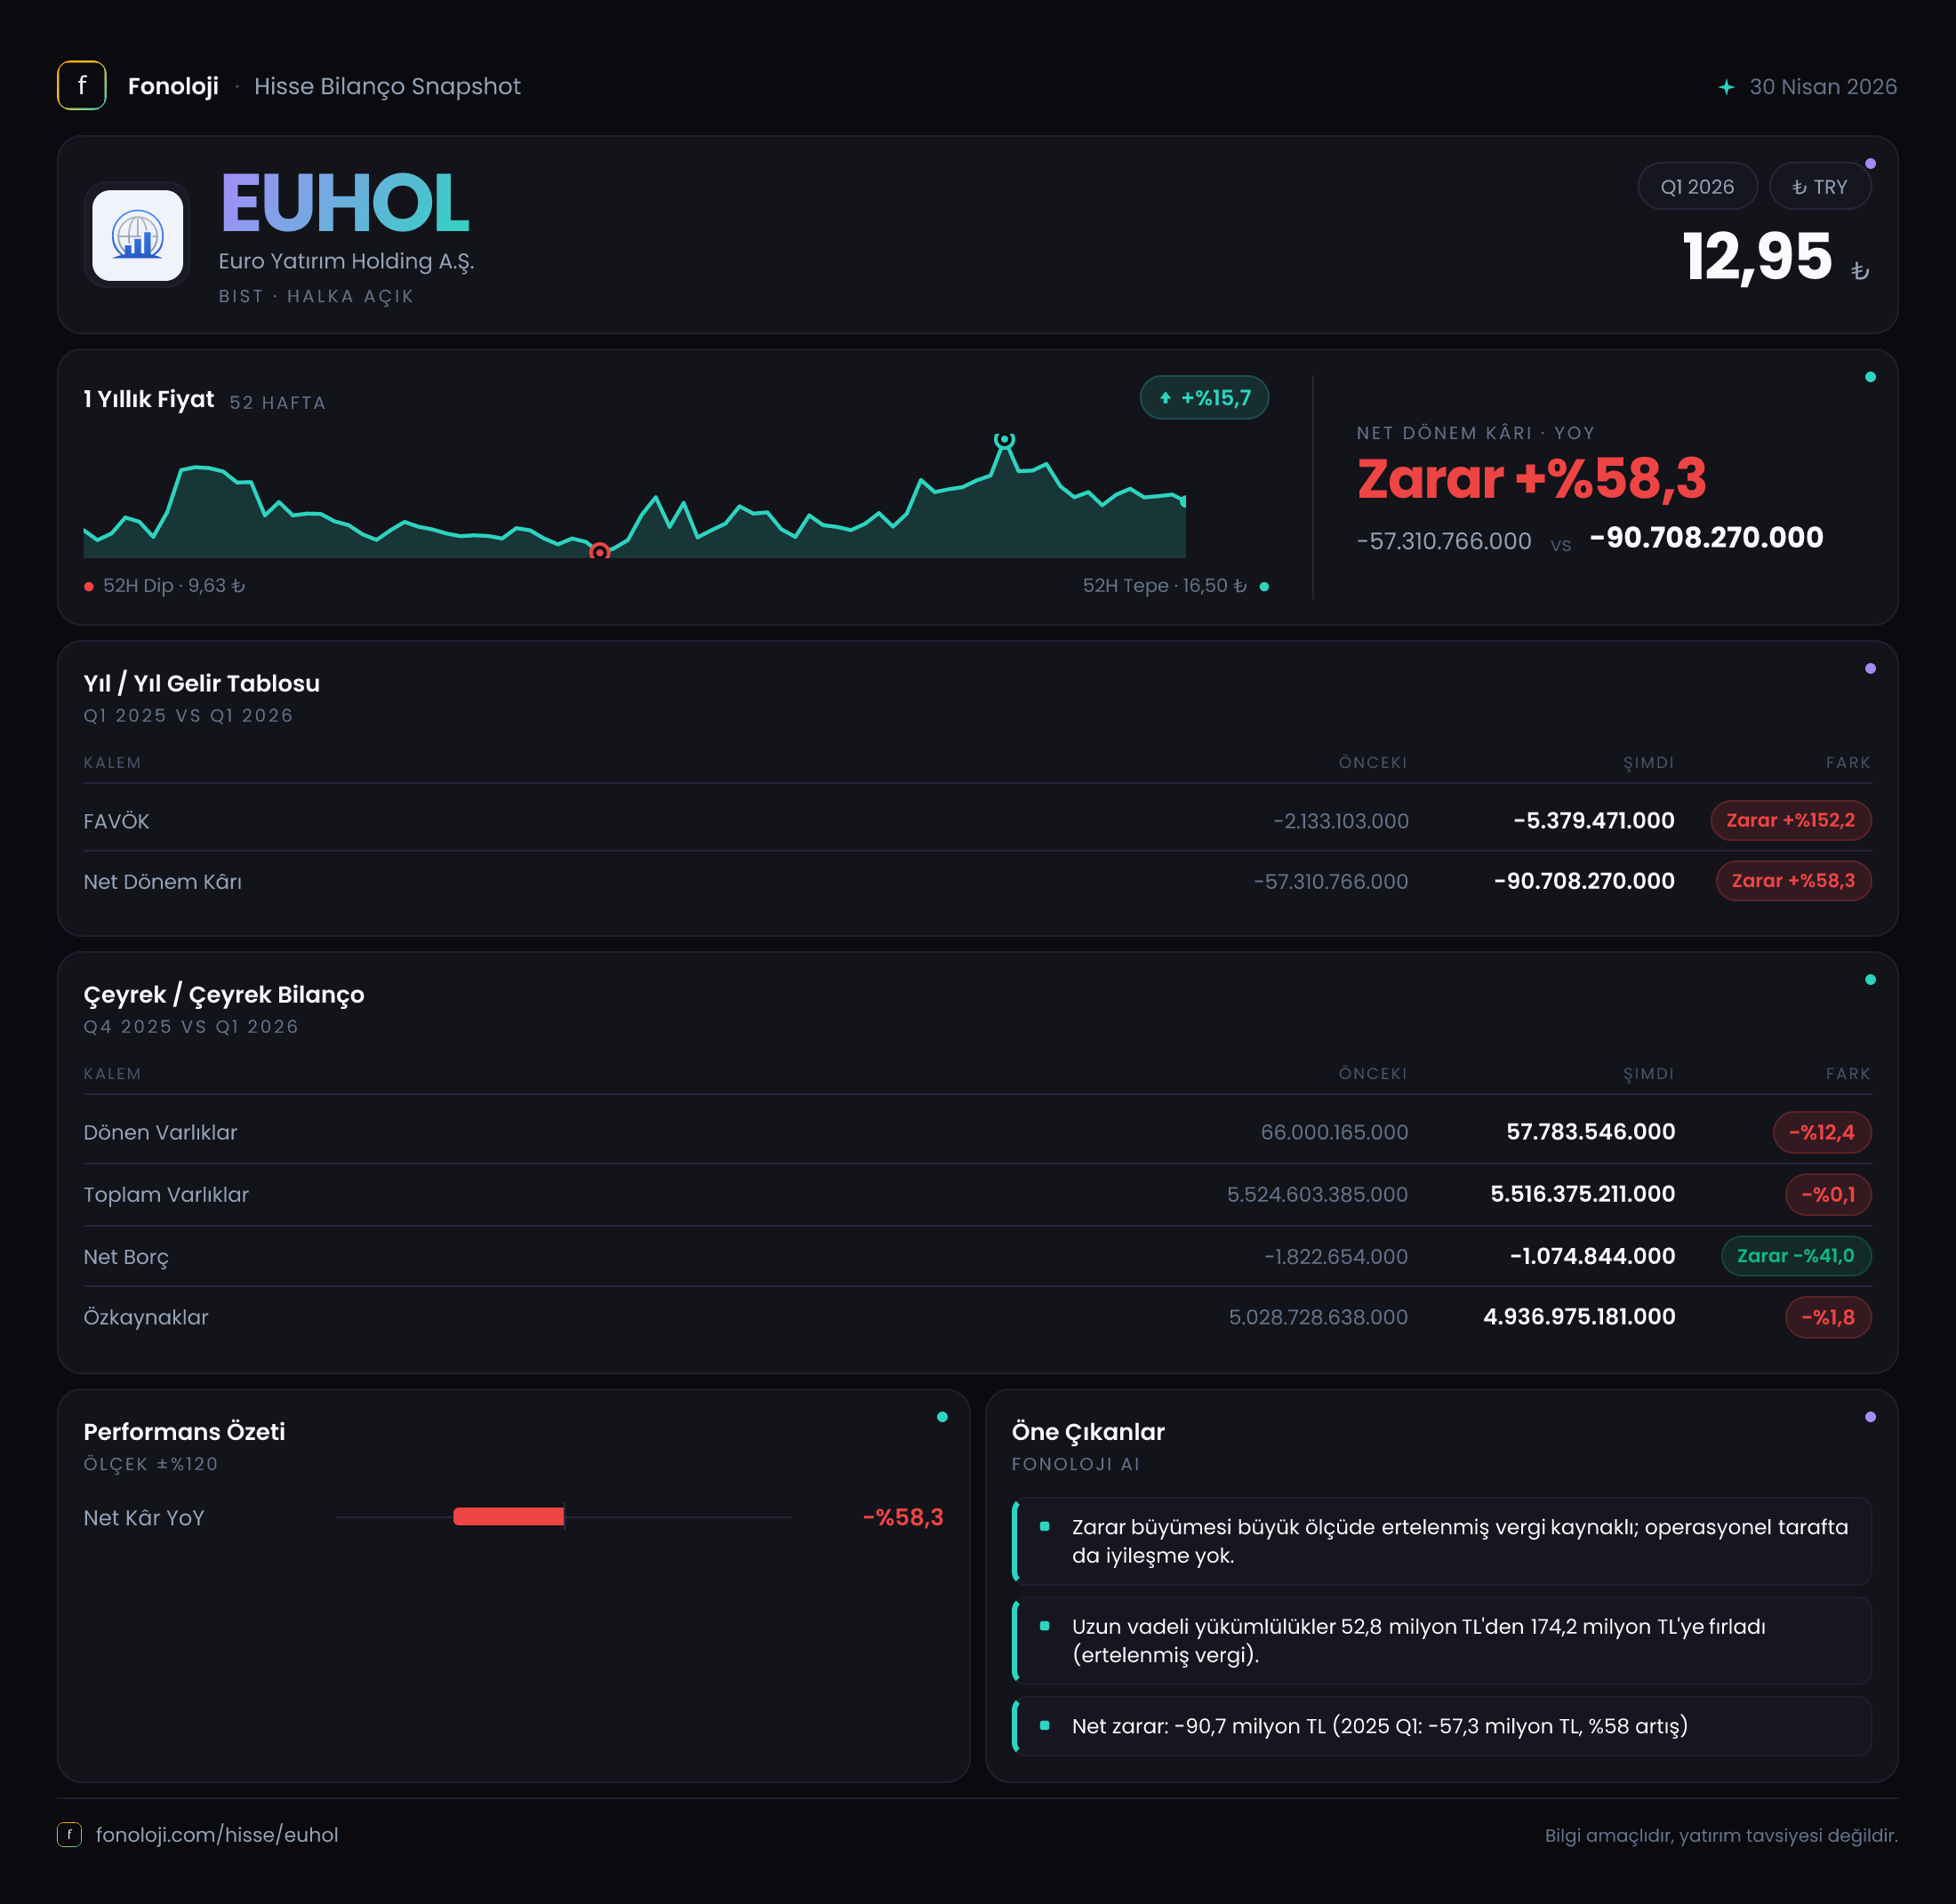
Euro Yatırım Holding’in 2026 ilk çeyrek finansalları, satış ve operasyonel kârlılık tarafında yeterli veri bulunmadığı için klasik bir gelir büyümesi hikâyesi sunmuyor. Buna karşılık şirketin temel bilanço resmi oldukça belirgin: toplam varlıklar yaklaşık 5,5 milyar TL, özkaynaklar ise 4,9 milyar TL seviyesinde bulunuyor. Dönemin ana mesajı, enflasyon muhasebesinden kaynaklanan net parasal kazanca rağmen net zararın geçen yılın aynı dönemine göre derinleşmesi. Şirket, 2025/3’teki 57,3 milyon TL zarardan 2026/3’te 90,7 milyon TL zarara geçerek yatırımcı açısından yakından izlenmesi gereken bir tablo ortaya koymuş durumda.
Satış Hikayesi
Euro Yatırım Holding için bu ara dönem finansal tabloda satışlar, brüt kâr ve FAVÖK verileri paylaşılmamış. Bu nedenle şirketin gelir üretme kapasitesinin geçen yılın aynı çeyreğine göre büyüyüp büyümediğini, faaliyetlerinin enflasyonun üzerinde gerçek bir genişleme sağlayıp sağlamadığını ölçmek mümkün değil.
Bu eksiklik özellikle Türkiye’deki mevcut yüksek enflasyon ortamında önemli. Tüketici ve üretici fiyatlarının %30’un üzerinde seyrettiği bir ekonomide nominal olarak gelir artışı görülmesi tek başına yeterli olmaz; şirketin satışlarını enflasyonun üzerinde artırması ve bu artışı kâra dönüştürmesi gerekir. EUHOL için ise mevcut verilerde satış performansı açıklanmadığı için şu aşamada şu sorular yanıtsız kalıyor:
- Şirketin yatırım ve finansal faaliyetlerinden elde ettiği gelirler ne yönde değişti?
- Portföy veya iştirak değerlemeleri dönem kârını destekledi mi?
- Faaliyetlerden sağlanan gelirler enflasyonun üzerinde reel büyüme üretebildi mi?
- Gelir yapısı süreklilik taşıyor mu, yoksa dönemsel değerleme etkilerine mi dayanıyor?
Çeyreklik trend verisi de bulunmadığından, 2026/3 döneminin 2025/12’ye veya önceki çeyreğe göre nasıl bir faaliyet performansı gösterdiği analiz edilemiyor. Bu nedenle yatırımcı açısından bir sonraki finansal raporda satış benzeri gelir kalemleri, yatırım gelirleri ve faaliyet giderlerinin ayrıntısı özellikle önemli olacak.
Kârlılık
Kârlılık tarafında en net veri net dönem zararı. EUHOL, geçen yılın aynı dönemindeki 57,3 milyon TL zarara karşılık bu yılın ilk çeyreğinde 90,7 milyon TL zarar açıkladı. Zararın nominal olarak 33,4 milyon TL artması, yani zararın yaklaşık %58,3 oranında derinleşmesi, şirketin dönem sonunda daha zayıf bir kâr profili sergilediğini gösteriyor.
Burada dikkat çekici nokta, net parasal pozisyonun bu yıl şirket lehine dönmüş olması. Şirket 2026/3 döneminde 34,5 milyon TL net parasal kazanç elde ederken, geçen yıl aynı dönemde 1,5 milyon TL net parasal kayıp yazmıştı. Bu kalem, geçen yıla göre net sonucu yaklaşık 36 milyon TL olumlu etkileyen bir değişime işaret ediyor. Buna rağmen toplam zarar büyümüşse, şirketin parasal kazanç dışındaki gelir-gider yapısının net kâr açısından yeterli destek sağlayamadığı anlaşılıyor.
Ancak satış, brüt kâr ve FAVÖK bulunmadığı için zararın hangi katmanda oluştuğunu kesin biçimde ayırmak mümkün değil. Örneğin:
- Brüt marj hesaplanamıyor; çünkü satış ve brüt kâr verileri mevcut değil.
- FAVÖK marjı hesaplanamıyor; operasyonel kârlılığın pozitif mi negatif mi olduğu görülemiyor.
- Net zararın finansman giderlerinden, yatırım değerlemelerinden, genel yönetim giderlerinden veya diğer kalemlerden ne ölçüde kaynaklandığı açıklanamıyor.
Bu nedenle 34,5 milyon TL’lik parasal kazancı şirketin operasyonel toparlanması olarak yorumlamak doğru olmaz. Bu kalem enflasyon muhasebesi etkisini yansıtır; şirketin nakit yaratma gücünü veya ana faaliyetlerinin kârlılığını doğrudan göstermez. Şimdilik veri, enflasyon muhasebesinin desteğine rağmen net zararın azaltılamadığını ortaya koyuyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha güçlü bir görünüm sunuyor. Dönen varlıklar yıl sonuna göre 66,0 milyon TL’den 57,8 milyon TL’ye gerileyerek %12,4 azalmış. Mutlak tutar küçük görünse de, dönen varlıkların zaten sınırlı olduğu bir yapıda bu düşüş şirketin kısa vadeli likit kaynaklarında daralmaya işaret ediyor.
Buna karşılık duran varlıklar yaklaşık 5,5 milyar TL seviyesini korumuş ve toplam varlıklar da yaklaşık 5,5 milyar TL olarak gerçekleşmiş. Bu yapı, EUHOL bilançosunun büyük ölçüde duran varlıklara, yatırımlara veya uzun vadeli finansal varlıklara dayandığını düşündürüyor. Ancak duran varlıkların niteliği ve gerçeğe uygun değerleme yöntemi verilmediği için bu büyüklüğün ne kadarının likit, ne kadarının değerleme riskine açık olduğu bilinmiyor.
Özkaynaklar 5,0 milyar TL’den 4,9 milyar TL’ye gerileyerek %1,8 düşmüş. Bu gerileme, dönem zararının özkaynaklar üzerinde baskı yarattığını gösteriyor; fakat özkaynak tabanı toplam varlıklara göre hâlâ yüksek. Yaklaşık hesapla özkaynaklar, toplam varlıkların %89’una denk geliyor. Bu oran, şirketin bilançosunda borçla finanse edilen kısmın görece sınırlı olduğuna işaret ediyor.
Toplam varlıklar ile özkaynaklar arasındaki fark yaklaşık 0,6 milyar TL seviyesinde olsa da, bu tutarı doğrudan net borç olarak kabul etmek mümkün değil. Net borç verisi paylaşılmadığı için şirketin faizli borçlarının, nakit ve nakit benzeri varlıklarının ne kadar olduğu bilinmiyor. Dolayısıyla net borç/FAVÖK oranı hesaplanamıyor. Ayrıca FAVÖK bulunmadığından borç taşıma kapasitesi de ölçülemiyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösterir. EUHOL’ün 34,5 milyon TL net parasal kazanç açıklaması, parasal yükümlülüklerin veya parasal kalemlerin yapısının şirket lehine çalıştığını gösteriyor olabilir.
Geçen yılki 1,5 milyon TL net parasal kayıptan, bu yılki 34,5 milyon TL kazanca geçiş nominal olarak çok yüksek bir değişim. Yüzdesel olarak verilen %2.353,3’lük artış burada dikkatle okunmalı; çünkü başlangıç değeri negatif ve oldukça düşük olduğu için bu oran ekonomik etkiyi tek başına sağlıklı anlatmıyor. Daha anlamlı gösterge, net parasal pozisyonun yaklaşık 36 milyon TL iyileşmiş olmasıdır.
Bununla birlikte bu kazanç, kasaya giren doğrudan bir nakit akışı değildir. Enflasyon muhasebesi kaynaklı net parasal kazanç, finansal tabloda kârı etkileyebilir ancak şirketin faaliyetlerinden nakit ürettiği anlamına gelmez. EUHOL’ün bu katkıya rağmen 90,7 milyon TL net zarar açıklaması, bilanço değerleri ile gerçek kârlılık ve nakit üretimi arasındaki farkın yatırımcı tarafından ayrıştırılması gerektiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
EUHOL’ün 2026 ilk çeyrek tablosunda iki farklı hikâye var. Bir tarafta 4,9 milyar TL özkaynak ve düşük görünen bilanço kaldıraç seviyesi, finansal dayanıklılık açısından olumlu bir zemin oluşturuyor. Diğer tarafta dönen varlıklardaki azalma, net zararın 90,7 milyon TL’ye yükselmesi ve operasyonel kârlılığı değerlendirecek temel verilerin bulunmaması, yatırım tezinin hâlâ belirsiz olduğunu gösteriyor.
Yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- Bir sonraki dönemde satış veya yatırım gelirleri sürdürülebilir biçimde artıyor mu?
- Net zarar azalıyor mu, yoksa parasal kazançlara rağmen devam mı ediyor?
- Duran varlıkların değerlemesi hangi varlıklara dayanıyor?
- Faizli borç ve nakit pozisyonu nedir?
- Şirketin özkaynak kaybı geçici mi, yoksa kalıcı zarar eğiliminin başlangıcı mı?
Mevcut veri seti, güçlü özkaynak yapısına rağmen kârlılık tarafında henüz ikna edici bir toparlanma olmadığını gösteriyor. Satış, FAVÖK, net borç ve çeyreklik performans verileri açıklanmadan şirketin operasyonel değer yaratma kapasitesi hakkında kesin bir olumlu görüş oluşturmak mümkün değil. Bu nedenle EUHOL’de bilanço büyüklüğünden çok, önümüzdeki dönemlerde zararın azalması ve gelir yapısının şeffaflaşması belirleyici olacak.
Yatırım tavsiyesi değildir.