
Açılış
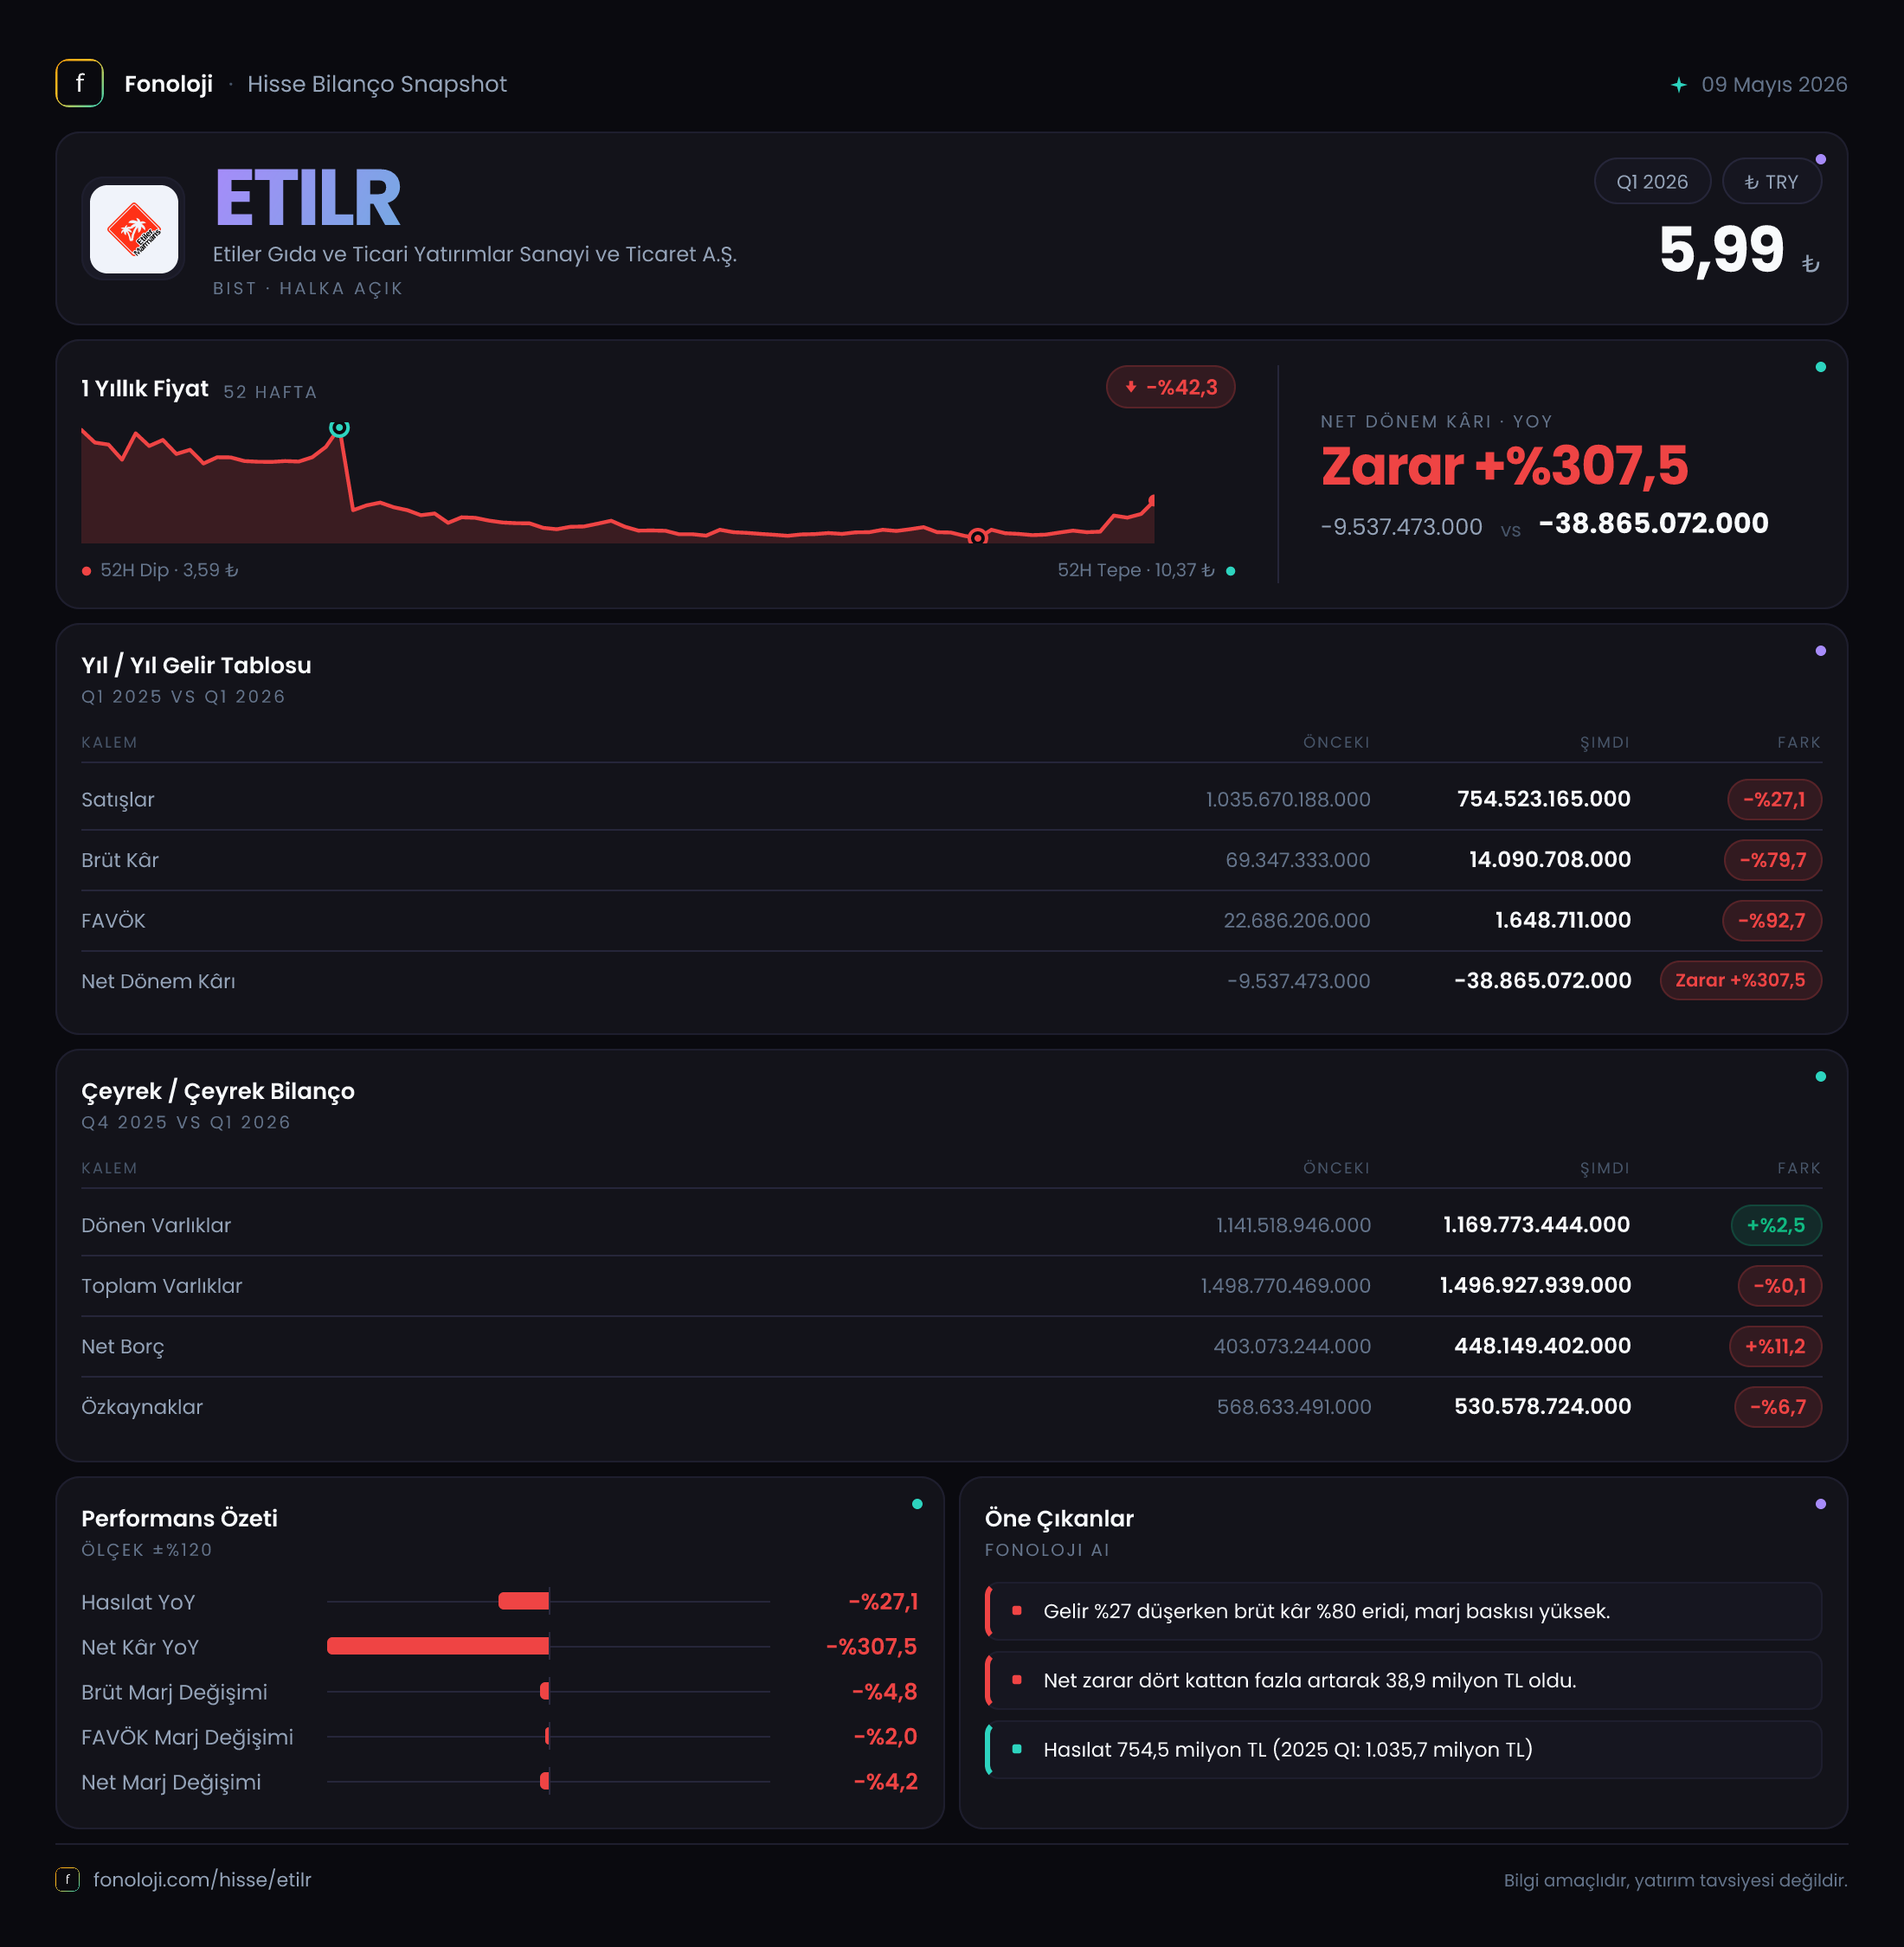
ETİLER GIDA VE TİCARİ YATIRIMLAR SANAYİ VE TİCARET A.Ş.’nin 2026/3 ara dönem sonuçları, şirketin operasyonel görünümünde belirgin bir bozulmaya işaret ediyor. Satışlar geçen yılın aynı dönemine göre %27,1 gerileyerek 754,5 milyon TL’ye düşerken, brüt kâr ve FAVÖK çok daha sert daraldı. Şirket, geçen yılın ilk çeyreğinde 9,5 milyon TL net zarar açıklamışken bu dönemde zararını 38,9 milyon TL’ye taşıdı. Yani sorun yalnızca satış hacmindeki gerileme değil; satışların kâra dönüşme kapasitesindeki hızlı kayıp da bilançonun ana hikâyesini oluşturuyor.
Satış Hikayesi
ETİLER’in satışları 2025/3’teki yaklaşık 1,0 milyar TL’den 2026/3’te 754,5 milyon TL’ye geriledi. Nominal bazda 271 milyon TL’lik bu düşüş, şirketin gelir üretiminde ciddi bir daralmaya işaret ediyor. Üstelik Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, reel satış performansının nominal verinin gösterdiğinden de zayıf olduğunu düşündürüyor.
Başka bir ifadeyle şirket, yalnızca geçen yılki satış seviyesini koruyamamış değil; fiyat artışlarının yüksek olduğu bir dönemde toplam cirosunu aşağı çekmiş durumda. Bu tablo, tüketici talebindeki zayıflık, satış kanallarındaki daralma, ürün/hizmet karmasındaki değişim veya şirketin fiyat artışlarını müşteriye yansıtmakta zorlanması gibi başlıkların incelenmesini gerektiriyor. Ancak mevcut veri seti bu düşüşün hangi operasyonel kalemlerden kaynaklandığını ayrıştırmaya izin vermiyor.
Satış tarafındaki asıl dikkat çekici nokta, gelir düşüşünün brüt kâra çok daha yüksek oranda yansıması. Satışlar %27,1 azalırken brüt kâr %79,7 geriledi. Bu, maliyetlerin satışlardan daha hızlı arttığını veya daha düşük marjlı ürün ve faaliyetlerin toplam içindeki payının yükseldiğini gösteriyor. Şirketin çeyreklik olarak 2025/3 dışında karşılaştırılabilir verisi bulunmadığından, toparlanmanın yıl içinde başlayıp başlamadığını görmek için sonraki çeyrekleri beklemek gerekiyor.
Kârlılık
ETİLER’in kârlılık tablosu, gelir daralmasından daha sert bir bozulma sergiliyor:
| KPI | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 754,5 mn TL | 1,0 mlr TL | -%27,1 | | Brüt kâr marjı | %1,9 | %6,9 | -5,0 puan | | FAVÖK marjı | -%0,2 | %5,1 | -5,3 puan | | Net kâr marjı | -%5,2 | -%1,0 | -4,2 puan |
Brüt kâr 14,1 milyon TL’ye inerken geçen yıl aynı dönemde 69,3 milyon TL seviyesindeydi. Böylece brüt kâr marjı yaklaşık %6,9’dan %1,9’a düştü. Şirket satışlarının neredeyse tamamına yakınını maliyetlere harcadığı için, faaliyet giderleri ve finansman kalemleri devreye girdiğinde zarar kaçınılmaz hale geliyor.
FAVÖK’ün 51,4 milyon TL’den -1,4 milyon TL’ye dönmesi, operasyonel kârlılığın tamamen kaybolduğunu gösteriyor. FAVÖK marjı geçen yıl %5,1 iken bu dönemde yaklaşık -%0,2 seviyesinde. Bu oran, şirketin ana faaliyetlerinden faiz, vergi ve amortisman öncesinde dahi pozitif nakit yaratma kapasitesinin zayıfladığını ortaya koyuyor.
Net zarar ise 9,5 milyon TL’den 38,9 milyon TL’ye yükseldi. Net zarar marjı -%1,0’dan -%5,2’ye geriledi. Brüt kârın düşük kalması ve FAVÖK’ün negatife geçmesi, net sonuçtaki bozulmanın temelini oluşturuyor. Dolayısıyla bu dönemde zarar yalnızca finansman giderleri veya muhasebesel etkilerle açıklanamaz; operasyonel seviyede de belirgin bir baskı var.
Bilanço Sağlığı
Bilanço toplamı 1,5 milyar TL civarında yatay kalırken, varlıkların yapısında sınırlı bir değişim yaşandı. Dönen varlıklar 1,1 milyar TL’den 1,2 milyar TL’ye çıkarak %2,5 arttı. Duran varlıklar ise 357,3 milyon TL’den 327,2 milyon TL’ye geriledi. Toplam varlıkların yalnızca %0,1 azalması, bilanço büyüklüğünün korunduğunu; ancak bunun güçlü bir operasyonel büyümeden kaynaklanmadığını gösteriyor.
Buna karşılık özkaynaklar 568,6 milyon TL’den 530,6 milyon TL’ye gerileyerek %6,7 düştü. Dönem zararı, şirketin özkaynak tabanını aşağı çekiyor. Toplam varlıklar sabit kalırken özkaynakların azalması, bilanço içinde borç finansmanının göreli ağırlığını artırıyor.
Net borç 426,6 milyon TL’den 448,1 milyon TL’ye yükseldi. %5,1’lik bu artış, FAVÖK’ün negatife geçtiği bir dönemde daha önemli hale geliyor. Net borç/FAVÖK oranı, negatif FAVÖK nedeniyle ekonomik olarak anlamlı biçimde hesaplanamıyor; ancak bu durumun kendisi bir risk göstergesi. Şirketin operasyonel kârı borç yükünü karşılayacak seviyede değil. Faiz ve finansman maliyetlerinin yüksek seyrettiği ortamda, borç artışı ile negatif FAVÖK birleştiğinde likidite baskısı güçlenebilir.
Öte yandan dönen varlıklar 1,2 milyar TL ile yüksek görünse de bu kalemin ne kadarının nakit, ticari alacak veya stoklardan oluştuğu paylaşılmadığı için kısa vadeli ödeme gücü hakkında kesin hüküm vermek mümkün değil. Alacak ve stok kalitesi, önümüzdeki dönemlerde özellikle takip edilmesi gereken başlıklar olacak.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu bu dönemde -11,2 milyon TL olurken geçen yıl aynı dönemde -3,2 milyon TL seviyesindeydi. Böylece parasal pozisyon zararı yaklaşık 3,5 katına çıktı. Enflasyon muhasebesinde net parasal pozisyonun negatif olması, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olduğunu ve enflasyon ortamında bu net parasal açık üzerinden zarar yazdığını gösterir.
Bu kalem, şirketin operasyonel performansından ayrı değerlendirilmemeli. Borçların artması, nakit ve alacakların enflasyon karşısındaki yapısı ve işletme sermayesi dengesi, parasal pozisyon zararını etkileyebilir. 11,2 milyon TL’lik parasal zarar, toplam net zararın tek nedeni değil; ancak operasyonel kârlılığın zaten zayıf olduğu bir dönemde aşağı yönlü baskıyı artırıyor. Geçen yılki 3,2 milyon TL’lik zarara göre bozulmanın hızlanması, bilançonun enflasyon karşısındaki hassasiyetinin yükseldiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
2026/3 sonuçları, ETİLER açısından üç temel mesaj veriyor:
- Satışlar %27,1 düşerek enflasyonist ortamda reel olarak daha sert bir daralmaya işaret ediyor.
- Brüt marjın %6,9’dan %1,9’a, FAVÖK marjının ise %5,1’den negatif seviyeye gerilemesi, maliyet ve fiyatlama baskısının kritik hale geldiğini gösteriyor.
- Net borç 448,1 milyon TL’ye yükselirken özkaynaklar 530,6 milyon TL’ye indi; bu da finansal esnekliği azaltıyor.
Yatırımcı açısından fırsat, şirketin satış hacmini yeniden toparlaması ve düşük marj sorununu çözebilmesi halinde kârlılıkta yüksek baz etkisiyle hızlı bir iyileşme potansiyelinin bulunmasıdır. Ancak bunun gerçekleşmesi için yalnızca cironun artması yeterli olmayacak; brüt marjın toparlanması, FAVÖK’ün yeniden pozitif hale gelmesi ve net borcun kontrol altına alınması gerekiyor.
Önümüzdeki dönemlerde özellikle satışların enflasyonun üzerinde büyüyüp büyümediği, brüt marjın %2 seviyesinden yukarı çıkıp çıkmadığı, FAVÖK’ün pozitif nakit üretip üretmediği ve net borcun azalıp azalmadığı izlenmeli. Mevcut tablo ise şirketin henüz toparlanma aşamasında olmadığını; öncelikle operasyonel kârlılığı yeniden kurması ve bilanço üzerindeki borç baskısını sınırlaması gerektiğini gösteriyor.
Yatırım tavsiyesi değildir.