
Açılış
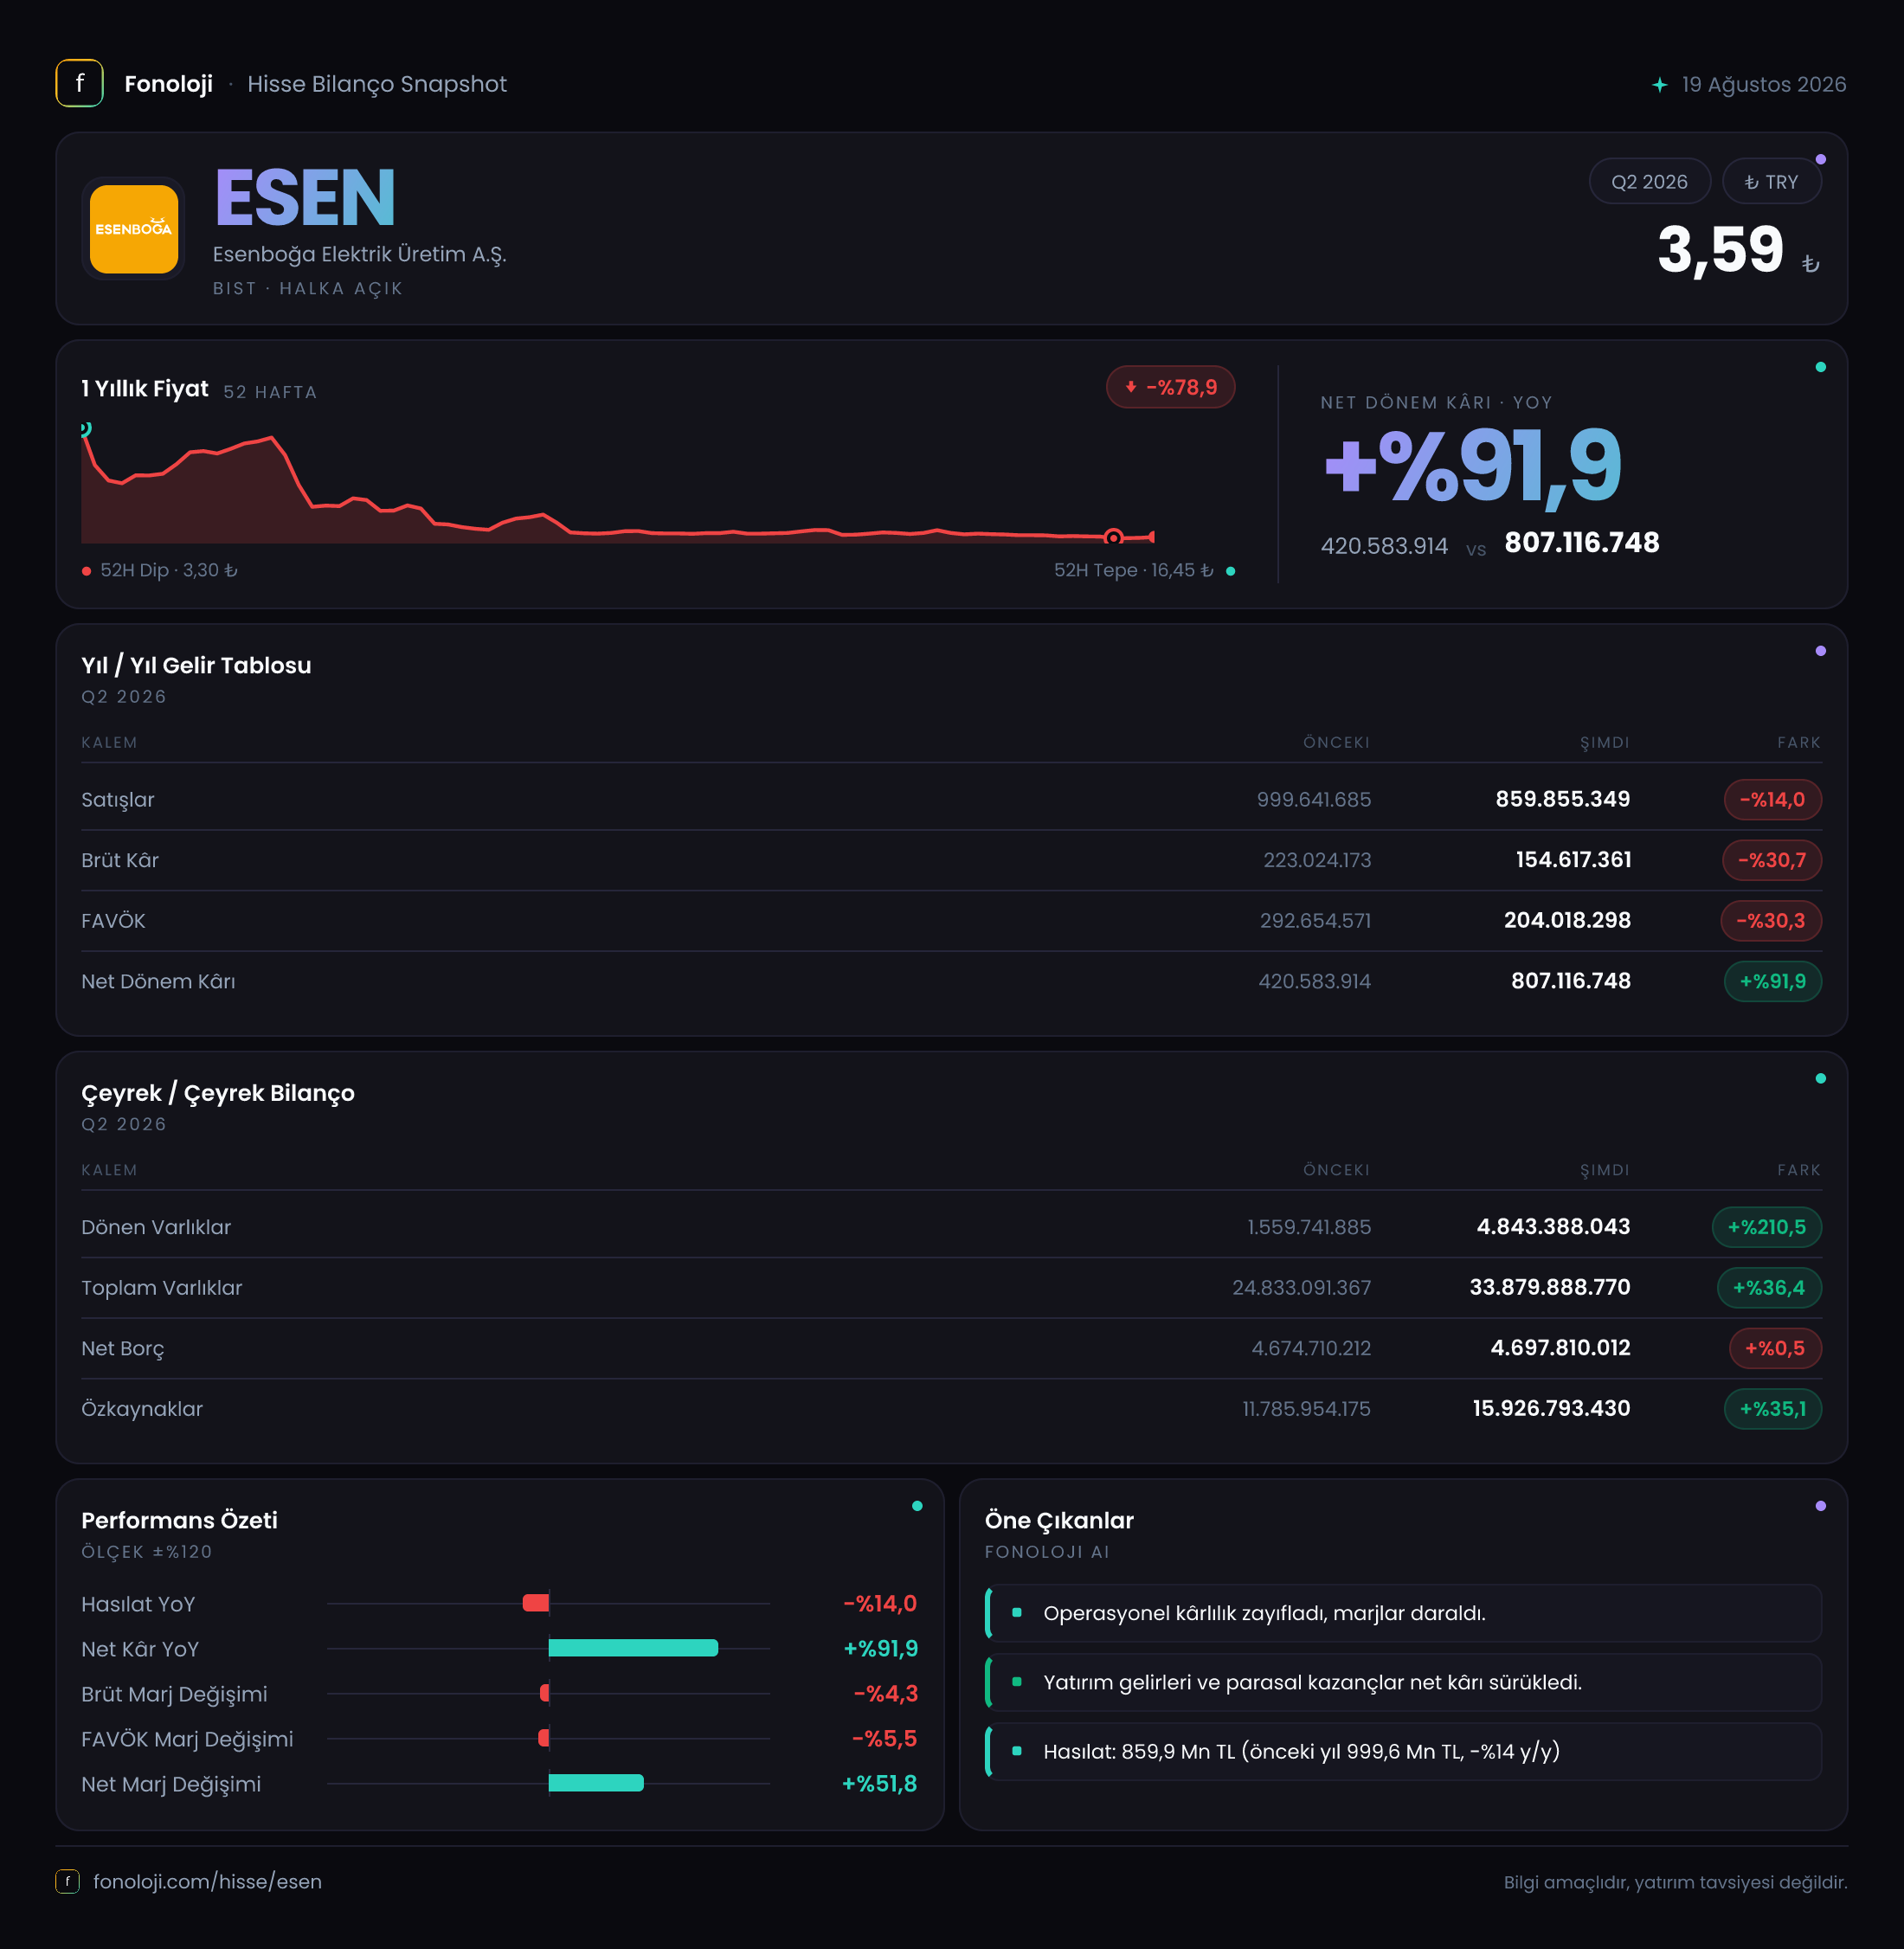
Esenboğa Elektrik Üretim A.Ş. (ESEN), yenilenebilir enerji üretimi ve enerji yatırımlarıyla faaliyet gösteren bir şirket olarak 2026/6AB döneminde operasyonel tarafta zorlanan, ancak enflasyon muhasebesinin etkisiyle net kârını güçlü biçimde artıran bir görünüm sundu. Şirketin satışları yılın ilk altı ayında geçen yılın aynı dönemine göre %14 azalarak 859,9 milyon TL’ye geriledi; FAVÖK ve brüt kâr da benzer şekilde düştü. Buna karşın net kâr %91,9 artışla 807,1 milyon TL’ye ulaştı. Bu tablo, kâr artışının ana kaynağının operasyonel büyüme değil, 1,3 milyar TL’lik net parasal pozisyon kazancı ve diğer finansal/muhasebesel etkiler olduğunu gösteriyor.
Bilanço ise daha farklı bir hikâye anlatıyor. Toplam varlıklar yıl sonuna göre %36,4 artarak 33,9 milyar TL’ye, özkaynaklar ise %35,1 yükselerek 15,9 milyar TL’ye çıktı. Net borcun 4,7 milyar TL civarında yatay kalması, büyüyen varlık tabanının önemli ölçüde borç artışıyla finanse edilmediğine işaret ediyor. Ancak faaliyet kârlılığındaki gerileme, enerji üretim portföyünün verimliliği ve nakit yaratma kapasitesi açısından yakından izlenmeli.
Satış Hikayesi
ESEN’in 2026/6AB satışları 859,9 milyon TL oldu. Geçen yılın aynı döneminde bu rakam 999,6 milyon TL seviyesindeydi. Böylece satışlarda %14’lük bir gerileme gerçekleşti. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların düşmesi, reel açıdan daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca enflasyonun gerisinde kalmamış, satış hacmi veya birim fiyatlama açısından da geçen yılın seviyesini koruyamamış görünüyor.
Mevcut veri, satış düşüşünün kaynağını üretim hacmi, elektrik fiyatları, kapasite kullanım oranı veya portföy kompozisyonu bazında ayrıştırmaya izin vermiyor. Bu nedenle gelirdeki zayıflığın geçici fiyat baskısından mı, üretim hacmindeki azalmadan mı, yoksa varlık satışları ve konsolidasyon değişikliklerinden mi kaynaklandığını kesin biçimde söylemek mümkün değil. Ancak yatırımcı açısından ana mesaj net: şirketin büyüme motoru bu dönemde çalışmamış.
Çeyreklik trend için elimizde sınırlı veri bulunuyor. 2025/6 satışları 515,4 milyon TL iken, 2026/6AB satışları 859,9 milyon TL olarak açıklanmış. Ancak bu iki veri aynı dönem uzunluğunu temsil etmiyorsa doğrudan çeyreklik karşılaştırma yapmak sağlıklı olmaz. Dolayısıyla satışlardaki dönemsel ivmeyi değerlendirmek için üçüncü çeyrek ve tam yıl verilerini beklemek gerekiyor.
Kârlılık
Kârlılık tarafında zayıflık daha görünür. Brüt kâr 223,0 milyon TL’den 154,6 milyon TL’ye düşerek %30,7 geriledi. Bu düşüş, satışlardaki %14’lük daralmanın yaklaşık iki katından fazla. Sonuç olarak brüt kâr marjı geçen yılki yaklaşık %22,3 seviyesinden %18,0’e indi. Bu, satışların azalmasının yanında üretim maliyetleri veya enerji tedarik maliyetleri üzerinde de baskı oluştuğunu düşündürüyor.
FAVÖK ise 292,7 milyon TL’den 204,0 milyon TL’ye geriledi; düşüş oranı %30,3 oldu. FAVÖK marjı da yaklaşık %29,3’ten %23,7’ye indi. Marjdaki yaklaşık 5,6 puanlık gerileme, şirketin çekirdek faaliyetlerinde geçen yıla göre daha düşük verimlilik ve kârlılık ürettiğini gösteriyor. Yenilenebilir enerji şirketlerinde üretim maliyeti görece öngörülebilir olsa da elektrik satış fiyatları, üretim miktarı, kur hareketleri ve finansman giderleri marjları belirgin biçimde etkileyebilir.
Burada dikkat edilmesi gereken bir veri noktası var: Açıklanan 204,0 milyon TL FAVÖK, 154,6 milyon TL brüt kârın üzerinde bulunuyor. Normal bir gelir tablosu akışında FAVÖK’ün brüt kârın altında oluşması beklenir. Bu nedenle kullanılan finansal veri setinde FAVÖK hesaplamasının farklı kalemleri içermesi veya sınıflandırma/reklasifikasyon bulunması mümkün. Yatırımcı, şirketin resmi finansal tablolarındaki FAVÖK tanımını ve mutabakatını kontrol etmeden marj karşılaştırmasını tek başına kesin bir operasyonel gösterge olarak almamalı.
Net kâr ise tamamen farklı bir tablo ortaya koyuyor. Şirket geçen yılın aynı dönemindeki 420,6 milyon TL net kâra karşılık bu dönemde 807,1 milyon TL kâr açıkladı; artış %91,9 oldu. Net kâr marjı da yaklaşık %42,1’den %93,9’a yükseldi. Ancak bu marj, operasyonel kârlılıkla açıklanamayacak kadar yüksek. Dolayısıyla kâr artışının sürdürülebilirliğini değerlendirirken FAVÖK ve faaliyet nakit akışı, net kârdan daha fazla önem taşıyor.
Bilanço Sağlığı
ESEN’in toplam varlıkları önceki yıl sonundaki 24,8 milyar TL’den 33,9 milyar TL’ye yükseldi. 9,1 milyar TL’lik artış, bilanço büyüklüğünde güçlü bir genişlemeye işaret ediyor. Bu artışın önemli bir kısmı duran varlıklardan geliyor: duran varlıklar 23,3 milyar TL’den 29,0 milyar TL’ye çıkarak %24,8 arttı. Bu görünüm, şirketin enerji yatırımları ve uzun vadeli varlık tabanının büyüdüğünü gösteriyor.
Dönen varlıklar ise 1,6 milyar TL’den 4,8 milyar TL’ye yükseldi; artış oranı %210,5 gibi oldukça yüksek bir seviyede. Bu kalemdeki sıçramanın nakit, ticari alacaklar, stoklar veya diğer dönen varlıklar kaynaklı olup olmadığı verilen bilgilerle ayrıştırılamıyor. Bu nedenle artış ilk bakışta likidite açısından olumlu görünse de, dönen varlıkların niteliği incelenmeden doğrudan nakit gücü olarak yorumlanmamalı.
Özkaynaklar 11,8 milyar TL’den 15,9 milyar TL’ye çıkarak %35,1 yükseldi. Toplam varlıklar içindeki özkaynak payı yaklaşık %47 seviyesinde ve önceki döneme göre büyük bir bozulma göstermiyor. Bu, bilanço büyümesinin özkaynak tarafıyla da desteklendiğine işaret ediyor.
Net borç 4,7 milyar TL seviyesinde yatay kaldı. Altı aylık FAVÖK olan 204,0 milyon TL ile basit bir karşılaştırma yapıldığında net borç/FAVÖK yaklaşık 23 kat görünür; bu hesap yıllıklandırıldığında yaklaşık 11,5 kata iner. Ancak altı aylık FAVÖK’ün tam yıl performansını temsil etmeyebileceği unutulmamalı. Yine de bu oran, faaliyet kârlılığı zayıflarken borçluluğun yakından takip edilmesi gerektiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, ESEN’in bu dönem net kârını taşıyan en önemli kalem oldu. Net parasal pozisyon 1,1 milyar TL’den 1,3 milyar TL’ye yükselerek %20,2 arttı. Bu tutar, şirketin 807,1 milyon TL’lik net kârından dahi yüksek.
Bu durum, bilançodaki parasal varlık ve borçların enflasyon karşısındaki konumunun muhasebesel olarak net kâra güçlü katkı yaptığını gösteriyor. Ancak net parasal pozisyon kazancı, enerji üretiminden elde edilen sürdürülebilir bir faaliyet geliri değildir. Enflasyon muhasebesi uygulaması, şirketin finansal tablolarını ekonomik gerçekliğe yaklaştırırken net kârın dönemler arasında dalgalanmasına da neden olabilir.
Bu nedenle ESEN’in kâr performansı değerlendirilirken 807,1 milyon TL’lik net kârın tamamı tekrarlanabilir bir kazanç gibi görülmemeli. Operasyonel tarafta satış ve FAVÖK gerilerken net kârın artması, muhasebesel enflasyon etkisinin sonuçlar üzerindeki belirleyici rolünü açıkça ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
ESEN’in 2026/6AB sonuçları, bilanço büyümesi ile operasyonel performansın birbirinden ayrıştığı bir dönem gösteriyor. Fırsat tarafında:
- Varlıklar 33,9 milyar TL’ye, özkaynaklar 15,9 milyar TL’ye çıkarak şirketin bilanço tabanı büyüdü.
- Net borcun 4,7 milyar TL’de yatay kalması, büyümenin bu dönemde belirgin bir borç artışıyla finanse edilmediğini gösteriyor.
- Net kârın 807,1 milyon TL’ye ulaşması, özkaynak birikimini destekliyor.
Risk tarafında ise:
- Satışların %14, brüt kârın %30,7, FAVÖK’ün %30,3 gerilemesi operasyonel ivmenin zayıfladığını gösteriyor.
- Brüt ve FAVÖK marjlarındaki düşüş, maliyet ve fiyatlama baskısının sürdüğüne işaret ediyor.
- Net kârın ana desteği olan 1,3 milyar TL’lik net parasal pozisyon kazancı, faaliyet kârı kadar tekrarlanabilir değil.
- Net borç/FAVÖK oranı, yıllıklandırılmış basit hesapla dahi yaklaşık 11,5 kat seviyesinde ve yüksek görünüyor.
Bu nedenle ESEN’de izlenmesi gereken temel başlıklar, yalnızca net kâr değil; satışların yeniden büyümeye dönmesi, FAVÖK marjının toparlanması, dönen varlık artışının nakit yaratımına dönüşmesi ve net borcun faaliyet kârlılığına oranının gerilemesi olacak. Şirketin bilanço büyüklüğü önemli bir potansiyel taşısa da, bu potansiyelin yatırımcı değeri yaratabilmesi için operasyonel kârlılığın enflasyon etkisinden bağımsız biçimde güçlenmesi gerekiyor.
Yatırım tavsiyesi değildir.