
Açılış
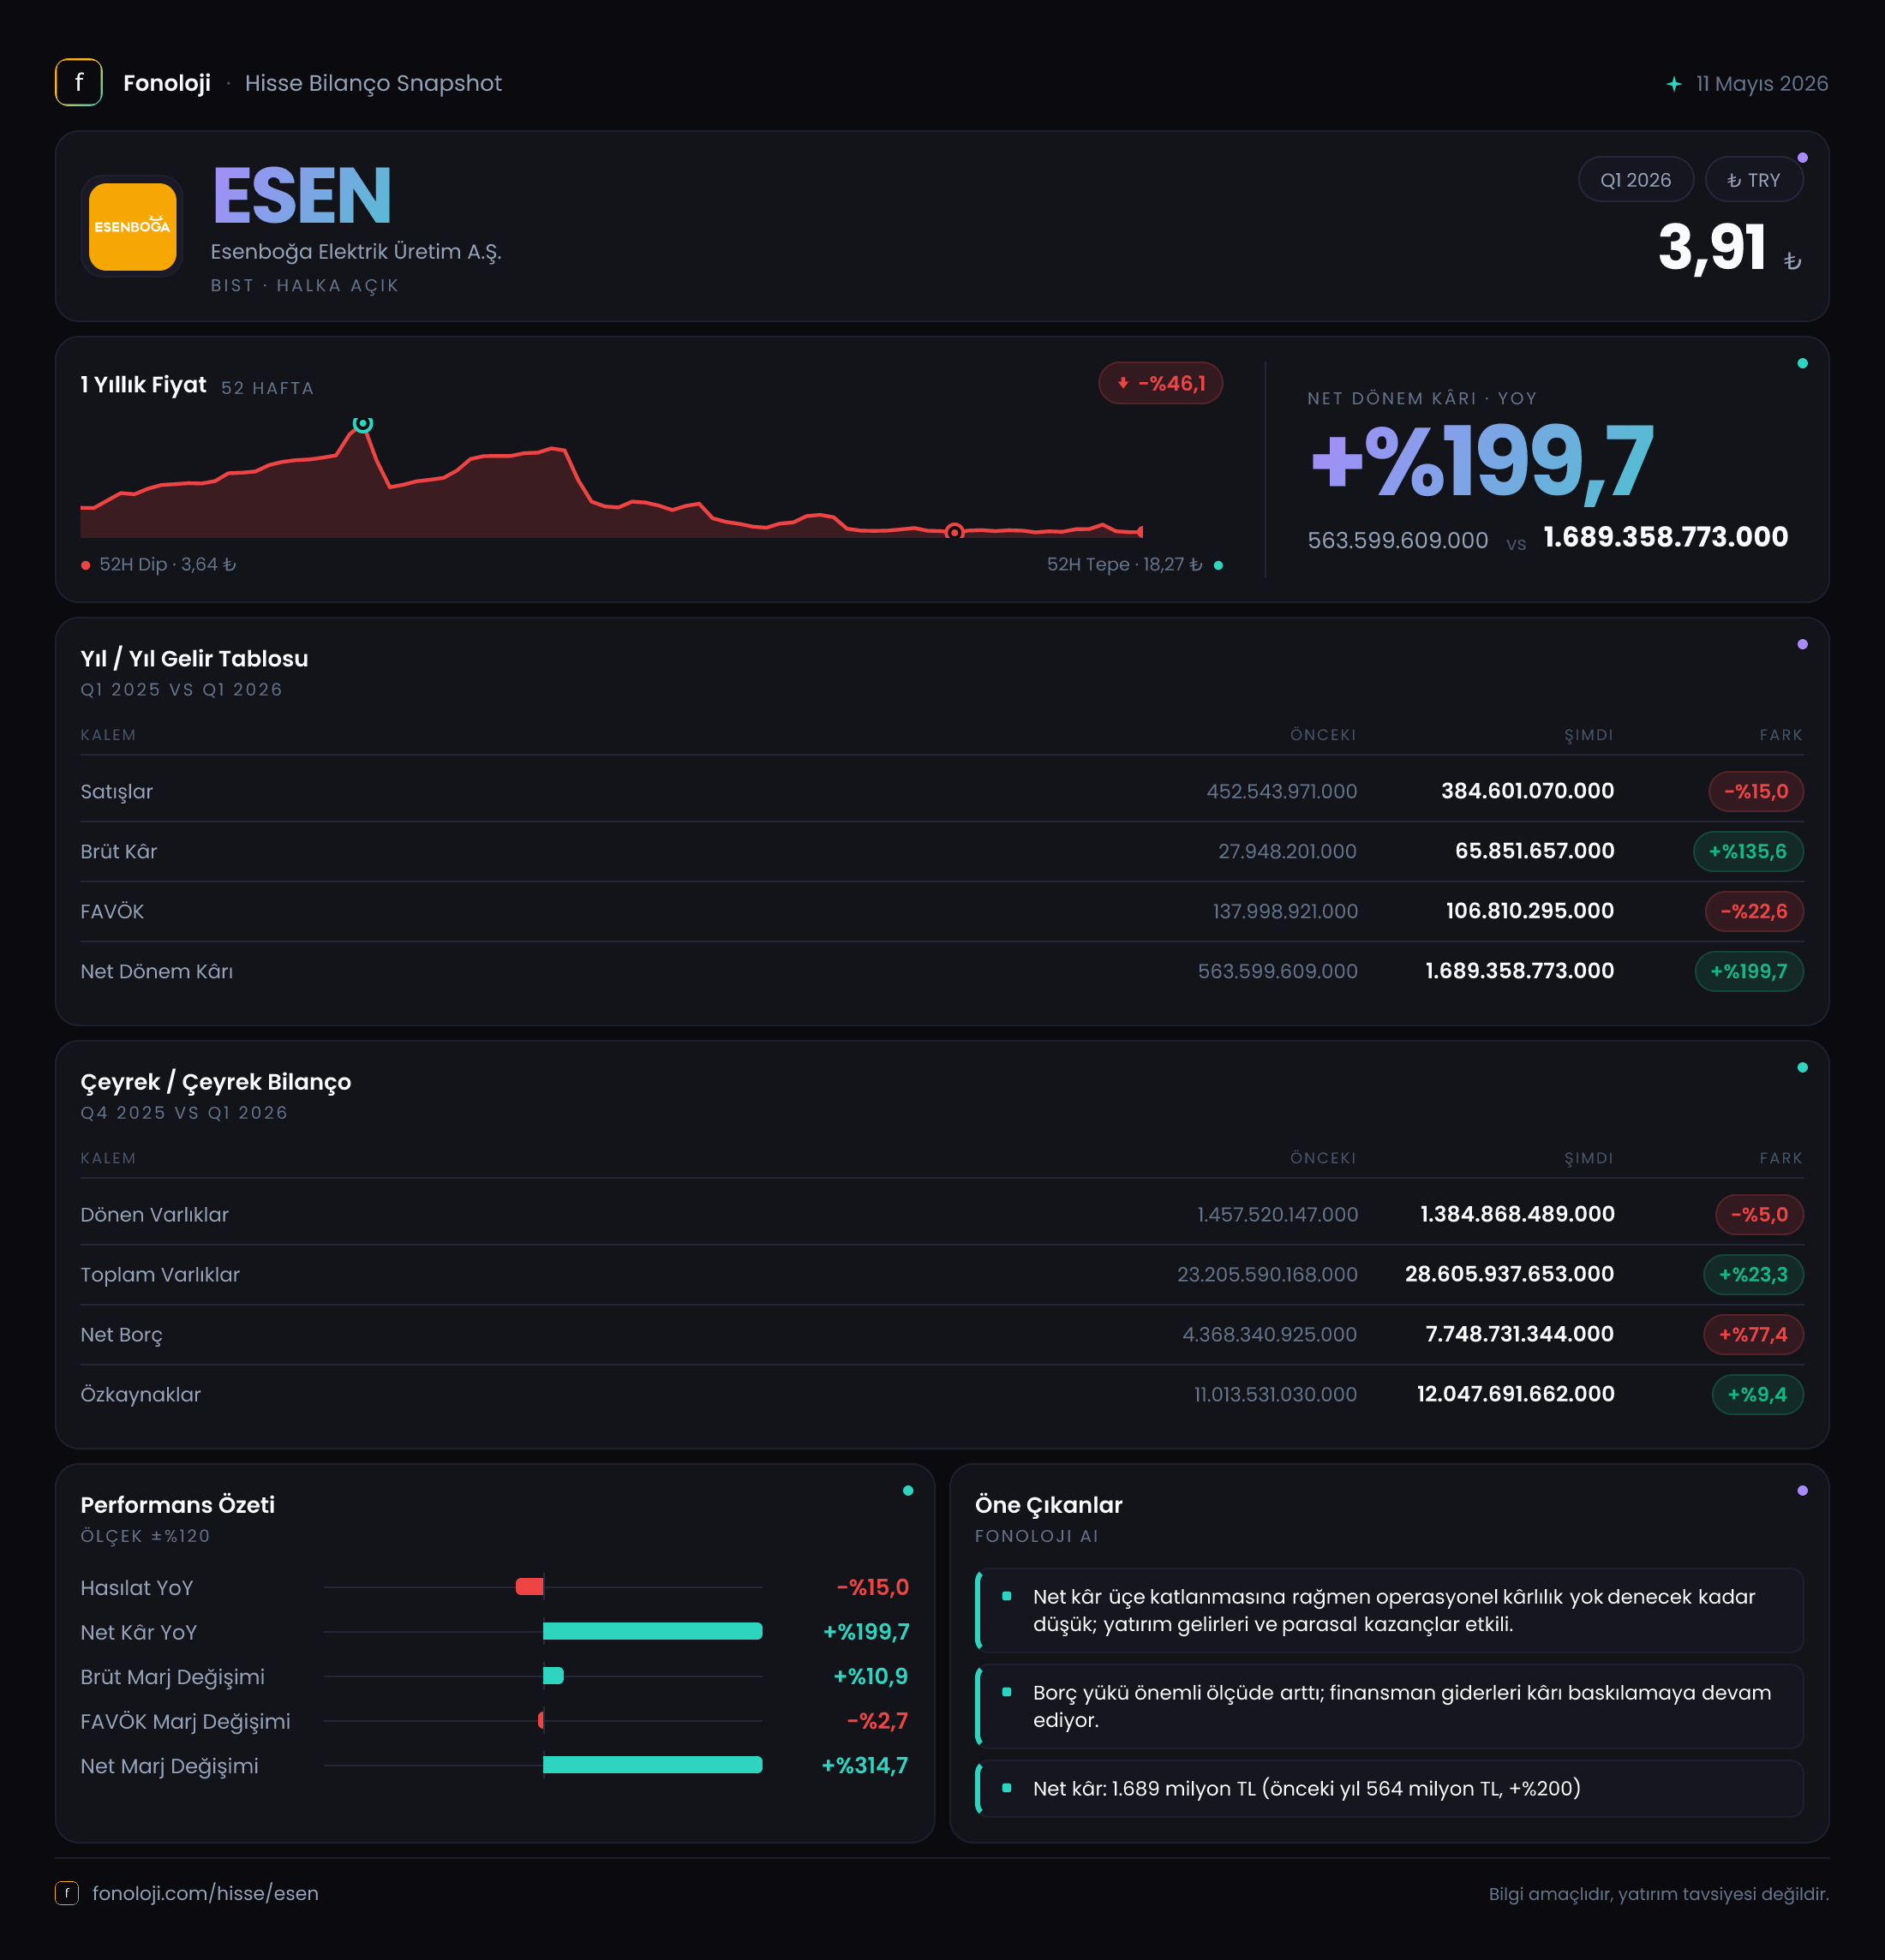
Esenboğa Elektrik Üretim A.Ş. (ESEN), 2026’nın ilk çeyreğinde satış tarafında daralırken kârlılık göstergelerinde belirgin bir iyileşme sergiledi. Şirketin satışları geçen yılın aynı dönemine göre %15 azalarak 384,6 milyon TL’ye geriledi; buna karşın brüt kâr %135,6 artışla 65,9 milyon TL’ye, net dönem kârı ise %203,2 yükselişle 1,4 milyar TL’ye ulaştı. İlk bakışta güçlü görünen net kâr artışının önemli bölümünde operasyon dışı kalemlerin, özellikle de 642,4 milyon TL’lik net parasal pozisyonun, etkisi bulunuyor. Bilançoda ise duran varlık büyümesi dikkat çekerken net borçtaki hızlı artış yatırımcı açısından yakından izlenmesi gereken başlık olarak öne çıkıyor.
Satış Hikayesi
ESEN’in satışları 2025’in ilk çeyreğindeki 452,5 milyon TL’den 384,6 milyon TL’ye geriledi. Bu, nominal olarak %15’lik bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, şirketin gelir üretiminde yalnızca büyüme kaybı değil, reel anlamda da belirgin bir daralma yaşadığını gösteriyor.
Elektrik üretim şirketlerinde satış performansı; üretim miktarı, elektrik fiyatları, kapasite kullanım oranı, yenilenebilir enerji sertifikaları ve dönemsel hava koşulları gibi faktörlerden etkilenebilir. Ancak mevcut veride bu unsurların hangisinin satış düşüşünde belirleyici olduğunu ayrıştırmak mümkün değil. Bu nedenle ilk çeyrek rakamı, şirketin faaliyetlerinde kalıcı bir zayıflama yaşandığını tek başına kanıtlamıyor; yine de yüksek enflasyon ortamında satışların gerilemesi yatırımcı açısından olumlu bir sinyal değil.
Çeyreklik karşılaştırma için elimizde yalnızca 2025/3 verisi bulunuyor. Dolayısıyla 2025’in son çeyreğine göre satışların ivme kazanıp kazanmadığını veya zayıflamanın yeni mi başladığını bu rapor üzerinden değerlendiremiyoruz. Önümüzdeki çeyreklerde özellikle satışların yeniden nominal büyümeye dönüp dönmediği ve bu büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmediği kritik olacak.
Buna karşılık şirketin brüt kârındaki gelişme satış performansından daha olumlu. Satışlar düşerken brüt kârın artması, maliyet yapısında önemli bir iyileşme veya satış karmasında daha yüksek marjlı kalemlerin ağırlık kazanması ihtimalini gündeme getiriyor.
Kârlılık
ESEN’in brüt kâr marjı 2025’in ilk çeyreğinde yaklaşık %6,2 seviyesindeyken, 2026’nın aynı döneminde %17,1’e yükseldi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 6,2 TL brüt kâr üretirken bu yıl 17,1 TL brüt kâr üretmiş durumda. Satışlardaki %15’lik düşüşe rağmen marjın yaklaşık üç katına çıkması, ilk çeyreğin en güçlü operasyonel mesajı.
Şirketin FAVÖK’ü 97,8 milyon TL olarak açıklandı. Bu rakam satışlara oranlandığında yaklaşık %25,4 FAVÖK marjına işaret ediyor. Brüt kâr marjının üzerinde oluşan FAVÖK marjı, kullanılan FAVÖK tanımı veya finansal tablolardaki sınıflandırmalar nedeniyle ayrıca incelenmeli; çünkü normalde FAVÖK’ün brüt kârın üzerinde oluşması, gelir tablosu kalemlerinin sunumuna ilişkin detayların önemli olduğunu gösterir. Bu nedenle yatırımcı, FAVÖK hesaplamasının hangi giderleri içerip dışarıda bıraktığını dipnotlardan kontrol etmeli.
Geçen yılın aynı dönemine ait FAVÖK verisi paylaşılmadığı için marjın yıllık bazda ne kadar iyileştiğini doğrudan hesaplayamıyoruz. Bununla birlikte, brüt kâr marjındaki belirgin yükseliş şirketin operasyonel kârlılığında iyileşme olduğunu ortaya koyuyor.
Net dönem kârı ise 453,0 milyon TL’den 1,4 milyar TL’ye yükseldi. Böylece net kâr marjı yaklaşık %100’den %364’e çıktı. Bu seviyedeki net marj, şirketin ana faaliyetlerinden elde edilen kârdan çok, enflasyon muhasebesi ve diğer faaliyet dışı finansal kalemlerin toplam sonuç üzerinde çok etkili olduğunu gösteriyor. Net kâr artışı güçlü olsa da bunun tamamını sürdürülebilir operasyonel performans olarak okumak doğru olmaz.
Bilanço Sağlığı
2026’nın ilk çeyreği sonunda toplam varlıklar 23,2 milyar TL’den 28,6 milyar TL’ye yükseldi. %23,3’lük bu artışın ana kaynağı duran varlıklar oldu. Duran varlıklar 21,7 milyar TL’den 27,2 milyar TL’ye çıkarak %25,2 büyüdü. Bu görünüm, şirket bilançosunda enerji üretim varlıklarının ağırlığının arttığını gösteriyor; ancak artışın ne kadarının yeni yatırım, değerleme ve enflasyon muhasebesi etkisinden kaynaklandığı mevcut özet veriden ayrıştırılamıyor.
Dönen varlıklar ise 1,5 milyar TL’den 1,4 milyar TL’ye geriledi. Bu düşüş sınırlı olmakla birlikte, kısa vadeli likidite tamponunun güçlenmediğini gösteriyor. Duran varlık ağırlığı yüksek şirketlerde nakit yaratma kapasitesi ve borçların vade yapısı daha da önemli hale gelir.
Net borç 4,4 milyar TL’den 7,7 milyar TL’ye çıkarak %77,4 arttı. Yaklaşık 3,3 milyar TL’lik bu yükseliş, toplam varlık artışından çok daha hızlı gerçekleşmiş durumda. Özkaynaklar ise 11,0 milyar TL’den 12,0 milyar TL’ye çıkarak yalnızca %9,4 arttı. Bu tablo, bilanço büyümesinin daha fazla borç kullanılarak finanse edildiğine işaret ediyor.
İlk çeyrek FAVÖK’ü olan 97,8 milyon TL yıllıklandırıldığında yaklaşık 391,2 milyon TL eder. Bu basit yaklaşım, net borç/FAVÖK oranını yaklaşık 19,7x seviyesine getirir. Ancak tek çeyrek FAVÖK’ün yıllıklandırılması sağlıklı bir borçluluk ölçümü değildir; üretim ve fiyatlama dönemsel değişebilir. Yine de oran, net borcun mevcut faaliyet kârlılığına göre yüksek olduğunu ve finansman riskinin artış gösterdiğini açıkça ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
ESEN’in net parasal pozisyon kalemi 2025’in ilk çeyreğindeki 681,7 milyon TL’den 642,4 milyon TL’ye geriledi. Tutar %5,8 azalmış olsa da şirketin net kârı üzerindeki etkisi hâlâ önemli. 642,4 milyon TL, açıklanan 1,4 milyar TL’lik net kârın yaklaşık %46’sına denk geliyor.
Bu durum, enflasyon muhasebesinin şirketin raporlanan sonuçlarını yorumlarken ne kadar kritik olduğunu gösteriyor. TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi gelir tablosuna yansıyor. Dolayısıyla net kârın güçlü olması, aynı ölçüde nakit yaratıldığı veya operasyonel faaliyetlerin aynı oranda büyüdüğü anlamına gelmeyebilir.
Geçen yıl net parasal pozisyon 681,7 milyon TL iken net kâr 453,0 milyon TL düzeyindeydi. Bu karşılaştırma, önceki yıl net kârın üzerinde bile bir parasal pozisyon etkisi bulunduğunu gösteriyor. 2026/3’te ise net kâr artışı bu kalemin büyümesinden değil, diğer gelir-gider unsurlarının ve faaliyet kârlılığının toplam etkisinden kaynaklanmış görünüyor. Yatırımcı, sürdürülebilir performansı değerlendirirken net kârın yanı sıra FAVÖK, faaliyet nakit akışı ve borç servis kapasitesini birlikte izlemeli.
Yatırımcı için Ne Anlama Geliyor?
ESEN’in ilk çeyrek tablosu iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat: Brüt kâr marjındaki yükseliş, şirketin satış başına daha fazla kâr üretmeye başladığını gösteriyor. Bu iyileşme kalıcı hale gelirse, düşük satış büyümesine rağmen operasyonel kârlılık desteklenebilir.
- Risk: Satışların enflasyonun altında kalması, şirketin reel gelir üretiminde zorlandığını gösteriyor.
- Risk: Net borcun %77,4 artması, bilanço büyümesinin finansal kaldıraçla desteklendiğini ortaya koyuyor.
- Dikkat noktası: Net kârın 1,4 milyar TL’ye çıkması güçlü görünse de bu rakamın ne kadarının tekrarlanabilir operasyonel kârdan, ne kadarının enflasyon muhasebesi ve diğer kalemlerden kaynaklandığı incelenmeli.
- İzlenecek göstergeler: Önümüzdeki dönemlerde satışların enflasyonun üzerinde büyüyüp büyümediği, FAVÖK marjının korunup korunmadığı, net borcun düşmeye başlayıp başlamadığı ve faaliyetlerden nakit akışının güçlenip güçlenmediği belirleyici olacak.
Sonuç olarak ESEN, 2026/3 döneminde marj iyileşmesi ve yüksek net kâr ile olumlu bir kârlılık görüntüsü verdi; ancak satış daralması ve hızlı artan net borç, bu olumlu tabloyu dengeleyen önemli riskler olarak öne çıkıyor. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca net kârın yüksek kalması değil, bu kârın daha yüksek satış, sürdürülebilir FAVÖK ve daha güçlü nakit üretimiyle desteklenmesi gerekiyor.
Yatırım tavsiyesi değildir.