
Açılış
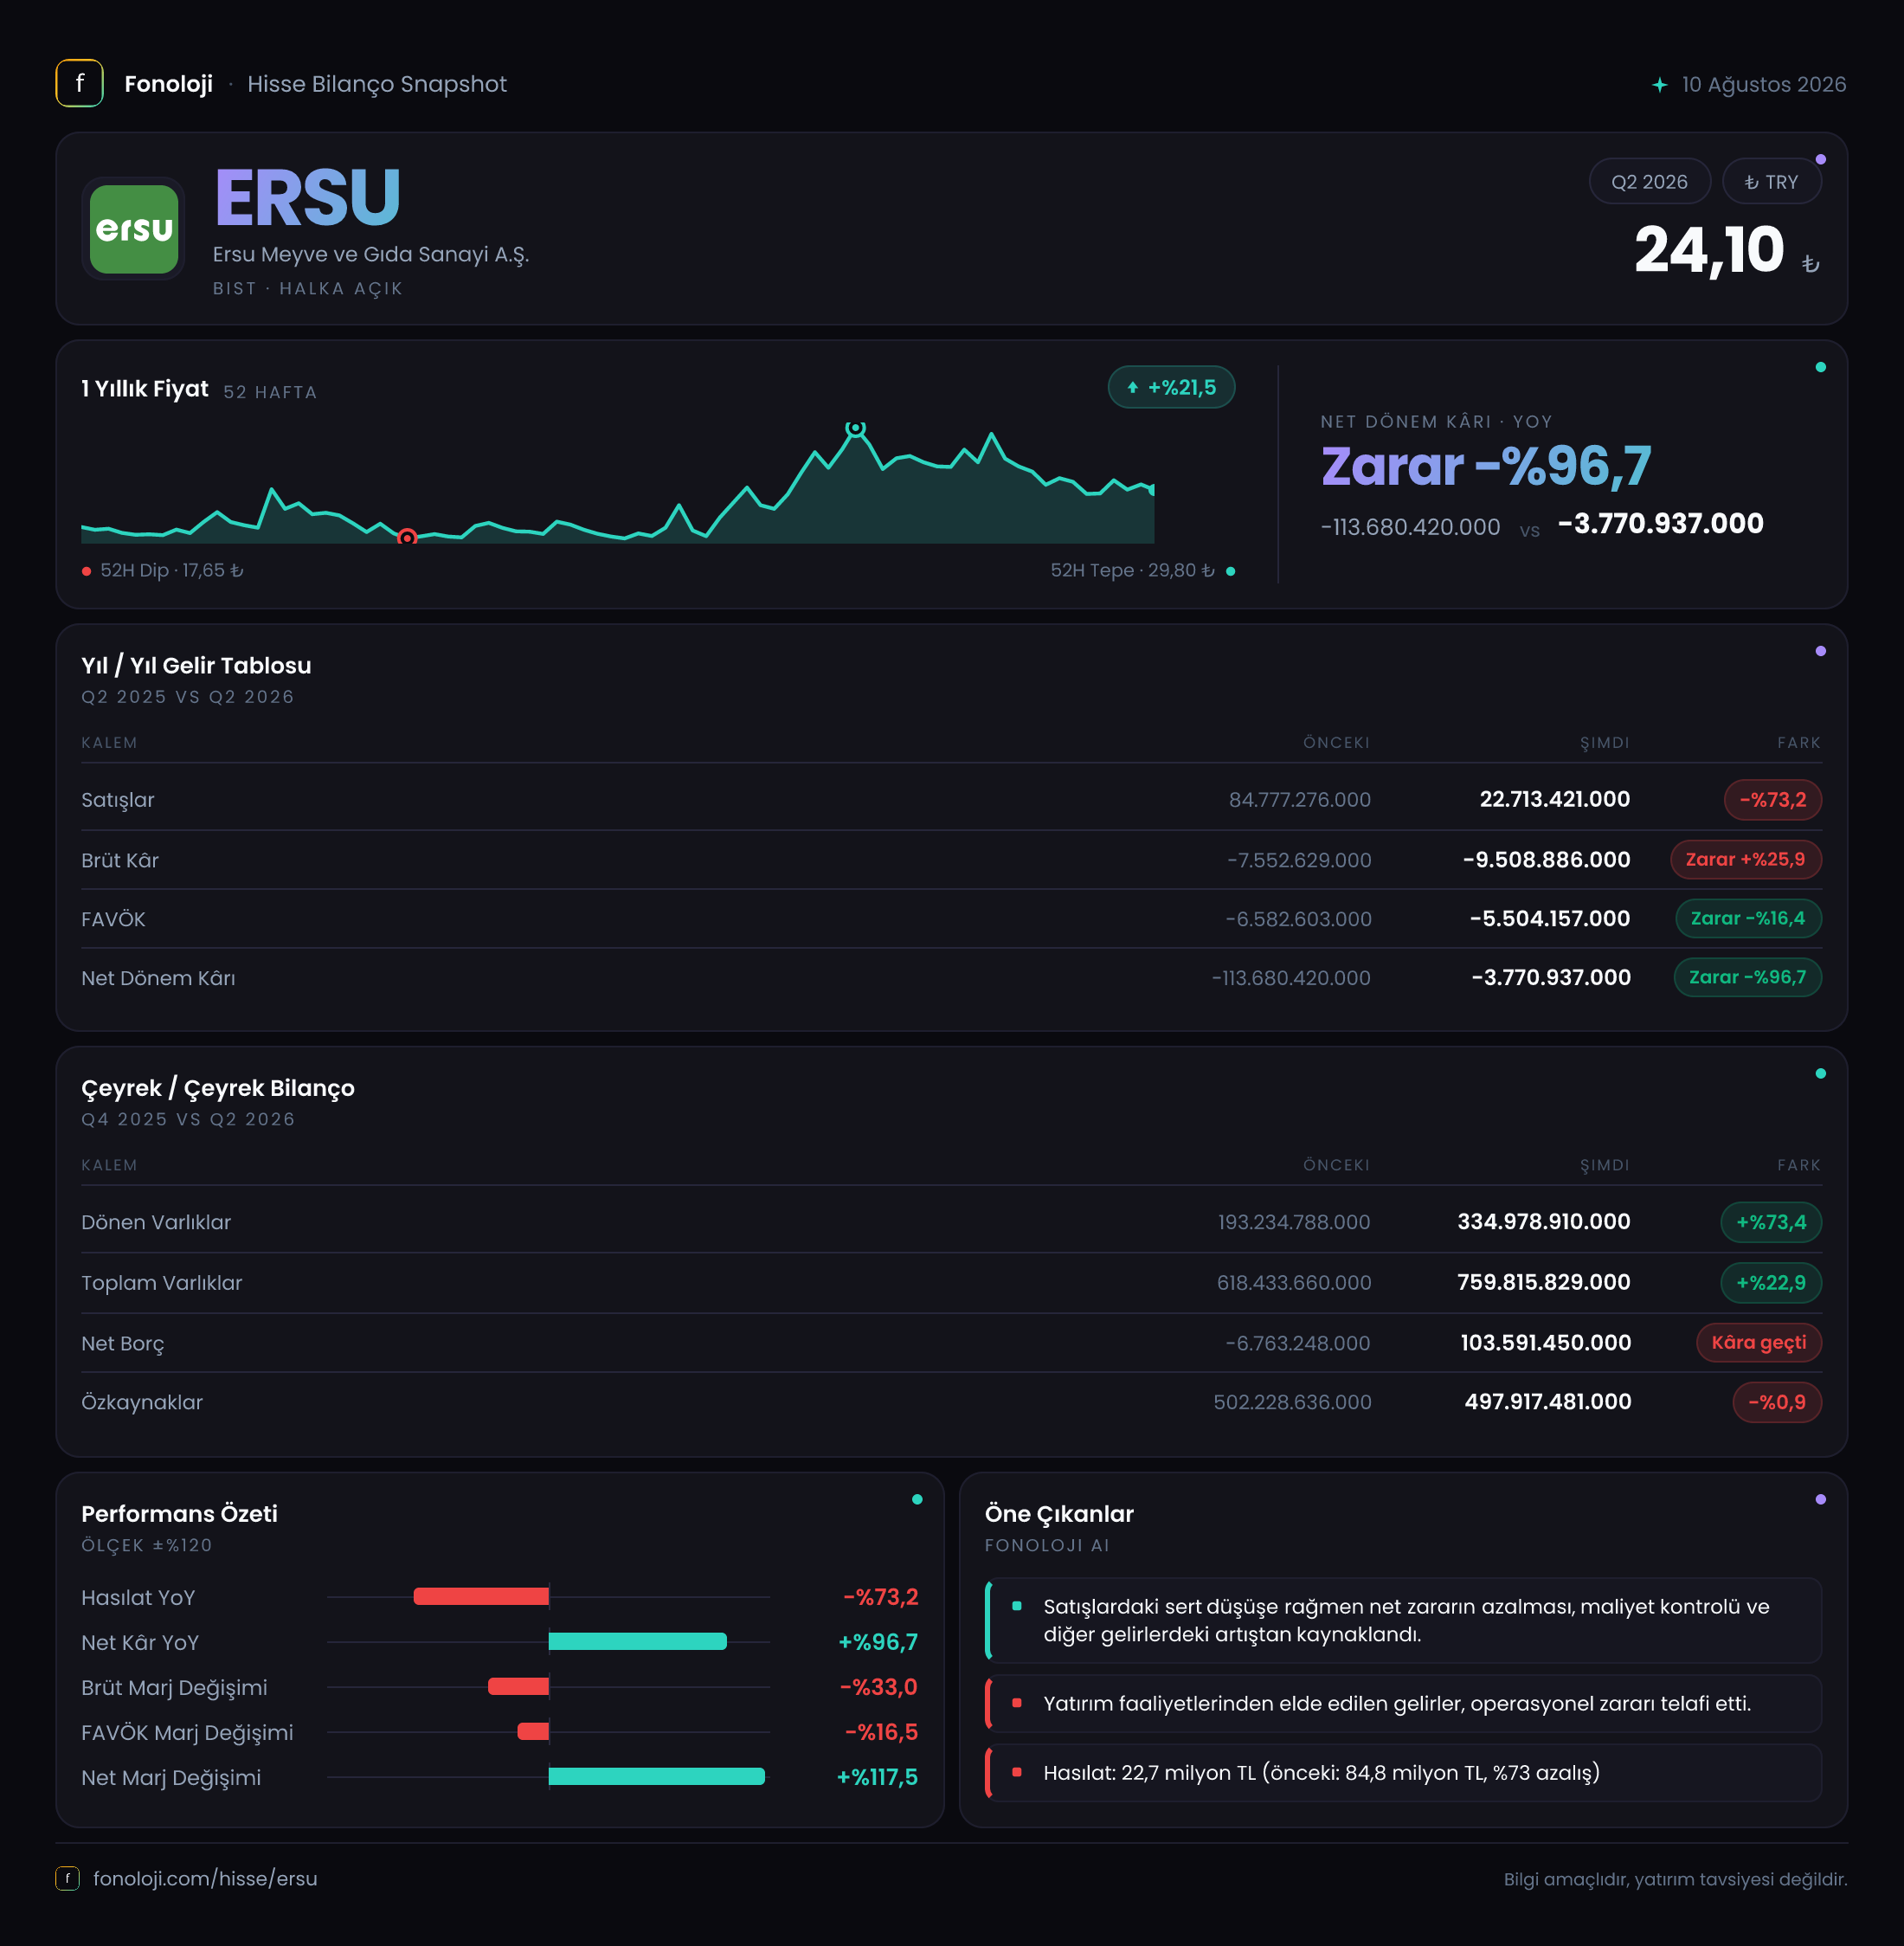
ERSU Meyve ve Gıda Sanayi, meyve suyu ve gıda ürünleri alanında faaliyet gösteren bir şirket olarak 2026’nın ilk altı ayında zorlu bir operasyonel tablo ortaya koydu. Satışlar geçen yılın aynı dönemine göre %73,2 azalarak 22,7 milyon TL’ye geriledi; bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında yalnızca nominal değil, reel olarak da ciddi bir daralmaya işaret ediyor. Şirketin net dönem zararı 113,7 milyon TL’den 3,8 milyon TL’ye inse de, bu iyileşme esas olarak faaliyetlerin güçlenmesinden değil, net parasal kaybın belirgin biçimde azalmasından kaynaklanıyor. Bilanço tarafında ise dönen varlıklar büyürken net borç pozisyonuna geçilmesi, finansal yapının önceki yıl sonuna göre daha kırılgan hale geldiğini gösteriyor.
Satış Hikayesi
ERSU’nun satışları 22,7 milyon TL seviyesinde kaldı. Geçen yılın aynı döneminde satışlar 84,8 milyon TL idi; dolayısıyla şirket bir yıl içinde yaklaşık 62,1 milyon TL’lik nominal satış kaybı yaşadı. Bu, yüzdesel olarak %73,2’lik sert bir daralma anlamına geliyor. Gıda sektöründe fiyat artışlarının yüksek seyrettiği bir dönemde satışların bu ölçüde gerilemesi, şirketin yalnızca fiyatlama gücü açısından değil, satış hacmi, müşteri talebi veya üretim kapasitesinin kullanımı açısından da baskı altında olabileceğini düşündüren güçlü bir sinyal.
Veri setinde çeyreklik gelir kırılımı bulunmadığı için satışların ilk çeyrekten ikinci çeyreğe nasıl ilerlediğini söylemek mümkün değil. Bu nedenle kısa vadeli toparlanmanın başlayıp başlamadığını değerlendirmek için bir sonraki ara dönem raporunda çeyreklik satış trendinin görülmesi gerekiyor. Ancak mevcut altı aylık tablo, şirketin enflasyonist ortamda satışlarını koruyamadığını gösteriyor.
Satışlardaki düşüşün brüt kâra da yansıması dikkat çekici. Şirket geçen yıl aynı dönemde 7,6 milyon TL brüt zarar ederken, bu yıl brüt zarar 9,5 milyon TL’ye yükseldi. Yani satışlar düşerken ürün ve üretim maliyetleri yeterince hızlı gerilememiş veya sabit maliyetlerin satışlara oranı ağırlaşmış görünüyor. Bu durum, ERSU’nun mevcut satış hacmiyle üretim ekonomisini sağlıklı biçimde çevirmekte zorlandığını gösteriyor.
Kârlılık
ERSU’nun brüt kâr marjı bu dönemde yaklaşık -%41,9 oldu. Geçen yıl aynı dönemde bu oran yaklaşık -%9,0 seviyesindeydi. Başka bir ifadeyle şirket yalnızca daha az satış yapmadı; yaptığı satışların maliyetini karşılamakta da daha fazla zorlandı. 22,7 milyon TL’lik satışa karşılık 9,5 milyon TL brüt zarar oluşması, faaliyet modelindeki temel kârlılık sorununu görünür hale getiriyor.
FAVÖK tarafında ise daha farklı bir tablo var. FAVÖK zararı 6,6 milyon TL’den 5,5 milyon TL’ye geriledi ve bu kalemde nominal olarak %16,4 iyileşme gerçekleşti. Bununla birlikte FAVÖK marjı yaklaşık -%24,2 seviyesinde bulunuyor; geçen yıl bu oran yaklaşık -%7,8 idi. Dolayısıyla zarar tutarı azalmasına rağmen satışlara oranla operasyonel verimlilik bozulmuş durumda. FAVÖK zararındaki sınırlı iyileşme, şirketin faaliyet giderlerinde bir miktar kontrol sağladığını gösterebilir; ancak brüt zarar marjındaki belirgin kötüleşmeyi telafi etmeye yetmemiş.
Net dönem zararı 113,7 milyon TL’den 3,8 milyon TL’ye düşerek güçlü bir iyileşme sergiledi. Fakat bu oranı tek başına operasyonel toparlanma olarak okumak doğru olmaz. Geçen yılın net zararı olağanüstü yüksek bir baz oluşturuyor ve şirket bu yıl hâlâ zarar ediyor. Üstelik brüt kâr ve FAVÖK seviyeleri faaliyetlerin henüz kâra dönmediğini açık biçimde ortaya koyuyor.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 22,7 mn TL | 84,8 mn TL | %73,2 daralma | | Brüt kâr | -9,5 mn TL | -7,6 mn TL | Brüt zarar %25,9 arttı | | FAVÖK | -5,5 mn TL | -6,6 mn TL | Zarar tutarı %16,4 azaldı | | Net dönem kârı | -3,8 mn TL | -113,7 mn TL | Zarar belirgin biçimde geriledi |
Bilanço Sağlığı
ERSU’nun toplam varlıkları önceki yıl sonuna göre %22,9 artarak 618,4 milyon TL’den 759,8 milyon TL’ye yükseldi. Bu büyümenin ana kaynağı duran varlıklar değil, dönen varlıklar oldu. Dönen varlıklar 193,2 milyon TL’den 335,0 milyon TL’ye çıkarak %73,4 arttı. Buna karşılık duran varlıklar neredeyse sabit kaldı ve 425,2 milyon TL’den 424,8 milyon TL’ye geriledi.
Dönen varlıklardaki 141,8 milyon TL’lik artış ilk bakışta likidite açısından olumlu görünebilir. Ancak bu artışın nakit, ticari alacak veya stok gibi hangi kalemlerden kaynaklandığı paylaşılmadığı için varlık büyümesinin ne ölçüde nakde dönüşebilir olduğunu söylemek mümkün değil. Özellikle satışların sert gerilediği bir dönemde dönen varlıkların büyümesi, işletme sermayesi verimliliği açısından ayrıca incelenmeli.
Özkaynaklar 502,2 milyon TL’den 497,9 milyon TL’ye geriledi. Azalış yalnızca %0,9 ile sınırlı olsa da şirketin zarar üretmeye devam ettiği bir dönemde özkaynak tabanının erime yönünde olması dikkat edilmesi gereken bir nokta. Toplam varlıklar içindeki özkaynak payı yaklaşık %65,5 seviyesinde; bu oran hâlâ önemli bir sermaye tamponuna işaret ediyor. Ancak bu tamponun korunması, şirketin faaliyet zararını kalıcı biçimde azaltmasına bağlı.
Net borç pozisyonu bilanço açısından en belirgin risk alanı. Şirket önceki yıl sonunda 6,8 milyon TL net nakit pozisyonundayken, bu dönemde 103,6 milyon TL net borca geçti. Böylece net finansal pozisyon yaklaşık 110,4 milyon TL kötüleşti. FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamıyor; yine de borçlanmanın faaliyet kârı üretmeyen bir yapı üzerinde artması, finansman riskini yükseltiyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi şirketin finansal sonucunu önemli ölçüde etkiliyor. ERSU’nun net parasal kaybı geçen yılki 38,9 milyon TL’den 6,7 milyon TL’ye geriledi. Bu, nominal olarak 32,2 milyon TL’lik iyileşme ve yaklaşık %82,6’lık düşüş demek.
Net parasal kaybın azalması, şirketin enflasyon muhasebesinden kaynaklanan finansal yükünün bu dönemde daha sınırlı kaldığını gösteriyor. Ancak bu kalem doğrudan satış performansını veya operasyonel nakit üretimini ifade etmez. Net parasal pozisyon; parasal varlık ve yükümlülüklerin yapısına, enflasyon etkisine ve bilançodaki finansman kompozisyonuna bağlı olarak değişebilir. Dolayısıyla net zarardaki iyileşmenin önemli bölümü operasyonel kârlılıktan değil, TAS 29 kaynaklı kaybın azalmasından geliyor.
Yatırımcı için Ne Anlama Geliyor?
ERSU’da yatırımcı açısından ana mesele net zararın azalması değil, şirketin satış ve brüt kârlılık sorununu çözüp çözemeyeceği. Mevcut veriler şu tabloyu ortaya koyuyor:
- Fırsat: Net zarar geçen yılki olağanüstü seviyeye göre ciddi biçimde azaldı ve net parasal kayıp daha yönetilebilir hale geldi.
- Risk: Satışlar %73,2 geriledi; bu düşüş yüksek enflasyon ortamında reel anlamda daha da ağır.
- Risk: Brüt kâr marjı yaklaşık -%41,9 seviyesine düşerek temel faaliyet ekonomisinin bozulduğunu gösteriyor.
- Risk: Şirket net nakitten 103,6 milyon TL net borca geçti; negatif FAVÖK nedeniyle borç taşıma kapasitesi zayıf.
- İzlenecek nokta: Bir sonraki raporda satışların toparlanıp toparlanmadığı, brüt zarar marjının daralıp daralmadığı ve dönen varlık artışının nakit yaratımına dönüşüp dönüşmediği kritik olacak.
Sonuç olarak ERSU’nun finansal görünümünde net zarar tarafında belirgin bir iyileşme var; ancak bu iyileşme henüz sürdürülebilir operasyonel kârlılıkla desteklenmiyor. Satış hacmi ve brüt marj toparlanmadan, yalnızca net zarar azalmasına dayanarak güçlü bir finansal dönüşümden söz etmek mümkün değil. Yatırım tavsiyesi değildir.