
Açılış
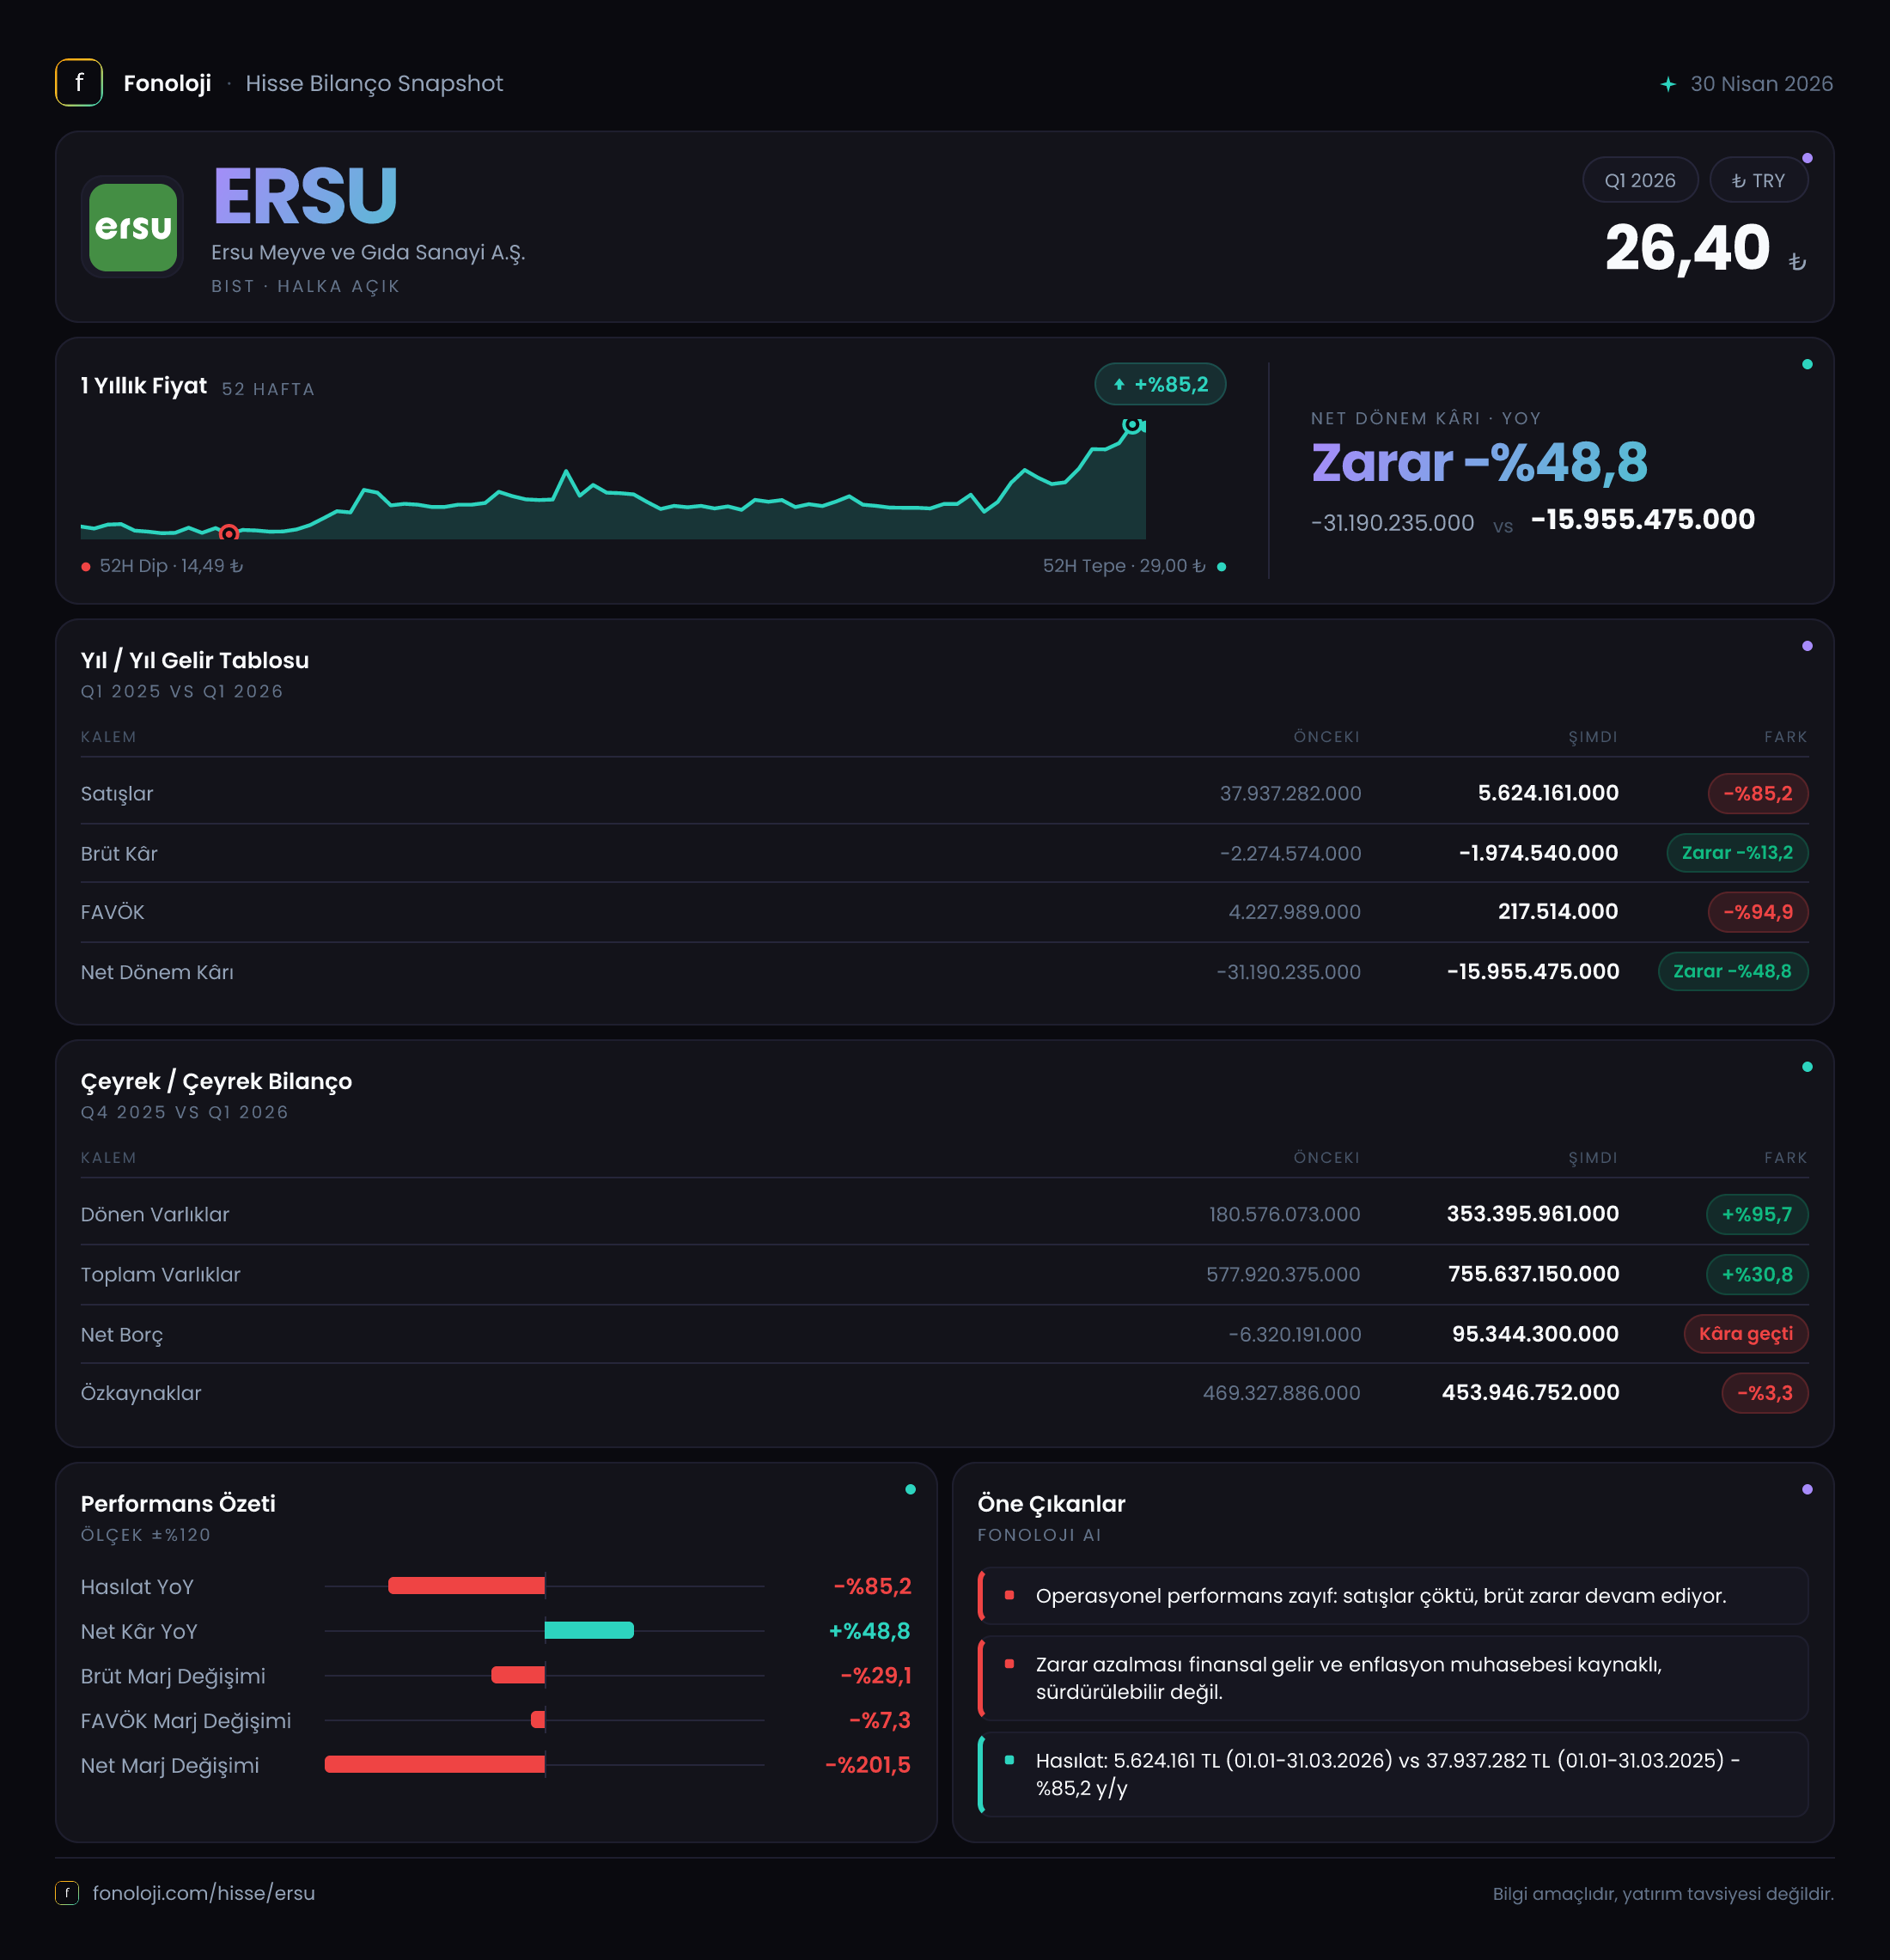
Ersu Meyve ve Gıda Sanayi’nin 2026/3AB sonuçları, şirketin ilk çeyrekte faaliyet hacmi açısından ciddi bir daralma yaşadığını gösteriyor. Satışlar geçen yılın aynı dönemine göre %85,2 düşerek 5,6 milyon TL seviyesine gerilerken, şirketin brüt kâr ve FAVÖK tarafındaki zayıflığı devam etmiş. Net zarar ise geçen yılki 31,2 milyon TL’den 16,0 milyon TL’ye gerileyerek sınırlı bir iyileşme gösteriyor; ancak bu toparlanma operasyonel kârlılıktan çok, net parasal pozisyon zararındaki düşüşten kaynaklanıyor. Bilançoda ise dönen varlıklar büyürken, net borç pozisyonunun net nakitten borçluluğa dönmesi dikkatle izlenmesi gereken temel gelişme.
Satış Hikayesi
Ersu’nun satışları 5,6 milyon TL’ye inerek geçen yılın aynı çeyreğindeki 37,9 milyon TL’ye kıyasla %85,2 azaldı. Bu, yalnızca yüksek enflasyon ortamında reel bir daralma anlamına gelmiyor; nominal bazda da son derece sert bir gelir kaybına işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir dönemde satışların bu ölçekte gerilemesi, şirketin fiyat artışlarını satış hacmini koruyacak şekilde yansıtamadığını veya faaliyet hacminde belirgin bir zayıflama yaşadığını gösteriyor.
Burada özellikle altı çizilmesi gereken nokta, satış düşüşünün olağan bir mevsimsellik etkisiyle açıklanamayacak kadar yüksek olmasıdır. Elimizde 2025/3 dışında karşılaştırılabilir çeyreklik satış verisi bulunmadığı için 2026/3 sonuçlarının önceki çeyreklere göre hızlanma mı yoksa devam eden bir düşüş mü olduğunu kesin olarak söylemek mümkün değil. Ancak mevcut veri, yıllık karşılaştırmada şirketin gelir üretme kapasitesinin ciddi biçimde baskılandığını ortaya koyuyor.
Satışların 37,9 milyon TL’den 5,6 milyon TL’ye düşmesi, şirketin sabit maliyetlerini daha küçük bir gelir tabanına yaymak zorunda kaldığını da gösteriyor. Bu nedenle satışlardaki daralma yalnızca ciroyu değil, brüt kârlılık ve operasyonel kârı da doğrudan olumsuz etkiliyor. Önümüzdeki dönemlerde yatırımcı açısından kritik soru, satışların düşük bazdan yeniden toparlanıp toparlanamayacağı ve bu toparlanmanın enflasyonun üzerinde bir büyümeye dönüşüp dönüşmeyeceği olacak.
Kârlılık
Şirketin brüt kârı geçen yılki -2,3 milyon TL’den -2,0 milyon TL’ye yükselerek nominal olarak %13,2 iyileşmiş. Ancak bu gelişme ilk bakışta göründüğü kadar olumlu değil. Çünkü satışlar %85,2 gerilerken brüt zararın yalnızca 0,3 milyon TL azalması, maliyet yapısının gelir kaybına yeterince hızlı uyum sağlayamadığını gösteriyor.
Brüt marj bu tabloyu daha net anlatıyor. Geçen yılın aynı döneminde yaklaşık -%6,1 olan brüt marj, bu dönemde yaklaşık -%35,7 seviyesine gerilemiş durumda. Başka bir ifadeyle şirket, satışlarından maliyetlerini karşılayacak kadar katkı üretemiyor ve her 100 TL’lik satışta yaklaşık 35,7 TL brüt zarar oluşuyor. Bu, satış düşüşünün ötesinde ürün maliyetleri, kapasite kullanımı veya fiyatlama gücü tarafında ciddi bir baskı bulunduğuna işaret ediyor.
FAVÖK de geçen yılki 5,1 milyon TL pozitif seviyeden bu dönemde 620,3 bin TL zarara dönmüş. FAVÖK marjı yaklaşık %13,5’ten -%11,1’e gerilemiş. Bu değişim, şirketin ana faaliyetlerinin nakit yaratma kapasitesinin bozulduğunu gösteriyor. Brüt zarar zaten negatifken, faaliyet giderleri de eklendiğinde operasyonel zarar daha görünür hale geliyor.
Net zarar 31,2 milyon TL’den 16,0 milyon TL’ye gerileyerek %48,8 oranında azalmış olsa da net kâr marjı hâlâ oldukça zayıf. Net marj geçen yıl yaklaşık -%82,3 iken bu dönemde -%285,7 seviyesinde. Marjın daha negatif görünmesinin temel nedeni satışların çok daha hızlı düşmesi. Dolayısıyla net zarardaki nominal iyileşme, kârlılığın sağlıklı biçimde düzeldiği anlamına gelmiyor; şirket çok daha düşük bir satış hacmi üzerinde daha küçük bir zarar açıklıyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %30,8 artarak 577,9 milyon TL’den 755,6 milyon TL’ye yükselmiş. Bu büyümenin ana kaynağı duran varlıklar değil, dönen varlıklar. Dönen varlıklar 180,6 milyon TL’den 353,4 milyon TL’ye çıkarak neredeyse iki katına ulaşmış; artış yaklaşık %95,7. Duran varlıklardaki artış ise yalnızca %1,2 ile sınırlı kalmış.
Dönen varlıklardaki bu güçlü artış, şirketin kısa vadeli varlık tabanını büyüttüğünü gösteriyor; ancak veride nakit, ticari alacak veya stok kırılımı bulunmadığı için bu artışın niteliği konusunda kesin yorum yapmak mümkün değil. Yatırımcı açısından önemli olan, bu varlık artışının satışa dönüşüp dönüşmediği ve işletme sermayesi ihtiyacını ne ölçüde artırdığıdır.
Net borç tarafında tablo belirgin biçimde kötüleşmiş. Şirket önceki dönemde 6,3 milyon TL net nakit pozisyonundayken, bu dönemde 95,3 milyon TL net borca geçmiş. Böylece bilanço, net nakit konumundan borçlu yapıya dönmüş durumda. Bu geçiş, özellikle FAVÖK’ün negatif olduğu bir dönemde daha kritik. Şirket faaliyetlerinden henüz pozitif FAVÖK üretemezken borçluluğun artması, faiz ve finansman giderleri üzerindeki baskıyı artırabilir.
Özkaynaklar da 469,3 milyon TL’den 453,9 milyon TL’ye gerileyerek %3,3 azalmış. Toplam varlıklar büyürken özkaynakların düşmesi, bilanço büyümesinin ağırlıklı olarak borçlarla veya başka yükümlülüklerle finanse edildiğini düşündürüyor. Net borç 95,3 milyon TL, FAVÖK ise negatif olduğu için net borç/FAVÖK oranı anlamlı bir ölçüm sunmuyor; yine de bu kombinasyon, borç taşıma kapasitesinin şu aşamada güçlü olmadığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı geçen yılki 28,5 milyon TL’den 8,7 milyon TL’ye gerilemiş. Zararın 19,8 milyon TL azalması, net dönem zararındaki iyileşmenin ana unsurlarından biri. Başka bir ifadeyle şirketin operasyonel sonuçları bozulurken, enflasyon muhasebesinden kaynaklanan parasal pozisyon etkisi geçen yıla göre daha sınırlı bir zarar yaratmış.
Net parasal pozisyonun negatif olması, şirketin parasal varlık ve yükümlülük yapısının enflasyon muhasebesi altında zarar üretmeye devam ettiğini gösteriyor. Bu kalemdeki iyileşme olumlu görünse de faaliyet kârlılığındaki bozulmayı telafi etmiyor. Net zararın azalması bu nedenle doğrudan operasyonel toparlanma olarak okunmamalı. Şirketin kalıcı bir iyileşme sağlayabilmesi için öncelikle satış hacmini ve brüt marjını düzeltmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Ersu’nun 2026’nın ilk çeyreği yatırımcıya iki farklı mesaj veriyor: Net zarar geçen yıla göre azalmış olsa da şirketin temel faaliyet performansı belirgin biçimde zayıflamış durumda.
Öne çıkan fırsatlar:
- Net parasal pozisyon zararının 28,5 milyon TL’den 8,7 milyon TL’ye gerilemesi, net zarar üzerindeki baskıyı azaltmış.
- Dönen varlıklardaki 172,8 milyon TL’lik artış, şirketin kısa vadeli varlık tabanında büyüme olduğunu gösteriyor.
- Satışların düşük bazdan toparlanması ve brüt marjın yeniden pozitif bölgeye geçmesi, sonuçlarda belirgin bir kaldıraç etkisi yaratabilir.
Buna karşılık temel riskler daha ağır basıyor:
- Satışların %85,2 gerilemesi, şirketin gelir üretiminde ciddi sorun olduğunu gösteriyor.
- Brüt marjın yaklaşık -%35,7’ye, FAVÖK marjının ise -%11,1’e düşmesi operasyonel yapının henüz sağlıklı olmadığını ortaya koyuyor.
- Net nakit pozisyonundan 95,3 milyon TL net borca geçilmesi, negatif FAVÖK ortamında bilanço riskini artırıyor.
- Özkaynaklar azalırken toplam varlıkların büyümesi, finansman yapısının yakından takip edilmesini gerektiriyor.
Bu nedenle yatırımcıların sonraki çeyreklerde özellikle satışların yeniden büyüyüp büyümediğine, brüt marjın toparlanmasına ve net borç artışının durup durmadığına odaklanması gerekiyor. Net zarardaki düşüş tek başına yeterli değil; asıl kalıcı değer yaratımı, şirketin ana faaliyetlerinden yeniden pozitif FAVÖK üretmesiyle mümkün olacak.
Yatırım tavsiyesi değildir.