
Açılış
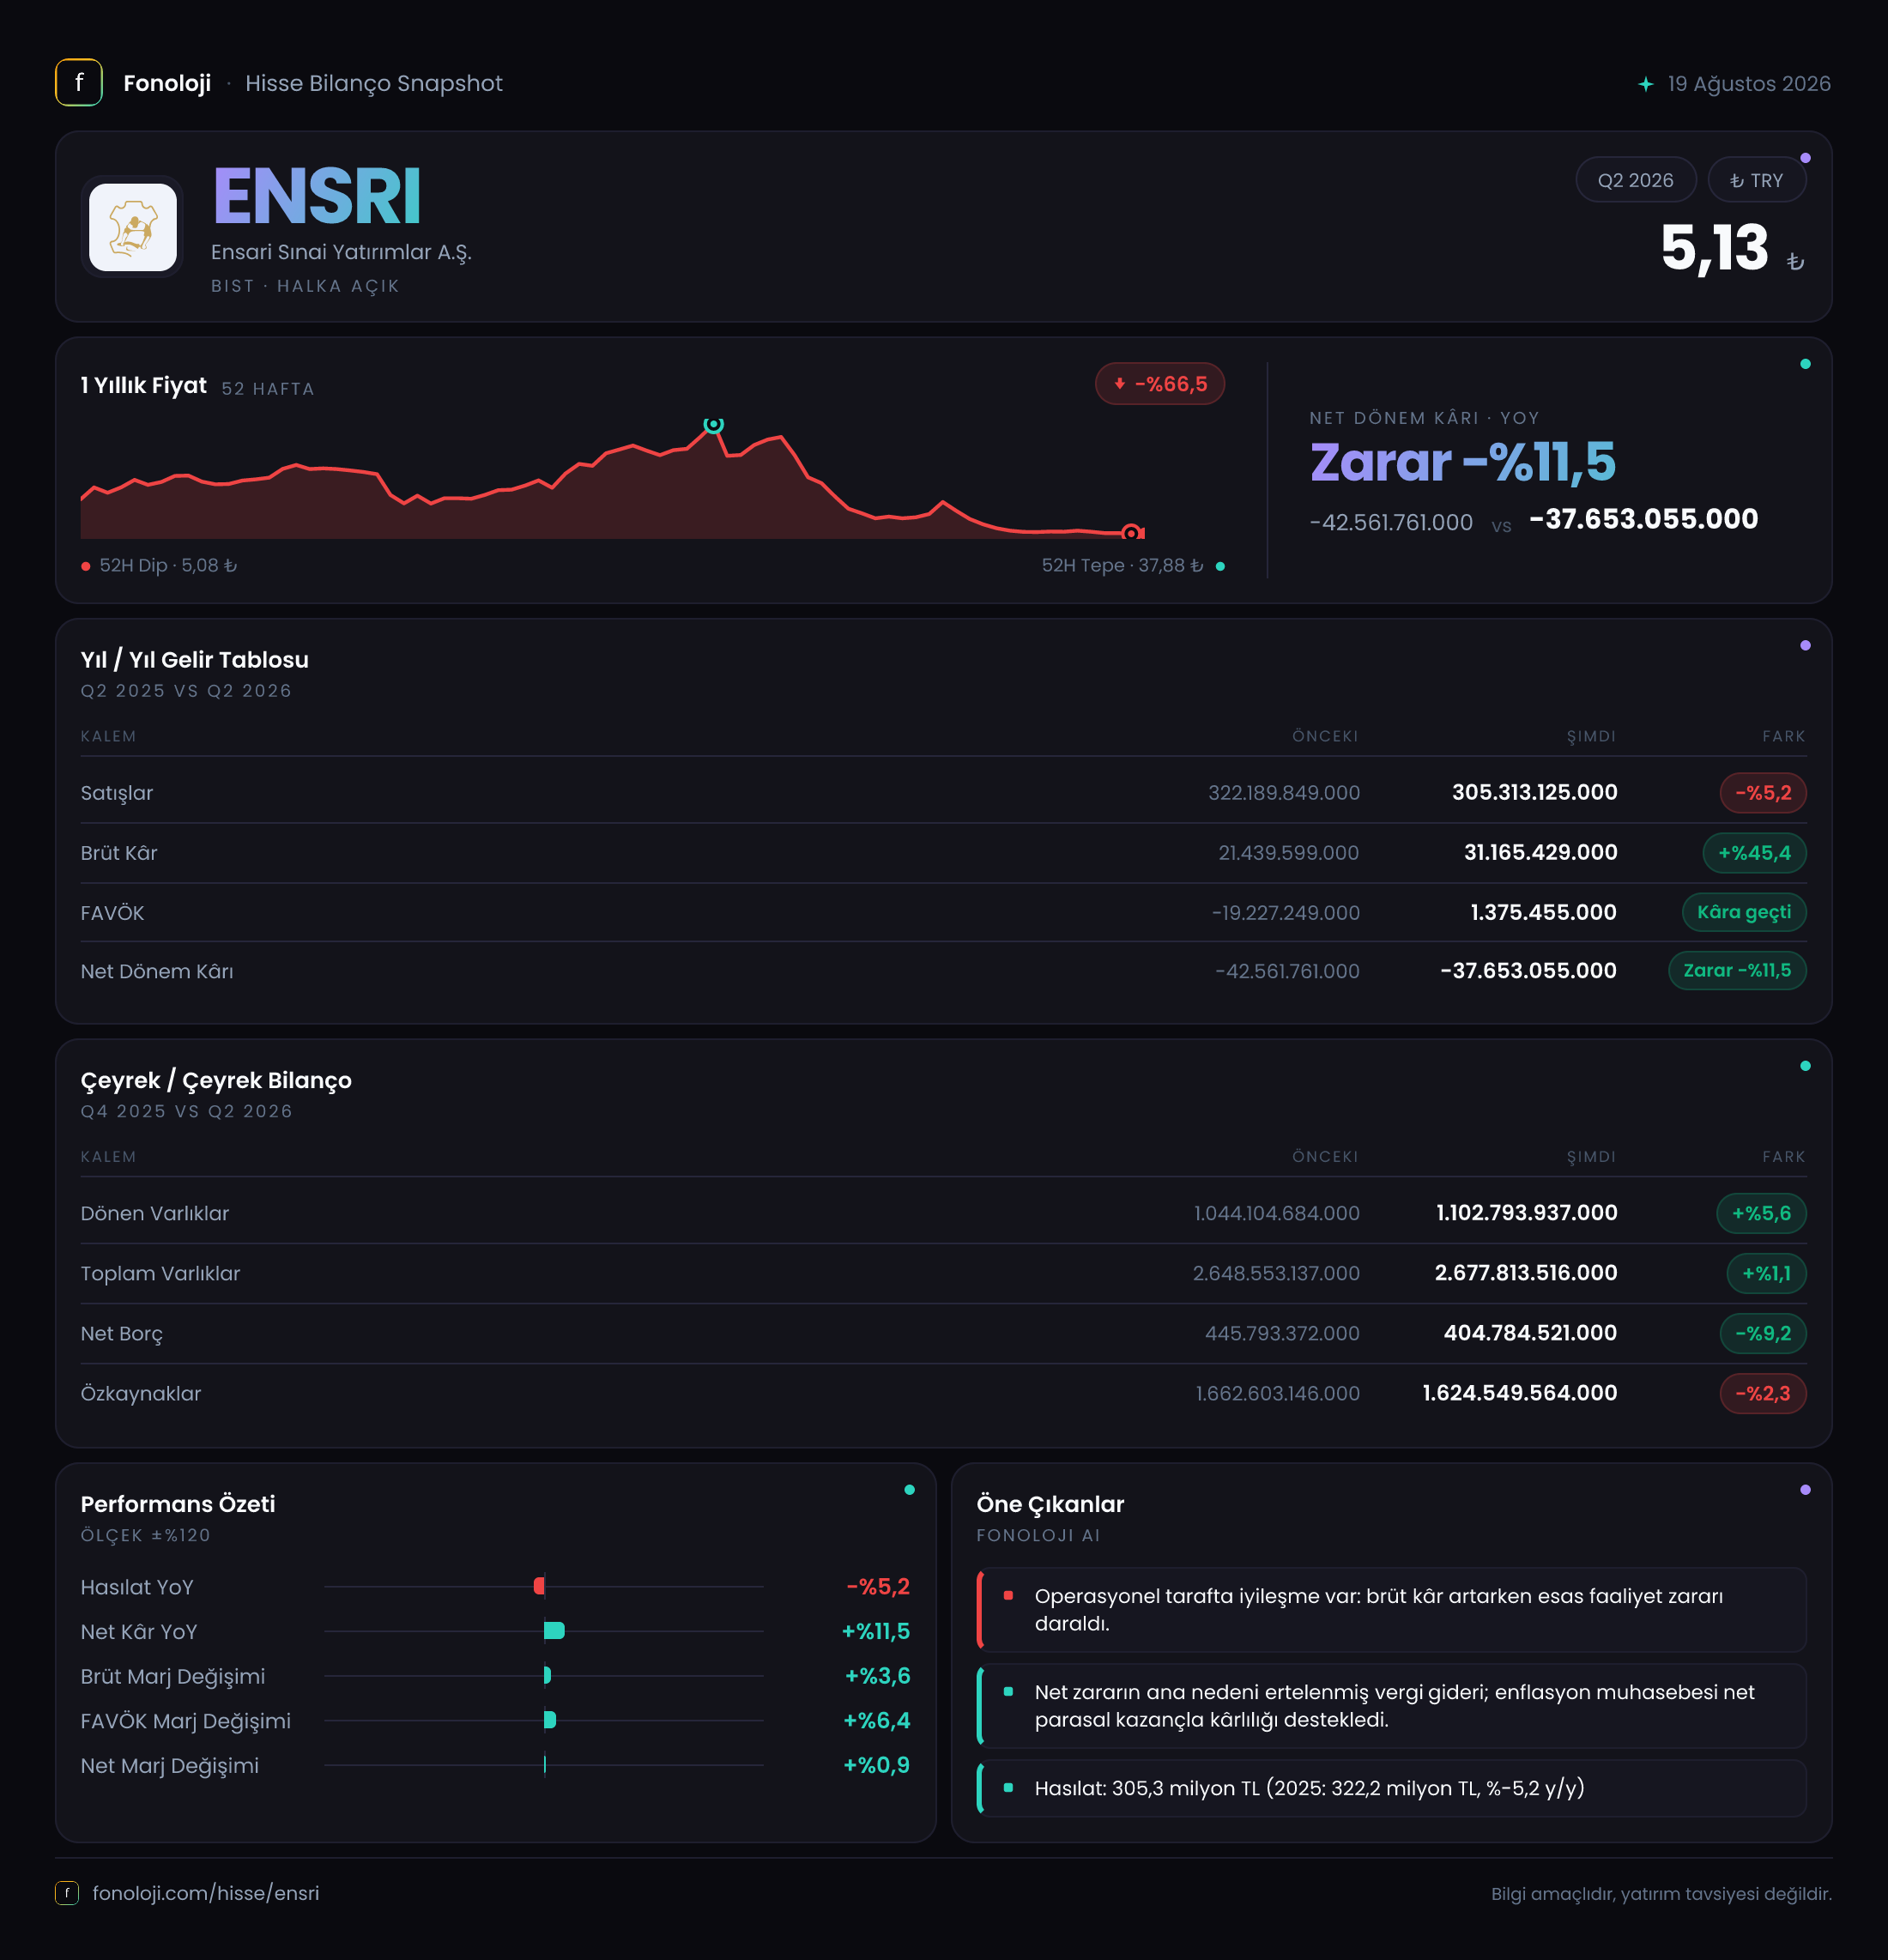
Ensari Sınai Yatırımlar’ın 2026/6AB sonuçları, operasyonel tarafta geçen yılın aynı dönemine göre belirgin bir toparlanma gösterirken, şirketin henüz net kâra geçemediğini ortaya koyuyor. Satışlar nominal olarak gerilemiş olsa da brüt kâr ve FAVÖK tarafındaki iyileşme, maliyet yapısında veya ürün karmasında olumlu bir değişime işaret ediyor. Buna karşılık 37,7 milyon TL net zarar, faaliyet kârlılığının hâlâ zayıf kaldığını ve enflasyon muhasebesinin yarattığı olumlu katkının operasyonel zararı tamamen telafi edemediğini gösteriyor. Bilanço tarafında net borç azalırken özkaynakların gerilemesi, finansal yapının henüz tamamen rahatladığı anlamına gelmiyor.
Satış Hikayesi
Şirketin 2026/6AB satışları 305,3 milyon TL oldu. Geçen yılın aynı dönemindeki 322,2 milyon TL satışa kıyasla nominal düşüş %5,2 seviyesinde. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak dahi gerilemesi, reel bazda daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca büyüme ivmesini kaybetmemiş, fiyat artışlarının da gerisinde kalmış görünüyor.
Bu tabloyu değerlendirirken satış düşüşünün nedenine dikkat etmek gerekiyor. Veride satış hacmi, fiyat değişimi veya segment kırılımı bulunmadığı için gerilemenin tamamen talep kaynaklı olduğunu söylemek mümkün değil. Ürün karması, düşük marjlı işlerin azalması veya dönemsel teslimat takvimi de bu sonucu etkilemiş olabilir. Ancak mevcut rakamlar, satış tarafının şirketin en güçlü hikâyesi olmadığını net biçimde gösteriyor.
Geçmiş çeyrek verisinde satışlar 2025/3’te 178,2 milyon TL’den 2025/6’da 144,0 milyon TL’ye gerilemişti. Bu, ilgili dönemde çeyreklik bazda yaklaşık %19 düşüş anlamına geliyor. Ancak 2026/6AB için yalnızca altı aylık toplam sunulduğundan, güncel çeyreklik trend hakkında kesin bir yorum yapmak için bir sonraki ara dönem verisini beklemek gerekiyor. Mevcut verinin söylediği temel nokta, şirketin satış büyümesinde henüz enflasyonun üzerinde bir ivme yakalayamadığıdır.
Kârlılık
Kârlılık tarafında görünüm satışlardan daha olumlu. Brüt kâr 21,4 milyon TL’den 31,2 milyon TL’ye yükselerek %45,4 arttı. Böylece brüt kâr marjı yaklaşık %6,6’dan %10,2’ye çıktı. Satışlar küçülürken brüt kârın artması, şirketin maliyetlerini satış gelirlerine göre daha iyi yönettiğini veya daha yüksek marjlı ürün ve işlere ağırlık verdiğini gösteriyor. Bu, sonuçların en dikkat çekici olumlu tarafı.
FAVÖK ise geçen yılki 19,2 milyon TL’lik zarardan 1,4 milyon TL pozitif seviyeye geldi. FAVÖK marjı yaklaşık %-6,0’dan %0,5’e yükseldi. Mutlak rakam hâlâ oldukça düşük; ancak faaliyet kârlılığının negatiften pozitife dönmesi, şirketin ana iş modelinde başa baş noktasına yaklaştığını gösteriyor. Bununla birlikte 1,4 milyon TL FAVÖK, 305,3 milyon TL satış hacmine göre çok sınırlı bir tampon bırakıyor. Küçük bir maliyet artışı veya satış kaybı, FAVÖK’ü yeniden negatife taşıyabilir.
Net zarar 42,6 milyon TL’den 37,7 milyon TL’ye geriledi. Zararın %11,5 azalması olumlu olsa da şirketin net kâra geçemediği unutulmamalı. Net zarar marjı yaklaşık %-13,2’den %‑12,4’e iyileşti; yani her 100 TL satışın sonunda şirket hâlâ yaklaşık 12 TL zarar yazıyor. Brüt kâr ve FAVÖK iyileşmesine rağmen net zararın devam etmesi, finansman giderleri, amortisman, parasal kayıplar veya diğer faaliyet dışı kalemlerin aşağıdaki satırda baskı yarattığını düşündürüyor. Bu kalemlerin ayrıntısı verilmediği için net zararın kesin kaynağını ayırmak mümkün değil.
Bilanço Sağlığı
Toplam varlıklar 2,7 milyar TL ile önceki döneme göre %1,1 arttı. Bu sınırlı artışın içinde dönen varlıklar 1,1 milyar TL’ye çıkarak %5,6 yükselirken, duran varlıklar %1,8 geriledi. Dönen varlıkların artması, işletme sermayesi tarafında nominal bir büyümeye işaret ediyor; ancak bunun nakit, ticari alacak veya stok kaynaklı olup olmadığı bilinmediğinden likidite kalitesi konusunda kesin bir sonuca varılamaz.
Net borç 445,8 milyon TL’den 404,8 milyon TL’ye düşerek %9,2 azaldı. Bu, bilançonun borçluluk tarafında olumlu bir gelişme. Ancak FAVÖK’ün yalnızca 1,4 milyon TL olması nedeniyle net borç/FAVÖK oranı yaklaşık 289 kat seviyesine geliyor. Bu oran matematiksel olarak hesaplanabilse de FAVÖK’ün başa başa çok yakın olması nedeniyle ekonomik açıdan sağlıklı bir borçluluk ölçüsü olarak kullanılmamalı. Yine de mesaj açık: şirketin borç taşıma kapasitesi, faaliyet kârlılığı kalıcı biçimde yükselmeden güçlü sayılmaz.
Özkaynaklar 1,7 milyar TL’den 1,6 milyar TL’ye gerileyerek %2,3 azaldı. Bu düşüş, dönem zararının özkaynakları aşağı çektiğini gösteriyor. Özkaynaklar hâlâ toplam varlıkların yaklaşık %59’unu oluşturuyor ve bu, bilançoda önemli bir sermaye tabanı bulunduğunu gösterse de özkaynakların yönü izlenmeli. Süregelen zararlar devam ederse borçluluk oranları iyileşse bile özkaynak tamponu zayıflayabilir.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyon geliri 124,9 milyon TL’den 98,7 milyon TL’ye geriledi. Düşüş %21 seviyesinde. Enflasyon muhasebesi altında net parasal pozisyon geliri, şirketin parasal yükümlülüklerinin parasal varlıklarından fazla olmasının satın alma gücü etkisini yansıtır. Bu kalem muhasebesel olarak net kârı destekleyebilir; ancak doğrudan operasyonel nakit yaratımı anlamına gelmez.
Ensari’nin net parasal pozisyon geliri, 37,7 milyon TL’lik net zarardan daha yüksek. Buna rağmen şirketin zarar açıklaması, operasyon dışı ve finansal kalemlerin bu katkıyı tükettiğini gösteriyor. Geçen yıla göre bu desteğin 26,2 milyon TL azalması, net kâr görünümünü de olumsuz etkileyen önemli bir faktör. Dolayısıyla yatırımcı, net parasal pozisyon gelirini faaliyet performansının yerine koymamalı; şirketin kalıcı değer yaratabilmesi için FAVÖK’ün enflasyon muhasebesi etkisinden bağımsız şekilde büyümesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Ensari’de yatırım tezinin olumlu tarafı, satışlar gerilerken brüt marjın %6,6’dan %10,2’ye, FAVÖK marjının ise %-6,0’dan %0,5’e yükselmiş olması. Bu, maliyet yönetiminin ve operasyonel verimliliğin önceki döneme göre iyileştiğini gösteriyor. Net borcun 40,9 milyon TL azalması da finansal risk açısından destekleyici.
Bununla birlikte riskler daha yakından izlenmeli:
- Satışların enflasyonun belirgin şekilde altında kalması, reel daralma riskini artırıyor.
- FAVÖK pozitif olsa da yalnızca 1,4 milyon TL seviyesinde; kârlılık henüz kalıcı görünmüyor.
- Şirket hâlâ 37,7 milyon TL net zarar açıklıyor.
- Net borç/FAVÖK oranı, düşük FAVÖK nedeniyle son derece yüksek ve operasyonel toparlanmaya duyarlı.
- Net parasal pozisyon gelirindeki düşüş, net kârı destekleyen muhasebesel katkının zayıfladığını gösteriyor.
- Özkaynaklardaki %2,3 gerileme, zararların bilançoya yansımaya devam ettiğini ortaya koyuyor.
Bu nedenle ENSRI için ana takip noktası, önümüzdeki dönemlerde satışların enflasyonun üzerinde büyüyüp büyümeyeceği ve FAVÖK marjının %1’in üzerine kalıcı biçimde çıkıp çıkamayacağı olacak. Şirket operasyonel başa baş noktasına yaklaşmış durumda; ancak yatırımcı açısından gerçek toparlanma, bu iyileşmenin net kâra ve daha güçlü nakit üretimine dönüşmesiyle kanıtlanacak.
Yatırım tavsiyesi değildir.