
Açılış
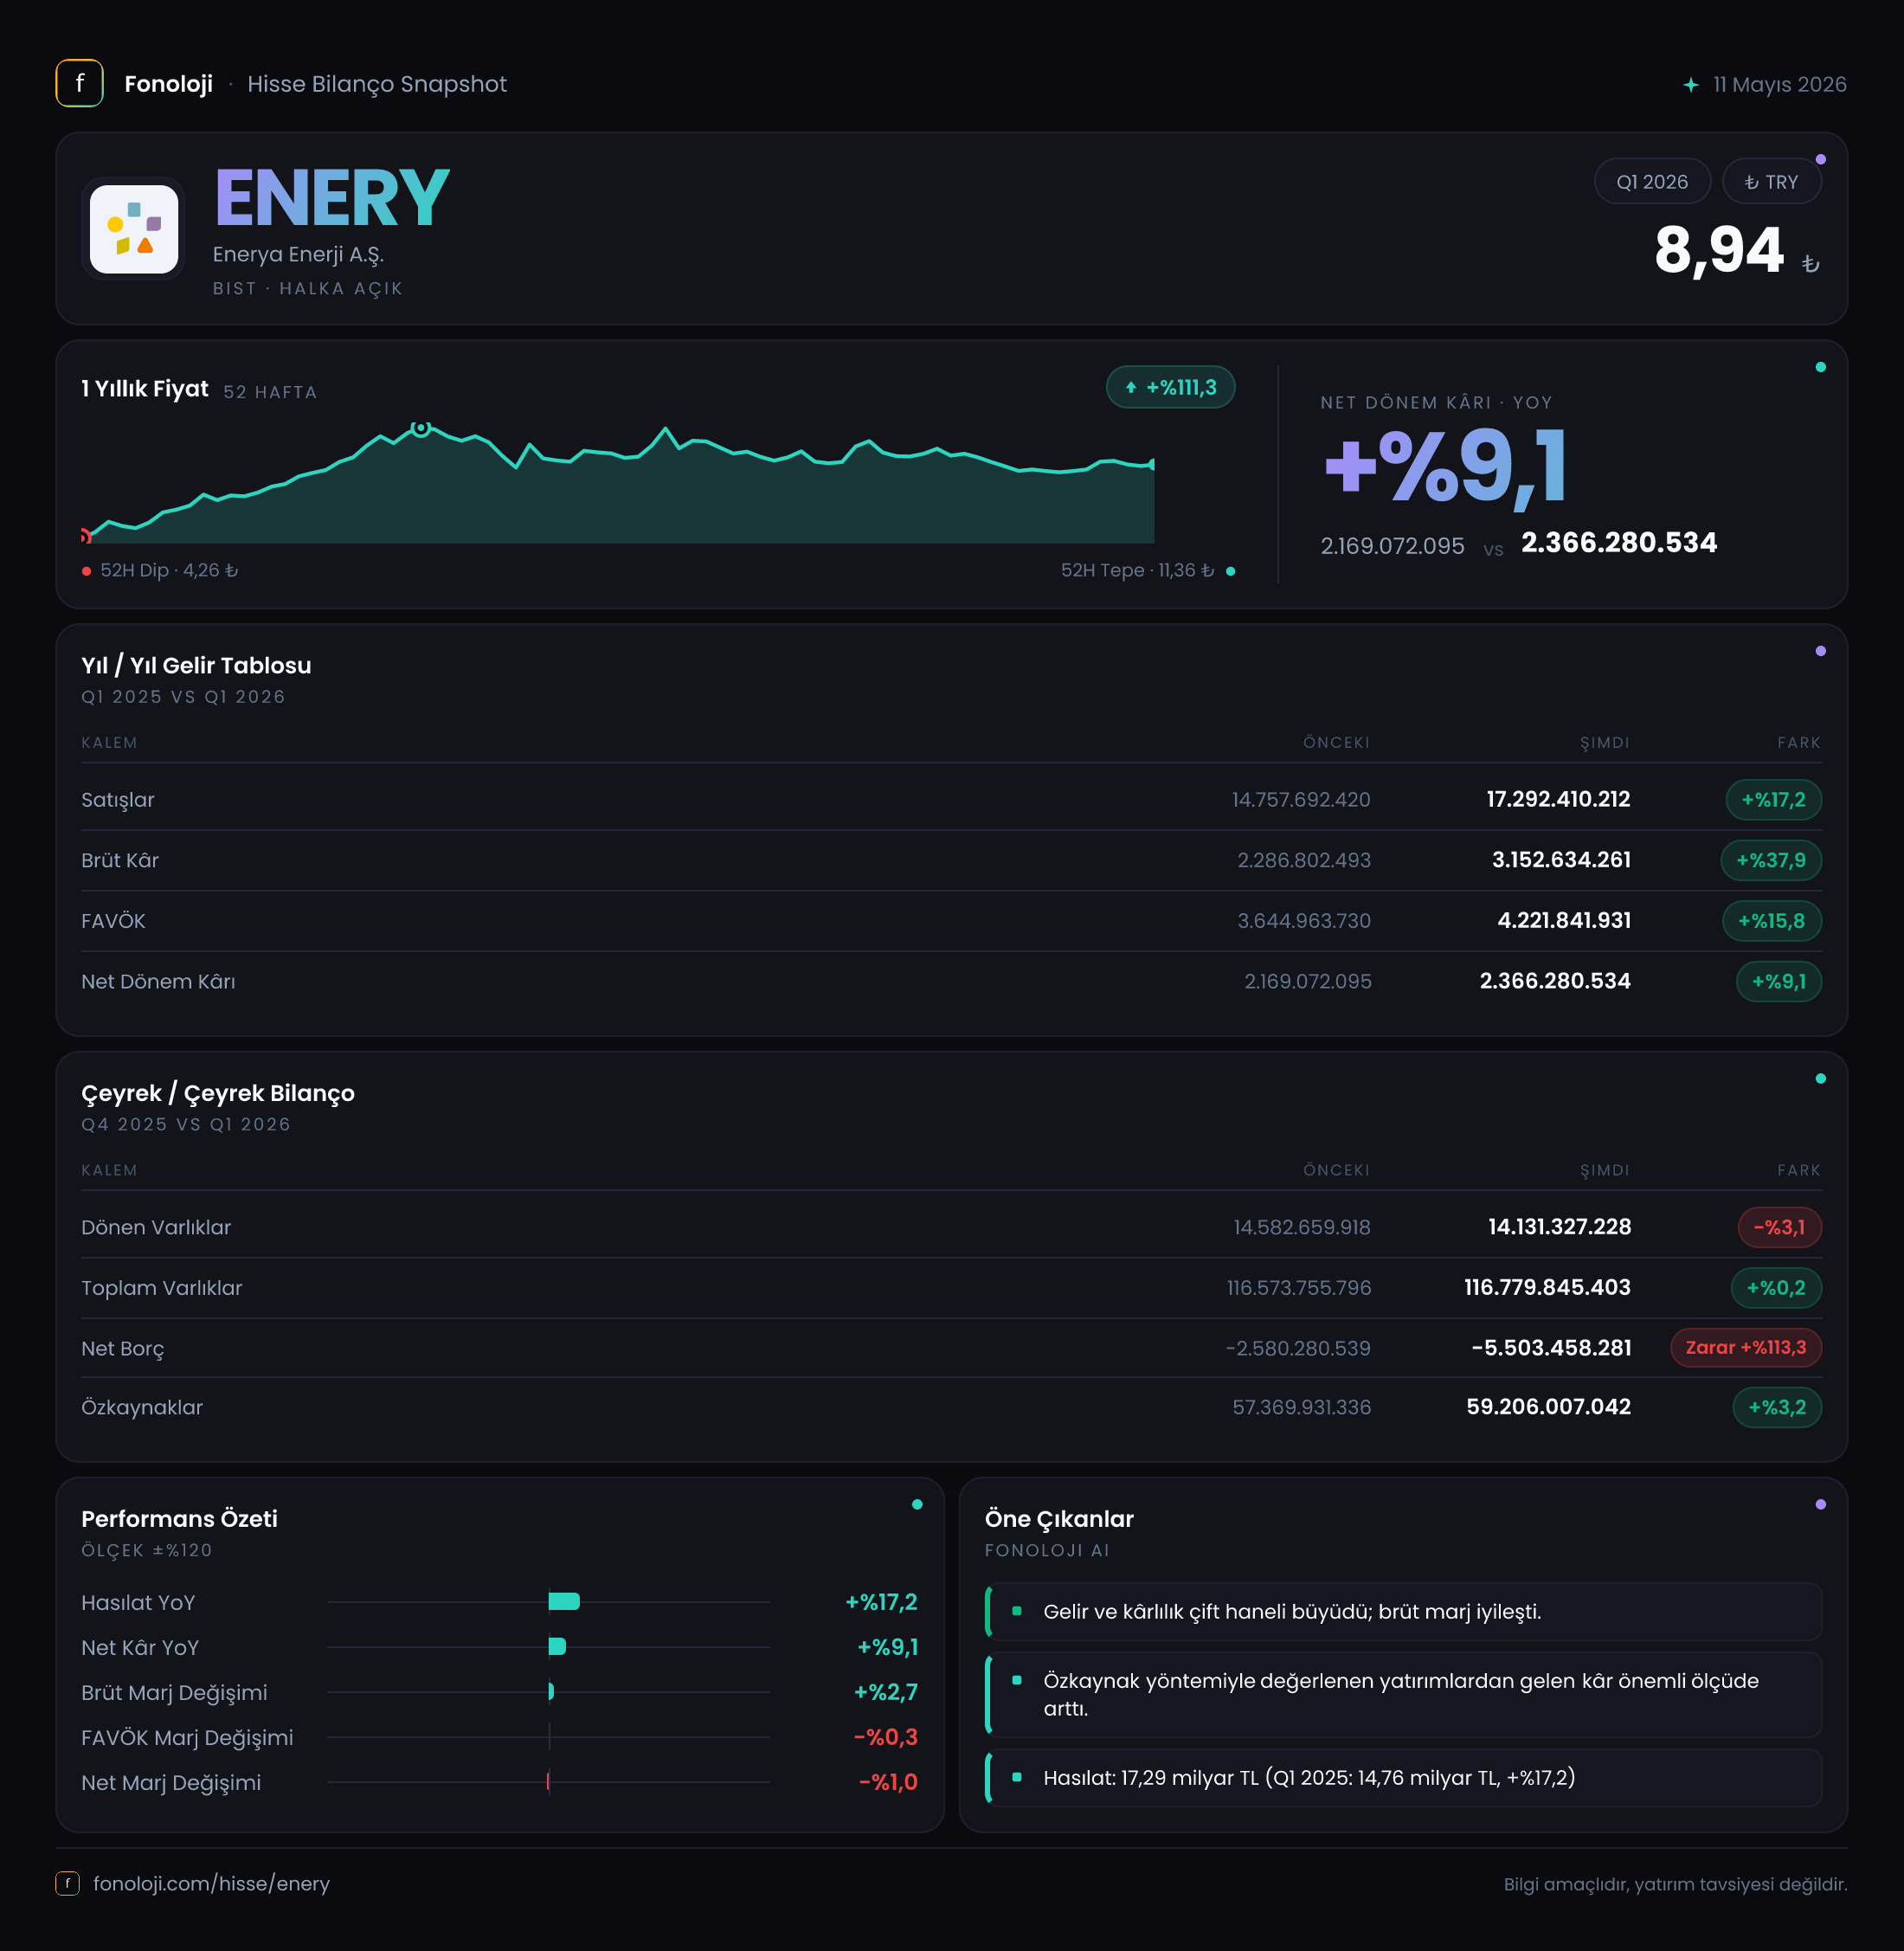
ENERY — Enerya Enerji A.Ş.’nin 2026 ilk çeyreğinde finansal görünümü, operasyonel kârlılığın güçlü kaldığını ancak yüksek enflasyonun satış büyümesini gölgelediğini gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %17,2 artarak 17,3 milyar TL’ye yükselirken, brüt kâr ve FAVÖK satışlardan daha hızlı büyüdü. Buna karşılık, enflasyon muhasebesi kapsamında oluşan 1,1 milyar TL’lik net parasal kayıp, operasyonel performansın net kâra tam olarak yansımasını sınırladı. Bilançoda ise şirketin net nakit pozisyonu belirgin biçimde güçlendi.
| Temel gösterge | 2026/3 | 2025/3 veya 2025/12 | Yorum | |---|---:|---:|---| | Satışlar | 17,3 mlr TL | 14,8 mlr TL | Yıllık %17,2 büyüme | | Brüt kâr | 3,2 mlr TL | 2,3 mlr TL | Yıllık %37,9 artış | | FAVÖK | 3,7 mlr TL | 2,8 mlr TL | Yıllık %35,0 artış | | Net kâr | 2,2 mlr TL | 1,9 mlr TL | Yıllık %13,9 artış | | Net borç | -5,4 mlr TL | -2,5 mlr TL | Net nakit güçlendi |
Satış Hikayesi
ENERY’nin satışları ilk çeyrekte 17,3 milyar TL’ye ulaşarak geçen yılın aynı dönemindeki 14,8 milyar TL’nin üzerine çıktı. Yüzde 17,2’lik bu büyüme nominal olarak olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışların reel olarak aynı ölçüde güçlenmediği görülüyor. Başka bir ifadeyle şirket daha yüksek bir TL ciro üretmiş olsa da bu artışın tamamı gerçek hacim veya fiyatlama gücü anlamına gelmiyor; enflasyon etkisinden arındırıldığında satışlarda reel daralma ihtimali bulunuyor.
Burada olumlu ayrışan nokta, kârlılık kalemlerinin satışlardan daha hızlı büyümesi. Satışlar %17,2 artarken brüt kârın %37,9, FAVÖK’ün ise %35 yükselmesi, şirketin satış kompozisyonunda veya operasyonel maliyet yapısında iyileşme olduğunu gösteriyor. Ancak veriler yalnızca geçen yılın aynı çeyreğiyle karşılaştırma sunduğu için satışların bir önceki çeyreğe göre nasıl ilerlediğini değerlendiremiyoruz. Bu nedenle yılın geri kalanında büyümenin hızlanıp hızlanmadığını görmek için 2026/6 ve sonraki ara dönem sonuçları önemli olacak.
Kârlılık
ENERY’nin brüt kârı 3,2 milyar TL’ye yükselirken brüt kâr marjı yaklaşık %18,5 seviyesine çıktı. Geçen yıl aynı dönemde bu oran yaklaşık %15,5 düzeyindeydi. Yaklaşık 3 puanlık marj iyileşmesi, şirketin satış başına daha yüksek brüt kâr ürettiğini gösteriyor. Bu, maliyet artışlarının satış fiyatlarına daha iyi yansıtıldığını veya daha kârlı faaliyetlerin toplam içindeki payının arttığını düşündüren olumlu bir sinyal.
FAVÖK 3,7 milyar TL ile geçen yılki 2,8 milyar TL’nin üzerine çıkarken FAVÖK marjı yaklaşık %21,4 oldu. 2025’in aynı dönemindeki yaklaşık %18,9’luk marja kıyasla burada da belirgin bir genişleme var. FAVÖK’ün brüt kârdan yüksek görünmesi, şirketin finansal sunumundaki kalem tanımlarına veya faaliyet gelirlerinin sınıflandırılmasına bağlı olabilir; bu nedenle marj karşılaştırmasını doğrudan şirketin önceki dönemleriyle yapmak daha sağlıklı.
Net kâr ise 2,2 milyar TL’ye ulaşarak yıllık bazda %13,9 arttı. Bu artış, FAVÖK’teki %35’lik yükselişin belirgin biçimde gerisinde kaldı. Temel neden, net parasal pozisyon zararının 314,2 milyon TL’den 1,1 milyar TL’ye yükselmesi. Dolayısıyla operasyonel tarafta güçlü bir iyileşme yaşanırken enflasyon muhasebesinin yarattığı parasal kayıp bu kazanımın önemli bölümünü aşağı çekmiş durumda. Net kâr marjı da yaklaşık %12,7 ile geçen yılki %12,8 seviyesine yakın kaldı; yani kârın ciroya oranında henüz belirgin bir ilerleme yok.
Bilanço Sağlığı
Şirketin toplam varlıkları yıl sonuna göre sınırlı biçimde, 116,6 milyar TL’den 116,8 milyar TL’ye yükseldi. Bu yalnızca %0,2’lik bir değişime işaret ediyor ve bilanço ölçeğinin ilk çeyrekte büyük ölçüde korunduğunu gösteriyor. Dönen varlıklar 14,6 milyar TL’den 14,1 milyar TL’ye gerilerken duran varlıklar 102,0 milyar TL’den 102,6 milyar TL’ye çıktı. Bu yapı, varlıkların ağırlıklı olarak uzun vadeli ve sabit nitelikte kaldığını gösteriyor.
Özkaynaklar 57,4 milyar TL’den 59,2 milyar TL’ye yükselerek %3,2 arttı. Böylece özkaynakların toplam varlıklara oranı yaklaşık %50,7’ye ulaştı; önceki dönem bu oran yaklaşık %49,2 seviyesindeydi. Varlıkların yaklaşık yarısının özkaynaklarla finanse edilmesi, bilanço açısından makul bir sermaye tabanına işaret ediyor.
En dikkat çekici gelişme net borç kaleminde. Şirketin net borcu -2,5 milyar TL’den -5,4 milyar TL’ye geriledi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına gelir. Basit bir çeyreklik FAVÖK karşılaştırmasıyla 5,4 milyar TL’lik net nakit, 3,7 milyar TL’lik FAVÖK’ün yaklaşık 1,5 katına denk geliyor. Ancak bu oran yıllıklandırılmış bir borçluluk metriği değildir; sonraki çeyrek sonuçlarıyla birlikte değerlendirilmelidir. Yine de faiz ve refinansman riskinin azaldığını gösteren güçlü bir bilanço sinyali söz konusu.
Net Parasal Pozisyon (TAS 29)
ENERY’nin net parasal pozisyonu ilk çeyrekte 1,1 milyar TL zarar olarak gerçekleşti. Geçen yıl aynı dönemdeki kayıp 314,2 milyon TL idi. Zararın yaklaşık 242,4 oranında artması, enflasyon muhasebesinin bu dönemde net kâr üzerinde çok daha ağır bir yük oluşturduğunu gösteriyor.
TAS 29 kapsamında şirketin parasal varlıkları ve parasal yükümlülükleri enflasyon karşısında farklı etkileniyor. Parasal yükümlülükleri parasal varlıklarından yüksek olan şirketler enflasyon ortamında net parasal kazanç sağlayabilirken, bunun tersi durumda net parasal kayıp oluşabiliyor. ENERY’deki sonuç, bilanço yapısının ilgili dönemde enflasyon karşısında şirket aleyhine çalıştığını gösteriyor. Bu kayıp nakit çıkışı yaratan klasik bir faaliyet gideri gibi değerlendirilmemeli; ancak raporlanan net kârın ekonomik görünümünü anlamak açısından kritik bir düzeltme kalemi.
Yatırımcı için Ne Anlama Geliyor?
ENERY’nin 2026 ilk çeyreği, operasyonel kârlılık güçlü, fakat enflasyon muhasebesi baskısı yüksek bir tablo ortaya koyuyor. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Brüt kâr ve FAVÖK’ün satışlardan hızlı büyümesi, marjların iyileştiğini gösteriyor.
- Net nakit pozisyonunun 5,4 milyar TL’ye ulaşması finansal esnekliği artırıyor.
- Özkaynakların büyümesi ve varlıkların yaklaşık yarısının özkaynaklarla finanse edilmesi bilanço dayanıklılığını destekliyor.
Buna karşılık dikkat edilmesi gereken başlıklar da var:
- Satış büyümesi %17,2 ile enflasyonun altında kaldığı için reel büyüme sınırlı görünüyor.
- Net parasal kaybın 1,1 milyar TL’ye çıkması, operasyonel kazançların net kâra aktarılmasını engelliyor.
- Tek çeyrek veriyle marj iyileşmesinin kalıcı olup olmadığı kesinleşmiş değil; sonraki dönemlerde FAVÖK marjının korunması izlenmeli.
- Net nakit pozisyonunun niteliği, nakit ve finansal varlıkların dağılımı ile kısa vadeli yükümlülüklerin vadesi takip edilmeli.
Özetle, ENERY’de bilanço ve operasyonel kârlılık tarafı güçlü bir başlangıç yaparken, satışların enflasyona göre reel performansı ve TAS 29 kaynaklı parasal kayıplar yatırımcı açısından temel izleme alanları olarak öne çıkıyor. Yatırım tavsiyesi değildir.