
Açılış
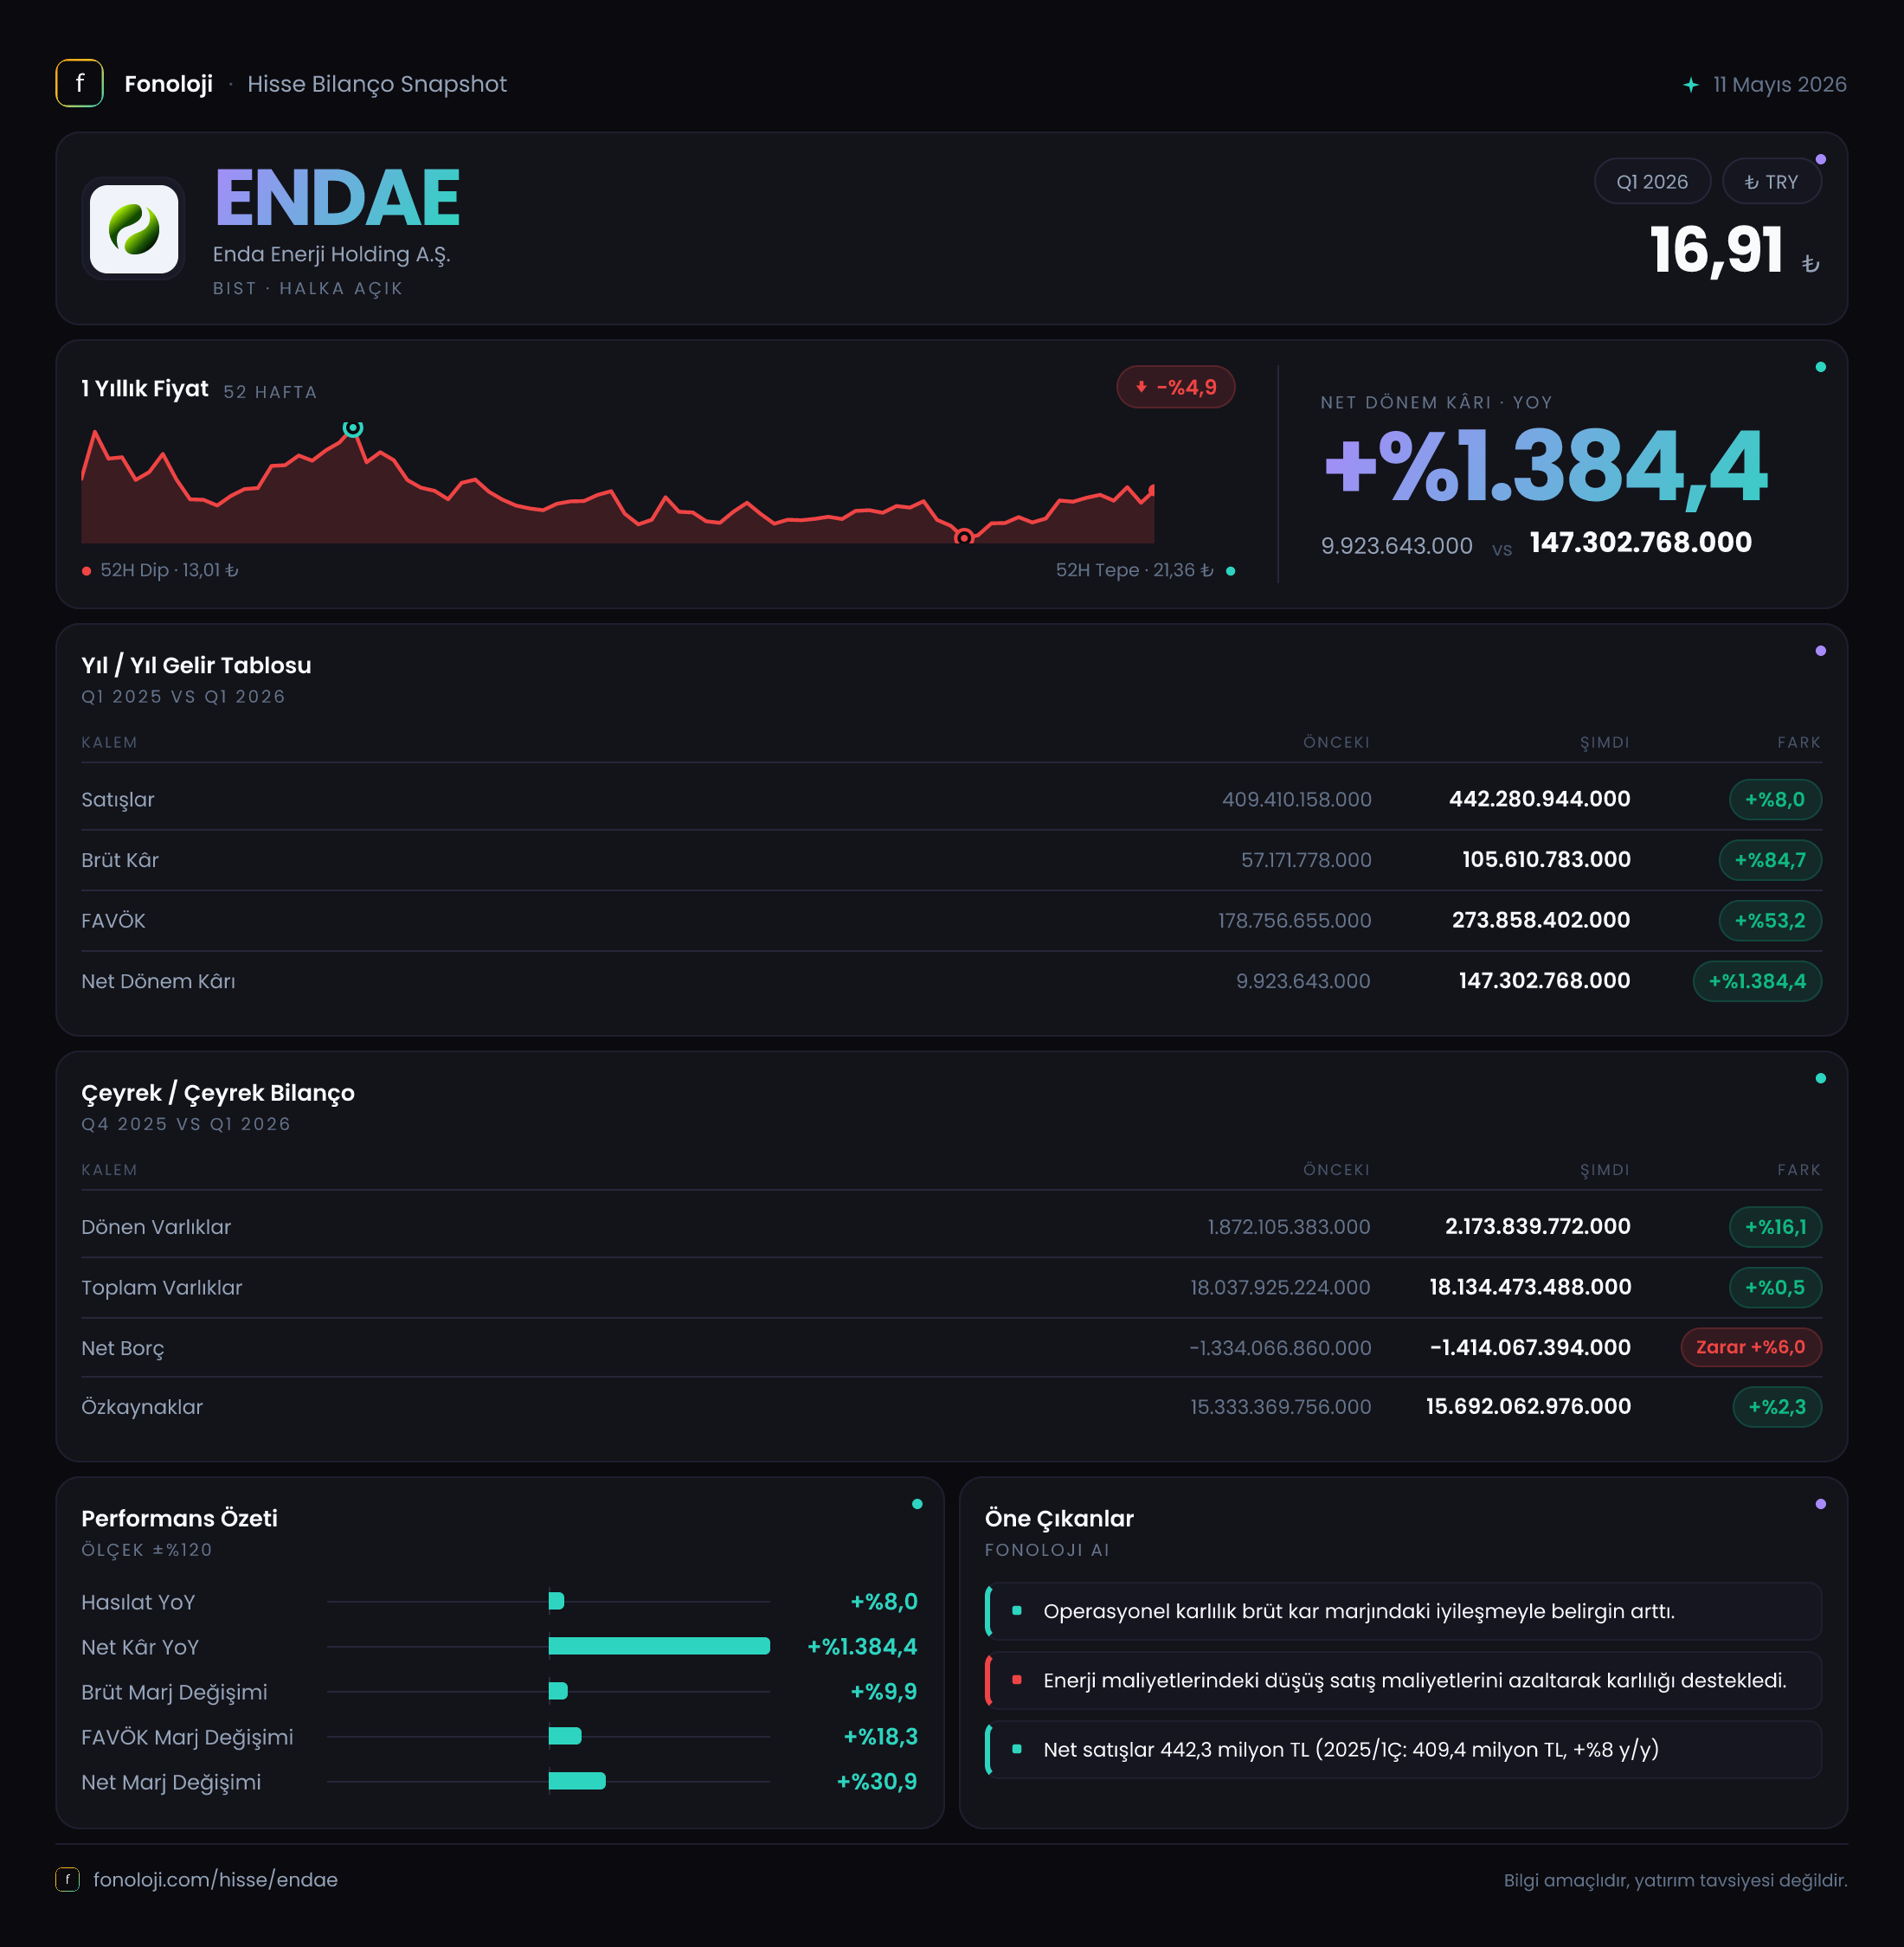
ENDA Enerji Holding’in 2026/3AB ara dönem sonuçları, satış büyümesinin sınırlı kaldığı ancak kârlılık göstergelerinin belirgin biçimde güçlendiği bir tablo sunuyor. Şirketin satışları geçen yılın aynı dönemine göre %8 artarak 442,3 milyon TL’ye yükselirken, brüt kâr %84,7, FAVÖK %52,7 ve net dönem kârı %58,9 arttı. Bu ayrışma, büyümenin hacimden çok marj iyileşmesi ve finansal kalemlerin katkısıyla geldiğini gösteriyor. Bilançonun en güçlü tarafı ise 1,4 milyar TL net nakit pozisyonu; yani şirketin borçtan çok nakdi bulunuyor.
Satış Hikayesi
ENDAE’nin satışları 409,4 milyon TL’den 442,3 milyon TL’ye çıktı. Yüzde 8’lik bu artış, nominal olarak pozitif görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel büyüme anlamına gelmiyor. Aksine, şirketin satış gelirleri genel fiyat seviyesinin gerisinde kalmış durumda. Başka bir ifadeyle ENDAE, bu dönemde satış hacmini, fiyatlama gücünü veya her ikisini birden enflasyonun üzerine taşıyamamış görünüyor.
Bu noktada enerji şirketleri için önemli olan yalnızca ciro artışı değil; üretim hacmi, elektrik fiyatları, kapasite kullanım oranı, proje bazlı gelirlerin zamanlaması ve portföydeki varlıkların katkısıdır. Ancak mevcut veride bu ayrıntılar yer almadığı için satışlardaki zayıf reel performansın kaynağını kesin biçimde ayırmak mümkün değil.
Daha dikkat çekici olan, satışlardaki sınırlı artışa rağmen brüt kârın çok daha hızlı yükselmesi. Brüt kâr 57,2 milyon TL’den 105,6 milyon TL’ye çıkarak neredeyse iki katına yaklaşmış. Bu sonuç, satışların maliyet yapısında belirgin bir iyileşme veya gelir karmasında daha yüksek marjlı kalemlerin ağırlık kazanmış olabileceğine işaret ediyor. Fakat bu iyileşmenin kalıcı olup olmadığını değerlendirmek için önümüzdeki çeyreklerde satış büyümesinin hızlanıp hızlanmadığını ve marjların korunup korunmadığını izlemek gerekecek.
Elimizde yalnızca geçen yılın aynı çeyreğiyle karşılaştırma bulunduğu için ardışık çeyrek trendi hakkında güçlü bir yorum yapılamıyor. Dolayısıyla 2026’nın ilk çeyreğinde görülen marj sıçramasının yıl geneline yayılıp yayılmadığını görmek için sonraki dönem raporları önemli olacak.
Kârlılık
ENDAE’nin brüt kâr marjı, geçen yılki yaklaşık %14,0 seviyesinden bu dönemde %23,9’a yükseldi. Satışların her 100 TL’si geçen yıl yaklaşık 14 TL brüt kâr yaratırken, bu yıl bu tutar yaklaşık 24 TL’ye ulaşmış durumda. Bu, doğrudan maliyetlerde şirket lehine önemli bir değişim yaşandığını gösteriyor.
FAVÖK ise 178,8 milyon TL’den 272,9 milyon TL’ye yükseldi. Böylece FAVÖK marjı %43,7’den %61,7’ye çıktı. Bu oldukça güçlü bir seviye ve satışların yalnızca %8 arttığı bir ortamda faaliyet kârının %52,7 yükselmesi, operasyonel kaldıraç etkisinin yüksek olduğunu gösteriyor.
Bununla birlikte burada dikkat edilmesi gereken önemli bir veri tutarsızlığı var: FAVÖK, 272,9 milyon TL ile brüt kâr olan 105,6 milyon TL’nin oldukça üzerinde. Normal bir gelir tablosunda FAVÖK’ün brüt kârdan yüksek olması beklenmez; bu durum FAVÖK hesabına diğer faaliyet gelirleri, yeniden değerleme etkileri veya farklı sınıflandırmaların dahil edilmiş olabileceğini düşündürüyor. Veride bu kalemlerin ayrıntısı bulunmadığından, marj sıçramasını doğrudan operasyonel verimlilik olarak kabul etmek yerine şirketin FAVÖK tanımı ve gelir tablosu kırılımı ayrıca incelenmeli.
Net dönem kârı 79,0 milyon TL’den 125,6 milyon TL’ye yükselerek %58,9 arttı. Net kâr marjı da %19,3’ten %28,4’e çıktı. Net kâr artışı, FAVÖK artışının biraz üzerinde gerçekleşmiş. Burada 107,5 milyon TL’lik net parasal pozisyon kazancı da önemli bir rol oynuyor. Bu nedenle net kârın tamamını operasyonel performansla açıklamak doğru olmaz.
Bilanço Sağlığı
Bilanço, ENDAE’nin finansal açıdan rahat bir yapıya sahip olduğunu gösteriyor. Dönen varlıklar yıl sonuna göre %16,1 artarak 2,2 milyar TL’ye ulaşmış. Buna karşılık duran varlıklar %1,3 gerileyerek 16,0 milyar TL’ye inmiş ve toplam varlıklar yaklaşık 18,1 milyar TL seviyesinde yatay kalmış.
Dönen varlıklardaki artış, şirketin kısa vadeli likiditesini destekleyen olumlu bir gelişme. Ancak bu yükselişin nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı verilmediği için kalitenin ayrıntılı değerlendirmesi mümkün değil. Özellikle enerji şirketlerinde alacakların tahsil süresi ve nakit dönüşümü, bilanço gücü kadar önem taşır.
ENDAE’nin net borcu eksi 1,4 milyar TL. Bu ifade şirketin yaklaşık 1,4 milyar TL net nakit taşıdığı anlamına geliyor. Net nakit pozisyonu yıl sonundaki 1,3 milyar TL’den daha da güçlenmiş. Bu yapı, faiz maliyetlerine karşı koruma sağlıyor ve yeni yatırımların borçlanmadan finanse edilebilmesi açısından esneklik yaratıyor.
Özkaynaklar 11,5 milyar TL’den 11,7 milyar TL’ye yükselmiş. Toplam varlıkların yaklaşık üçte ikisinin özkaynaklarla finanse edilmesi, sermaye yapısının güçlü olduğunu gösteriyor. Net borç/FAVÖK oranı teknik olarak negatiftir; yıllıklandırılmamış ilk çeyrek FAVÖK’ü üzerinden bakıldığında net nakit, yaklaşık 5,1 çeyreklik FAVÖK seviyesine denk geliyor. Ancak ara dönem FAVÖK’ünü doğrudan yıllık performans gibi kullanmamak gerekir.
Net Parasal Pozisyon (TAS 29)
ENDAE’nin net parasal pozisyonu 48,7 milyon TL’den 107,5 milyon TL’ye yükselmiş; artış %120,8. Enflasyon muhasebesi altında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir.
Pozitif net parasal pozisyon kazancı, şirketin enflasyon muhasebesi uygulamasından dönem kârına önemli bir katkı aldığını ortaya koyuyor. Bu katkı net kârı destekliyor, ancak faaliyet performansından bağımsız bir muhasebe etkisi niteliğinde. Dolayısıyla yatırımcı, 125,6 milyon TL’lik net kârın 107,5 milyon TL’lik kısmını operasyonel kârlılıkla karıştırmamalı. Enflasyon muhasebesi etkisi azaldığında veya parasal pozisyon değiştiğinde net kârın görünümü farklılaşabilir.
Yatırımcı için Ne Anlama Geliyor?
ENDAE’nin bu çeyrekteki ana hikâyesi, zayıf reel satış büyümesine karşılık güçlü görünen marj ve net nakit yapısı. Fırsatlar tarafında:
- 1,4 milyar TL net nakit, borçlanma maliyetlerine karşı önemli koruma sağlıyor.
- Brüt kâr ve FAVÖK marjlarındaki sıçrama, doğru kaynaklarla destekleniyorsa güçlü operasyonel kaldıraç yaratabilir.
- Net kâr artışı, şirketin özkaynak tabanını güçlendiriyor.
Risk tarafında ise üç konu öne çıkıyor:
- Satışların %8 artması, yüksek enflasyon ortamında reel olarak zayıf kalıyor.
- FAVÖK’ün brüt kârın üzerinde olması, kârlılık tanımının ve diğer gelirlerin ayrıntılı incelenmesini gerektiriyor.
- Net kârın önemli bölümünde TAS 29 kaynaklı 107,5 milyon TL’lik katkı bulunuyor; bu nedenle kâr kalitesini yalnızca net kâr büyümesiyle ölçmek yanıltıcı olabilir.
Önümüzdeki dönemlerde izlenmesi gereken temel göstergeler; satışların enflasyonun üzerine çıkıp çıkamayacağı, FAVÖK marjının %60’lar civarında sürdürülebilir olup olmadığı, net nakdin yatırım veya temettü politikasıyla nasıl kullanılacağı ve net parasal pozisyon katkısının normalleşip normalleşmeyeceğidir. Şirketin bilançosu güçlü; ancak bu gücün hisse performansına dönüşmesi için satış büyümesinin de belirgin biçimde hızlanması gerekiyor.
Yatırım tavsiyesi değildir.