
Açılış
ENDA Enerji Holding, enerji alanındaki yatırımları ve faaliyetleri üzerinden gelir üreten bir holding yapısı sunuyor. 2026’nın ilk altı ayında şirketin satışları geçen yılın aynı dönemine göre gerilerken, FAVÖK ve net kâr belirgin biçimde yükselmiş durumda. İlk bakışta bu tablo, ciro baskısına rağmen operasyonel kârlılığın güçlendiğini gösteriyor; ancak FAVÖK’ün brüt kârın oldukça üzerinde oluşması, kâr kalitesinin ve bu kalemin hangi gelirlerden beslendiğinin ayrıca incelenmesini gerektiriyor. Bilanço tarafında ise şirketin 1,5 milyar TL net nakit pozisyonu, mevcut finansal yapı içinde en güçlü unsurlardan biri olarak öne çıkıyor.
Satış Hikayesi
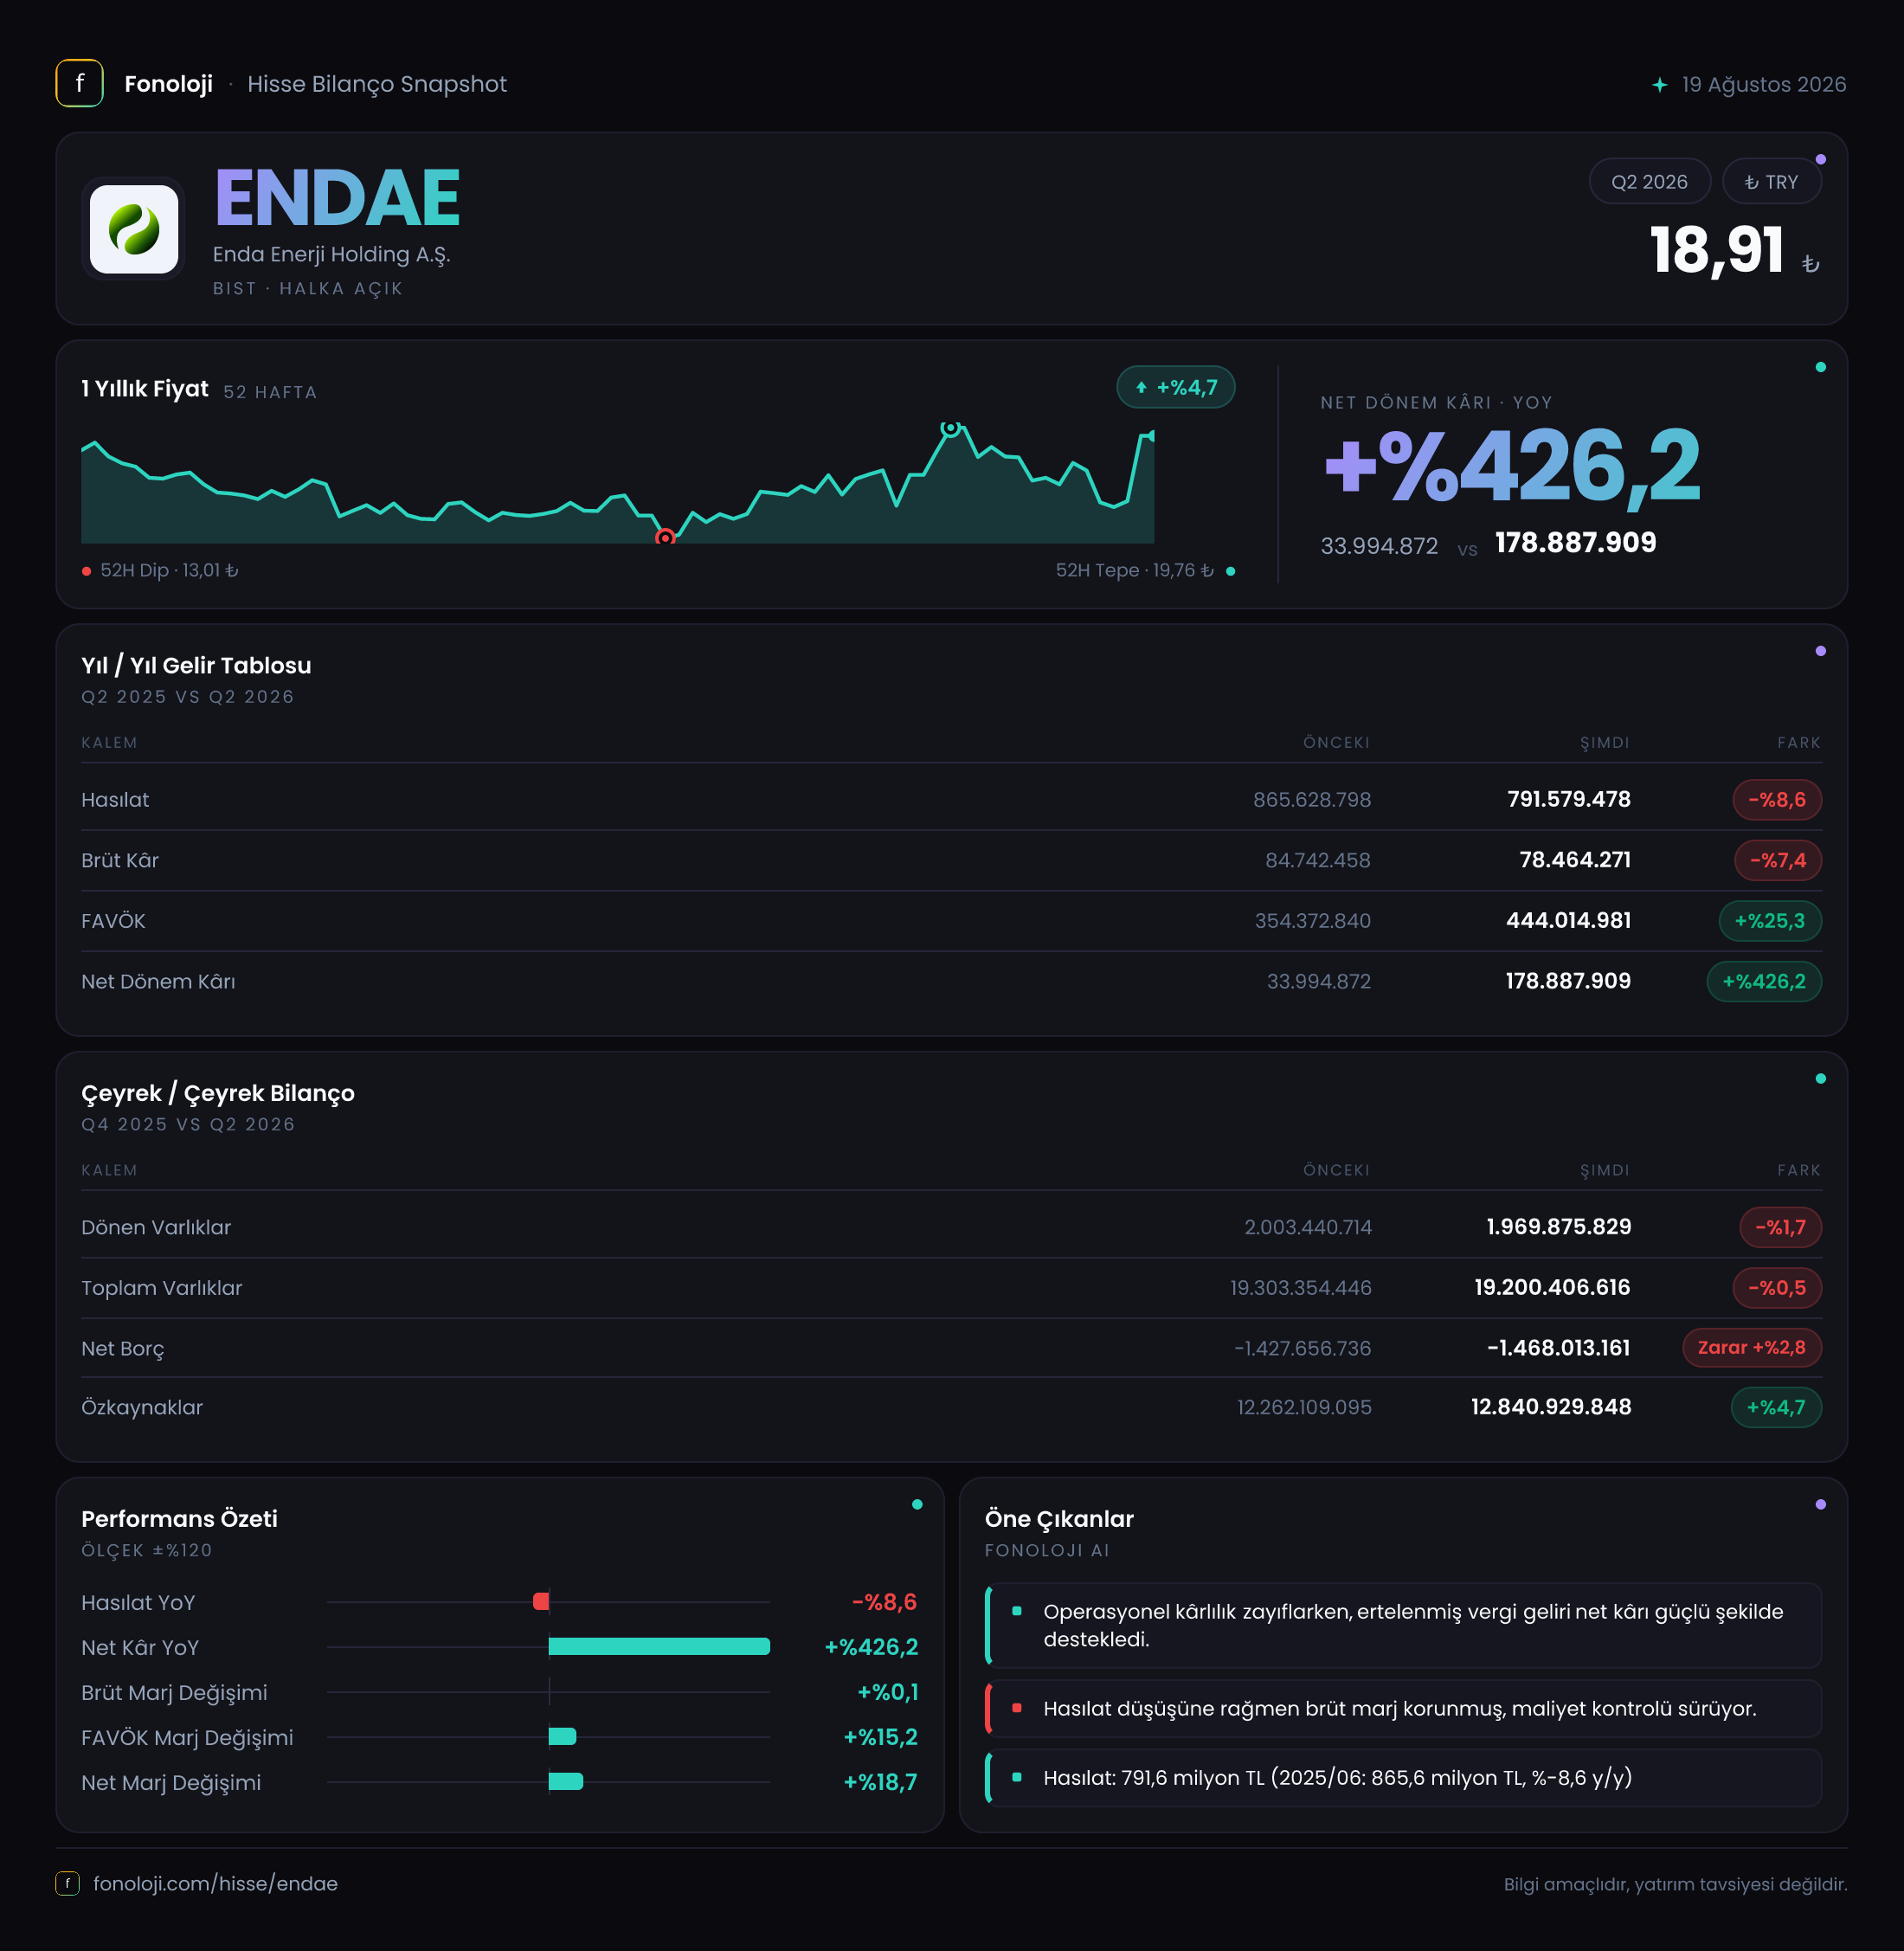
ENDAE’nin satışları, 2026’nın ilk altı ayında 791,6 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde bu rakam 865,6 milyon TL idi. Böylece satışlar nominal olarak %8,6, yani yaklaşık 74 milyon TL geriledi.
Bu düşüşü Türkiye’deki yüksek enflasyon ortamından bağımsız değerlendirmek mümkün değil. %30’un üzerinde seyreden enflasyon dikkate alındığında, satışların nominal olarak azalması şirketin reel gelir üretiminde daha belirgin bir zayıflamaya işaret ediyor. Başka bir ifadeyle şirket, yalnızca hacim veya fiyatlama açısından büyüyememiş değil; mevcut satış seviyesini enflasyon karşısında koruyamamış görünüyor. Enerji sektöründe fiyatların, üretim miktarlarının, sözleşme yapısının ve portföy bileşiminin ciro üzerinde önemli etkisi olabilir; ancak paylaşılan veri, satış düşüşünün hangi operasyonel nedenden kaynaklandığını ayrıştırmaya izin vermiyor.
Çeyreklik veri sunulmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğe nasıl ilerlediğini söylemek mümkün değil. Dolayısıyla düşüşün geçici bir dönemsel etkiden mi, yoksa yıl geneline yayılan bir talep ve fiyatlama baskısından mı kaynaklandığını değerlendirmek için sonraki ara dönem sonuçlarını beklemek gerekiyor.
Buna karşın satışlardaki gerileme ile kârlılık göstergelerindeki iyileşme arasında dikkat çekici bir ayrışma var:
- Satışlar: 791,6 milyon TL, yıllık değişim -%8,6
- Brüt kâr: 78,5 milyon TL, yıllık değişim -%7,4
- FAVÖK: 444,0 milyon TL, yıllık değişim +%25,3
Satışlardaki düşüşe rağmen FAVÖK’ün artması, şirketin faaliyet dışı veya satışların altında raporlanan bazı gelirlerden destek almış olabileceğini düşündürüyor. Ancak bunun kesin kaynağı, ayrıntılı dipnotlar ve nakit akış tablosu görülmeden belirlenemez.
Kârlılık
Brüt kâr 78,5 milyon TL olurken brüt kâr marjı yaklaşık %9,9 seviyesinde gerçekleşti. Geçen yılın aynı döneminde brüt kâr marjı %9,8 civarındaydı. Yani satışlar ve brüt kâr gerilemesine rağmen temel ürün veya hizmet ekonomisinde marj büyük ölçüde korunmuş. Bu, maliyetlerin satışlardaki düşüşe paralel hareket ettiğini, ancak şirketin brüt kârlılık seviyesinde henüz güçlü bir genişleme yaratamadığını gösteriyor.
Asıl dikkat çekici hareket FAVÖK tarafında. 444 milyon TL’lik FAVÖK, satışların yaklaşık %56,1’ine denk geliyor. Geçen yıl FAVÖK marjı yaklaşık %40,9 seviyesindeydi. Bu, bir yılda yaklaşık 15 puanlık çok güçlü bir marj artışı anlamına geliyor.
Ancak burada önemli bir muhasebe ve veri kalitesi uyarısı var: FAVÖK, 444 milyon TL ile brüt kâr olan 78,5 milyon TL’nin yaklaşık 5,7 katı seviyesinde. Klasik bir gelir tablosu yapısında FAVÖK’ün brüt kârın bu kadar üzerinde olması olağan değildir. Bu nedenle FAVÖK hesabında faaliyet kârına eklenen farklı gelir kalemleri, yatırım amaçlı varlık değerlemeleri, bağlı ortaklık etkileri veya şirketin kullandığı özel bir FAVÖK tanımı bulunabilir. Bu kalemin nakit yaratımıyla ne ölçüde desteklendiği özellikle incelenmeli.
Net dönem kârı ise 34 milyon TL’den 178,9 milyon TL’ye yükselerek %426,2 arttı. Mutlak artış 144,9 milyon TL oldu. Net kâr marjı da yaklaşık %3,9’dan %22,6’ya çıktı. Bu güçlü sıçramada FAVÖK artışının yanı sıra net parasal pozisyon zararındaki iyileşme de etkili olmuş olabilir; fakat finansman giderleri, vergi ve diğer gelir-gider kalemleri paylaşılmadığı için kâr artışının tamamını operasyonel performansa bağlamak doğru olmaz.
Bilanço Sağlığı
Bilanço, yıl sonuna kıyasla genel olarak istikrarlı bir görünüm sunuyor. Toplam varlıklar 19,3 milyar TL’den 19,2 milyar TL’ye gerileyerek yalnızca %0,5 azaldı. Dönen varlıklar 2 milyar TL civarında korunurken, duran varlıklar 17,2 milyar TL seviyesinde kaldı. Bu yapı, şirket bilançosunun ağırlıklı olarak uzun vadeli varlıklardan oluştuğunu gösteriyor.
Özkaynaklar 12,3 milyar TL’den 12,8 milyar TL’ye yükseldi ve %4,7 arttı. İlk altı ayda açıklanan 178,9 milyon TL net kâr ile birlikte düşünüldüğünde, özkaynakların güçlenmesi olumlu. Ancak özkaynak artışının tamamının dönem kârından kaynaklandığı varsayılmamalı; yeniden değerleme, diğer kapsamlı gelir veya sermaye hareketleri gibi unsurlar da etkili olabilir.
Net borç kalemi eksi 1,5 milyar TL seviyesinde. Bu ifade, şirketin borcundan daha fazla nakit ve nakit benzeri varlık taşıdığı, yani net borç yerine net nakit pozisyonunda olduğu anlamına geliyor. FAVÖK’ün ilk altı ayda 444 milyon TL olduğu varsayımıyla net borç/FAVÖK rasyosu yaklaşık -3,4x seviyesinde. Bunun anlamı şirketin borçluluk baskısı taşımaması ve teorik olarak FAVÖK’ünün yaklaşık 3,4 katı kadar net nakde sahip olmasıdır. Yine de bu oran ara dönem FAVÖK’ü üzerinden hesaplandığı için yıllıklandırılmış bir borçluluk ölçüsü olarak dikkatle kullanılmalı.
Net Parasal Pozisyon (TAS 29)
Türkiye’de enflasyon muhasebesi kapsamında net parasal pozisyon kalemi, şirketin yüksek enflasyon ortamındaki bilanço yapısını anlamak açısından kritik önem taşıyor. ENDAE’nin net parasal pozisyon zararı 253,2 milyon TL oldu. Geçen yıl aynı dönemde bu zarar 301 milyon TL seviyesindeydi. Böylece zarar 47,8 milyon TL azaldı ve iyileşme oranı %15,9 olarak gerçekleşti.
Zararın azalması olumlu olmakla birlikte, 253,2 milyon TL hâlâ önemli bir tutar. Bu rakam, dönem net kârının yaklaşık 1,4 katına, FAVÖK’ün ise yaklaşık %57’sine denk geliyor. Dolayısıyla şirketin operasyonel kârlılığı güçlü görünse bile enflasyon muhasebesinin kâr üzerindeki etkisi hâlâ belirleyici.
Net parasal pozisyon zararının azalması, şirketin parasal varlık ve yükümlülük kompozisyonunun geçen yıla göre daha dengeli hale geldiğine işaret edebilir. Ancak bu kalem doğrudan nakit çıkışı anlamına gelmez; enflasyonun parasal pozisyon üzerindeki muhasebesel etkisini yansıtır. Bu nedenle yatırımcı, FAVÖK ve net kârı birlikte değerlendirirken nakit akış tablosunu da mutlaka kontrol etmeli.
Yatırımcı için Ne Anlama Geliyor?
ENDAE’nin 2026 ilk yarı tablosunda iki farklı hikâye var. Bir tarafta enflasyona rağmen büyümeyen, hatta nominal olarak gerileyen satışlar bulunuyor. Diğer tarafta ise güçlü FAVÖK artışı, net kâr sıçraması ve 1,5 milyar TL net nakit pozisyonu var.
Fırsat tarafında şirketin düşük finansal borçluluğu, faiz ve kur şoklarına karşı dayanıklılık sağlıyor. Kârlılık artışı sürdürülebilir ve nakit akışıyla desteklenirse, bilanço gücü yeni yatırımlar veya temettü kapasitesi açısından avantaj yaratabilir.
Risk tarafında ise FAVÖK’ün brüt kârın çok üzerinde olması en önemli inceleme başlığı. Yatırımcı; FAVÖK artışının tekrarlanabilir faaliyet gelirlerinden mi, yoksa tek seferlik/değerleme kaynaklı kalemlerden mi oluştuğunu araştırmalı. Ayrıca satışların enflasyon karşısındaki reel gerilemesi, şirketin operasyonel büyüme hikâyesinin henüz kanıtlanmadığını gösteriyor. Bir sonraki raporda satış trendi, FAVÖK’ün nakit karşılığı ve net parasal pozisyon zararının seyri birlikte izlenmeli.
Yatırım tavsiyesi değildir.