
Açılış
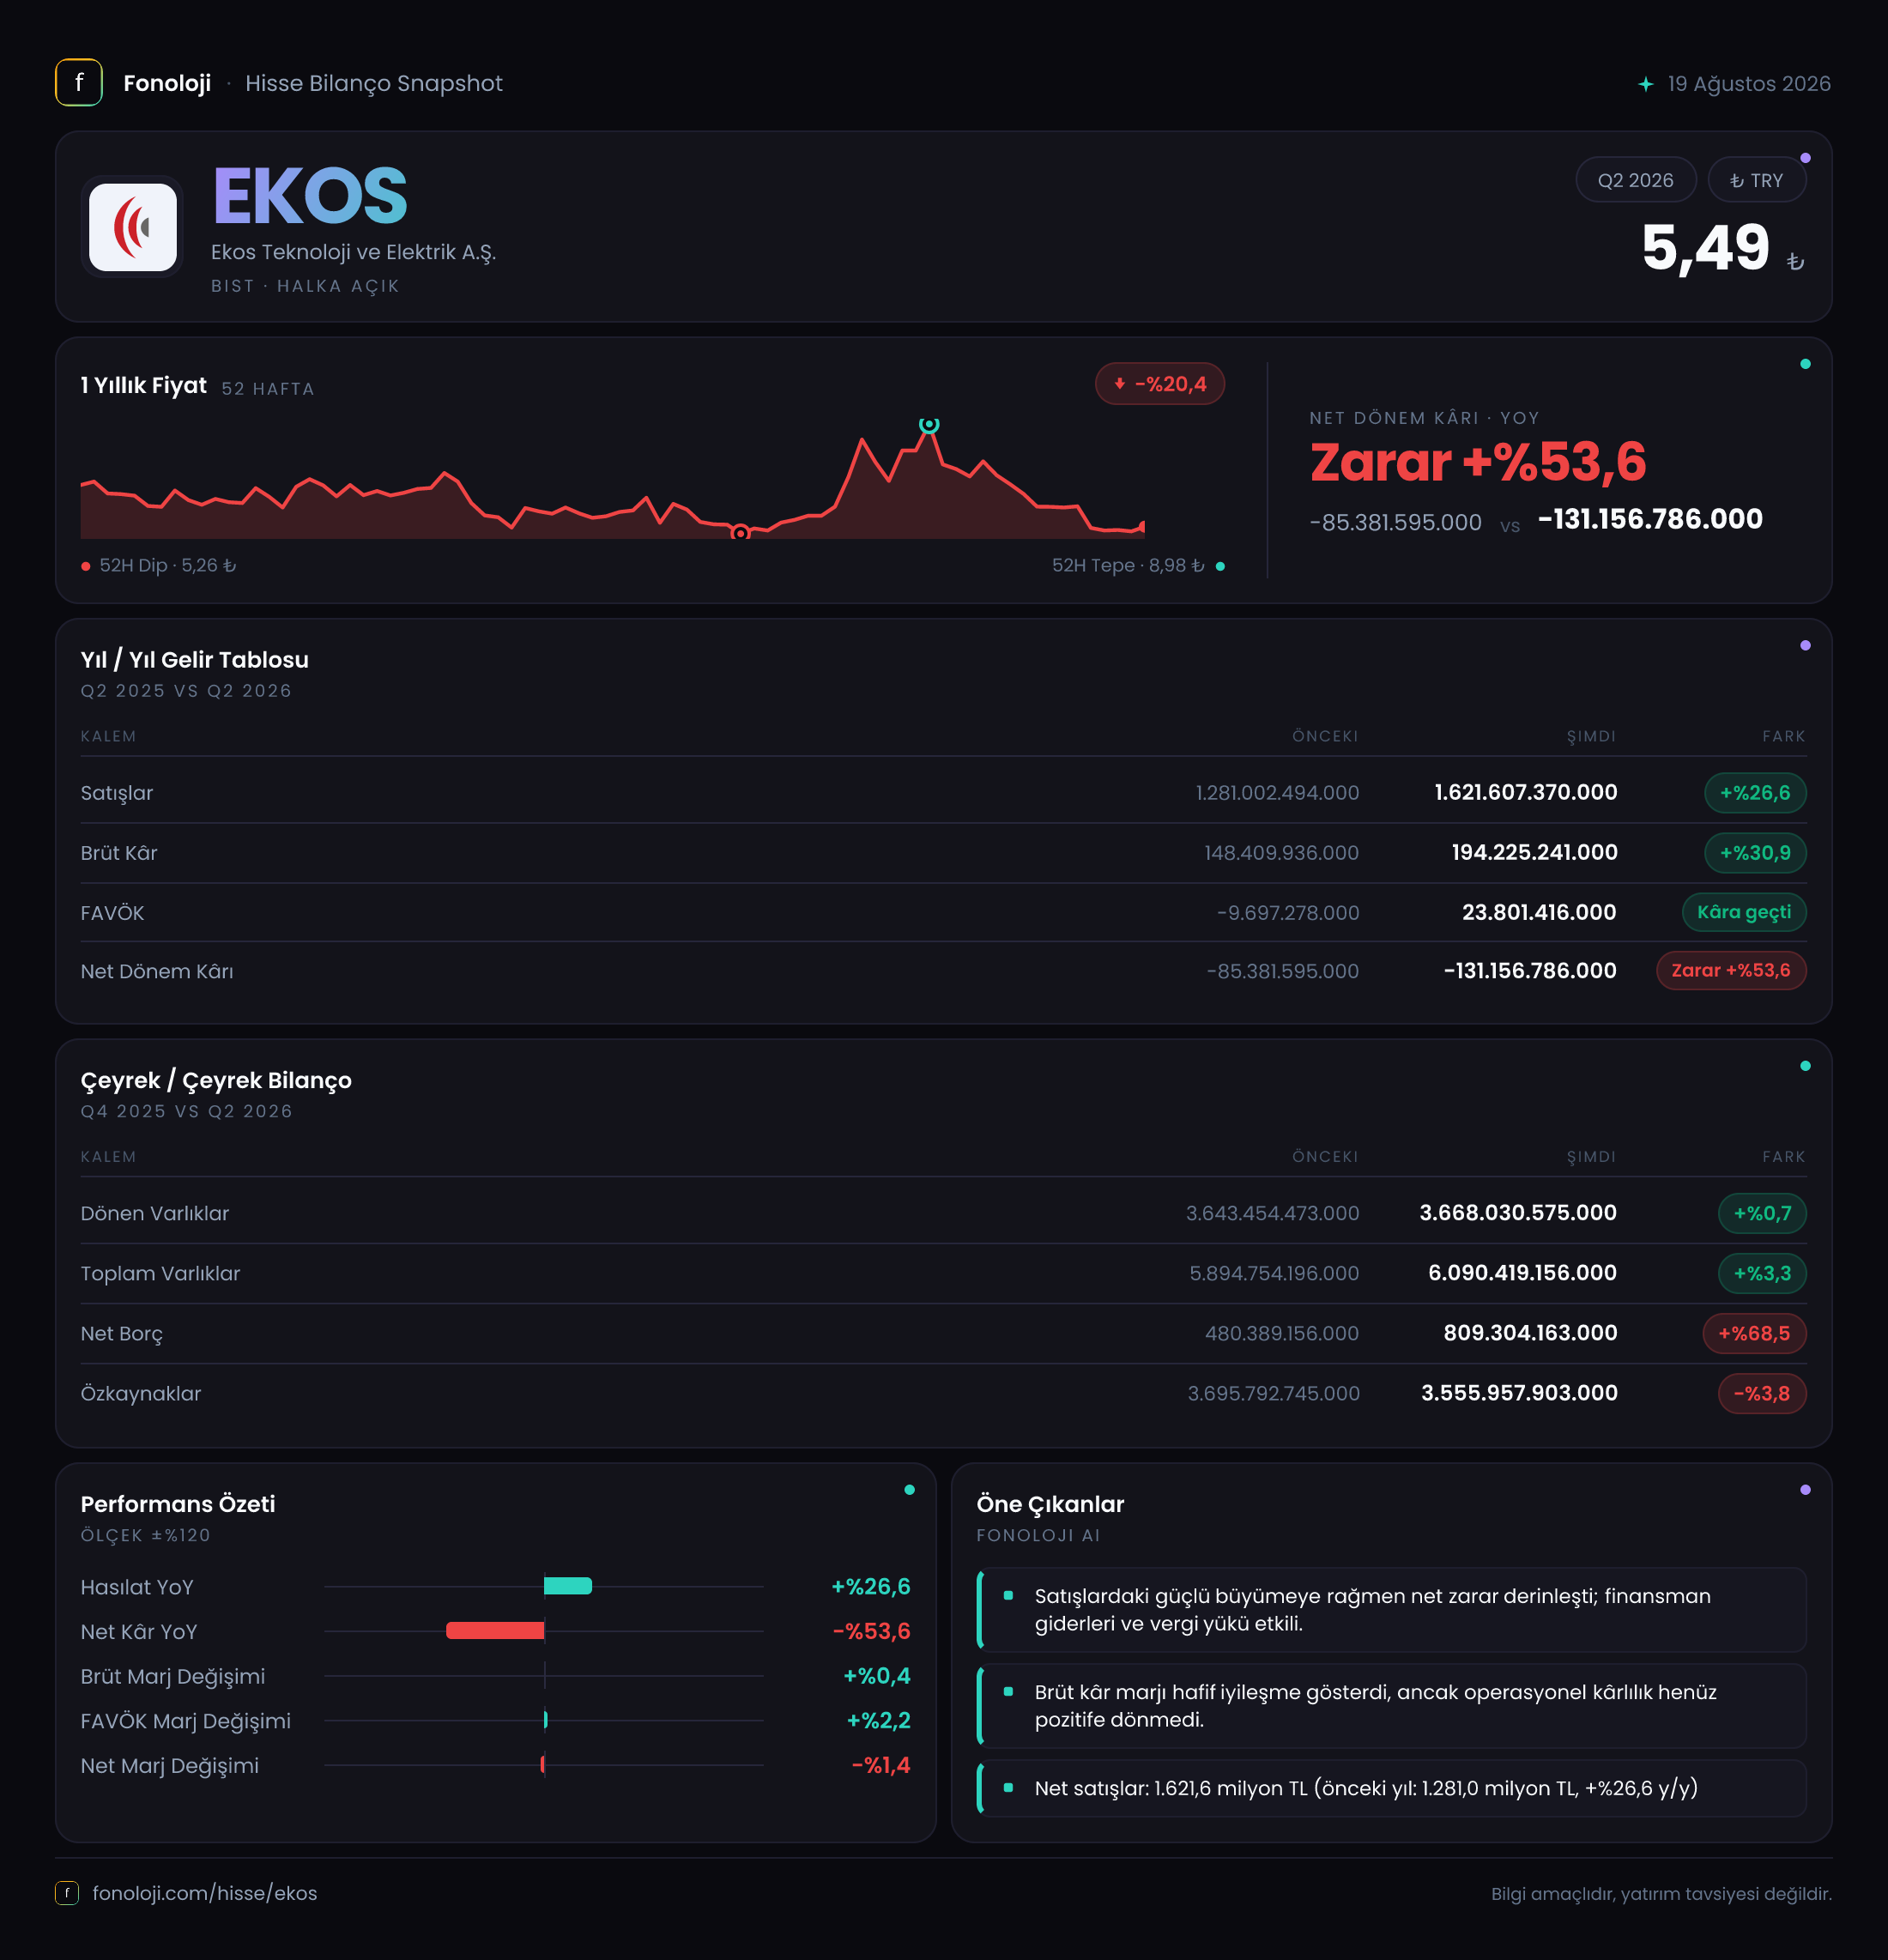
EKOS Teknoloji ve Elektrik, elektrik ve teknoloji çözümleri alanında faaliyet gösteren bir şirket olarak 2026’nın ilk altı ayında satışlarını nominal olarak büyütürken, operasyonel kârlılıkta önemli bir toparlanma işareti verdi. Satışlar geçen yılın aynı dönemine göre %26,6 artarak 1,6 milyar TL’ye, brüt kâr ise %30,9 yükselerek 194,2 milyon TL’ye ulaştı. Buna karşın şirketin net dönem zararı 131,2 milyon TL’ye çıkarak geçen yılki 85,4 milyon TL zararın üzerine taşındı. Yani gelir tablosunun üst kısmında iyileşme görülürken, finansman, parasal pozisyon ve diğer giderlerin net kârlılığı baskılamaya devam ettiği bir dönem yaşandı.
Bilanço tarafında ise daha dikkatli olunması gereken bir tablo var. Toplam varlıklar sınırlı şekilde büyürken net borç %68,5 artarak 809,3 milyon TL’ye yükseldi ve özkaynaklar geriledi. Bu nedenle EKOS’un hikâyesi şu aşamada yalnızca “satış büyümesi ve FAVÖK toparlanması” üzerinden değil, bu iyileşmenin artan borç yükü ve negatif net kâr karşısında ne kadar sürdürülebilir olduğu üzerinden okunmalı.
Satış Hikayesi
EKOS’un satışları 2026/6AB döneminde 1,6 milyar TL oldu. Geçen yılın aynı dönemindeki 1,3 milyar TL’ye kıyasla artış yaklaşık 336 milyon TL seviyesinde gerçekleşti. Nominal olarak bu güçlü bir büyüme gibi görünse de Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda satışlardaki %26,6’lık artışın reel olarak aynı ölçüde güçlü olmadığı görülüyor. Başka bir ifadeyle, şirket satışlarını enflasyonun üzerinde büyütememiş; satışlardaki artışın önemli bölümü fiyat geçişlerinden kaynaklanmış olabilir. Bunun gerçek bir hacim büyümesi mi, yoksa ağırlıklı olarak fiyat etkisi mi olduğunu anlamak için şirketin ürün grubu, ihracat payı ve satış hacmi detaylarına ihtiyaç var.
Bununla birlikte brüt kârın satışlardan daha hızlı, %30,9 artması olumlu bir ayrışmaya işaret ediyor. Brüt kâr geçen yılın aynı dönemindeki 148,4 milyon TL’den 194,2 milyon TL’ye yükseldi. Bu gelişme, ürün fiyatlaması, maliyet kontrolü veya satış karmasının şirket lehine değişmiş olabileceğini düşündürüyor; ancak mevcut veri bu iyileşmenin hangi kalemden kaynaklandığını kesin olarak göstermiyor.
Çeyreklik veriler paylaşılmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine geçişte satışların ivme kazanıp kazanmadığını ölçemiyoruz. Bu nedenle büyümenin yılın ikinci yarısında hızlanıp hızlanmadığını değerlendirmek için bir sonraki ara dönem raporunu beklemek gerekiyor.
Kârlılık
Kârlılıkta en dikkat çekici gelişme FAVÖK tarafında ortaya çıkıyor. Şirket geçen yılın ilk altı ayında 9,7 milyon TL FAVÖK zararı açıklarken, bu dönemde 23,8 milyon TL FAVÖK üretti. Böylece operasyonel sonuçta yaklaşık 33,5 milyon TL’lik bir iyileşme gerçekleşti. FAVÖK marjı da geçen yıl yaklaşık -%0,7 seviyesindeyken bu dönemde %1,5 seviyesine yükseldi.
Bu toparlanma pozitif olmakla birlikte, %1,5’lik FAVÖK marjı hâlâ oldukça düşük. Şirket satışlarından her 100 TL’nin yaklaşık 1,5 TL’sini faiz, vergi ve amortisman öncesi operasyonel kazanç olarak tutabiliyor. Dolayısıyla FAVÖK’ün pozitife dönmesi önemli bir eşik olsa da, henüz güçlü ve rahat bir kârlılık tamponundan söz etmek mümkün değil.
Brüt kâr marjı ise geçen yılki yaklaşık %11,4’ten %12,1’e yükseldi. Marjdaki yaklaşık 0,7 puanlık iyileşme, satış büyümesinin maliyetlerden bir miktar daha iyi yönetildiğini gösteriyor. Ancak brüt kâr marjındaki bu artış, operasyonel giderleri ve finansman maliyetlerini karşılamak için yeterli olmamış görünüyor.
Net dönem zararı 85,4 milyon TL’den 131,2 milyon TL’ye çıktı. Bu, zarar tutarında 45,8 milyon TL artış ve yaklaşık %53,6’lık kötüleşme anlamına geliyor. Net zarar marjı da yaklaşık -%6,6’dan -%8,2’ye geriledi. Dolayısıyla FAVÖK seviyesindeki toparlanma henüz net kâra ulaşabilmiş değil. Operasyonel iyileşmenin finansman giderleri, parasal pozisyon ve diğer giderler tarafından silindiği bir yapı söz konusu.
Bilanço Sağlığı
Bilanço, 2025 yıl sonuna göre sınırlı bir varlık büyümesine karşın artan finansal kaldıraç gösteriyor. Toplam varlıklar 5,9 milyar TL’den 6,1 milyar TL’ye çıkarak %3,3 büyüdü. Ancak bu artışın temposu oldukça düşük. Dönen varlıklar yalnızca %0,7 artışla 3,7 milyar TL’ye ulaşırken, duran varlıklar %7,6 artışla 2,4 milyar TL’ye yükseldi.
Buna karşılık net borç 480,4 milyon TL’den 809,3 milyon TL’ye çıktı. Yaklaşık 329 milyon TL’lik bu artış, bilançonun varlık tarafındaki büyümeden çok daha hızlı gerçekleşti. Özkaynaklar ise 3,7 milyar TL’den 3,6 milyar TL’ye gerileyerek %3,8 azaldı. Negatif net dönem sonucu, özkaynakların aşınmasında temel faktörlerden biri olarak öne çıkıyor.
Net borcun altı aylık FAVÖK’e oranı mekanik olarak yaklaşık 34 kat seviyesinde. Bu oran, yıllıklandırılmış FAVÖK kullanılmadığı için kesin bir borçluluk ölçüsü değildir; yine de şirketin mevcut operasyonel kârlılığıyla borç yükünü taşımasının zor olduğunu gösteren güçlü bir uyarıdır. FAVÖK’ün yılın ikinci yarısında belirgin şekilde artmaması halinde finansman maliyetleri net kâr üzerinde baskı yaratmaya devam edebilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, geçen yılın aynı dönemindeki 13,6 milyon TL’lik kazançtan, bu dönemde 9,5 milyon TL’lik kayba döndü. Böylece şirket açısından yaklaşık 23,1 milyon TL’lik negatif yönlü bir değişim oluştu.
Net parasal pozisyon kazancı, enflasyonist ortamda parasal yükümlülüklerin parasal varlıklardan fazla olduğu durumlarda ortaya çıkabilir. EKOS’ta bu etkinin bu dönem kazançtan zarara dönmesi, parasal kalemlerin yapısının şirket aleyhine değiştiğini veya enflasyon muhasebesinin gelir tablosuna daha olumsuz yansıdığını gösteriyor. Bu kalem tek başına operasyonel performansın göstergesi değildir; ancak Türkiye’de TAS 29 uygulaması nedeniyle net kârın nasıl oluştuğunu anlamak açısından kritik önemdedir.
Özellikle FAVÖK pozitife dönerken net zararın büyümesi, yalnızca operasyonel kârlılığa bakmanın yeterli olmadığını ortaya koyuyor. EKOS için borçlanma yapısı, parasal varlık-yükümlülük dengesi ve finansman giderlerinin seyri en az satış büyümesi kadar önemli hale gelmiş durumda.
Yatırımcı için Ne Anlama Geliyor?
EKOS’un 2026/6AB sonuçları iki farklı mesaj taşıyor:
- Fırsat: Satışlar büyüyor, brüt kâr marjı iyileşiyor ve FAVÖK zarardan pozitife dönüyor. Bu eğilim kalıcı hale gelirse operasyonel toparlanmanın temeli güçlenebilir.
- Risk: Satış büyümesi enflasyonun gerisinde kalıyor; dolayısıyla reel büyüme sınırlı olabilir.
- Risk: FAVÖK marjı yalnızca %1,5 seviyesinde. Operasyonel kârlılık henüz yüksek faiz ve maliyet baskılarını absorbe edecek güçte değil.
- Risk: Net borcun %68,5 artması ve özkaynakların gerilemesi bilanço riskini yükseltiyor.
- Dikkat noktası: FAVÖK toparlanmasının yılın ikinci yarısında devam edip etmeyeceği ve net zararın daralıp daralmayacağı izlenmeli.
- Dikkat noktası: Bir sonraki raporda çeyreklik satış, FAVÖK ve finansman gideri trendi özellikle önemli olacak.
Sonuç olarak EKOS’ta operasyonel tarafta erken aşamada bir iyileşme sinyali var; ancak bu sinyal henüz net kâra ve daha sağlıklı bir bilançoya dönüşmüş değil. Yatırımcı açısından ana soru, şirketin düşük FAVÖK marjını yükseltirken artan net borcu kontrol altına alıp alamayacağıdır. Bu gerçekleşmeden, satış büyümesinin tek başına kalıcı bir değer yaratımı anlamına geldiğini söylemek zor. Yatırım tavsiyesi değildir.