
Açılış
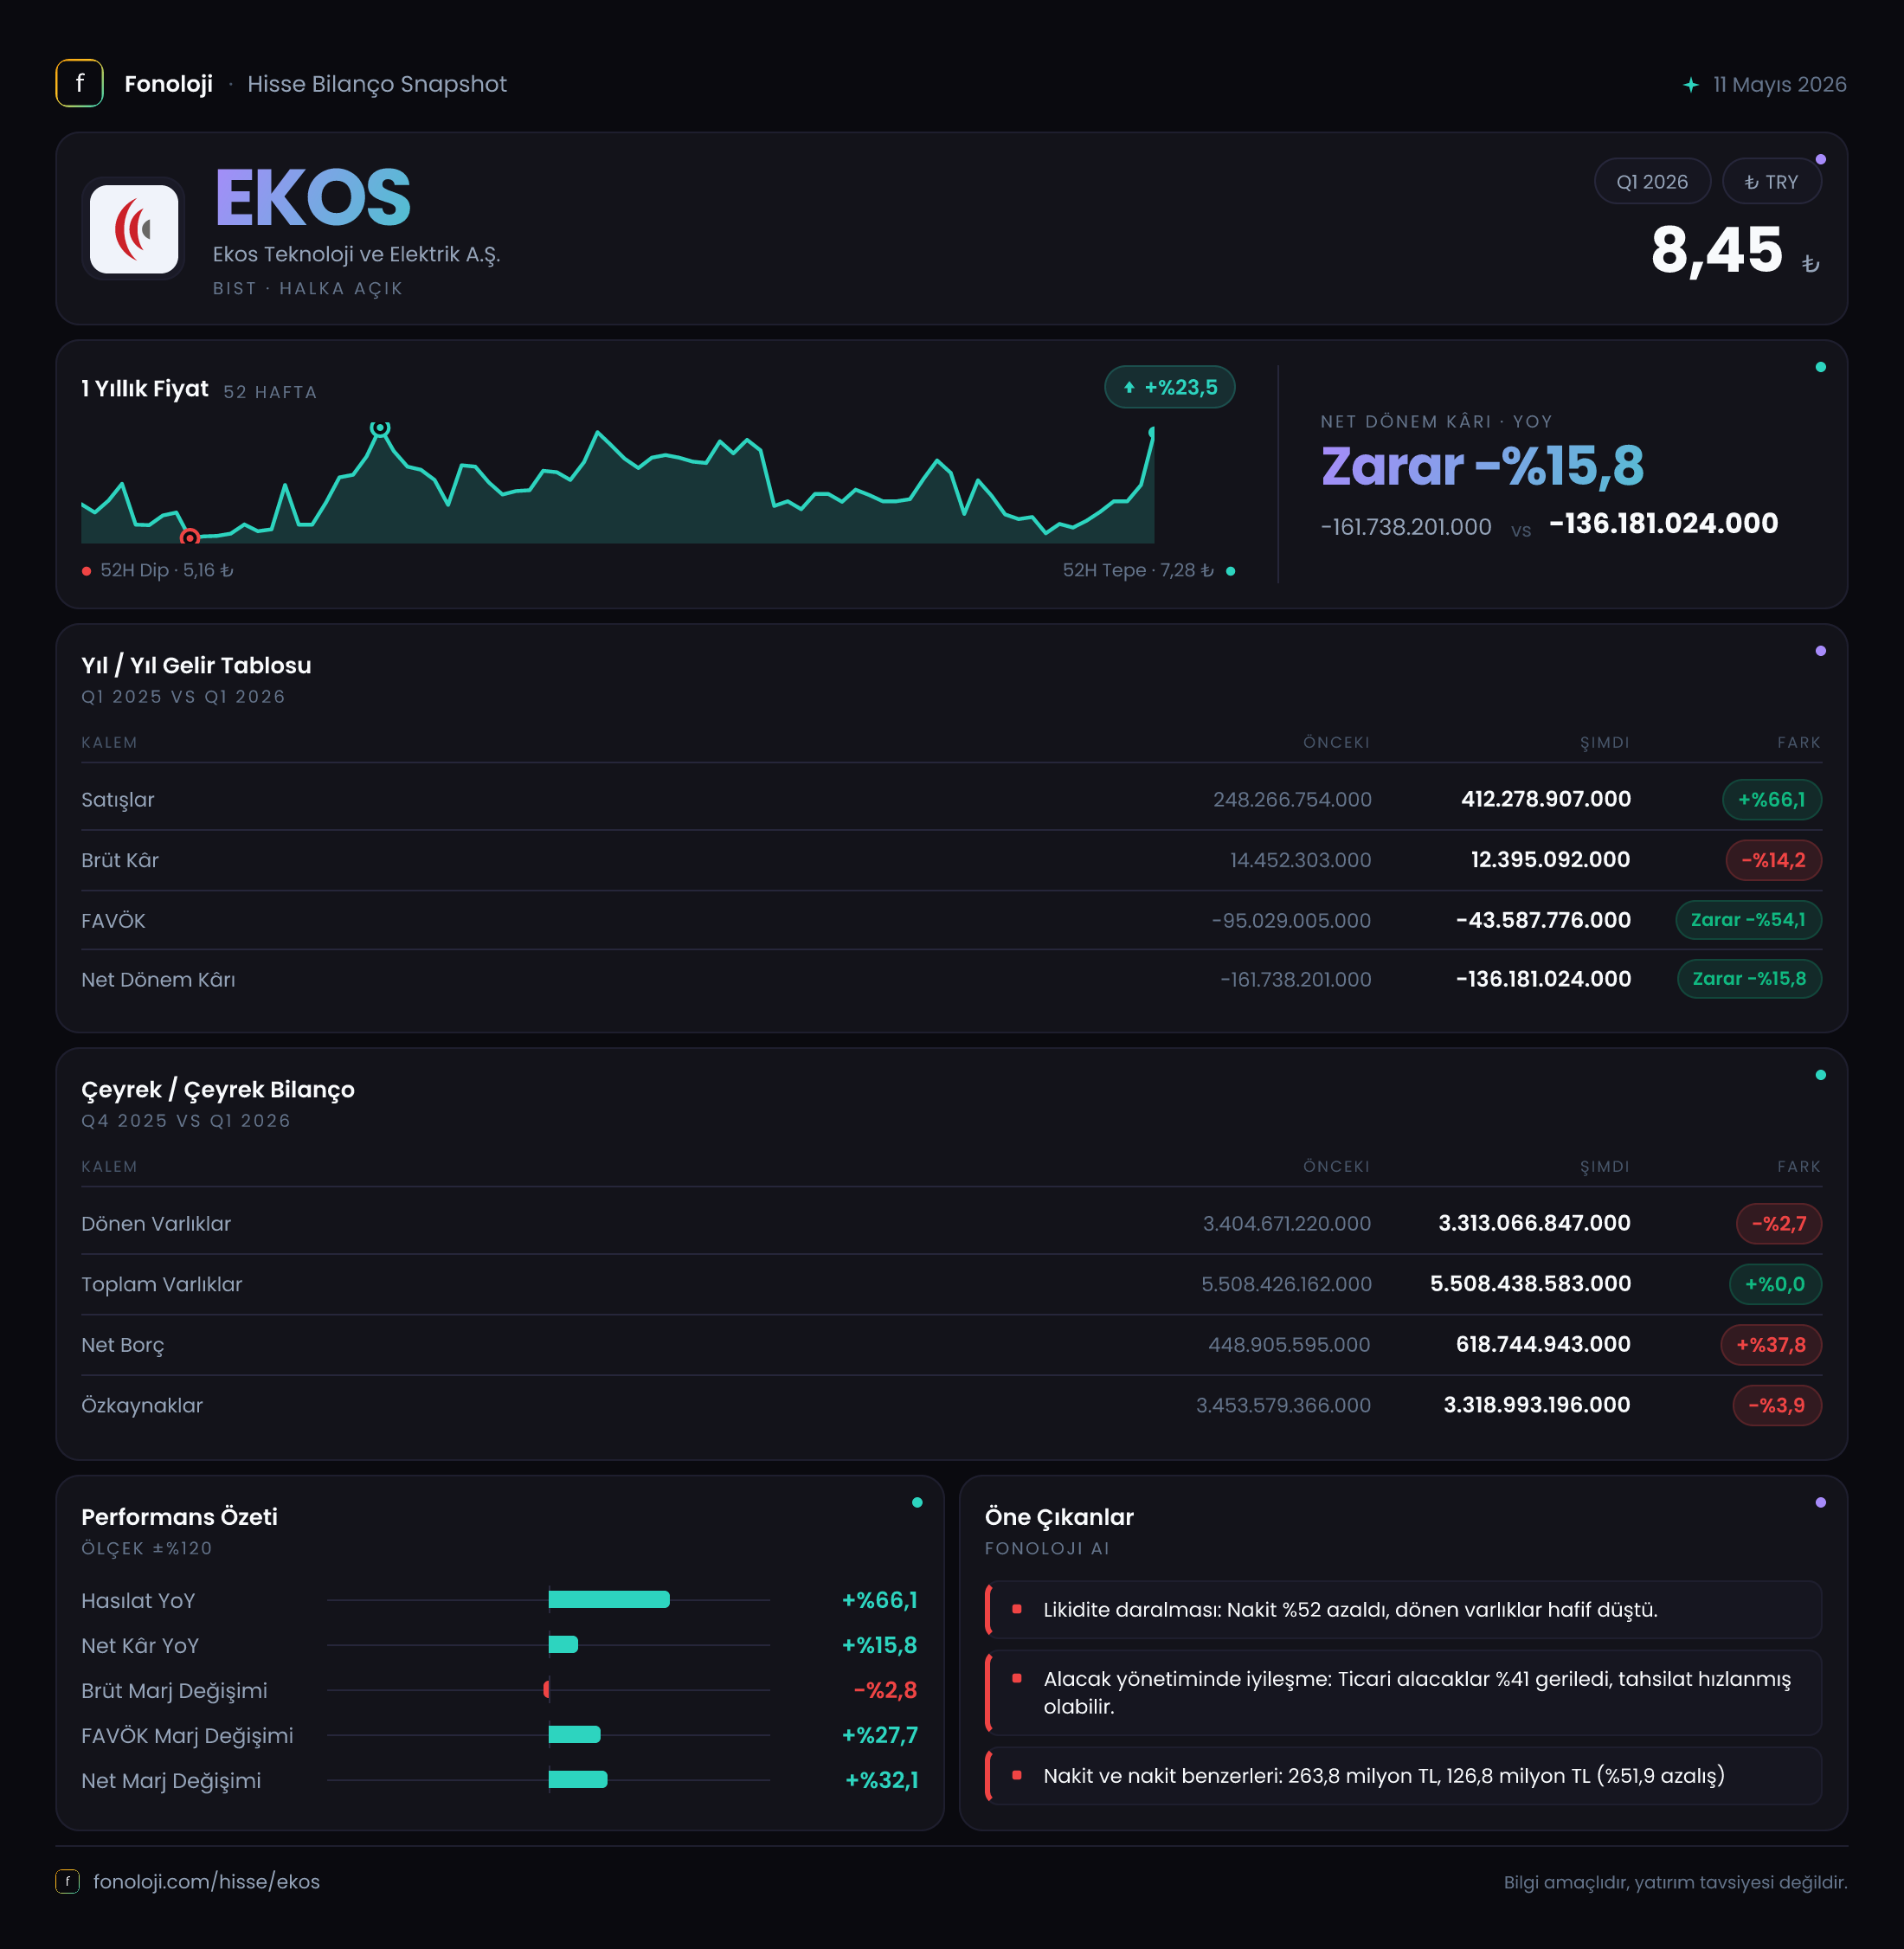
EKOS Teknoloji ve Elektrik, elektrik ve teknoloji odağındaki faaliyetlerini büyütmeye çalışırken 2026’nın ilk çeyreğinde satışlarını güçlü biçimde artırdı. Ancak gelir büyümesi henüz kârlılığa aynı ölçüde yansımıyor: satışlar yıllık bazda %66,1 artarken, brüt kâr %14,2 geriledi ve FAVÖK zararı neredeyse değişmedi. Buna rağmen net dönem zararı geçen yılın aynı çeyreğine göre %15,8 azalarak 136,2 milyon TL’ye indi. Bu iyileşmenin arkasında, net parasal pozisyon zararındaki belirgin düşüş önemli bir rol oynuyor; fakat şirketin ana faaliyet kârlılığı hâlâ yatırımcı açısından temel soru işareti.
Satış Hikayesi
EKOS’un satışları 2026/3’te 412,3 milyon TL’ye ulaştı. Geçen yılın aynı döneminde satışlar 248,3 milyon TL seviyesindeydi. Böylece şirket bir yılda nominal olarak 164,0 milyon TL ilave gelir yaratmış oldu. Yıllık %66,1’lik büyüme, Türkiye’de %30’un üzerindeki enflasyon ortamı dikkate alındığında yalnızca fiyat artışlarından ibaret görünmüyor; ancak büyümenin ne kadarının gerçek hacim artışından, ne kadarının fiyatlama ve ürün karmasından geldiğini mevcut veriyle kesin olarak ayırmak mümkün değil.
Buradaki kritik nokta, satış büyümesinin brüt kâra dönüşmemesi. Ciro %66,1 artarken brüt kâr 14,5 milyon TL’den 12,4 milyon TL’ye geriledi. Bu tablo, satışların büyümesine karşın ürün ve hizmet maliyetlerinin daha hızlı yükseldiğini veya daha düşük marjlı işlerin toplam içindeki payının arttığını düşündürüyor. Başka bir ifadeyle şirket daha fazla satış yapıyor, ancak bu satışların her bir lirasından elde ettiği katkı azalıyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemiyle karşılaştırılabilir satış verisi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinin bir önceki çeyreğe göre ivme kazanıp kazanmadığını değerlendirmek için sonraki ara dönem raporlarını beklemek gerekiyor. Özellikle bu büyümenin devam edip etmediği ve yeni gelirlerin daha yüksek marjlı olup olmadığı, yatırım tezinin yönünü belirleyecek.
Kârlılık
Şirketin brüt kâr marjı, 2025/3’te yaklaşık %5,8 seviyesindeyken 2026/3’te %3,0’a geriledi. Yani satışların her 100 TL’sinden geriye kalan brüt katkı 5,8 TL’den 3,0 TL’ye düşmüş durumda. Bu, marjın yaklaşık yarıya inmesi anlamına geliyor ve satışlardaki güçlü artışın niteliği hakkında önemli bir uyarı veriyor.
FAVÖK tarafında zarar 52,9 milyon TL oldu; geçen yılın aynı dönemindeki 52,4 milyon TL zarara göre değişim yalnızca %0,9. Satışlar 1,66 katına çıkmasına rağmen FAVÖK zararının sabit kalması, operasyonel kaldıraç açısından sınırlı bir iyileşmeye işaret ediyor. FAVÖK marjı da geçen yılki yaklaşık -%21,1 seviyesinden bu çeyrekte -%12,8’e yükseldi. Bu, marjın hâlâ negatif olduğunu unutmadan, satış büyümesinin zarar oranını bir miktar aşağı çektiğini gösteriyor.
Brüt kârın gerilemesine rağmen FAVÖK zararının yatay kalması, brüt kârdan FAVÖK’e geçişteki giderlerin de sınırlı ölçüde iyileştiğini gösteriyor. Bu iki kalem arasındaki fark yaklaşık 65,3 milyon TL seviyesinde. Ancak şirket hâlâ ana faaliyetlerinden pozitif nakit yaratma ve sürdürülebilir operasyonel kâr üretme aşamasına ulaşmış değil.
Net dönem zararı ise 161,8 milyon TL’den 136,2 milyon TL’ye geriledi. Bu, zarar tutarında 25,6 milyon TL’lik ve oransal olarak %15,8’lik iyileşme demek. Net zarar marjı da yaklaşık -%65,2’den -%33,0’a geldi. Fakat bu iyileşmenin tamamını operasyonel başarı olarak okumamak gerekir; net parasal pozisyon zararındaki düşüş, net kâr satırını destekleyen önemli bir unsur.
Bilanço Sağlığı
EKOS’un toplam varlıkları 5,5 milyar TL seviyesinde yatay kaldı. Dönen varlıklar 3,4 milyar TL’den 3,3 milyar TL’ye gerilerken, duran varlıklar 2,1 milyar TL’den 2,2 milyar TL’ye yükseldi. Bu değişim, bilanço kompozisyonunda sınırlı bir yeniden dağılım olduğunu; ancak toplam varlık tabanının büyümediğini gösteriyor.
Özkaynaklar 3,5 milyar TL’den 3,3 milyar TL’ye düşerek %3,9 geriledi. Dönem zararı özkaynakları aşağı çeken temel unsurlardan biri. Buna karşılık net borç 448,9 milyon TL’den 618,7 milyon TL’ye yükseldi. %37,8’lik artış, şirketin finansman yükünün bilanço içinde belirginleştiğini gösteriyor.
Net borcun FAVÖK’e oranı, FAVÖK negatif olduğu için anlamlı bir kaldıraç göstergesi sunmuyor. Teknik olarak negatif bir oran hesaplanabilir; ancak bu, borçluluk riskini olduğundan iyi ya da kötü gösterebilir. Daha sağlıklı okuma şu: şirketin net borcu artarken operasyonel kârlılığı hâlâ negatif. Dolayısıyla borç artışının hangi yatırımları veya işletme sermayesi ihtiyacını finanse ettiği ve ileride satışlara ne ölçüde katkı sağlayacağı yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -25,2 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemde bu kalem -96,2 milyon TL idi. Zararın %73,8 azalması, enflasyon muhasebesinin net kâr üzerindeki olumsuz etkisinin bu çeyrekte belirgin biçimde hafiflediğini gösteriyor.
Burada “net parasal pozisyon”un negatif olması, şirketin enflasyon muhasebesi kapsamında net parasal kayıp yazdığı anlamına geliyor. Bu zarar, şirketin operasyonlarından doğrudan kaynaklanan bir gider değildir; yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin bilanço üzerindeki etkisini yansıtır. Ancak finansal tablolarda net kârı doğrudan aşağı çektiği için yatırımcı açısından son derece önemlidir.
2026/3’te bu kalemdeki zarar 71,0 milyon TL azalmış. Net dönem zararındaki iyileşme 25,6 milyon TL olduğundan, operasyonel olmayan bu kalemdeki toparlanma net sonucu destekleyen başlıca faktörlerden biri. İlerleyen dönemlerde net parasal pozisyonun yeniden kötüleşmesi, faaliyet kârlılığı iyileşmeden net kârın baskı altında kalmasına yol açabilir.
Yatırımcı için Ne Anlama Geliyor?
EKOS’un bu çeyreği, güçlü ciro büyümesi ancak zayıf kârlılık dönüşümü şeklinde özetlenebilir. Yatırımcı açısından fırsat, satışların enflasyonun üzerinde büyümesi ve bu büyümenin ilerleyen dönemlerde daha yüksek marjlı bir gelir yapısına dönüşebilmesi. FAVÖK marjındaki iyileşme de tamamen göz ardı edilmemeli; zarar oranı satışlara göre geçen yıla kıyasla azalmış durumda.
Bununla birlikte temel riskler daha belirgin:
- Brüt marjın %5,8’den %3,0’a gerilemesi, maliyet baskısının sürdüğünü gösteriyor.
- Net borcun %37,8 artması, negatif FAVÖK ortamında finansal esnekliği azaltıyor.
- Özkaynakların %3,9 gerilemesi, zararların bilanço gücünü aşındırdığını ortaya koyuyor.
- Net kâr iyileşmesinin önemli bir kısmı, operasyon dışı net parasal pozisyon etkisinden geliyor.
Önümüzdeki raporlarda özellikle üç gösterge izlenmeli: satış büyümesinin devam edip etmediği, brüt marjın yeniden %5-6 bandına yaklaşıp yaklaşmadığı ve FAVÖK’ün pozitife geçiş sinyali verip vermediği. EKOS için kalıcı değer yaratımının anahtarı, yüksek satış büyümesinden çok bu büyümeyi sürdürülebilir operasyonel kâra çevirebilmek olacak. Yatırım tavsiyesi değildir.