
Açılış
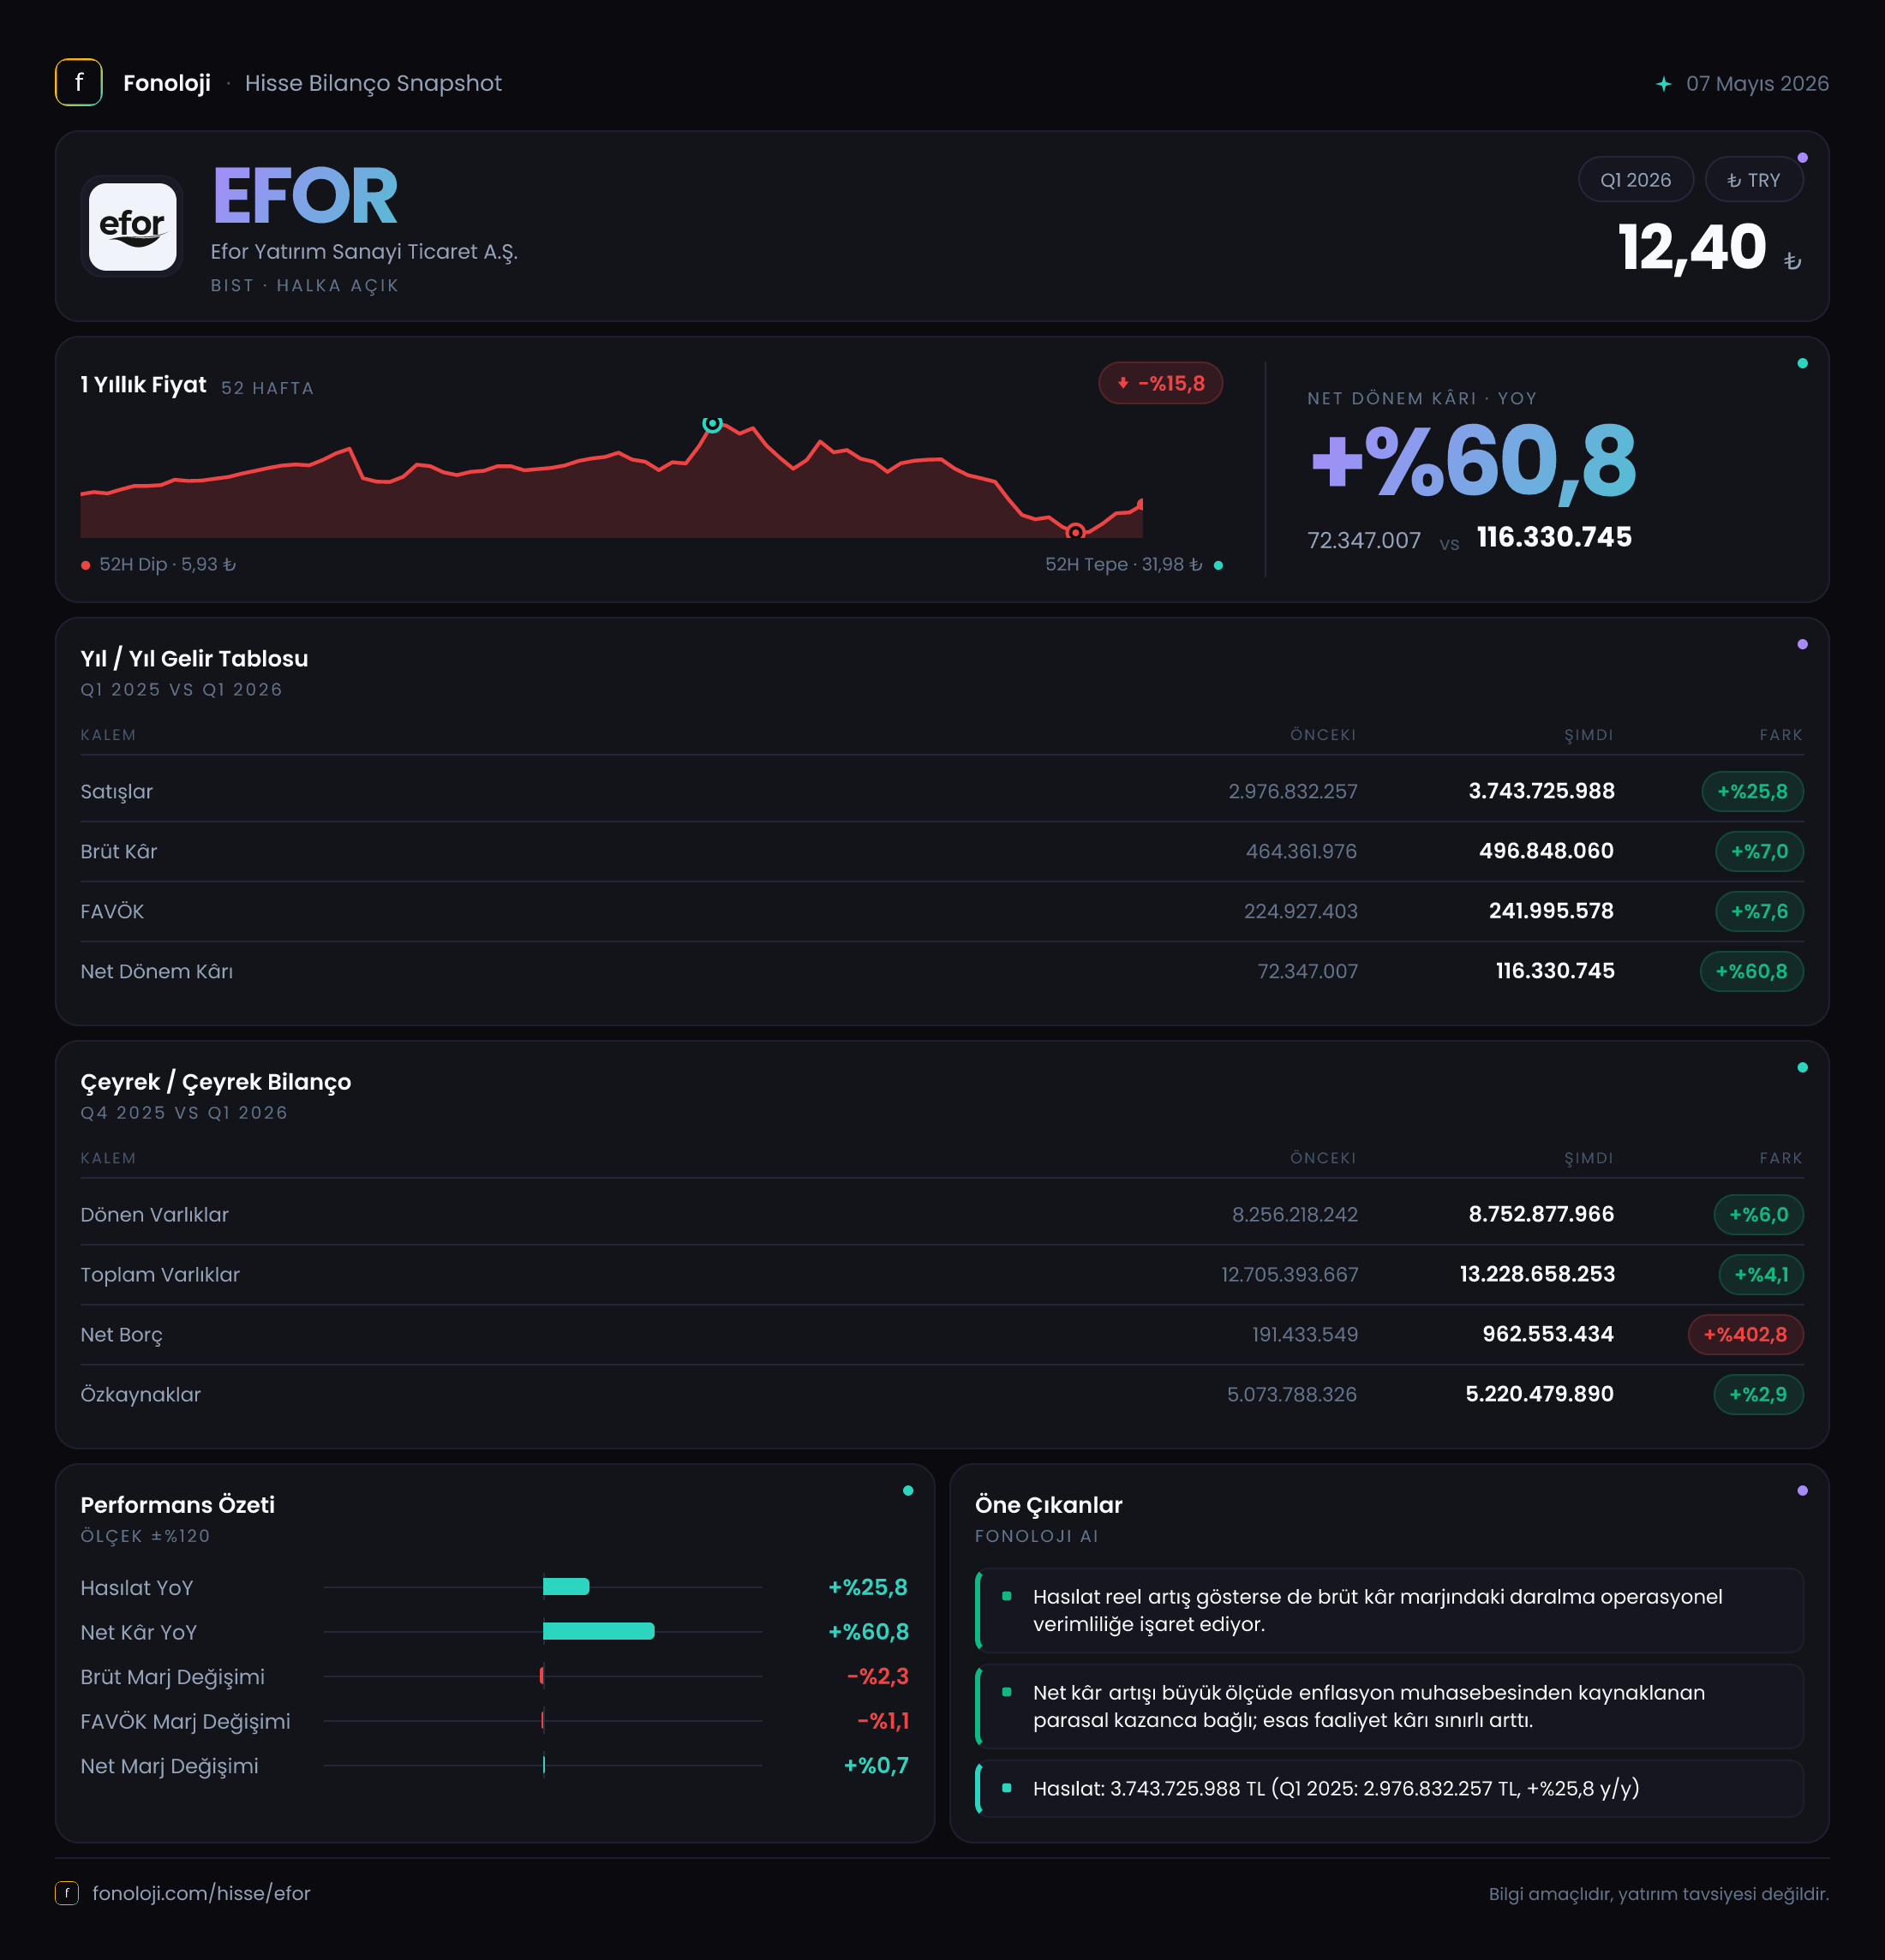
EFOR Yatırım Sanayi Ticaret A.Ş.’nin 2026/3AB döneminde satışları geçen yılın aynı çeyreğine göre %25,8 artarak 3,7 milyar TL’ye ulaştı. Ancak kârlılık tarafında aynı ivme görülmedi: brüt kâr %7,0, FAVÖK ise %6,8 büyüdü. Bu tablo, şirketin ciro üretmeye devam ettiğini fakat maliyetlerin ve faaliyet giderlerinin satışlardan daha hızlı arttığını gösteriyor.
Net dönem kârındaki %60,8’lik yükseliş ilk bakışta güçlü görünüyor ve kâr 116,3 milyon TL’ye çıkıyor. Fakat bu artışın arkasında operasyonel marjlardaki iyileşmeden çok, 148,4 milyon TL’lik net parasal pozisyon kazancı dikkat çekiyor. Diğer tarafta net borcun yıl sonuna göre %402,8 artarak 962,6 milyon TL’ye yükselmesi, büyümenin bilanço üzerinde daha fazla finansman ihtiyacı yarattığını ortaya koyuyor.
Satış Hikayesi
EFOR’un satışları 3,0 milyar TL’den 3,7 milyar TL’ye yükselerek nominal bazda %25,8 büyüdü. Şirketin elindeki mevcut veride çeyreklik satış serisi yalnızca 2025/3 dönemiyle karşılaştırılabildiği için, 2025/12’den 2026/3’e satışların nasıl ilerlediğini kesin olarak değerlendirmek mümkün değil. Bu nedenle büyümenin yıl içine nasıl yayıldığını görmek için sonraki çeyrek raporlarını beklemek gerekiyor.
Bununla birlikte Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki %25,8’lik nominal artış enflasyonun altında kalıyor. Bu durum, satış büyümesinin reel olarak güçlü olmadığını; fiyat artışlarından arındırıldığında satış hacminde veya ürün karmasında baskı bulunabileceğini düşündürüyor. Elbette şirketin faaliyet gösterdiği alan, fiyatlama gücü ve satış hacmi kırılımı paylaşılmadığı için reel daralmanın boyutunu kesinleştirmek mümkün değil.
Satışlardaki artışın brüt kâra sınırlı yansıması da önemli. Ciro 700 milyon TL artarken brüt kâr yalnızca yaklaşık 32,4 milyon TL yükseldi. Bu fark, satılan malın maliyetinin satışlardan daha hızlı arttığını ve şirketin satış büyümesini aynı ölçüde brüt kâra dönüştüremediğini gösteriyor. Dolayısıyla yatırımcı açısından yalnızca ciro artışına değil, bu cironun hangi marjla üretildiğine bakmak gerekiyor.
Kârlılık
EFOR’un brüt kârı 464,4 milyon TL’den 496,8 milyon TL’ye çıkarak %7,0 arttı. Ancak brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %15,5 seviyesinden bu dönemde %13,4’e geriledi. Yaklaşık 2,1 puanlık bu düşüş, maliyet baskısının şirketin ilk kârlılık katmanında belirginleştiğini gösteriyor.
FAVÖK ise 271,4 milyon TL’den 289,7 milyon TL’ye yükseldi; artış %6,8 ile sınırlı kaldı. FAVÖK marjı da yaklaşık %9,0’dan %7,8’e geriledi. Başka bir ifadeyle şirket satışlarını artırmasına rağmen, faaliyetlerinden elde ettiği nakit yaratma kapasitesini aynı hızda büyütemedi. Brüt marjdaki gerileme, FAVÖK marjındaki düşüşle birlikte değerlendirildiğinde baskının yalnızca üretim veya tedarik maliyetlerinde değil, faaliyet giderlerinde de devam etmiş olabileceğine işaret ediyor. Gider kırılımı paylaşılmadığından bunun hangi kalemden kaynaklandığı bu veri setiyle ayrıştırılamıyor.
Net dönem kârı 72,3 milyon TL’den 116,3 milyon TL’ye yükseldi ve net kâr marjı yaklaşık %2,4’ten %3,1’e çıktı. Bu iyileşme operasyonel marjlardaki zayıflıkla çelişiyor gibi görünse de temel açıklama net parasal pozisyonda yatıyor. Net parasal pozisyon kalemi 27,1 milyon TL’den 148,4 milyon TL’ye çıkarak yaklaşık %447,9 arttı. Bu kalem, enflasyon muhasebesinin gelir tablosu üzerindeki etkilerinden biridir ve net kârı desteklemiş görünüyor.
Bu nedenle 116,3 milyon TL’lik net kâr artışını tamamen operasyonel performansın sonucu olarak okumamak gerekir. Şirketin asıl faaliyet kârlılığı açısından izlenmesi gereken konu, önümüzdeki dönemlerde brüt ve FAVÖK marjlarının yeniden toparlanıp toparlanmayacağıdır.
Bilanço Sağlığı
EFOR’un toplam varlıkları yıl sonuna göre %4,1 artarak 13,2 milyar TL’ye yükseldi. Dönen varlıklar 8,3 milyar TL’den 8,8 milyar TL’ye çıkarken %6,0 büyüdü; duran varlıklar ise yalnızca %0,6 artarak 4,5 milyar TL oldu. Bu görünüm, bilanço büyümesinin ağırlıklı olarak işletme sermayesi tarafında gerçekleştiğini gösteriyor.
Özkaynaklar 5,1 milyar TL’den 5,2 milyar TL’ye yükselerek %2,9 arttı. Ancak özkaynak büyümesi, toplam varlık artışının altında kaldı. Bu da bilanço genişlemesinin daha büyük ölçüde borç ve diğer yükümlülüklerle finanse edildiğine işaret ediyor.
En dikkat çekici hareket net borçta yaşandı. Net borç 191,4 milyon TL’den 962,6 milyon TL’ye yükseldi. Tutar bazında yaklaşık 771,2 milyon TL’lik artış söz konusu. FAVÖK’ün son on iki aylık değeri bu veride sunulmadığı için klasik net borç/FAVÖK oranı kesin olarak hesaplanamıyor; ancak yalnızca bu çeyreğin FAVÖK’üyle yapılan basit karşılaştırmada net borç yaklaşık 3,3 kat seviyesine denk geliyor. Bu, borçluluğun önceki döneme kıyasla belirgin biçimde arttığını ve faiz, kur veya işletme sermayesi kaynaklı baskıların yakından izlenmesi gerektiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından şirketin net parasal pozisyonu bu dönemin en önemli destekleyici unsurlarından biri. 148,4 milyon TL’lik net parasal pozisyon, geçen yılki 27,1 milyon TL’ye kıyasla oldukça yüksek ve net kâr artışına anlamlı katkı sağlıyor.
Bu kalem, şirketin operasyonel performansından bağımsız olarak parasal varlık ve yükümlülüklerin enflasyon karşısındaki konumundan kaynaklanır. Dolayısıyla bu gelir, her dönem aynı ölçüde tekrarlanabilecek bir faaliyet kazancı olarak değerlendirilmemeli. Nitekim şirketin FAVÖK marjı gerilerken net kâr marjının yükselmesi, TAS 29 etkisinin dönem sonuçlarında ne kadar belirleyici olduğunu gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
EFOR’un 2026/3AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta 3,7 milyar TL’lik satış ve 116,3 milyon TL’lik net kâr ile büyüme sürüyor. Diğer tarafta satış büyümesi enflasyonun gerisinde kalıyor, brüt ve FAVÖK marjları daralıyor, net borç ise yıl sonuna göre çok hızlı yükseliyor.
Yatırımcı açısından öne çıkan fırsatlar ve riskler şöyle:
- Fırsat: Satışlar nominal olarak büyümeye devam ediyor ve net kâr geçen yıla göre belirgin biçimde yükseliyor.
- Fırsat: Dönen varlıkların %6,0 artması, şirketin faaliyet ölçeğinin genişlediğine işaret ediyor; ancak bu büyümenin ne kadarının stok veya ticari alacaklardan oluştuğu bilinmediği için kalite analizi sonraki raporlara kalıyor.
- Risk: Brüt kâr marjının %15,5’ten %13,4’e, FAVÖK marjının ise %9,0’dan %7,8’e gerilemesi operasyonel verimlilik açısından uyarı veriyor.
- Risk: Net borcun 962,6 milyon TL’ye çıkması, finansman maliyetleri ve nakit akışı üzerinde baskı oluşturabilir.
- Dikkat edilmesi gereken nokta: Net kâr artışının önemli bölümü 148,4 milyon TL’lik net parasal pozisyon katkısıyla desteklenmiş görünüyor. Bu nedenle sürdürülebilir performans değerlendirmesinde FAVÖK ve nakit akışı daha fazla önem taşıyor.
Önümüzdeki dönemlerde özellikle marjların toparlanıp toparlanmadığı, net borcun kontrol altına alınıp alınmadığı ve satış büyümesinin enflasyonu aşıp aşmadığı izlenmeli. Mevcut veriler, şirketin büyüdüğünü ancak bu büyümenin kârlılık ve bilanço kalitesi açısından henüz tam olarak dengelenmediğini gösteriyor.
Yatırım tavsiyesi değildir.