
Açılış
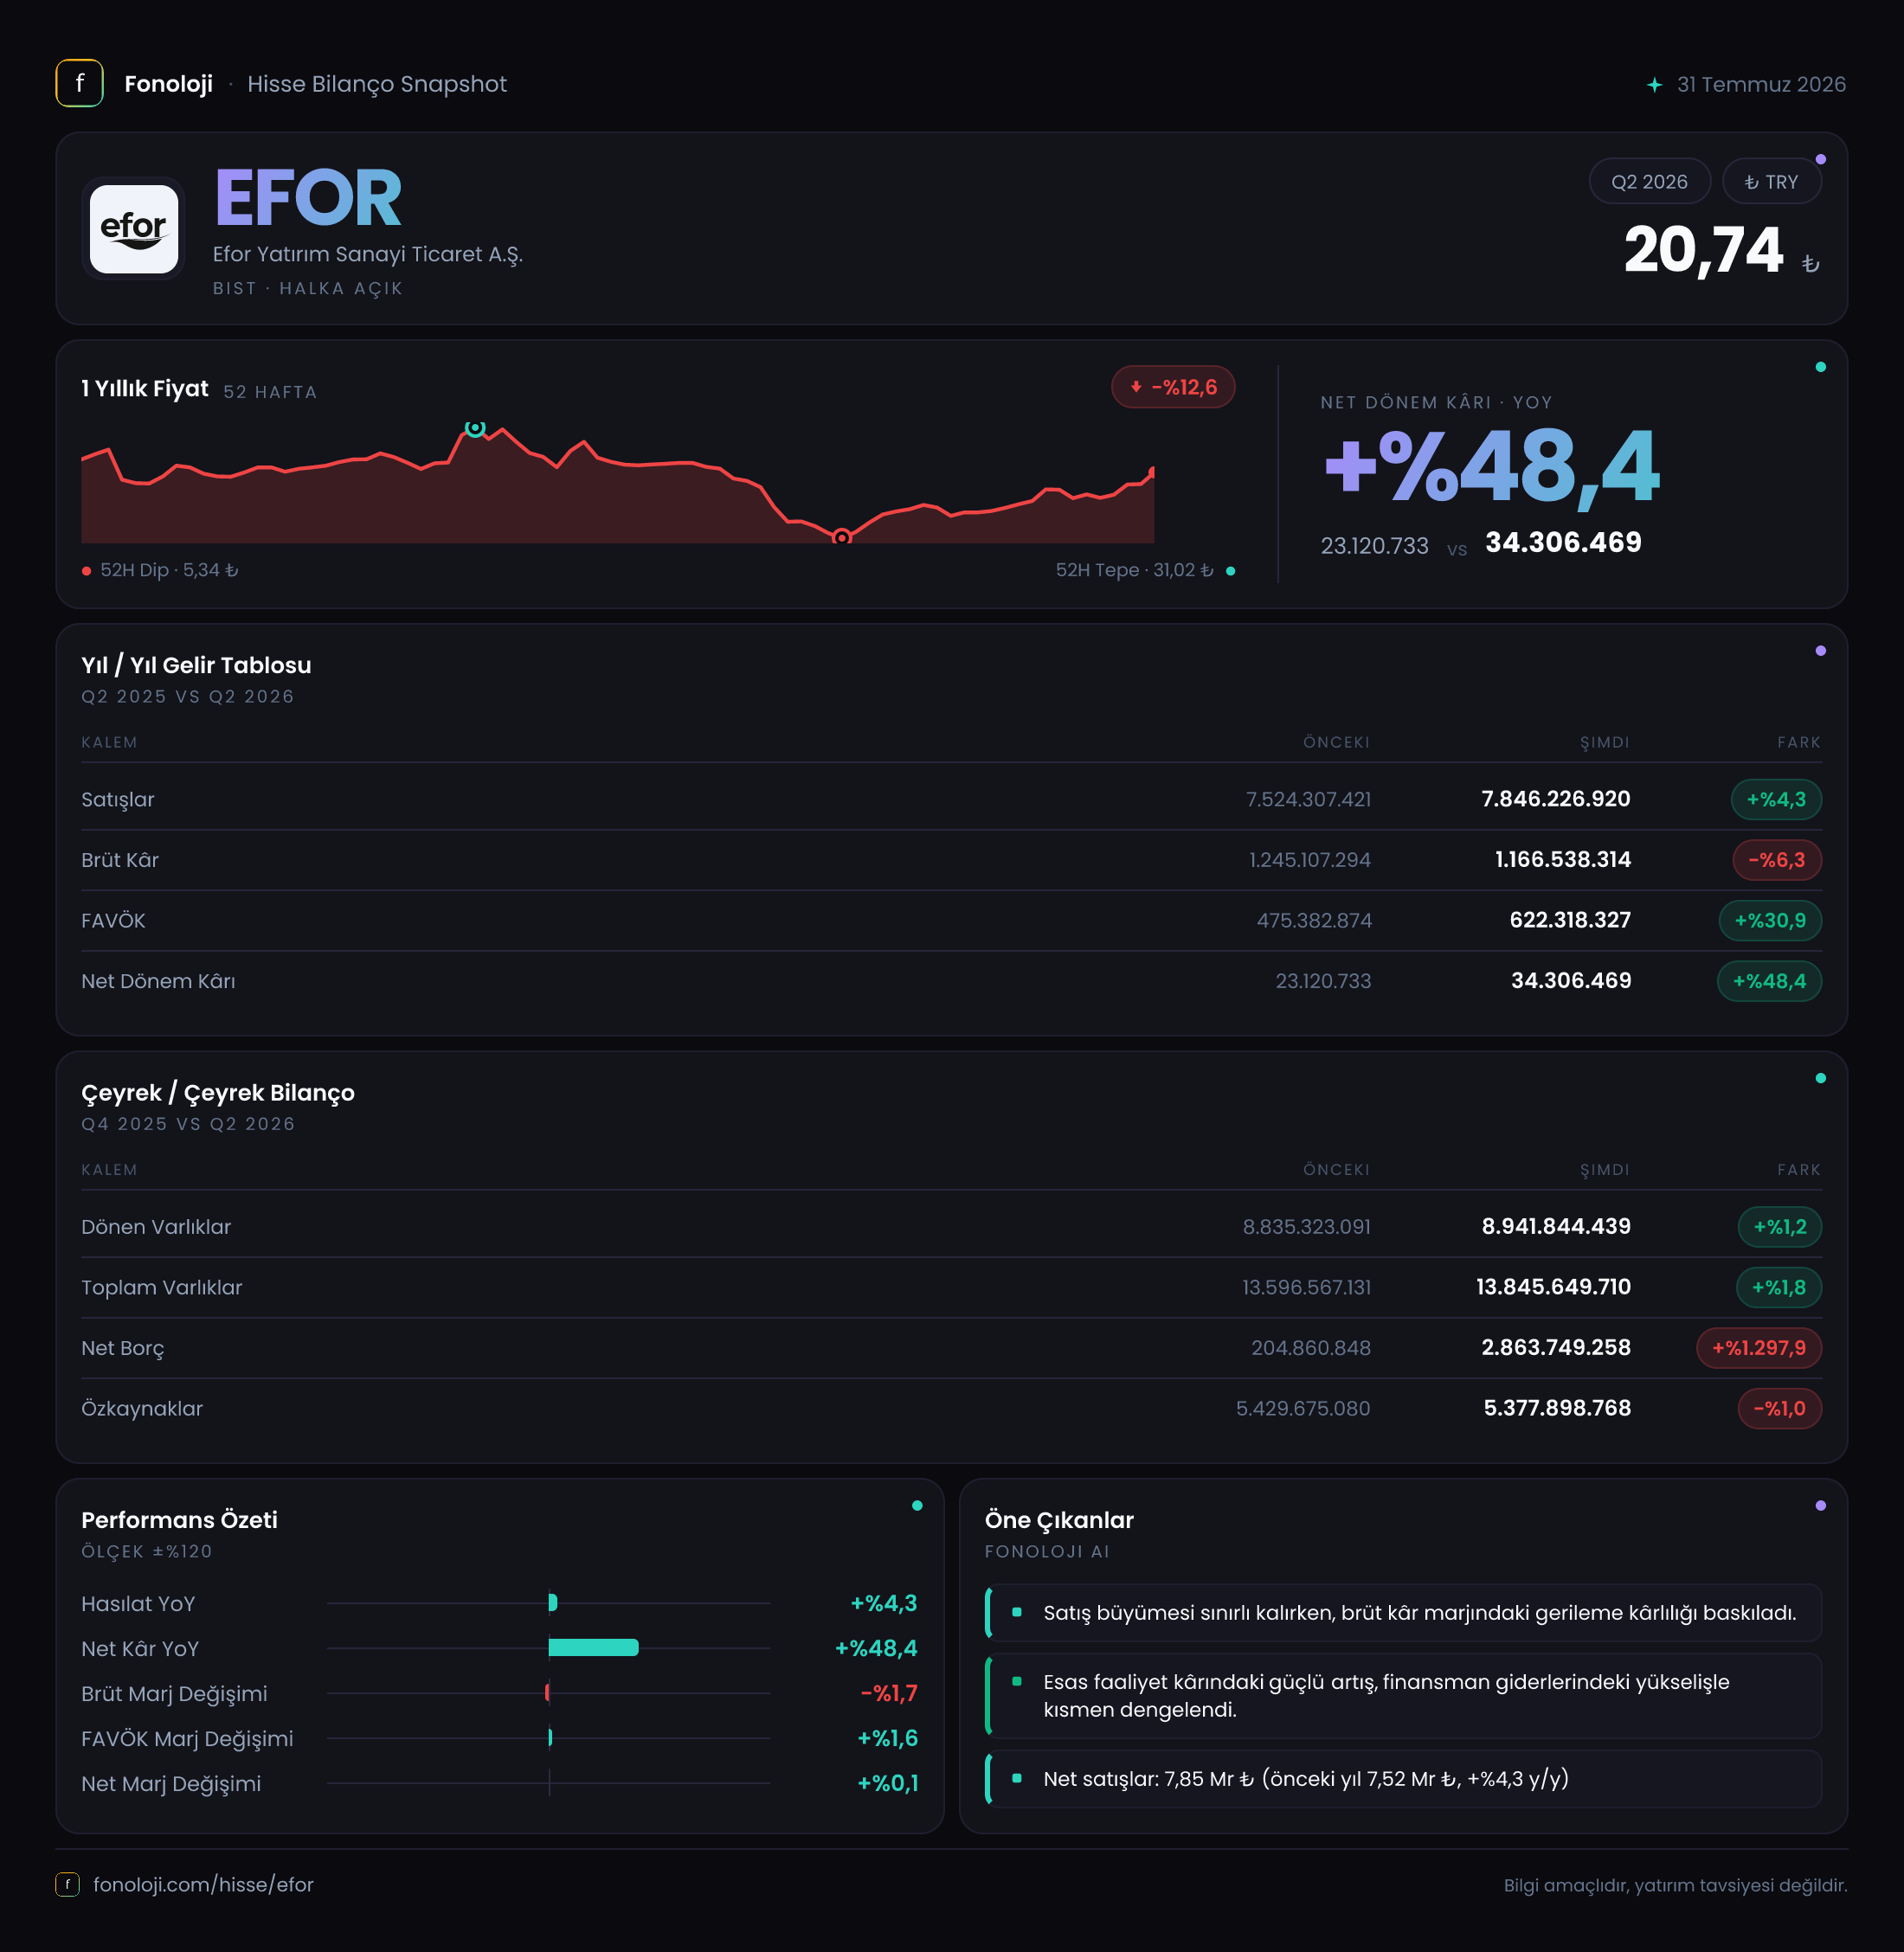
EFOR Yatırım Sanayi Ticaret A.Ş.’nin 2026/6AB finansalları, operasyonel tarafta büyümenin zayıfladığı; buna karşın enflasyon muhasebesinden gelen katkının net kârı desteklediği bir döneme işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre nominal olarak artarken, brüt kâr ve FAVÖK geriledi. Daha dikkat çekici gelişme ise net borcun 204,9 milyon TL’den 2,9 milyar TL’ye yükselmesi. Bu nedenle raporun ana mesajı, “net kâr arttı” başlığından çok, bu kârın faaliyet performansından mı yoksa muhasebesel ve finansal etkilerden mi oluştuğu sorusunda yatıyor.
Satış Hikayesi
EFOR’un satışları 7,8 milyar TL’ye ulaşarak geçen yılın aynı dönemindeki 7,5 milyar TL’ye göre %4,3 arttı. İlk bakışta bu artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesi reel anlamda güçlü değil. Başka bir ifadeyle şirketin cirosu nominal olarak büyümüş, ancak fiyat artışlarının gerisinde kalmış olabilir. Bu tablo, satış hacminde veya ürün karmasında reel bir ivme oluşmadığına işaret ediyor.
Satış performansını değerlendirirken ikinci önemli nokta, cironun brüt kâra dönüşme kapasitesindeki gerileme. Brüt kâr, geçen yılın aynı dönemindeki yaklaşık 1,2 milyar TL’den bu dönemde yine yaklaşık 1,2 milyar TL’ye gelirken, raporlanan değişim %6,3 düşüş gösteriyor. Rakamların yuvarlanmış sunulması nedeniyle mutlak tutarlar birbirine yakın görünse de şirketin brüt kâr üretme gücü zayıflamış durumda.
Brüt kâr marjı yaklaşık olarak geçen yıl %16,0 seviyesindeyken bu dönemde %15,4 civarına geriliyor. Yaklaşık 0,6 puanlık düşüş, satışlardaki sınırlı büyümenin maliyetler tarafından karşılandığını gösteriyor. Girdi maliyetleri, kur hareketleri, fiyat rekabeti veya düşük marjlı ürünlerin satış içindeki payının artması bu baskının olası nedenleri olabilir; ancak mevcut veride bunları birbirinden ayıracak operasyonel kırılım bulunmuyor.
Çeyreklik veri paylaşılmadığı için satışların 2026’nın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini değerlendiremiyoruz. Dolayısıyla yılın ikinci yarısında büyümenin hızlanıp hızlanmadığını görmek için yeni dönem raporunu beklemek gerekiyor.
Kârlılık
Kârlılık göstergeleri, satışlardan daha zayıf bir tablo ortaya koyuyor. FAVÖK, geçen yılın aynı dönemindeki 883,4 milyon TL’den bu dönemde 800,8 milyon TL’ye gerileyerek %9,4 düştü. Böylece FAVÖK marjı yaklaşık %11,8’den %10,3’e indi. Satışların %4,3 arttığı bir dönemde FAVÖK’ün %9,4 gerilemesi, operasyonel kaldıraç açısından olumsuz bir gelişme.
Brüt kâr marjındaki düşüş sınırlı görünse de FAVÖK marjındaki gerileme daha belirgin. Bu durum, brüt kâr seviyesinin altında yer alan faaliyet giderlerinin satışlara göre daha hızlı arttığını veya şirketin faaliyet giderlerini yeterince kontrol edemediğini düşündürüyor. Başka bir deyişle, maliyet baskısı yalnızca üretim veya mal alım maliyetlerinde değil, operasyonun genelinde hissedilmiş olabilir.
Net dönem kârı ise 23,1 milyon TL’den 34,3 milyon TL’ye yükselerek %48,4 arttı. Bu artış olumlu olsa da net kâr marjı hâlâ oldukça düşük: geçen yıl yaklaşık %0,31 olan net kâr marjı, bu dönemde yalnızca %0,44 seviyesine çıkıyor. Şirket, 7,8 milyar TL’lik satış üzerinden sadece 34,3 milyon TL net kâr üretiyor. Bu nedenle net kâr artışını tek başına güçlü bir operasyonel toparlanma olarak okumak doğru olmaz.
Net kârın yükselmesinde en belirgin katkı, net parasal pozisyonun 24,5 milyon TL’den 126,1 milyon TL’ye çıkarak %415,9 artması. Bu kalem, FAVÖK’teki düşüşe rağmen net kârı desteklemiş görünüyor. Finansman giderleri, vergi ve diğer gelir-gider kalemleri paylaşılmadığı için net kârdaki artışın tamamını açıklamak mümkün değil; ancak mevcut veri, operasyonel kârlılığın net kâr artışından daha zayıf olduğunu açıkça gösteriyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar 13,6 milyar TL’den 13,8 milyar TL’ye yükselerek yalnızca %1,8 arttı. Dönen varlıklar 8,9 milyar TL ile önceki yıl sonuna göre %1,2, duran varlıklar ise 4,9 milyar TL ile %3,0 arttı. Varlık tabanındaki bu sınırlı büyümeye karşılık borçlulukta çok daha sert bir hareket yaşandı.
Net borç, önceki yıl sonundaki 204,9 milyon TL’den 2,9 milyar TL’ye çıkarak yaklaşık 2,7 milyar TL arttı. Oransal olarak bu yükseliş %1.297,9 seviyesinde. Bu değişim, bilançonun finansman yapısında belirgin bir bozulma veya önemli bir borçlanma hamlesi olduğunu gösteriyor. Veride borcun neden arttığı açıklanmadığı için bunun işletme sermayesi, yatırım harcamaları, satın alma veya başka bir finansman ihtiyacından kaynaklandığını söylemek mümkün değil.
Net borcun 2,9 milyar TL, 6 aylık FAVÖK’ün ise 800,8 milyon TL olduğu dikkate alındığında, net borç/6 aylık FAVÖK oranı yaklaşık 3,6 kat seviyesinde. Bu, yıllıklandırma yapılmadan dahi borç yükünün artık yakından izlenmesi gerektiğini gösteriyor. FAVÖK ikinci yarıda benzer seviyede kalırsa yıllık bazda oran daha düşük görünebilir; ancak şirketin faiz maliyetleri ve borcun vadesi bilinmeden bu seviyenin rahat olduğunu söylemek mümkün değil.
Özkaynaklar 5,4 milyar TL seviyesinde kalırken %1,0 geriledi. Varlıklar büyürken özkaynakların artmaması ve net borcun sert yükselmesi, finansal kaldıraç kullanımının arttığını gösteriyor. Bu yapı, faaliyetler toparlandığında getiriyi yükseltebilir; ancak kârlılık zayıf kalırsa faiz ve borç geri ödeme baskısını da büyütür.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon kalemi, enflasyon muhasebesinin şirket finansallarındaki en kritik unsurlarından biri. EFOR’un net parasal pozisyon geliri 24,5 milyon TL’den 126,1 milyon TL’ye yükselmiş. Bu artış, enflasyon muhasebesinin dönem kârına geçen yılın aynı dönemine göre çok daha fazla katkı sağladığını gösteriyor.
Ancak bu tutar doğrudan kasaya giren bir nakit akışı veya faaliyetlerden yaratılan gelir değil. Pozitif net parasal pozisyon, şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısındaki muhasebesel etkisini yansıtıyor. Dolayısıyla net kârın yükselmesi, FAVÖK’ün gerilediği gerçeğini değiştirmiyor. Yatırımcı açısından esas soru, bu katkı dışarıda bırakıldığında şirketin faaliyet kârının net kâr üretmeye ne ölçüde yettiği olmalı.
Yatırımcı için Ne Anlama Geliyor?
EFOR’un 2026/6AB sonuçları, operasyonel açıdan temkinli okunması gereken bir tablo sunuyor:
- Satışlar %4,3 artmış olsa da bu büyüme yüksek enflasyon ortamında reel olarak zayıf kalıyor.
- Brüt kâr marjı yaklaşık %16,0’dan %15,4’e, FAVÖK marjı ise %11,8’den %10,3’e geriliyor.
- Net kâr %48,4 artıyor; ancak bu artışta net parasal pozisyon gelirindeki yükseliş önemli rol oynuyor.
- Net borcun 2,9 milyar TL’ye çıkması, bilanço riskini önceki yıl sonuna göre belirgin biçimde artırıyor.
- Özkaynakların yatay kalması, borç artışının şirketin sermaye tabanıyla desteklenmediğini gösteriyor.
- Çeyreklik veri bulunmadığından, marjların ve borçluluğun yıl içinde iyileşip iyileşmediği henüz görülemiyor.
Önümüzdeki raporlarda özellikle satış büyümesinin enflasyonu aşıp aşmadığı, FAVÖK marjının yeniden %11-12 bandına dönüp dönmediği, net borcun neden yükseldiği ve borç servis maliyetlerinin kârı ne ölçüde etkilediği izlenmeli. EFOR için fırsat, operasyonel marjların toparlanması ve borç artışının geçici bir işletme sermayesi ihtiyacından kaynaklandığının görülmesi olur. Ana risk ise düşük marjlı büyümenin sürmesi ve yüksek borçluluğun finansman giderleri üzerinden net kârı baskılamasıdır. Yatırım tavsiyesi değildir.