
Açılış
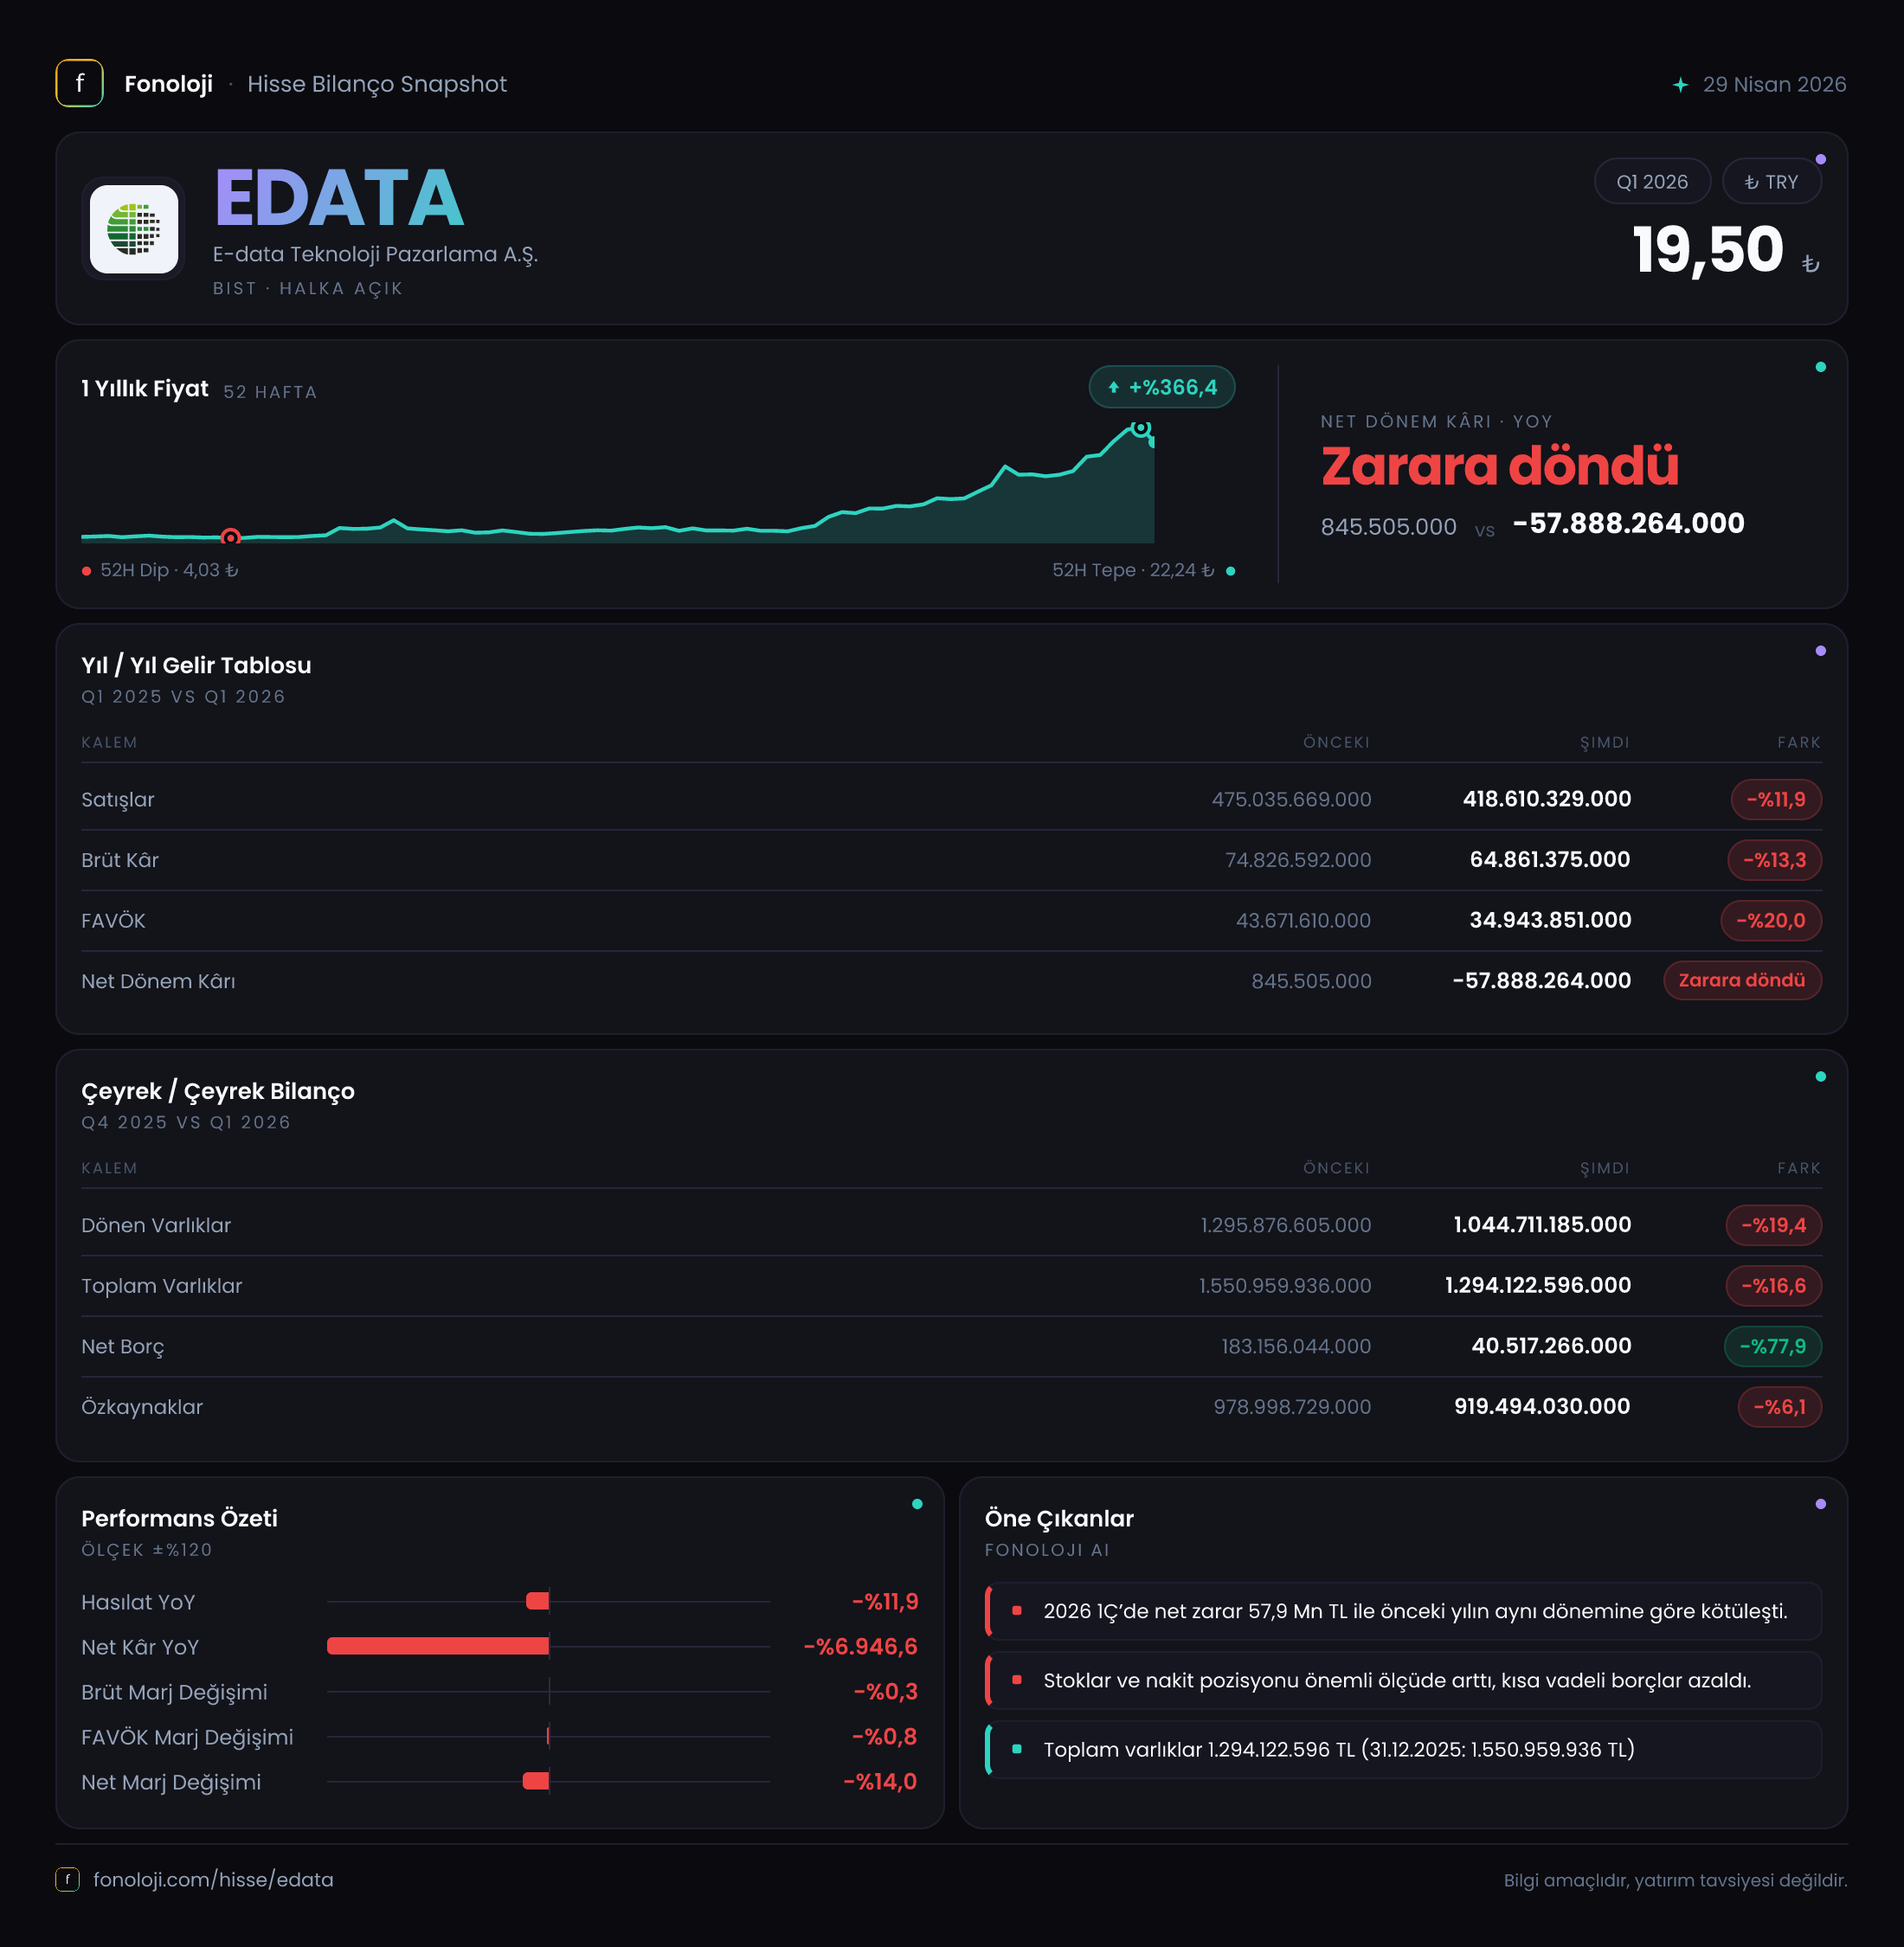
E-DATA Teknoloji Pazarlama, teknoloji ürünleri ve çözümlerinin dağıtımını yapan bir şirket olarak faaliyet gösteriyor. 2026’nın ilk çeyreğinde şirketin ana hikâyesi, satışlardaki nominal daralmanın kârlılık üzerinde çok daha sert bir baskı yaratması oldu. Satışlar geçen yılın aynı dönemine göre %11,9 düşerek 418,6 milyon TL’ye gerilerken, FAVÖK 19,2 milyon TL’den -3,2 milyon TL’ye döndü. Net parasal pozisyon zararı da büyüyünce, geçen yıl 845,5 bin TL olan net kâr bu çeyrekte 57,9 milyon TL net zarara dönüştü.
Satış Hikayesi
E-DATA’nın ilk çeyrek satışları 418,6 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı çeyreğinde satışlar 475,0 milyon TL idi; dolayısıyla şirket bir yılda 56,4 milyon TL satış kaybetti. Yüzde bazında %11,9’luk bu gerileme, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda yalnızca nominal bir düşüş değil, reel anlamda daha belirgin bir daralmaya işaret ediyor.
Başka bir ifadeyle E-DATA, fiyatların genel olarak yükseldiği bir dönemde satışlarını artıramadığı gibi nominal bazda da küçüldü. Bu tablo, dağıtım sektöründe ürün talebi, stok devir hızı, kanal satışları veya müşterilerin yatırım harcamaları gibi unsurların şirket üzerinde baskı yaratmış olabileceğini düşündürebilir; ancak mevcut veride bu gerilemenin hangi ürün veya müşteri grubundan kaynaklandığı açıklanmıyor. Bu nedenle neden konusunda kesin bir çıkarım yapmak yerine, sonraki dönemlerde satış hacmi ile fiyat artışlarının birbirinden ayrıştırılması gerekiyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 verisi bulunduğu için 2026’nın ilk çeyreğinin bir önceki çeyreğe göre ivmesini ölçmek mümkün değil. Bu nedenle satışlardaki düşüşün geçici bir çeyreklik dalgalanma mı yoksa daha uzun süreli bir trend mi olduğunu görmek için ikinci çeyrek ve yılın devamındaki sonuçları beklemek gerekecek.
Kârlılık
Brüt kâr, satışlardaki düşüşe paralel olarak 74,8 milyon TL’den 64,9 milyon TL’ye geriledi. Ancak asıl dikkat çekici nokta, brüt kâr marjının sınırlı ölçüde zayıflamasına rağmen faaliyet kârlılığının tamamen bozulmasıdır. Şirketin brüt kâr marjı geçen yıl yaklaşık %15,7 iken bu çeyrekte %15,5 seviyesinde kaldı. Yani ürünlerin satışından geriye kalan ilk kâr katmanı yaklaşık olarak korunmuş; sorun daha çok faaliyet giderleri ve satış hacminin bu brüt kârı karşılayamaması tarafında ortaya çıkmış görünüyor.
FAVÖK ise 19,2 milyon TL’den -3,2 milyon TL’ye geriledi. FAVÖK marjı geçen yıl yaklaşık %4,0 iken bu çeyrekte -%0,8 oldu. Bu dönüşüm, satışlardaki %11,9’luk daralmanın şirketin faaliyet giderleri üzerinde ciddi bir operasyonel kaldıraç etkisi yarattığını gösteriyor. Brüt kâr marjı büyük ölçüde sabit kalırken FAVÖK marjının negatif bölgeye geçmesi, mevcut satış hacminin şirketin operasyonel maliyet yapısını taşımakta yetersiz kaldığına işaret ediyor.
Net sonuçta bozulma daha da sert. Geçen yıl ilk çeyrekte 845,5 bin TL net kâr açıklayan şirket, bu çeyrekte 57,9 milyon TL net zarar yazdı. Net kâr marjı yaklaşık %0,2’den -%13,8’e geriledi. Burada yalnızca operasyonel zararın değil, 61,8 milyon TL’lik net parasal pozisyon zararının da etkisi bulunuyor. Dolayısıyla şirketin kârlılığını toparlaması için sadece satışların artması değil, faaliyet giderlerinin kontrol altına alınması ve enflasyon muhasebesinin yarattığı finansal baskının azalması da gerekiyor.
Bilanço Sağlığı
E-DATA’nın toplam varlıkları önceki yıl sonundaki 1,6 milyar TL’den 1,3 milyar TL’ye geriledi. Bu, yaklaşık %16,6’lık bir daralma anlamına geliyor. Varlık kompozisyonunda en büyük düşüş dönen varlıklarda gerçekleşti: Dönen varlıklar 1,3 milyar TL’den 1,0 milyar TL’ye inerken %19,4 azaldı. Duran varlıklar ise 255,1 milyon TL’den 249,4 milyon TL’ye gerileyerek daha sınırlı, %2,2’lik bir düşüş gösterdi.
Dönen varlıklardaki azalma, ticari alacaklar, stoklar veya nakit benzeri kalemlerdeki değişimlerden kaynaklanabilir; ancak bu kalemlerin ayrıntısı paylaşılmadığı için bilanço içindeki hareketin niteliğini kesinleştiremiyoruz. Yine de toplam varlıkların daralması, şirketin faaliyet ölçeğinde veya işletme sermayesi büyüklüğünde küçülme yaşandığını gösteriyor.
Bilanço açısından olumlu taraf, net borç kaleminin negatif olması. Net borç -181,5 milyon TL’den -304,7 milyon TL’ye geriledi. Negatif net borç, şirketin borcundan daha yüksek nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu ifade eder. Bu pozisyonun mutlak büyüklüğü 123,2 milyon TL artmış durumda. Dolayısıyla şirketin bilançosunda borçluluk kaynaklı bir finansal sıkışıklık görünmüyor; aksine net nakit tamponu güçlenmiş.
Buna karşın özkaynaklar 979,0 milyon TL’den 919,5 milyon TL’ye düşerek %6,1 azaldı. Bu gerilemenin temel nedeni, dönem zararının özkaynaklar üzerinde yarattığı baskı olarak okunabilir. Net nakit pozisyonu önemli bir güvenlik alanı sağlasa da zarar devam ettiği sürece özkaynak erimesi yatırımcıların takip etmesi gereken ana risklerden biri olacak.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi, E-DATA’nın sonuçlarını bu çeyrekte belirgin biçimde aşağı çekti. Şirket geçen yıl 41,0 milyon TL net parasal pozisyon zararı açıklarken, bu dönem zarar 61,8 milyon TL’ye yükseldi. Böylece zarar tutarı %50,8 arttı ve şirketin net zararının önemli bir bölümünü oluşturdu.
Net parasal pozisyon zararının yükselmesi, enflasyon muhasebesi açısından şirketin parasal varlıklarının parasal yükümlülüklerinden daha yüksek olması ve yüksek enflasyon ortamında bu varlıkların reel değer kaybına maruz kalmasıyla uyumlu bir tablo oluşturuyor. Özellikle nakit, ticari alacaklar ve benzeri parasal kalemlerin yüksek olduğu bilançolarda enflasyon, bu kalemlerin satın alma gücünü azaltarak muhasebe üzerinde zarar yaratabiliyor.
Burada önemli nokta şu: Bu zarar, doğrudan aynı tutarda nakit çıkışı anlamına gelmeyebilir; ancak şirketin enflasyon karşısındaki bilanço hassasiyetini gösterir. Faaliyet kârlılığı toparlansa bile net parasal pozisyon zararı yüksek kalırsa net kâra geçiş gecikebilir.
Yatırımcı için Ne Anlama Geliyor?
E-DATA’nın ilk çeyrek sonuçları, net nakit açısından dirençli fakat operasyonel kârlılık açısından zayıflayan bir şirket profili ortaya koyuyor.
- Fırsat tarafında, net borcun -304,7 milyon TL’ye ulaşması şirketin finansal borç baskısı taşımadığını ve gerektiğinde işletme sermayesini destekleyebilecek bir nakit tamponu bulunduğunu gösteriyor.
- Risk tarafında, satışların enflasyonun oldukça altında kalması reel daralmaya, FAVÖK’ün negatife dönmesi ise mevcut operasyonel yapının düşük satış hacminde zarar ürettiğine işaret ediyor.
- Net kârdaki 57,9 milyon TL’lik zarar, yalnızca satış düşüşüyle değil, 61,8 milyon TL’lik net parasal pozisyon kaybıyla da açıklanıyor.
- Önümüzdeki dönemlerde özellikle satışların yeniden büyüyüp büyümediği, FAVÖK marjının pozitife dönüp dönmediği, dönen varlıkların hangi kalemlerden azaldığı ve net parasal pozisyon zararının gerileyip gerilemediği izlenmeli.
Sonuç olarak şirketin bilançosu borçluluk açısından rahat görünse de ilk çeyrek, operasyonel kârlılığın ve özkaynakların baskı altında olduğunu gösteriyor. Yatırımcı açısından toparlanmanın ana koşulu, yalnızca ciro artışı değil; ciro artışının brüt kâra ve özellikle FAVÖK’e dönüşebilmesi olacaktır. Yatırım tavsiyesi değildir.