
Açılış
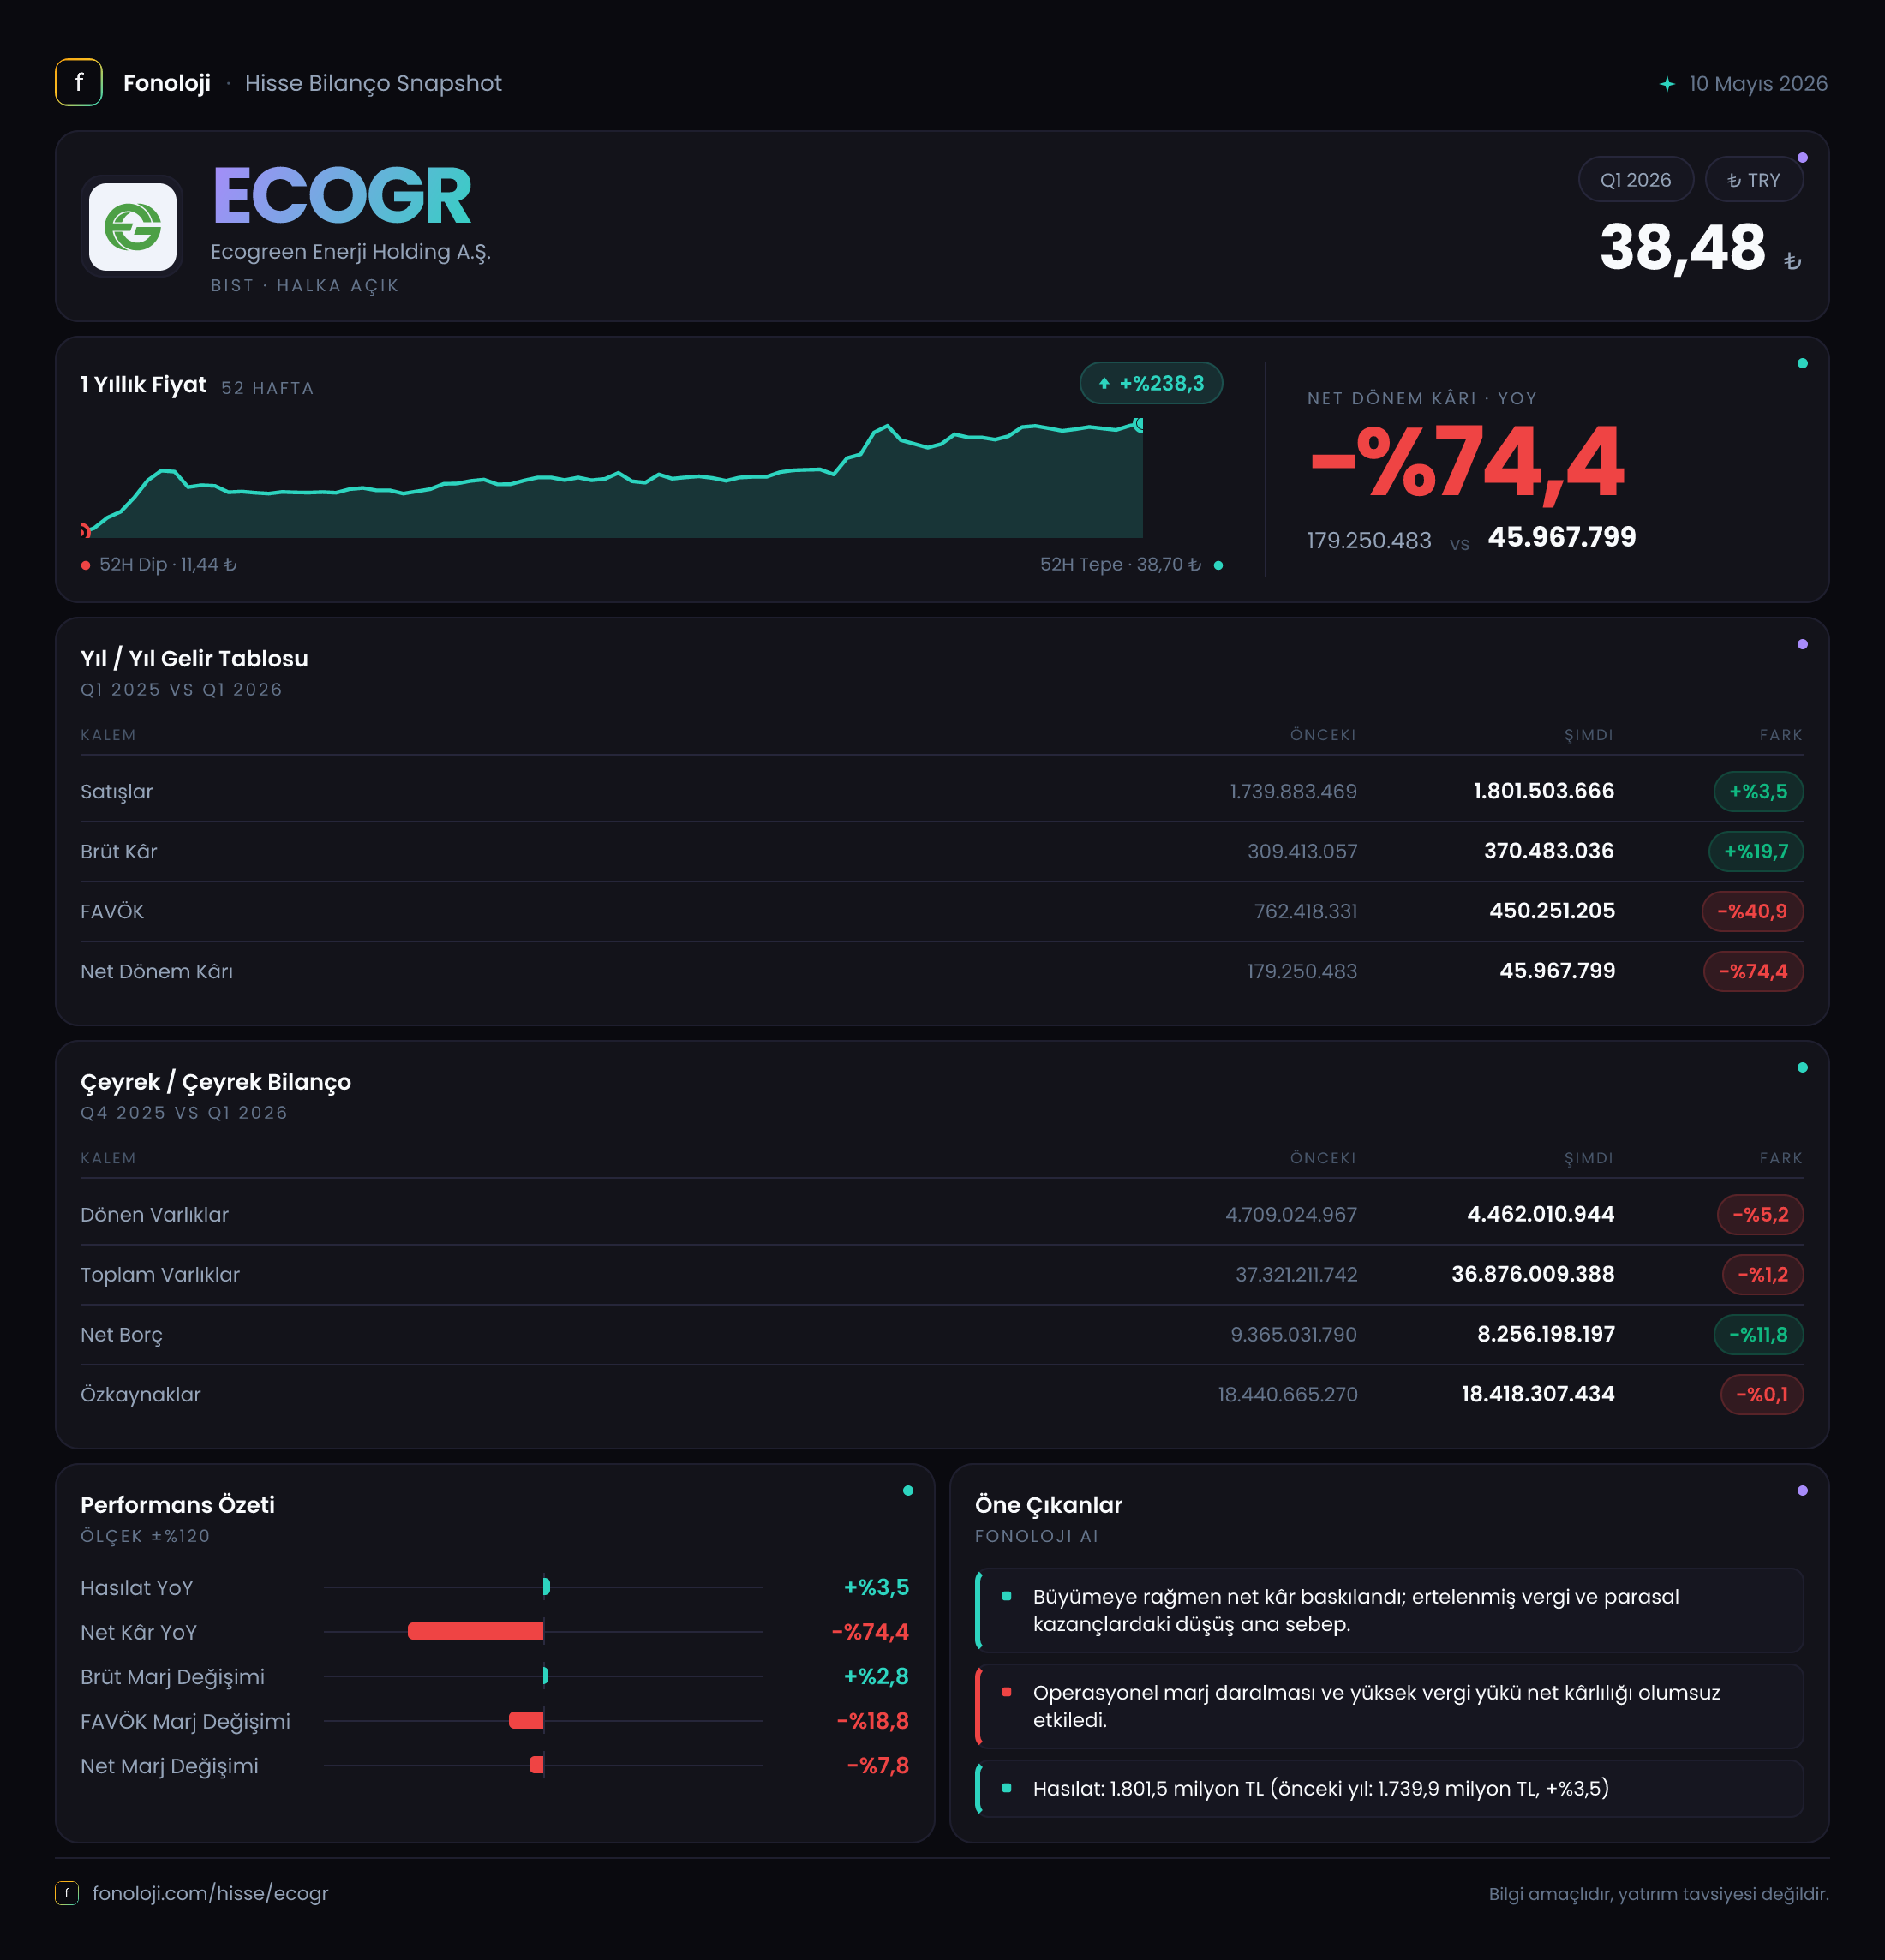
Ecogreen Enerji Holding, enerji yatırımları ve buna bağlı varlıklarıyla bilançosunda yüksek duran varlık ağırlığı taşıyan bir şirket görünümünde. 2026/3 döneminde satışlar nominal olarak artarken, brüt kâr ve FAVÖK’ün satışlardan daha hızlı yükselmesi operasyonel kârlılık açısından olumlu bir tablo oluşturuyor. Buna karşın net parasal pozisyon katkısındaki sert gerileme ve net kârdaki düşüş, gelir tablosunun alt kısmında belirgin bir baskı yaratmış durumda. Sonuç olarak şirketin operasyonel performansı iyileşirken, enflasyon muhasebesi ve finansal yapı kaynaklı etkiler bu iyileşmenin net kâra yansımasını sınırlamış.
Satış Hikayesi
Ecogreen’in satışları, geçen yılın aynı çeyreğindeki 1,7 milyar TL seviyesinden bu dönemde 1,8 milyar TL’ye yükseldi. Nominal büyüme %3,5 ile sınırlı kaldı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki bu artış enflasyonun gerisinde kalıyor. Basit bir reel bakış açısıyla değerlendirildiğinde şirketin satış hacmi veya fiyatlama gücü geçen yıla göre zayıflamış olabilir; ancak faaliyet bazında hacim-fiyat ayrımı verilmediği için bu düşüşün hangi unsurdan kaynaklandığını kesinleştirmek mümkün değil.
Burada önemli nokta, satışların düşük büyümesine rağmen brüt kârın daha güçlü artması. Şirket geçen yıl aynı dönemde 309,4 milyon TL brüt kâr üretirken, bu yıl rakam 370,5 milyon TL’ye çıktı. Böylece brüt kâr artışı %19,7 oldu. Satış büyümesiyle karşılaştırıldığında bu fark, ürün/hizmet karmasında, maliyet yapısında veya fiyatlama dinamiklerinde iyileşme yaşandığını gösteriyor.
Ancak çeyreklik trendi değerlendirmek için elimizde yalnızca geçen yılın ilk çeyreği bulunuyor. Önceki çeyrek satış verisi paylaşılmadığından, şirketin 2025/12’den 2026/3’e geçerken ivme kazanıp kazanmadığını veya mevsimsel etkiler taşıyıp taşımadığını henüz ölçemiyoruz. Bu nedenle satış büyümesindeki ana soru, nominal artışın önümüzdeki çeyreklerde hızlanıp hızlanmayacağı ve enflasyonun üzerine çıkıp çıkamayacağı olacak.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %18,2 seviyesinden bu dönemde yaklaşık %20,6’ya yükseldi. Yaklaşık 2,4 puanlık bu iyileşme, satışların sınırlı büyüdüğü bir dönemde olumlu bir gelişme. Başka bir ifadeyle Ecogreen, her 100 TL’lik satıştan geçen yıla göre daha fazla brüt kâr üretmiş.
FAVÖK ise geçen yılki 400,8 milyon TL’den 450,5 milyon TL’ye yükselerek %12,4 arttı. FAVÖK marjı da yaklaşık %23,6’dan %25,0’a çıktı. Bu, faaliyet giderlerinin ve operasyonel maliyetlerin satışlara oranla daha kontrollü yönetildiğine işaret ediyor. Brüt kâr marjındaki yükselişin FAVÖK marjına da yansıması, iyileşmenin yalnızca brüt kâr seviyesinde kalmadığını gösteriyor.
Bununla birlikte gelir tablosunda dikkat çeken teknik bir nokta var: FAVÖK, raporlanan brüt kârın üzerinde bulunuyor. Bu durum, brüt kâr sonrasında faaliyetlerden elde edilen diğer gelirlerin veya raporlama sınıflamalarının FAVÖK’ü desteklediğini düşündürüyor; fakat söz konusu kalemler paylaşılmadığı için kaynağı hakkında kesin hüküm kurulmamalı. Yatırımcı açısından burada önemli olan, 450,5 milyon TL’lik FAVÖK katkısının ne kadarının tekrarlanabilir operasyonel performanstan, ne kadarının diğer faaliyet kalemlerinden geldiğini takip etmek.
Net kâr ise bu olumlu operasyonel görüntüden belirgin biçimde ayrışıyor. Net dönem kârı geçen yılki 179,3 milyon TL’den 46,0 milyon TL’ye geriledi; düşüş oranı %74,4 oldu. Net kâr marjı da yaklaşık %10,5’ten %2,6’ya indi. Dolayısıyla şirket satış ve faaliyet kârlılığında ilerleme kaydetse de, bu kazanımlar finansman, parasal pozisyon ve diğer dönem sonu etkileri sonrasında büyük ölçüde erimiş.
Bilanço Sağlığı
Ecogreen’in toplam varlıkları, önceki yıl sonundaki 37,3 milyar TL’den 36,9 milyar TL’ye geriledi. Düşüş %1,2 ile sınırlı ve özellikle duran varlıkların 32,6 milyar TL’den 32,4 milyar TL’ye yalnızca %0,6 azalması, bilanço büyüklüğünün büyük ölçüde korunduğunu gösteriyor. Şirketin varlık yapısının yaklaşık %88’i duran varlıklardan oluşuyor; bu da sermaye yoğun bir iş modeli ve yüksek yatırım tabanı anlamına geliyor.
Dönen varlıklar 4,7 milyar TL’den 4,5 milyar TL’ye gerileyerek %5,2 azalmış. Bu düşüş tek başına alarm işareti değil; ancak kısa vadeli likidite, ticari alacaklar ve nakit kalemlerinin dağılımı paylaşılmadığı için şirketin günlük yükümlülüklerini karşılama esnekliği tam olarak ölçülemiyor.
Net borcun 7,3 milyar TL’den 6,4 milyar TL’ye düşmesi ise bilançonun en olumlu taraflarından biri. Şirket ilk çeyrekte net borcunu %12,0 azaltmış. Özkaynaklar 18,4 milyar TL seviyesinde yatay kalırken, özkaynakların toplam varlıklara oranı yaklaşık %50 düzeyinde. Bu oran, bilançonun yaklaşık yarısının özkaynaklarla finanse edildiğini ve şirketin önemli bir özkaynak tamponuna sahip olduğunu gösteriyor.
Net borç/FAVÖK hesabı, yalnızca bu çeyreğin FAVÖK’ü yıllıklandırılarak mekanik biçimde yapıldığında yaklaşık 3,6x seviyesine geliyor. Ancak tek çeyrek verisini yıllıklandırmak mevsimsellik ve dönemsel dalgalanmalar nedeniyle yanıltıcı olabilir. Bu nedenle borçlulukta iyileşme açık olsa da, daha sağlıklı yorum için sonraki çeyreklerde FAVÖK’ün sürdürülebilirliği izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon katkısı geçen yıl aynı dönemdeki 1,5 milyar TL’den 844,6 milyon TL’ye gerileyerek %44,4 azaldı. Enflasyon muhasebesi uygulamasında parasal varlık ve borçların enflasyon karşısındaki etkileri gelir tablosuna yansıyor. Bu kalemin geçen yıl daha yüksek olması, şirketin net kârını önemli ölçüde desteklemiş.
Bu yıl katkının azalması, operasyonel kârlılık yükselmesine rağmen net kârın neden sert düştüğünü açıklayan temel unsurlardan biri. Nitekim FAVÖK 49,7 milyon TL artarken net kâr 133,3 milyon TL gerilemiş durumda. Aradaki farkın önemli bölümünde net parasal pozisyon katkısındaki düşüş rol oynuyor. Bu nedenle net kârı yalnızca faaliyet performansının göstergesi olarak okumak doğru olmaz; TAS 29 etkisi, finansman giderleri ve diğer dönem sonu kalemleri birlikte değerlendirilmelidir.
Yatırımcı için Ne Anlama Geliyor?
Ecogreen’in bu çeyrek finansallarında iki farklı hikâye aynı anda yaşanıyor:
- Operasyonel tarafta brüt kâr marjı ve FAVÖK marjı iyileşiyor.
- Satış tarafında büyüme enflasyonun gerisinde kalıyor.
- Net borç azalıyor, özkaynak tabanı korunuyor.
- Net parasal pozisyon katkısı geriliyor ve bu durum net kârı aşağı çekiyor.
- Net kâr marjı %2,6’ya indiği için kârlılığın alt satırdaki kalitesi yakından izlenmeli.
Şirket açısından fırsat, FAVÖK marjındaki iyileşmenin kalıcı hale gelmesi ve net borç azaltımının devam etmesi. Risk ise operasyonel performansın güçlü görünmesine rağmen net kârın enflasyon muhasebesi ve finansman kaynaklı etkiler karşısında kırılgan kalması. Önümüzdeki dönemlerde özellikle satışların enflasyonun üzerine çıkıp çıkmadığı, FAVÖK’ün diğer gelirlerden bağımsız sürdürülebilirliği ve net borçtaki düşüşün devam edip etmediği izlenmeli. Mevcut veriler, şirketin bilanço tarafında kontrollü, faaliyet kârlılığında iyileşen; ancak net kâr üretiminde baskı altında bir dönem geçirdiğini gösteriyor.
Yatırım tavsiyesi değildir.