
Açılış
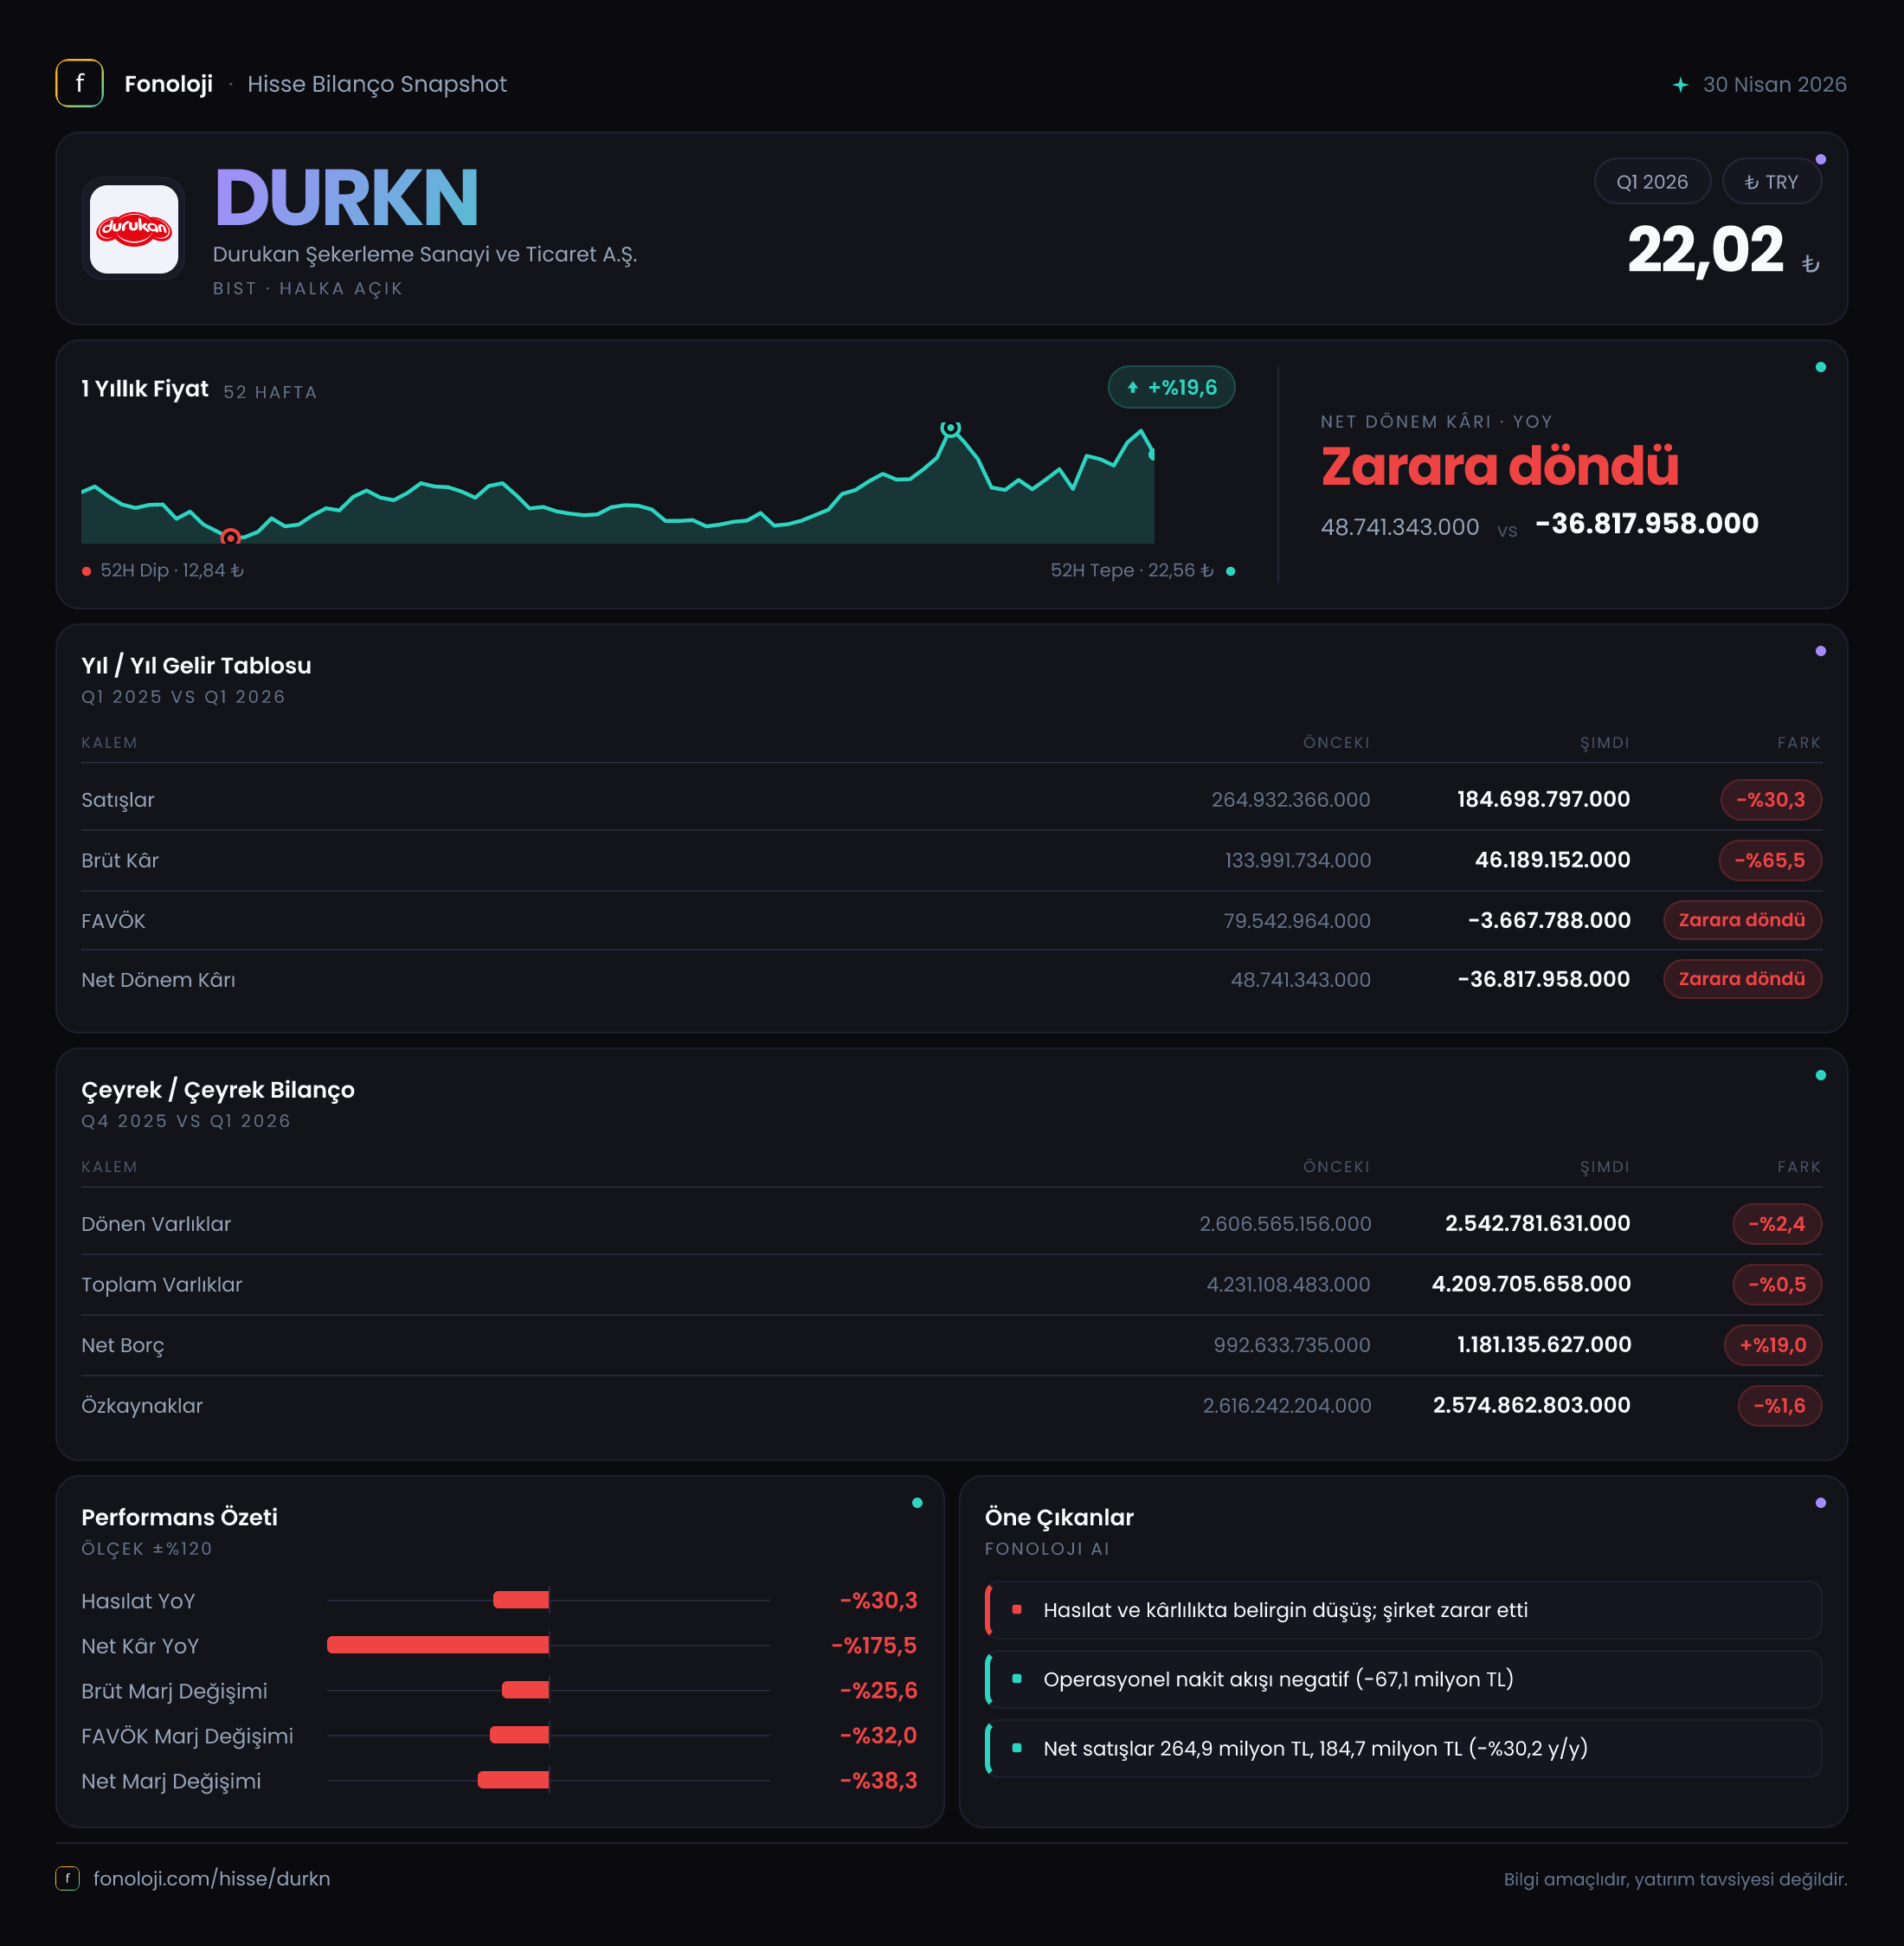
Durukan Şekerleme, şekerleme ürünleri üreten ve satan bir şirket olarak 2026’nın ilk çeyreğinde zorlu bir finansal tablo ortaya koydu. Satışlar geçen yılın aynı dönemine göre %30,3 gerileyerek 184,7 milyon TL’ye inerken, brüt kâr daha sert düştü ve operasyonel kârlılık neredeyse tamamen ortadan kalktı. Şirket, 51,1 milyon TL’lik net parasal pozisyon kazancı sayesinde enflasyon muhasebesinin olumlu etkisini görse de bu katkı, faaliyet tarafındaki bozulmayı telafi etmeye yetmedi. Sonuç olarak şirket, geçen yılki 48,7 milyon TL net kârın ardından bu çeyreği 36,8 milyon TL net zararla tamamladı.
Bu ara dönem raporu yalnızca ilk çeyreği kapsıyor. Dolayısıyla çeyreklik performansın yıl geneline nasıl yayılacağını görmek için önümüzdeki dönem sonuçlarını beklemek gerekiyor. Ancak mevcut veriler, özellikle marjlar ve borçluluk açısından dikkat edilmesi gereken bir tabloya işaret ediyor.
Satış Hikayesi
Durukan’ın satışları 2025’in ilk çeyreğindeki 264,9 milyon TL’den 184,7 milyon TL’ye geriledi. Bu, nominal olarak 80,2 milyon TL’lik ve oran olarak %30,3’lük bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak küçülmesi, yalnızca hacim kaybı değil, şirketin fiyatlama gücü ve pazar görünümü açısından da soru işareti yaratıyor.
Başka bir ifadeyle, satışların enflasyonun gerisinde kalması şirketin reel anlamda çok daha sert bir daralma yaşamış olabileceğini gösteriyor. Şekerleme sektöründe fiyat artışlarının satış hasılatına yansıması beklenirken, Durukan’ın ilk çeyrek geliri geçen yılın aynı döneminin altında kaldı. Bu durumun arkasında satış hacmindeki gerileme, müşteri veya ürün karmasındaki değişim, ihracat performansı ya da fiyat rekabeti gibi unsurlar olabilir; ancak paylaşılan finansal veriler bu nedenlerden hangisinin baskın olduğunu göstermiyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle satışların 2025’in son çeyreğine veya 2026’nın önceki çeyreğine göre toparlanıp toparlanmadığını söylemek mümkün değil. Yatırımcı açısından burada izlenecek ilk gösterge, ikinci çeyrekte satışların yeniden büyüme patikasına girip girmeyeceği ve bu büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmeyeceği olacak.
Kârlılık
Kârlılık tarafındaki bozulma, satışlardaki düşüşten daha belirgin. Şirketin brüt kârı 134,0 milyon TL’den 46,2 milyon TL’ye geriledi. Bu, brüt kârda %65,5’lik bir düşüş demek. Brüt marj ise geçen yılın aynı dönemindeki yaklaşık %50,6’dan %25,0’a indi. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 50,6 TL brüt kâr üretirken bu yıl yalnızca 25 TL üretebildi.
Satışlar %30,3 gerilerken brüt kârın %65,5 düşmesi, maliyetlerin satışlardan çok daha hızlı arttığını veya ürün karmasının daha düşük marjlı ürünlere kaydığını düşündürüyor. Bu aşamada maliyet baskısının geçici mi yoksa şirketin fiyatlama gücünde kalıcı bir zayıflık mı yarattığı belirleyici olacak.
FAVÖK tarafında tablo daha da kritik. Geçen yıl ilk çeyrekte 58,2 milyon TL olan FAVÖK, bu dönemde eksi 194,5 bin TL’ye indi. FAVÖK marjı yaklaşık %22,0’dan eksi %0,1’e geriledi. Şirket operasyonlarından neredeyse hiç nakit yaratamayan, başa baş seviyesinde bir faaliyet performansı sergiledi. Satışların düşmesiyle birlikte sabit giderlerin daha düşük bir gelir tabanına yayılması, operasyonel kaldıraç etkisini şirket aleyhine çevirmiş görünüyor.
Net dönem sonucu da bu bozulmayı yansıtıyor. 48,7 milyon TL’lik net kârdan 36,8 milyon TL net zarara geçiş, yaklaşık 85,5 milyon TL’lik bir negatif değişim anlamına geliyor. Net kâr marjı geçen yıl %18,4 iken bu çeyrekte yaklaşık eksi %19,9 seviyesinde gerçekleşti. Böylece brüt kârdaki düşüş, faaliyet giderleri ve diğer finansal kalemlerin etkisiyle nihai zarara dönüştü.
Bilanço Sağlığı
Bilanço büyüklüğü genel olarak yatay kaldı. Toplam varlıklar 4,2 milyar TL seviyesinde korunurken, dönen varlıklar %2,4 azalarak 2,5 milyar TL’ye, duran varlıklar ise %2,6 artarak 1,7 milyar TL’ye çıktı. Bu değişim, şirketin kısa vadeli varlıklarında sınırlı bir daralma yaşarken duran varlık tarafında hafif büyüdüğünü gösteriyor.
Özkaynaklar 2,6 milyar TL ile büyük ölçüde korunmuş olsa da %1,6 geriledi. İlk çeyrekteki zarar henüz özkaynak tabanını sert biçimde aşındırmamış durumda; ancak operasyonel zarar birkaç çeyrek devam ederse özkaynak gücü üzerinde daha belirgin baskı oluşabilir. Mevcut verilere göre net borcun özkaynaklara oranı yaklaşık %46 seviyesinde. Bu oran, şirketin borçluluğunun özkaynak tabanına göre kayda değer olduğunu, ancak bilanço yapısının henüz tamamen borç ağırlıklı hale gelmediğini gösteriyor.
Asıl dikkat çekici gelişme net borçta. Net borç 990,3 milyon TL’den 1,2 milyar TL’ye yükselerek %19,3 arttı. Bu yükseliş, toplam varlıklar yatay kalırken finansal yükün büyüdüğünü gösteriyor. FAVÖK bu çeyrekte sıfıra çok yakın ve negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamıyor. Ancak pratik açıdan mesaj açık: Şirketin mevcut operasyonel kârlılığı borç taşıma kapasitesini ölçmek için yeterli değil. Önümüzdeki dönemlerde FAVÖK toparlanmadığı takdirde faiz ve finansman giderleri daha fazla önem kazanabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi bu çeyrekte şirket lehine çalıştı. Net parasal pozisyon kazancı 11,7 milyon TL’den 51,1 milyon TL’ye yükseldi; artış oranı %337,1 oldu. Yüksek enflasyon ortamında parasal yükümlülükleri parasal varlıklarından daha fazla olan şirketler, satın alma gücü etkisi nedeniyle bu tür kazançlar kaydedebilir.
Ancak bu kalemin niteliğini doğru okumak gerekiyor. 51,1 milyon TL, şirketin ana faaliyetlerinden yaratılmış bir kâr değil; enflasyon muhasebesi kapsamında bilanço kalemlerinin parasal etkisinden doğan bir muhasebe sonucudur. Bu kazanç hiç oluşmasaydı, diğer tüm kalemler aynı kalsaydı, şirketin net zararı yaklaşık 88 milyon TL civarında olacaktı. Dolayısıyla TAS 29 etkisi zararı azaltmış, fakat şirketi kâra taşıyamamış durumda.
Yatırımcı için Ne Anlama Geliyor?
Durukan’ın 2026 ilk çeyrek görünümünde temel sorun satıştan çok, satışın kâra dönüşememesi. Yatırımcı açısından öne çıkan başlıklar şöyle:
- Satışların enflasyonun altında kalması, reel büyüme ve pazar payı açısından risk oluşturuyor.
- Brüt marjın %50,6’dan %25,0’a düşmesi, maliyet ve fiyatlama dengesinin bozulduğunu gösteriyor.
- FAVÖK’ün negatif seviyeye inmesi, operasyonel faaliyetlerin henüz borç yükünü rahatça taşıyamadığını ortaya koyuyor.
- Net borcun %19,3 artması, bilanço üzerindeki finansman baskısını büyütüyor.
- Net parasal pozisyon kazancı, bu çeyrekte önemli bir tampon sağladı; ancak faaliyet kârlılığının yerini tutmuyor.
Buna karşılık şirketin toplam varlıkları ve özkaynakları büyük ölçüde korunuyor. Bu, bilanço tabanının kısa vadede tamamen bozulmadığını gösteren olumlu bir unsur. Fakat yatırım tezinin güçlenmesi için ikinci çeyrekten itibaren satışların toparlanması, brüt marjın yeniden yükselmesi ve FAVÖK’ün belirgin biçimde pozitife dönmesi gerekiyor. Aksi halde net parasal pozisyon kazancı gibi muhasebesel destekler, faaliyet zararını yalnızca sınırlayabilir; kalıcı kârlılık yaratamaz.
Yatırım tavsiyesi değildir.