
Açılış
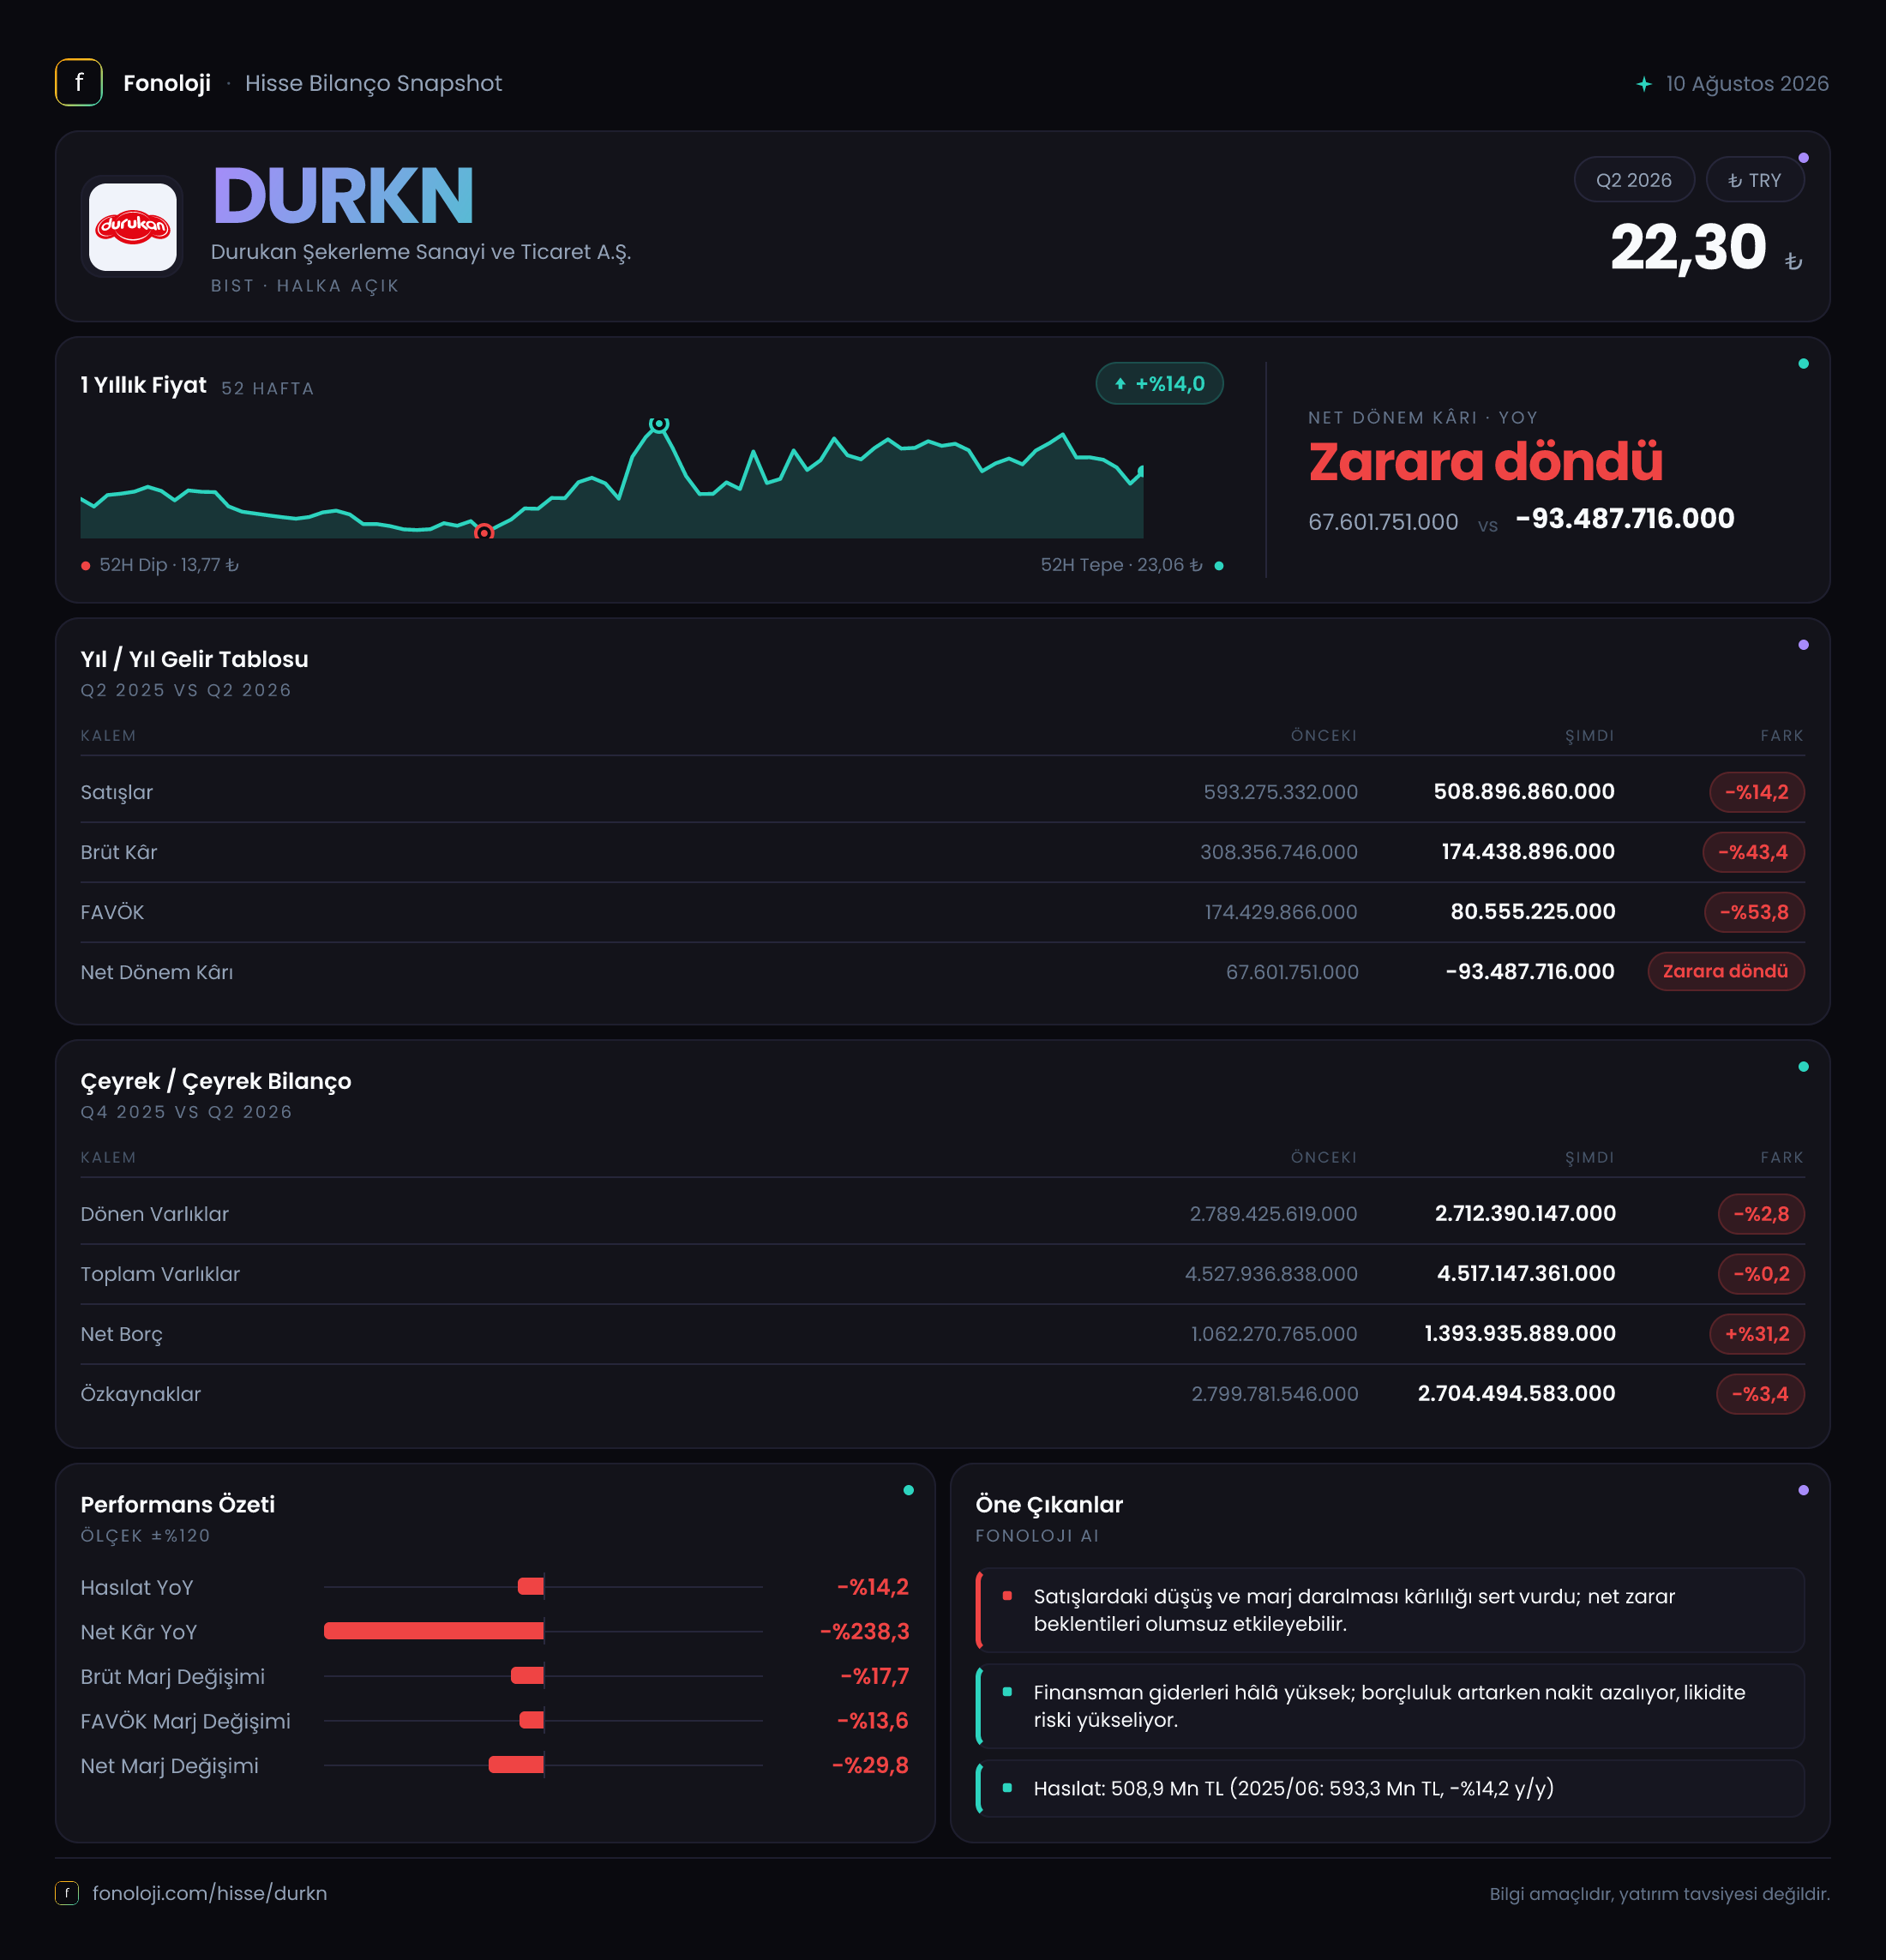
Durukan Şekerleme, şekerleme ve ilgili gıda ürünleri üreten bir şirket olarak 2026/6AB döneminde operasyonel açıdan belirgin bir zayıflama yaşadı. Satışlar geçen yılın aynı dönemine göre %14,2 gerileyerek 508,9 milyon TL olurken, brüt kâr ve FAVÖK’teki düşüş satış daralmasının oldukça üzerine çıktı. Bu tablo, yalnızca talep veya hacim baskısına değil, aynı zamanda maliyetlerin ve ürün karmasının kârlılığı zorladığına işaret ediyor. Net parasal pozisyonun 41,1 milyon TL katkı sağlamasına rağmen şirket dönemini 93,5 milyon TL net zararla tamamladı.
Satış Hikayesi
Şirketin satışları 593,3 milyon TL’den 508,9 milyon TL’ye geriledi. Yüzde olarak bakıldığında %14,2’lik bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında daha da dikkat çekici hale geliyor. Nominal satışların enflasyonun gerisinde kalması, şirketin reel anlamda daha düşük bir satış hacmiyle veya daha zayıf fiyatlama gücüyle karşı karşıya olabileceğini gösteriyor.
Buradaki kritik nokta, satışların sadece azalması değil, maliyet tabanına kıyasla çok daha hızlı bir bozulma yaşanması. Şirketin satışları yaklaşık %14 gerilerken brüt kârı %43,4 azaldı. Bu fark; hammadde maliyetleri, üretim giderleri, ürün karması veya satış fiyatlarının maliyet artışlarını yeterince karşılayamaması gibi unsurların gelir tablosu üzerinde baskı oluşturduğunu düşündürüyor.
Paylaşılan çeyreklik veride 2025/6 için satışlar 309,8 milyon TL olarak belirtilmiş. Ancak ana tabloda karşılaştırılan 593,3 milyon TL tutarının hangi dönem uzunluğuna ait olduğu ile bu çeyreklik rakam arasında doğrudan bir eşleşme bulunmadığı için çeyreksel trendi kesin biçimde kurmak mümkün değil. Bu nedenle satışların son çeyrekte hızlanıp hızlanmadığını veya düşüşün dönem boyunca düzenli mi gerçekleştiğini değerlendirmek için daha ayrıntılı ara dönem gelir tablosunu beklemek gerekiyor.
Kârlılık
Kârlılık tarafındaki bozulma, Durukan Şekerleme’nin bu dönemki ana gündemi. Brüt kâr 308,4 milyon TL’den 174,4 milyon TL’ye düşerken brüt kâr marjı yaklaşık %52,0’den %34,3’e geriledi. Başka bir ifadeyle şirket, satışlardan geriye kalan her 100 TL’nin yaklaşık 52 TL’sini brüt kâr olarak tutabilirken bu dönem bu tutar 34 TL’ye indi. Bu, enflasyonist ortamda fiyat artışlarının maliyet baskısını telafi edemediğini gösteren güçlü bir sinyal.
FAVÖK ise 174,4 milyon TL’den 80,6 milyon TL’ye düşerek %53,8 geriledi. FAVÖK marjı da yaklaşık %29,4’ten %15,8’e indi. Brüt kâr marjındaki daralmanın FAVÖK marjına neredeyse doğrudan yansıması, şirketin faaliyet giderlerinde kârlılığı destekleyecek bir esneklik yaratamadığını gösteriyor. Satışlar azalırken pazarlama, genel yönetim, personel veya diğer operasyonel giderlerin satışlara oranla ağırlaşması muhtemel; ancak bu kalemlerin ayrıntısı paylaşılmadığı için kesin bir neden atfetmek doğru olmaz.
Net kâr tarafında tablo daha da zayıf. Geçen yıl 67,6 milyon TL net kâr açıklayan şirket bu dönem 93,5 milyon TL net zarara geçti. Net kâr marjı yaklaşık %11,4’ten -%18,4’e dönmüş durumda. Faaliyet kârlılığındaki düşüşe ek olarak finansman giderleri, kur etkileri veya enflasyon muhasebesi kaynaklı diğer kalemler net sonucu aşağı çekmiş olabilir. Net parasal pozitif katkı 41,1 milyon TL olsa da bu katkı, operasyonel zayıflığı telafi etmeye yetmedi.
Bilanço Sağlığı
Bilanço toplamı 4,5 milyar TL seviyesinde yatay kalırken varlık kompozisyonunda sınırlı bir değişim görüldü. Dönen varlıklar 2,8 milyar TL’den 2,7 milyar TL’ye geriledi; bu düşüş %2,8 ile sınırlı. Duran varlıklar ise %3,8 artarak 1,8 milyar TL’ye ulaştı. Toplam varlıkların neredeyse değişmemesi, şirketin büyümeden çok mevcut bilanço yapısını koruduğu bir döneme işaret ediyor.
Özkaynaklar 2,8 milyar TL’den 2,7 milyar TL’ye gerileyerek %3,4 azaldı. Bunun temel nedeni dönem zararıyla uyumlu. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %60 seviyesinde bulunuyor; bu oran şirketin bilançosunda hâlâ anlamlı bir özkaynak tamponu olduğunu gösteriyor.
Ancak borçluluk tarafı daha dikkatli izlenmeli. Net borç 1,1 milyar TL’den 1,4 milyar TL’ye çıkarak %31,2 arttı. Varlıklar yatay kalırken borcun bu hızla yükselmesi, finansal kaldıraç baskısının arttığını gösteriyor. Net borcun özkaynaklara oranı yaklaşık %52 seviyesinde. Ayrıca net borcun bu dönemki FAVÖK’e oranı, dönem rakamı yıllıklandırılmadan dahi yaklaşık 17 kat seviyesinde görünüyor. Bu oran doğrudan yıllık borç ödeme kapasitesi olarak kullanılmamalı; yine de mevcut operasyonel kârlılığın borç yüküne kıyasla zayıf kaldığını açıkça ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin kâr veya zararını önemli ölçüde etkileyebilen bir kalem. Durukan Şekerleme geçen yıl 33,0 milyon TL net parasal zarar açıklarken bu dönem 41,1 milyon TL net parasal kazanç elde etti. Böylece net parasal pozisyonun dönem sonucuna katkısı yaklaşık 74,1 milyon TL iyileşti.
Pozitif net parasal pozisyon, şirketin parasal varlık ve yükümlülük yapısının enflasyon muhasebesi açısından bu dönem lehine çalıştığını gösteriyor. Ancak bu kalem operasyonel satış veya üretim performansından kaynaklanmıyor; enflasyonun bilanço üzerindeki etkisinin muhasebesel yansıması niteliğinde. Bu nedenle net parasal kazancı, sürdürülebilir faaliyet kârı gibi değerlendirmemek gerekir. Nitekim bu katkıya rağmen şirket net zarardan kurtulamadı.
Yatırımcı açısından asıl soru, faaliyet marjlarının toparlanıp toparlanamayacağı. Net parasal pozitif etkinin gelecek dönemlerde aynı ölçekte tekrarlanacağının garantisi bulunmuyor.
Yatırımcı için Ne Anlama Geliyor?
Durukan Şekerleme’de bu dönem üç başlık öne çıkıyor:
- Satışlar nominal olarak geriledi ve enflasyonun gerisinde kaldı. Bu, reel büyüme ve fiyatlama gücü açısından olumsuz.
- Brüt kâr ve FAVÖK marjları sert biçimde daraldı. Operasyonel toparlanma olmadan net kârın kalıcı şekilde düzelmesi zor.
- Net borç artarken özkaynaklar geriledi. Borçluluk, mevcut FAVÖK seviyesine göre dikkat çekici ölçüde yüksek.
Bununla birlikte şirketin toplam varlıklarının 4,5 milyar TL civarında korunması ve özkaynakların 2,7 milyar TL seviyesinde bulunması, bilançonun tamamen zayıfladığı anlamına gelmiyor. Fırsat tarafında, hammadde maliyetlerinin normalleşmesi, fiyatlama gücünün yeniden kazanılması ve satış hacminin toparlanması halinde marjlarda hızlı bir baz etkisi görülebilir. Ancak bunun gerçekleşmesi için öncelikle satışların enflasyonu aşan bir tempoda büyümesi ve FAVÖK marjının yeniden yükselmesi gerekiyor.
Şimdilik veri, büyümeden çok kârlılık ve borçluluk baskısına işaret ediyor. Yatırımcıların özellikle gelecek dönemlerde satış hacmini, brüt marjı, FAVÖK marjını, net borcu ve finansman giderlerini birlikte izlemesi gerekir. Yatırım tavsiyesi değildir.