
Açılış
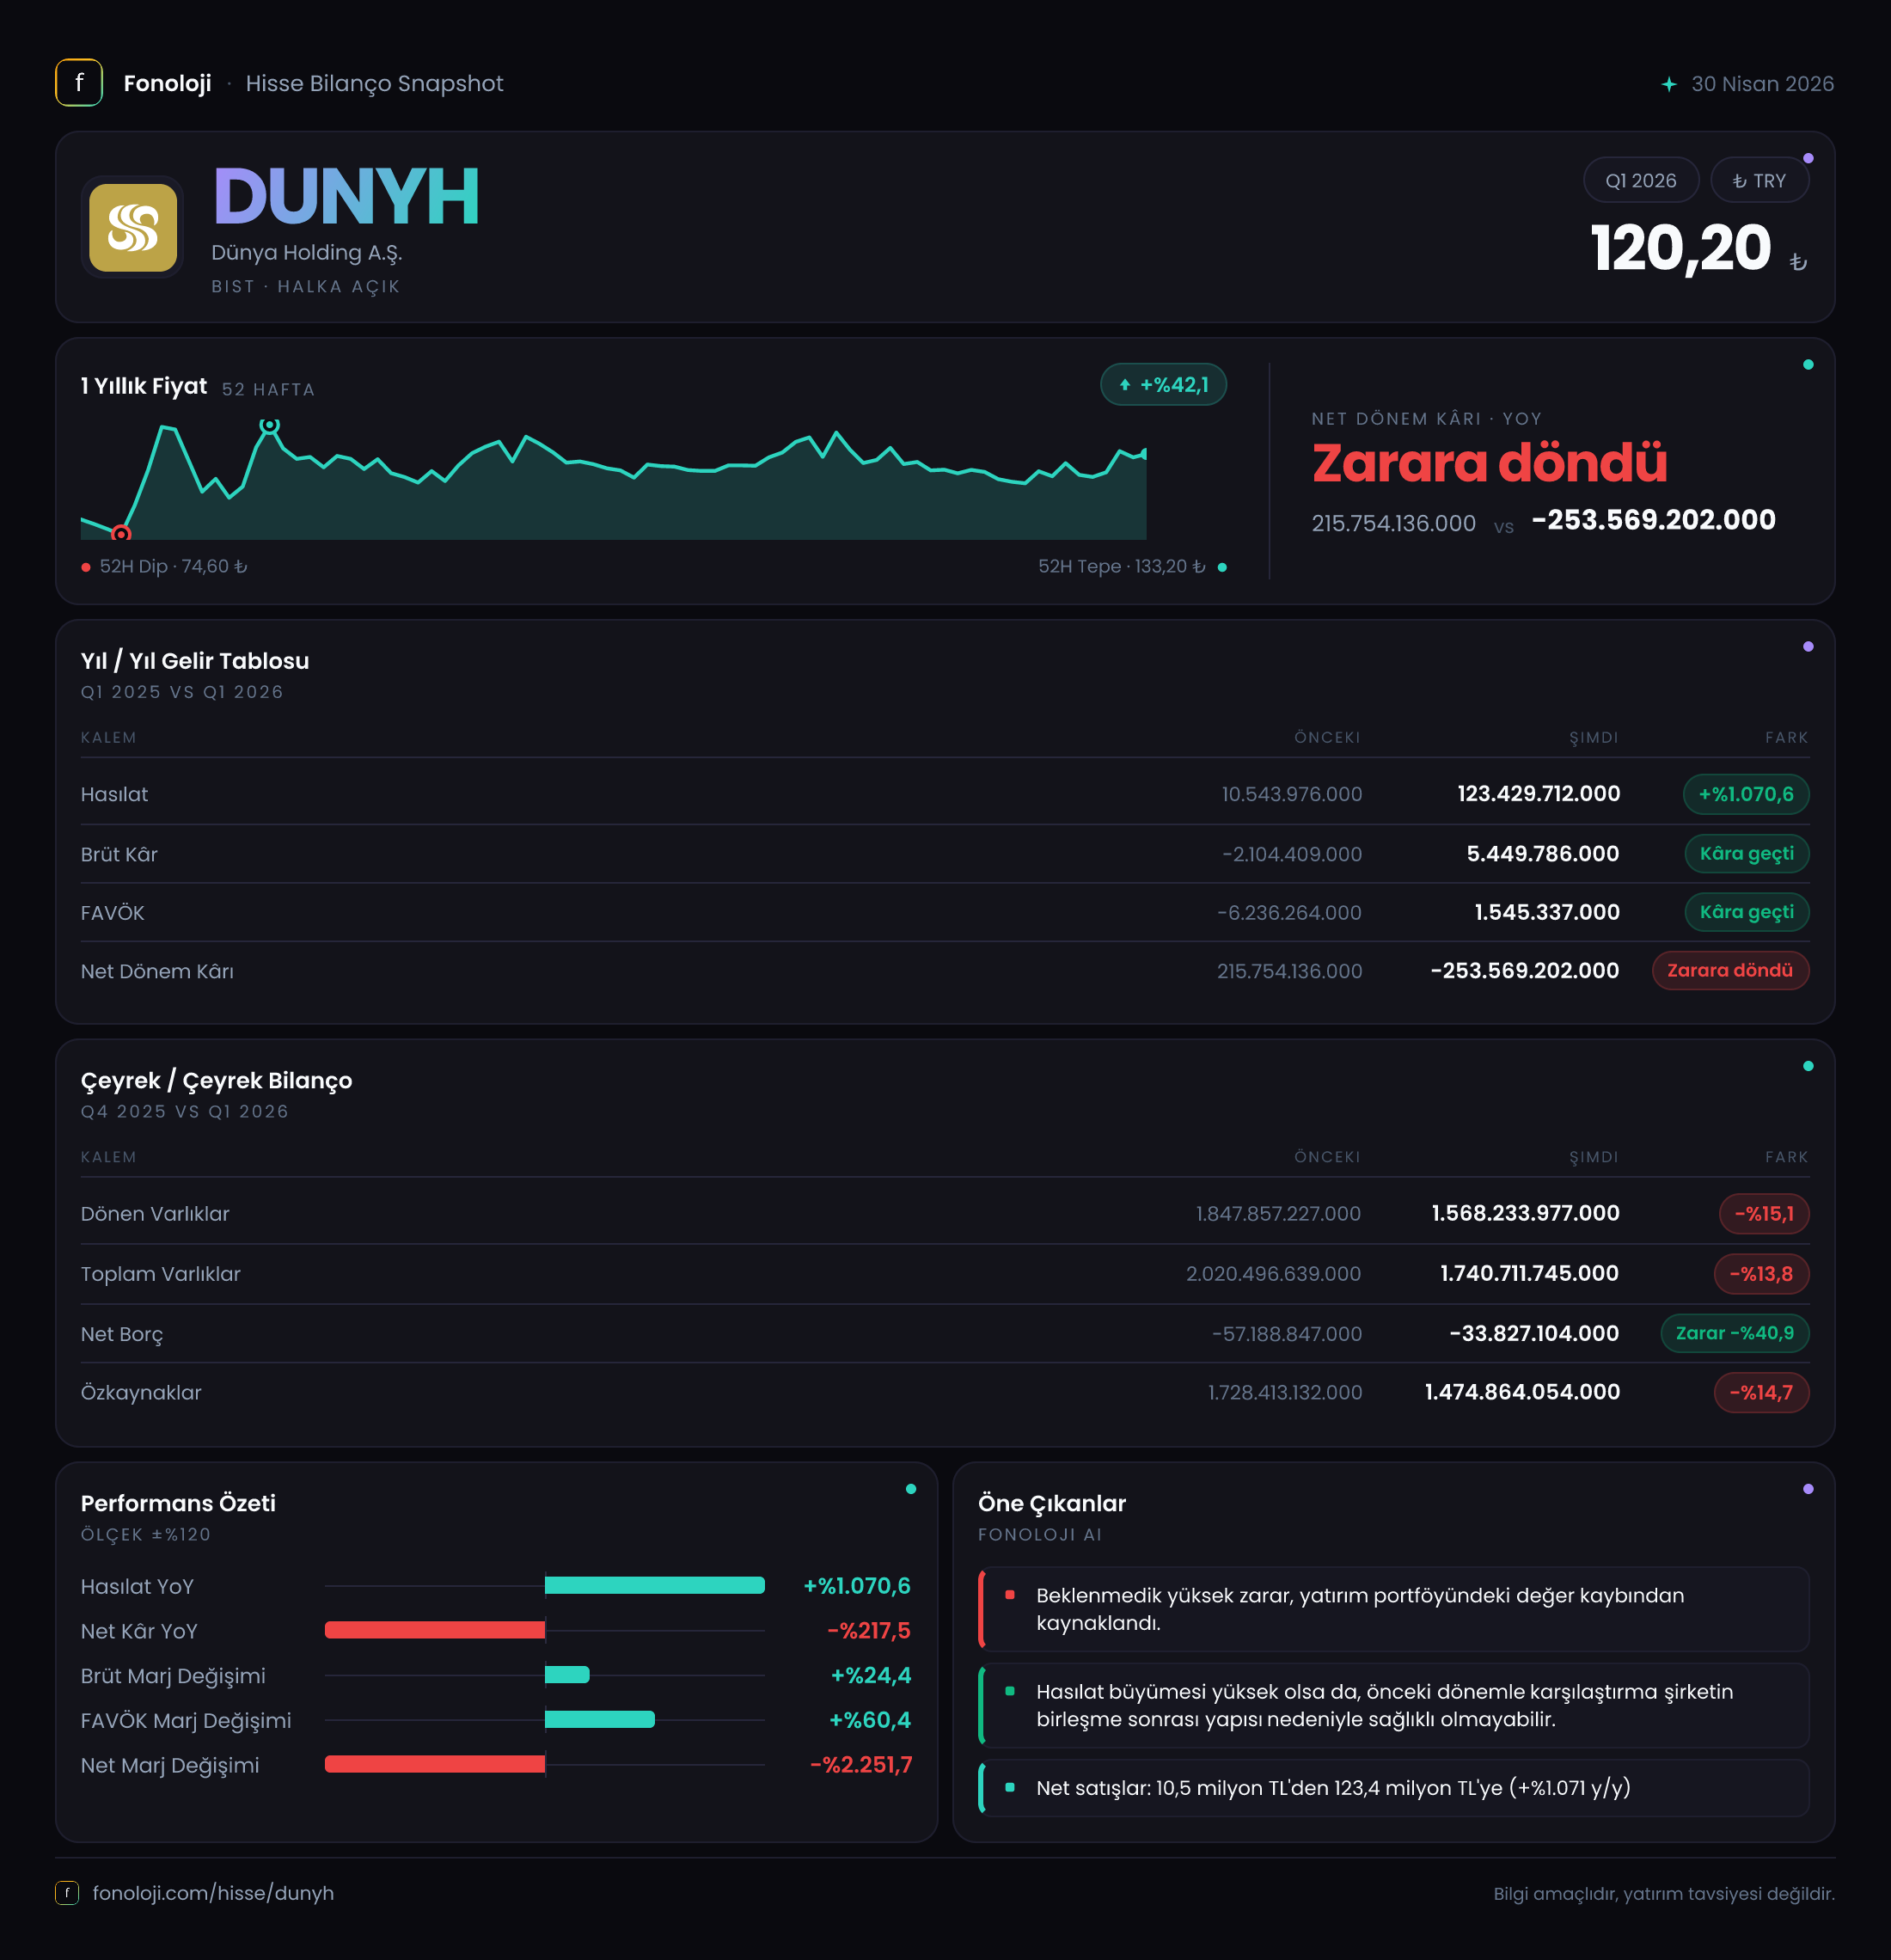
Dünya Holding’in 2026/3AB döneminde ilk bakışta iki farklı hikâye aynı anda görülüyor. Şirket satışlarını geçen yılın aynı çeyreğine göre %1.070,6 artırarak 123,4 milyon TL’ye taşımış; brüt kâr ve FAVÖK de zarar bölgesinden sınırlı pozitif bölgeye geçmiş. Ancak faaliyet tarafındaki bu toparlanma, yüksek net parasal kayıp ve finansal tablonun diğer kalemleri nedeniyle net kâra yansımamış; şirket çeyreği 253,6 milyon TL net zararla tamamlamış. Dolayısıyla ana soru, satış büyümesinin ne kadarının sürdürülebilir operasyonel iyileşme, ne kadarının düşük baz etkisi olduğudur.
Satış Hikayesi
DUNYH’nin satışları 10,5 milyon TL’den 123,4 milyon TL’ye yükselerek yıllık bazda %1.070,6 büyüdü. Nominal olarak bu, şirketin ölçeğinde çok güçlü bir sıçramaya işaret ediyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki büyüme enflasyonun oldukça üzerinde kalıyor ve ilk bakışta reel büyüme sinyali veriyor.
Bununla birlikte, karşılaştırma tabanının yalnızca 10,5 milyon TL olması önemli. Geçen yılın aynı çeyreğinde şirketin satış hacmi oldukça düşük olduğu için, küçük bir taban üzerinden gerçekleşen yüksek yüzdesel artış, büyümenin kalitesini tek başına kanıtlamıyor. Burada yatırımcının izlemesi gereken konu, 123,4 milyon TL’lik satış seviyesinin önümüzdeki çeyreklerde korunup korunamayacağı ve bu satışların kâra dönüşme kapasitesidir.
Eldeki veri yalnızca 2025/3 ile 2026/3 karşılaştırmasını içeriyor. Bu nedenle yılın son çeyreğine veya bir önceki çeyreğe göre ivmenin artıp azaldığını söylemek mümkün değil. Çeyreklik trend için şirketin 2026/6 ve sonraki dönem sonuçlarını beklemek gerekiyor. Satış büyümesi güçlü olsa da bu büyümenin ürün, iştirak, proje veya faaliyet kolu bazında nereden geldiği paylaşılmadığı için büyümenin sürekliliği konusunda temkinli olmak gerekir.
Kârlılık
Satışlardaki hızlı artış, operasyonel kârlılık göstergelerinde de iyileşme yarattı. Brüt kâr, geçen yılki 2,1 milyon TL zarardan bu dönem 5,4 milyon TL brüt kâra yükseldi. Böylece brüt marj yaklaşık %4,4 seviyesinde oluştu. Geçen yıl aynı dönemde brüt marj yaklaşık -%20 idi. Bu değişim, şirketin satış maliyetlerini kontrol etme veya satış kompozisyonunu iyileştirme yönünde ilerleme kaydettiğini gösteriyor.
Ancak %4,4’lük brüt marj hâlâ oldukça sınırlı bir tampon sunuyor. Satışların küçük bir bölümünün brüt kâr olarak kalması, maliyetlerdeki olası artışların kârlılığı hızlı biçimde baskılayabileceği anlamına gelir. Özellikle Türkiye’de maliyet enflasyonunun yüksek olduğu ortamda, şirketin yalnızca satışlarını değil, satış başına elde ettiği marjı da koruması gerekiyor.
FAVÖK ise geçen yılki 4,3 milyon TL zarardan bu dönem 2,1 milyon TL kâra geçti. FAVÖK marjı yaklaşık %1,7 seviyesinde. Bu da operasyonların artık zarar üretmediğini, fakat henüz güçlü bir nakit yaratma kapasitesine ulaşmadığını gösteriyor. Brüt kâr ile FAVÖK arasındaki fark yalnızca 3,3 milyon TL olduğundan, faaliyet giderlerinin brüt kârı önemli ölçüde tükettiği görülüyor.
En dikkat çekici nokta, operasyonel toparlanmaya rağmen net zararın 253,6 milyon TL olmasıdır. Net zarar marjı yaklaşık -%205,5 seviyesine denk geliyor; yani şirketin satışlarından elde ettiği toplam gelir, net zarar büyüklüğünün oldukça altında kalmış durumda. Geçen yıl aynı dönemde 215,8 milyon TL net kâr bulunması, bu yıl net kâr kaleminde çok sert bir tersine dönüş yaşandığını gösteriyor. Gelir tablosunda net zarara yol açan tüm alt kalemler yer almadığı için, bu farkın tamamını tek bir unsura bağlamak mümkün değil. Ancak operasyonel kâr ile net zarar arasındaki olağanüstü fark, yatırımcının finansman, değerleme, vergi ve diğer gelir-gider kalemlerini ayrıntılı biçimde incelemesini gerektiriyor.
Bilanço Sağlığı
DUNYH’nin toplam varlıkları, yıl sonuna kıyasla %13,8 gerileyerek 1,7 milyar TL’ye indi. Bu düşüşün ana kaynağı dönen varlıklardaki azalma oldu. Dönen varlıklar 1,8 milyar TL’den 1,6 milyar TL’ye düşerken, duran varlıklar neredeyse yatay kaldı ve 172,5 milyon TL seviyesinde gerçekleşti.
Dönen varlıklardaki yaklaşık 270 milyon TL’lik azalma, likidite tarafında dikkat edilmesi gereken bir gelişme. Bunun nakit, ticari alacaklar, stoklar veya diğer dönen varlık kalemlerinden hangisinden kaynaklandığı verilen özette görülmüyor. Bu nedenle bilanço kalitesini değerlendirirken yalnızca toplam dönen varlık tutarına değil, bunun ne kadarının nakit ve kısa vadede tahsil edilebilir alacaklardan oluştuğuna bakmak gerekir.
Özkaynaklar 1,7 milyar TL’den 1,5 milyar TL’ye geriledi. Bu düşüş, toplam varlıklardaki azalmadan daha yüksek oranda gerçekleşti ve doğal olarak şirketin özkaynak tamponunu zayıflattı. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %88’ini oluşturuyor. Bu oran, bilançonun yüksek ölçüde özkaynakla finanse edildiğini ve bilanço genelinde yüksek finansal kaldıraç bulunmadığını gösteriyor.
Net borç kalemi negatif olduğu için şirket net borçlu değil, net nakit pozisyonunda. Ancak net nakit 57,2 milyon TL’den 33,8 milyon TL’ye geriledi. Bu, net nakit tamponunun yaklaşık 23,4 milyon TL azaldığı anlamına geliyor. FAVÖK’ün bu çeyrekte yalnızca 2,1 milyon TL olması nedeniyle net borç/FAVÖK oranı teknik olarak yaklaşık -16,1x seviyesinde; fakat tek çeyreklik FAVÖK ile bu oranı yıllık bir borçluluk göstergesi gibi yorumlamak doğru olmaz. Önemli mesaj, şirketin borç baskısı taşımaması, ancak nakit tamponunun küçülmesidir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından en kritik kalem, net parasal pozisyonun 47,2 milyon TL zarar göstermesi. Geçen yıl aynı dönemde bu zarar 25,3 milyon TL idi. Böylece net parasal kayıp %86,3 arttı ve şirketin operasyonel kârlılığını aşağı çeken önemli unsurlardan biri haline geldi.
Negatif net parasal pozisyon, enflasyon muhasebesi uygulamasında şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısında zarar ürettiğini gösterir. Özellikle nakit, alacak ve borçların vade yapısı ile parasal kalemlerin enflasyon karşısındaki etkisi, nominal faaliyet kârından bağımsız olarak net sonucu değiştirebilir.
Burada dikkat edilmesi gereken nokta, 2,1 milyon TL FAVÖK üreten bir şirketin 47,2 milyon TL net parasal kayıp yazmasıdır. Bu tek kalem dahi faaliyet kârının yaklaşık 22 katı büyüklüğündedir. Net parasal pozisyon zararı, net zararın tamamını açıklamasa da faaliyet performansı ile muhasebe kaynaklı enflasyon etkisi arasındaki farkın ne kadar büyük olduğunu ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
DUNYH’nin bu çeyrek sonuçları, satış büyümesi ve faaliyet kârlılığı açısından olumlu, ancak net sonuç ve bilanço eğilimi açısından temkinli okunmalı. Fırsat tarafında:
- Satışlar, düşük baz etkisine rağmen enflasyonun belirgin biçimde üzerinde büyüdü.
- Brüt kâr ve FAVÖK zarar bölgesinden çıkarak pozitif hale geldi.
- Şirketin net borçlu olmaması, finansal risk açısından önemli bir avantaj sağlıyor.
- Özkaynakların toplam varlıkların yaklaşık %88’ini karşılaması, kaldıraç riskinin sınırlı olduğuna işaret ediyor.
Risk tarafında ise:
- %1,7 FAVÖK marjı, operasyonel kârlılığın henüz güçlü olmadığını gösteriyor.
- Net parasal kayıp, faaliyet kârını fazlasıyla aşarak net sonucu baskılıyor.
- Net kârın 215,8 milyon TL kârdan 253,6 milyon TL zarara dönmesi, diğer gelir-gider kalemlerinin mutlaka incelenmesini gerektiriyor.
- Dönen varlıklar ve net nakit gerilerken özkaynaklar da zayıfladı.
- Satış büyümesinin sürdürülebilirliğini değerlendirmek için sonraki çeyrek sonuçları beklenmeli.
Özetle, şirketin gelir tablosunun üst kısmında belirgin bir toparlanma var; fakat bu toparlanma henüz yatırımcıya net kâr ve güçlü nakit üretimi olarak dönmüş değil. DUNYH için bundan sonraki dönemde kritik eşik, 123,4 milyon TL’lik satış seviyesini korurken FAVÖK marjını yükseltmek, net parasal kaybı sınırlamak ve özkaynak erimesini durdurmak olacak. Yatırım tavsiyesi değildir.