
Açılış
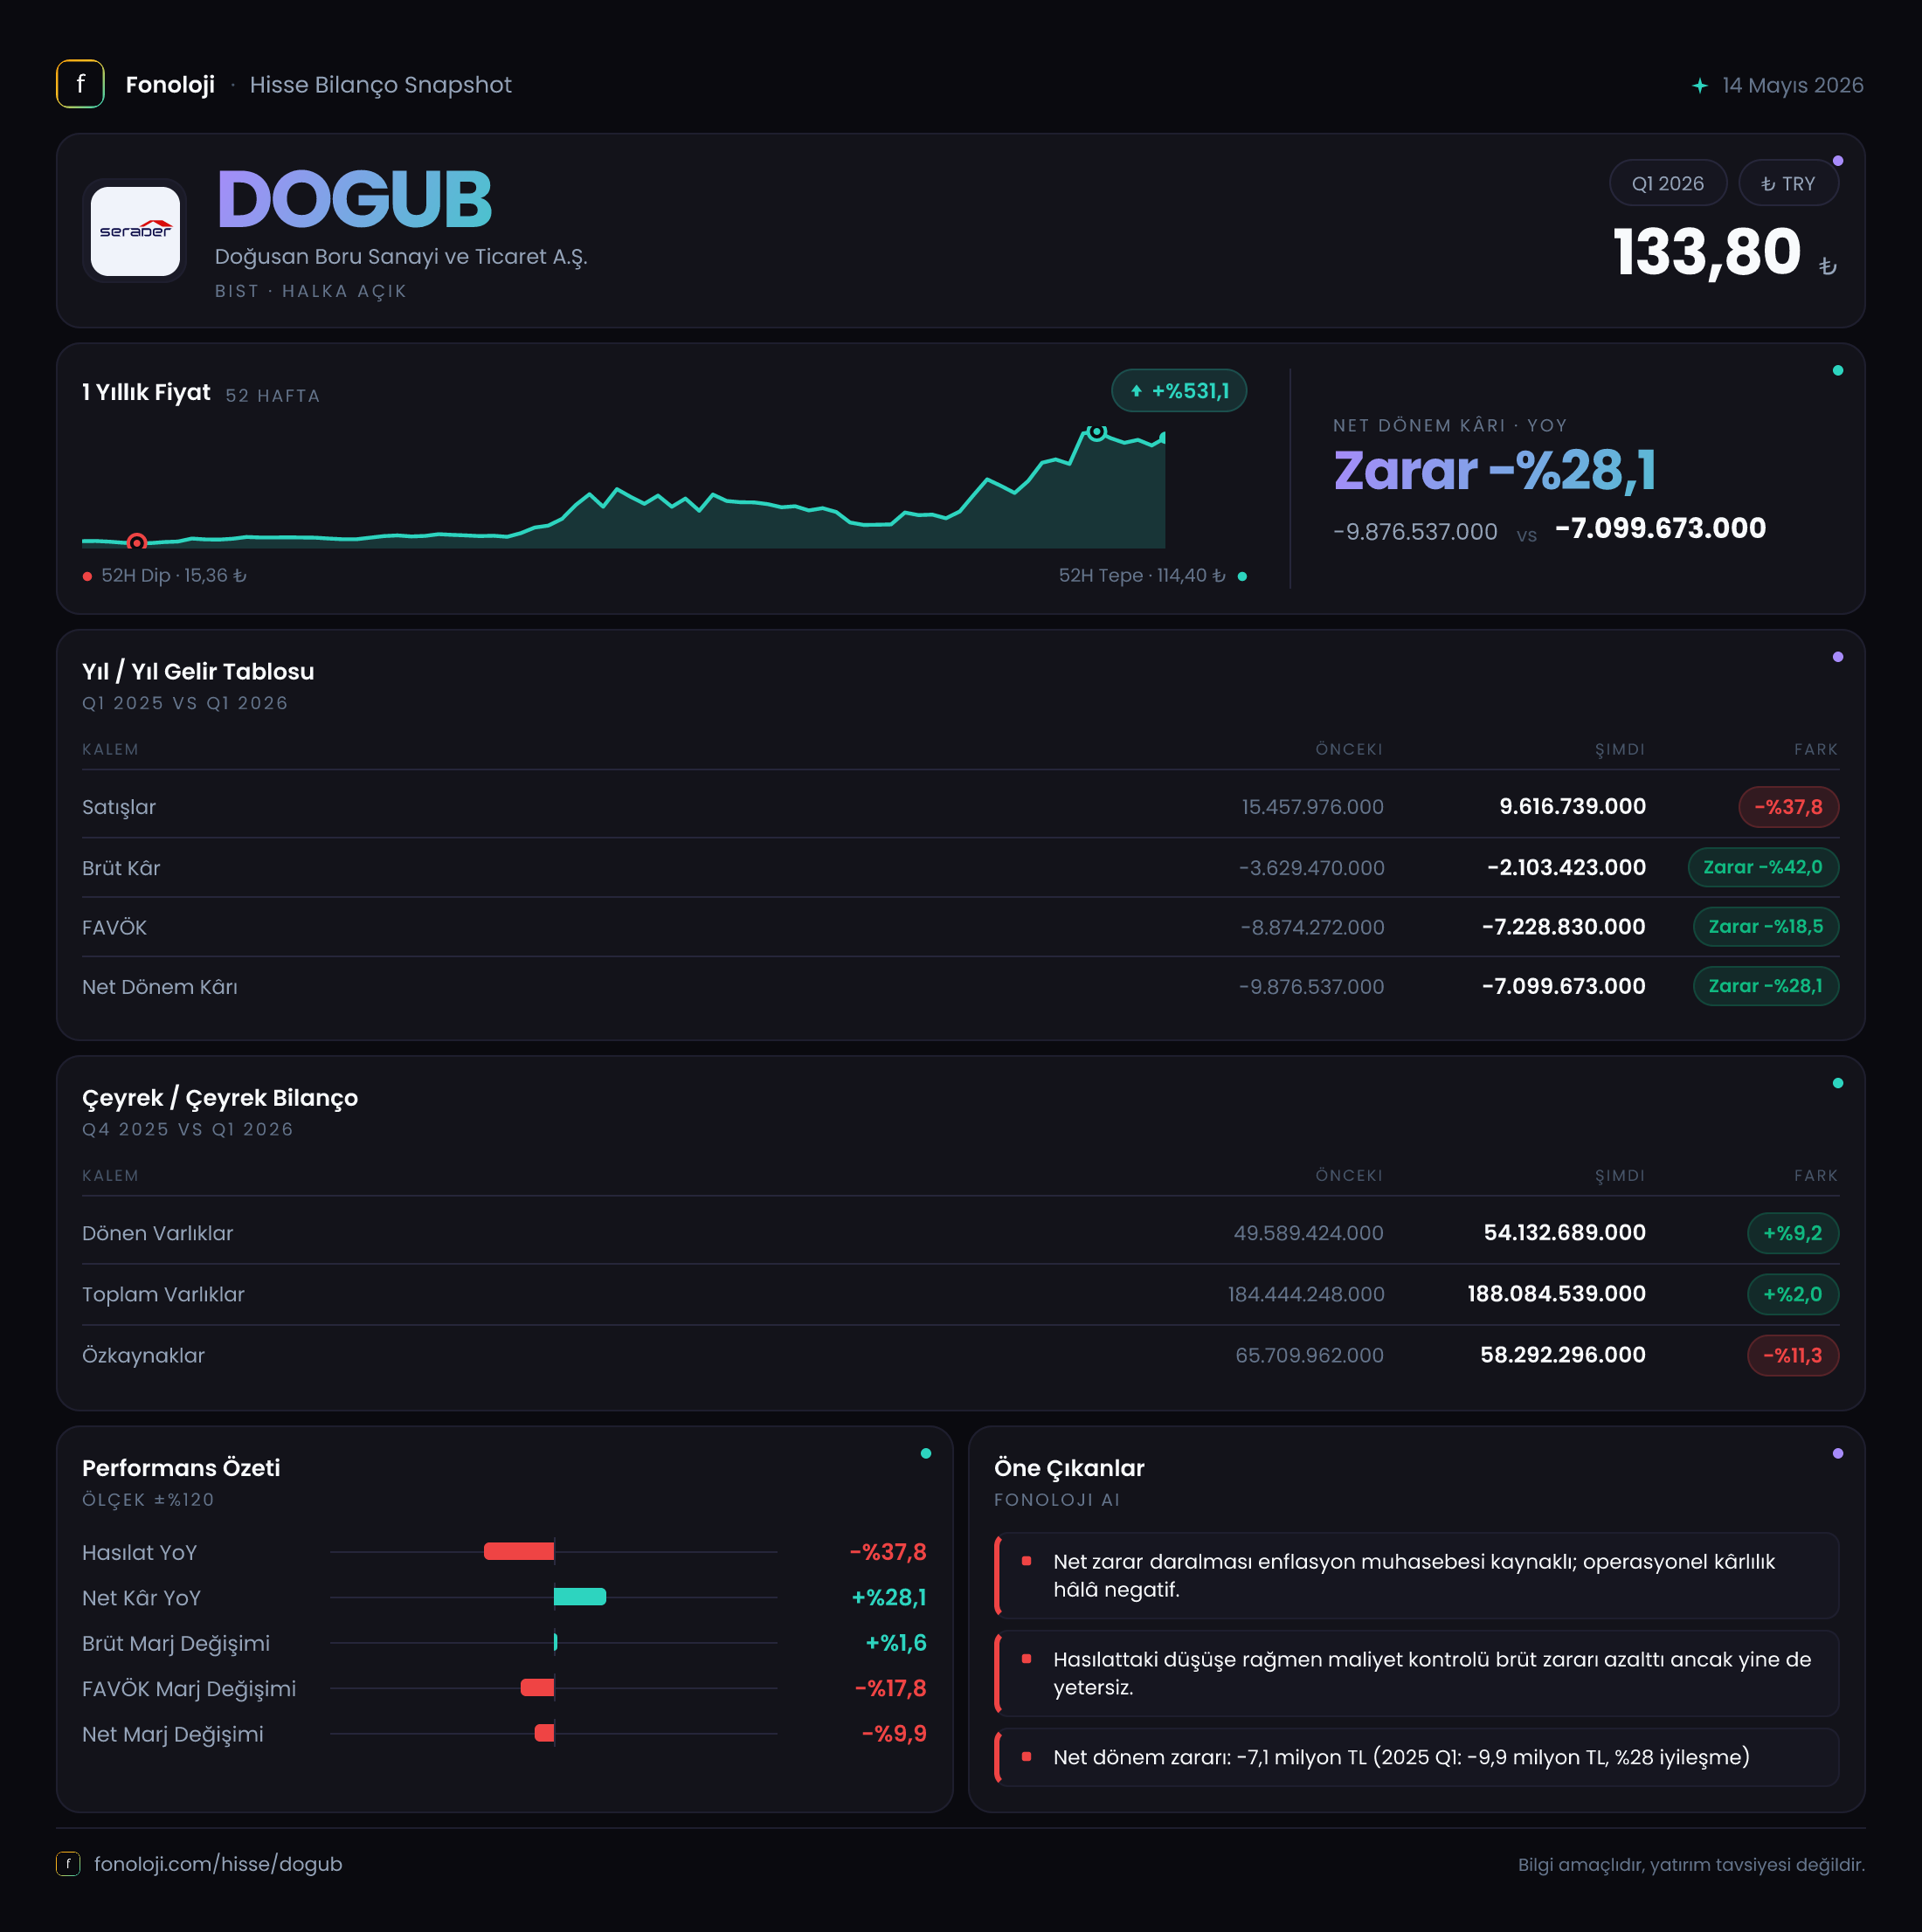
Doğusan Boru, boru sanayisinde faaliyet gösteren ve sonuçları büyük ölçüde üretim hacmi, fiyatlama gücü ve maliyet kontrolü üzerinden şekillenen bir şirket. 2026’nın ilk çeyreğinde ana mesaj, satışların belirgin biçimde gerilemesine rağmen zarar seviyesinin nominal olarak azalması; ancak bu iyileşmenin faaliyet performansından çok enflasyon muhasebesi kaynaklı net parasal kazançla desteklenmesi. Şirketin bilançosu toplam varlıklar açısından sınırlı büyürken özkaynaklar zayıflamış durumda. Bu nedenle tablo, “zarar azalıyor” başlığından ziyade, operasyonel yapının hâlâ baskı altında olduğunu gösteriyor.
Satış Hikayesi
Doğusan Boru’nun satışları, geçen yılın aynı çeyreğindeki 15,5 milyon TL’den 9,6 milyon TL’ye geriledi. Bu, nominal olarak %37,8’lik sert bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların yalnızca reel olarak küçülmesi değil, nominal bazda dahi daralması dikkat çekici. Başka bir ifadeyle şirket, fiyat artışlarını satış gelirine yansıtmakta veya satış hacmini korumakta zorlanmış görünüyor.
Burada iki olasılık öne çıkıyor: Ya şirketin satış hacminde ciddi bir gerileme yaşandı ya da fiyatlama gücü maliyet artışlarını karşılayacak seviyede olmadı. Mevcut veri bu iki etkinin hangisinin daha baskın olduğunu ayrıştırmaya izin vermiyor. Ancak sonuç açısından bakıldığında, 9,6 milyon TL’lik çeyrek satış, şirketin mevcut operasyon ölçeğinin oldukça sınırlı kaldığını gösteriyor.
Çeyreklik karşılaştırma için yalnızca 2025/3 verisi bulunduğundan, satışların 2025/4’ten 2026/1’e nasıl ilerlediğini net biçimde değerlendiremiyoruz. Bu nedenle düşüşün tek seferlik mi, yoksa devam eden bir eğilimin parçası mı olduğunu görmek için sonraki çeyreklerin beklenmesi gerekiyor. Yine de yıllık bazdaki daralma, şirketin satış tarafında henüz güçlü bir toparlanma ivmesi yakalayamadığına işaret ediyor.
Kârlılık
Brüt kâr tarafında şirket, geçen yılki 3,6 milyon TL brüt zarardan, bu çeyrekte 2,1 milyon TL brüt zarara geriledi. Zararın %42 azalması ilk bakışta olumlu görünüyor. Ancak satışlar daha hızlı düştüğü için brüt marjda gerçek bir iyileşme yok. Brüt marj, geçen yılın aynı dönemindeki yaklaşık -%23,2’den, bu çeyrekte -%21,9’a yükseldi. Yani marj yalnızca yaklaşık 1,3 puan iyileşmiş; şirket hâlâ sattığı ürünlerden brüt düzeyde para kazanamıyor.
FAVÖK zararı da 8,7 milyon TL’den 6,8 milyon TL’ye gerileyerek nominal olarak %22 azaldı. Buna rağmen FAVÖK marjı daha olumsuz bir tablo ortaya koyuyor. Geçen yıl yaklaşık -%56,1 olan FAVÖK marjı, bu çeyrekte satışlardaki sert düşüş nedeniyle -%70,8’e geriledi. Yani şirketin operasyonel giderleri, küçülen satış tabanına göre yeterince hızlı azaltılamamış. Bu durum, sabit giderlerin ve düşük kapasite kullanımının kârlılık üzerinde önemli baskı yaratabileceğini düşündürüyor.
Net dönem zararı da 9,9 milyon TL’den 7,1 milyon TL’ye geriledi ve nominal olarak %28,1 oranında iyileşti. Fakat net zarar marjı, satışlardaki düşüş nedeniyle geçen yılki yaklaşık -%63,9’dan, bu çeyrekte -%74,0’a yükseldi. Dolayısıyla zarar tutarı azalırken satış başına düşen zarar artmış durumda. Bu ayrım önemli: Şirket daha az zarar ediyor gibi görünse de daha küçük bir satış hacmine karşı daha yüksek bir zarar yükü taşıyor.
Bilanço Sağlığı
Şirketin toplam varlıkları, önceki yıl sonundaki 184,4 milyon TL’den 188,1 milyon TL’ye çıkarak %2,0 arttı. Ancak bu büyüme oldukça sınırlı ve yüksek enflasyon ortamında reel olarak varlık tabanının küçülmesine işaret edebilir. Dönen varlıklar 49,6 milyon TL’den 54,1 milyon TL’ye yükselerek %9,2 arttı. Bu artış, kısa vadeli varlıkların büyüdüğünü gösteriyor; fakat nakit, ticari alacak ve stok kırılımı paylaşılmadığı için likiditenin kalitesi hakkında kesin yorum yapmak mümkün değil.
Duran varlıklar ise 134,9 milyon TL’den 134,0 milyon TL’ye geriledi. %0,7’lik bu düşüş sınırlı olsa da şirketin sabit kıymet tabanında yeni yatırım kaynaklı bir genişleme görülmediğini ortaya koyuyor. Mevcut veri, kapasite artırıcı yatırım veya üretim altyapısında belirgin bir büyüme sinyali vermiyor.
Özkaynaklar 65,7 milyon TL’den 58,3 milyon TL’ye gerileyerek %11,3 azaldı. Bu düşüş, şirketin sermaye tamponunun zayıfladığını gösteriyor. Toplam varlıkların yaklaşık %31’i özkaynaklarla finanse ediliyor; bu oran şirketin borçluluk ve yükümlülük yapısının yakından izlenmesini gerektiriyor. Bununla birlikte net borç verisi sunulmadığı için net borç/FAVÖK rasyosu hesaplanamıyor. Ayrıca FAVÖK negatif olduğu için bu rasyonun kendisi de ekonomik anlamda sınırlı olurdu. Yatırımcı açısından ticari borçlar, finansal borçlar, vade yapısı ve faiz giderleri sonraki değerlendirmede kritik olacak.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kazancı, bu çeyrekte 9,2 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemdeki 4,9 milyon TL’ye kıyasla artış %88,6 oldu. Bu kazanç, net parasal yükümlülük taşıyan şirketlerde enflasyonun borçların reel değerini azaltması veya parasal varlık-yükümlülük dengesinin şirket lehine çalışması sonucunda oluşabilir.
Bu kalem, net zararın 7,1 milyon TL’de kalmasında belirleyici rol oynuyor. Faaliyet tarafında FAVÖK zararı 6,8 milyon TL iken, net parasal kazanç 9,2 milyon TL seviyesinde. Bu karşılaştırma, muhasebe kaynaklı parasal kazancın şirketin operasyonel zararını önemli ölçüde dengelediğini gösteriyor. Ancak bu kazanç doğrudan satış performansı veya nakit yaratma gücü anlamına gelmez. Dolayısıyla yatırımcı, net zarardaki iyileşmeyi faaliyet kârlılığındaki kalıcı toparlanma olarak okumamalı.
Yatırımcı için Ne Anlama Geliyor?
DOGUB’un ilk çeyrek sonuçları, operasyonel açıdan hâlâ zorlu bir tablo ortaya koyuyor. Öne çıkan noktalar şöyle:
- Satışlar %37,8 gerileyerek 9,6 milyon TL’ye indi; yüksek enflasyon ortamında bu düşüş reel açıdan daha da olumsuz.
- Brüt zarar ve net zarar nominal olarak azaldı; ancak FAVÖK marjı -%70,8’e, net zarar marjı ise -%74,0’a yükseldi.
- 9,2 milyon TL’lik net parasal kazanç, zarar seviyesini destekledi; fakat faaliyet performansının yerine geçmiyor.
- Özkaynakların %11,3 azalması, zararların sermaye tabanını aşındırdığını gösteriyor.
- Net borç verisi olmadığı için finansal riskin boyutu tam olarak ölçülemiyor; borç vadesi ve nakit pozisyonu takip edilmeli.
Şirket için fırsat, satış hacminin toparlanması ve sabit giderlerin daha düşük üretim seviyesine uyarlanması halinde operasyonel kaldıraç yaratabilmesi. Buna karşılık temel riskler, satışların daha da gerilemesi, negatif FAVÖK’ün devam etmesi ve özkaynakların yeni zararlarla zayıflamasıdır. Önümüzdeki çeyreklerde özellikle satışların enflasyonun üzerinde büyüyüp büyümediği, brüt marjın pozitife dönüp dönmediği ve nakit akışının nasıl şekillendiği belirleyici olacak. Yatırım tavsiyesi değildir.