
Açılış
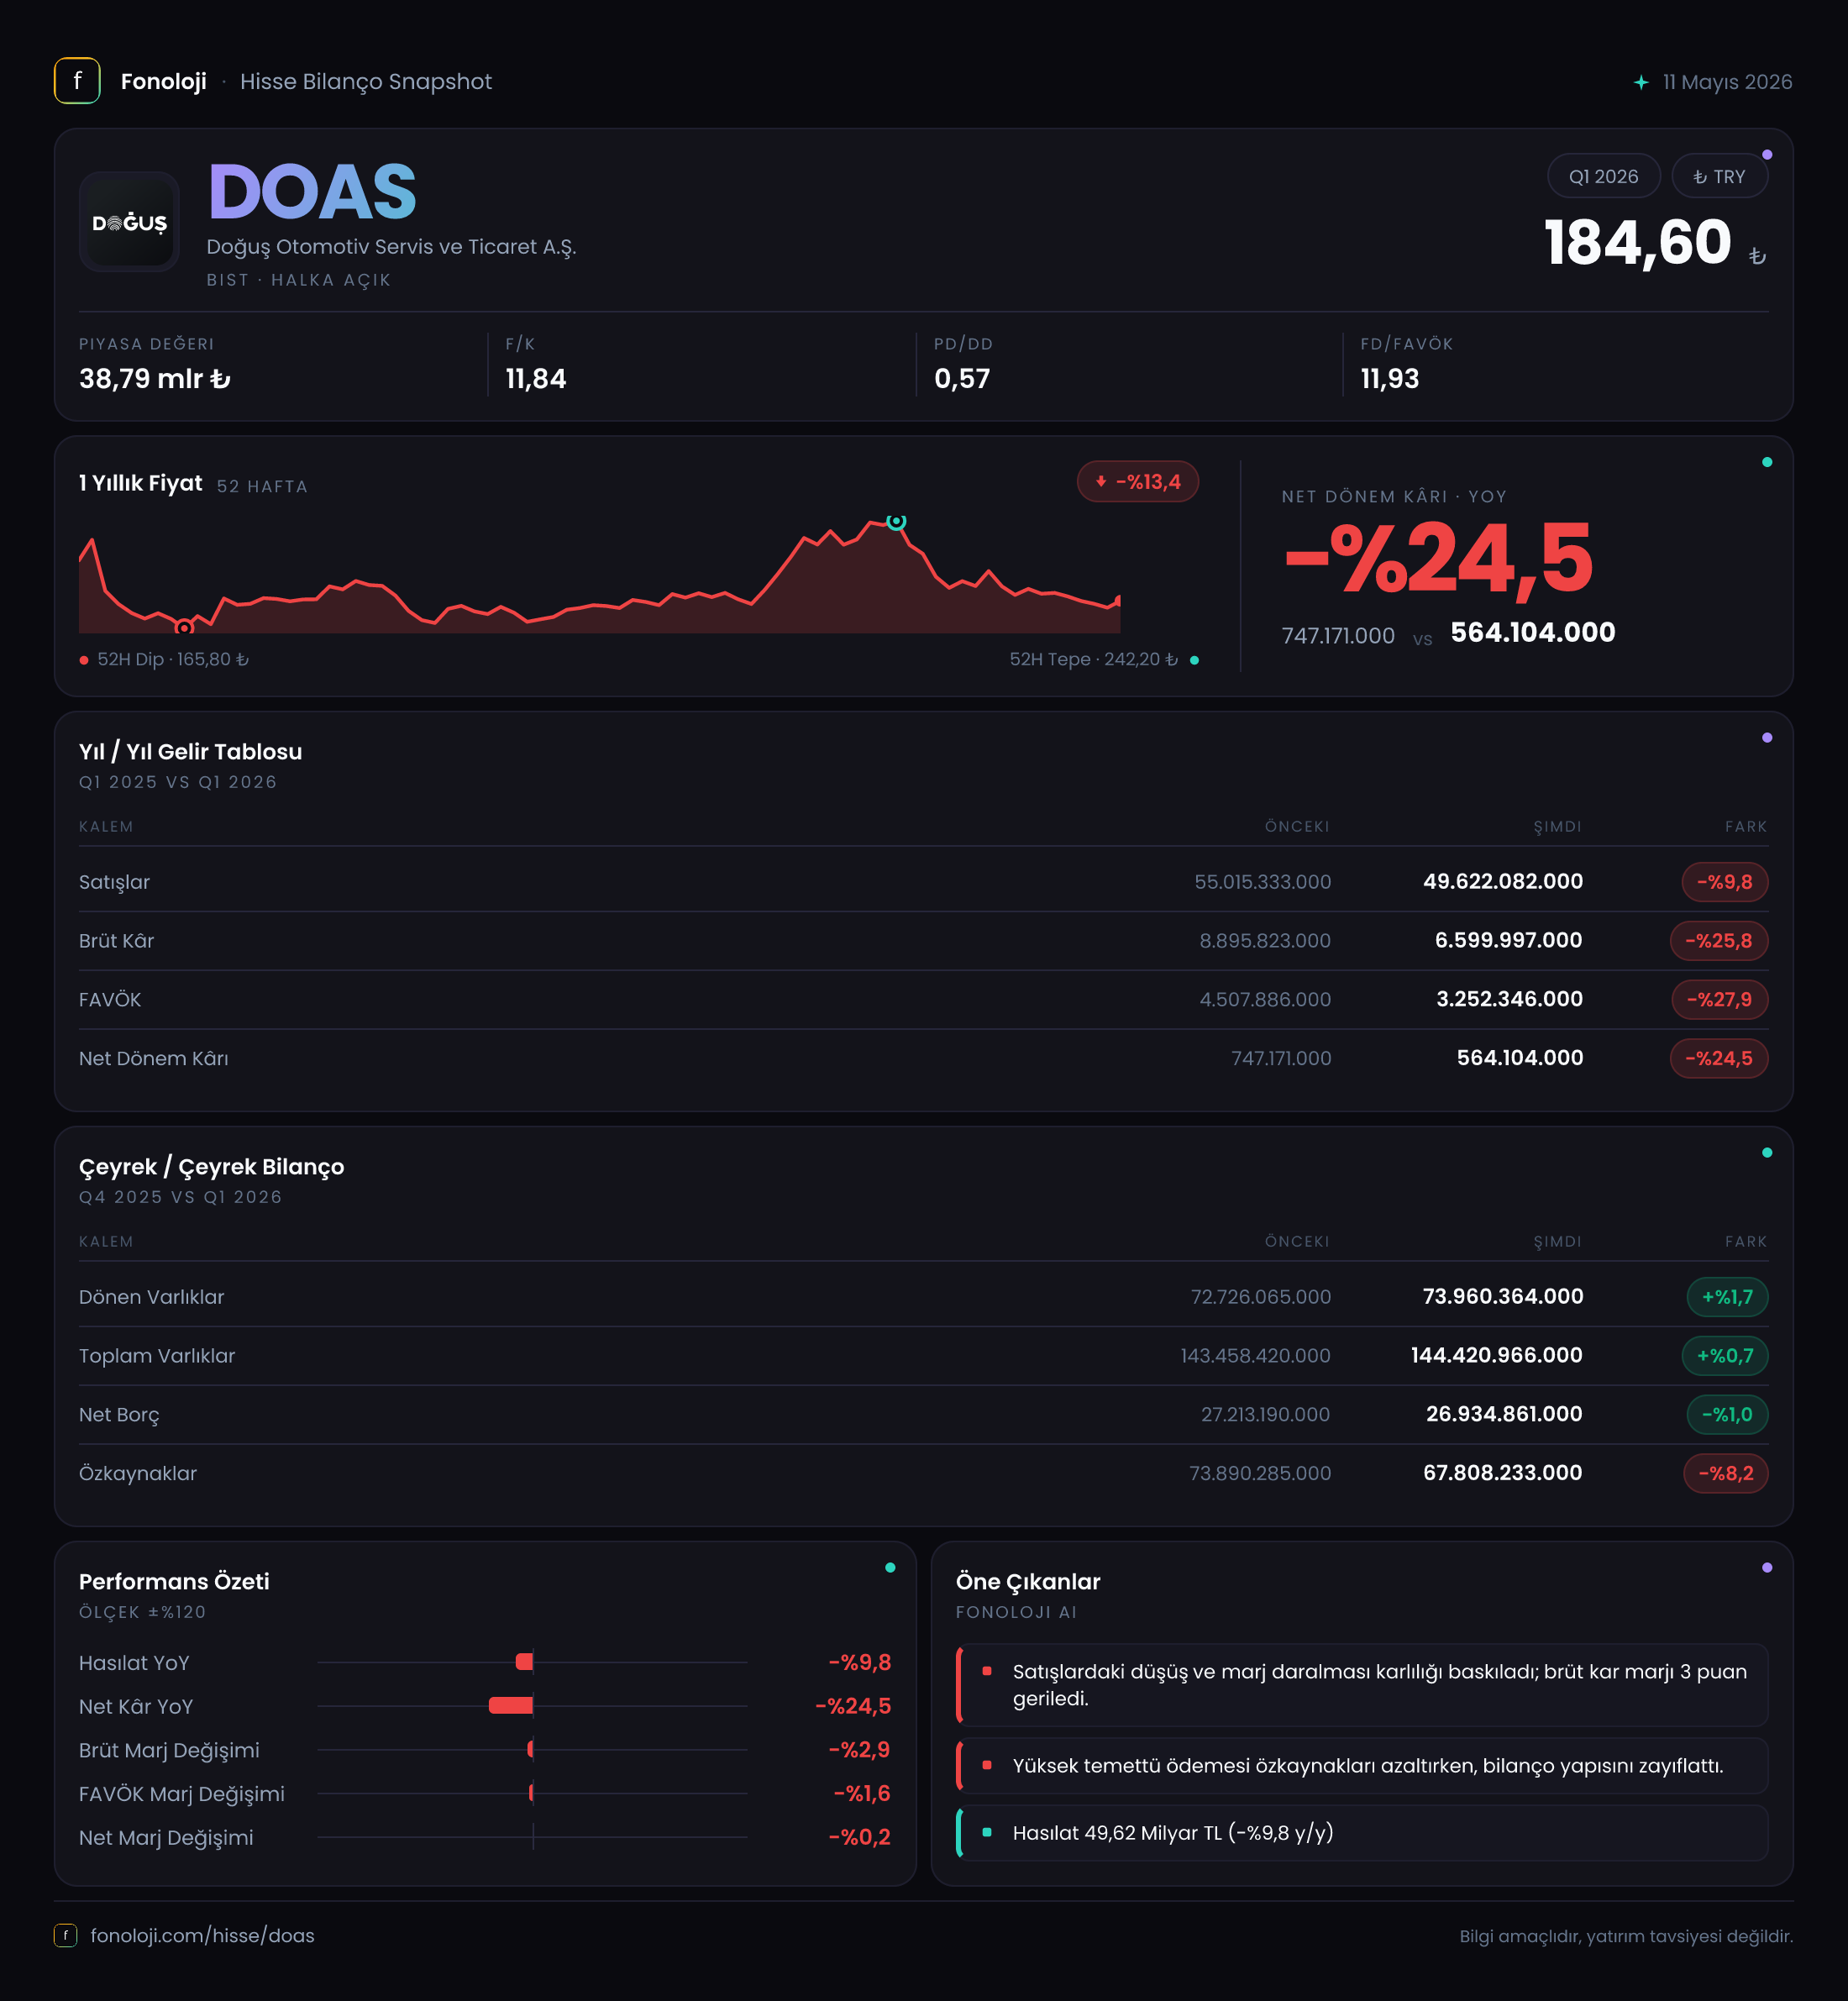
Doğuş Otomotiv, otomotiv distribütörlüğü, satış sonrası hizmetler ve ilgili ticari faaliyetleriyle Türkiye otomotiv zincirinin önemli oyuncularından biri. 2026/3AB döneminde şirketin satışları geçen yılın aynı çeyreğine göre %9,8 gerileyerek 49,6 milyar TL’ye, net dönem kârı ise %24 düşerek 574 milyon TL’ye indi. Ana mesaj, satışlardaki daralmanın ötesinde kârlılık baskısının daha belirgin olması: brüt kâr satışlardan çok daha hızlı gerilerken, FAVÖK marjı da zayıfladı. Buna karşılık şirketin net borcu sınırlı ölçüde azalırken, net parasal pozisyonun pozitife dönmesi kâr üzerindeki baskıyı kısmen dengeledi.
Satış Hikayesi
DOAS’ın satışları 49,6 milyar TL ile geçen yılın aynı çeyreğindeki 55,0 milyar TL’nin altında kaldı. Nominal olarak 5,4 milyar TL’lik bu düşüş, yıllık bazda %9,8 daralmaya işaret ediyor. Türkiye’de tüketici fiyatlarının %30’un üzerinde seyrettiği bir ortamda nominal satışların gerilemesi, şirketin yalnızca enflasyonun gerisinde büyümediğini; aynı zamanda reel anlamda da belirgin bir daralma yaşadığını gösteriyor.
Burada dikkat edilmesi gereken nokta, satış düşüşünün kârlılık tarafında daha sert hissedilmesi. Otomotiv distribütörlüğünde satış hacmi, model karması, kampanyalar, fiyat rekabeti ve stok devir hızı kâr marjlarını doğrudan etkiler. Elimizde adet bazında satış, marka kırılımı veya sektör hacmi bulunmadığı için gerilemenin ne kadarının hacimden, ne kadarının fiyatlama ve ürün karmasından kaynaklandığını kesin olarak ayırmak mümkün değil. Ancak mevcut veri, şirketin satış fiyatlarını artırmasının kârlılık kaybını telafi etmeye yetmediğini ortaya koyuyor.
Çeyreklik trend açısından bu rapor, 2025/3 dönemiyle karşılaştırmalı bir ara dönem raporu niteliğinde. Önceki çeyrek satış verisi paylaşılmadığı için DOAS’ın 2025/12’den 2026/3’e satış ivmesini veya mevsimselliğin etkisini sağlıklı biçimde değerlendirmek mümkün değil. Bu nedenle kısa vadeli toparlanma veya bozulma hakkında daha net bir yargı için ikinci çeyrek sonuçlarını beklemek gerekiyor.
Kârlılık
Kârlılık tablosunda satışlardan daha önemli olan konu marjların daralması. Brüt kâr 8,9 milyar TL’den 6,6 milyar TL’ye gerileyerek %25,8 düştü. Böylece brüt kâr marjı geçen yılki yaklaşık %16,2 seviyesinden %13,3’e indi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 16,2 TL brüt kâr üretirken bu dönemde bu tutar 13,3 TL’ye düştü.
Brüt marjdaki yaklaşık 2,9 puanlık gerileme, satış daralmasından daha ciddi bir sinyal. Bu durum ürün karmasında düşük marjlı satışların ağırlığının artması, fiyat rekabetinin yoğunlaşması, maliyetlerin satış fiyatlarına tam yansıtılamaması veya stok maliyetlerinin kârlılığı baskılaması gibi faktörlerle ilişkili olabilir. Veride bu unsurların ayrıştırması bulunmadığından, kesin neden atfetmek yerine marj trendini izlemek daha doğru.
FAVÖK 3,2 milyar TL’ye gerileyerek yıllık bazda %16,1 azaldı. FAVÖK marjı da yaklaşık %6,9’dan %6,5’e indi. Brüt marj kadar sert olmasa da faaliyet kârlılığındaki bu düşüş, şirketin operasyonel giderlerini kısmen kontrol altında tuttuğunu; ancak brüt kâr kaybını tamamen absorbe edemediğini gösteriyor. Satışlar %9,8 gerilerken FAVÖK’ün %16,1 düşmesi, faaliyet kaldıraç etkisinin negatif çalıştığını ortaya koyuyor.
Net dönem kârı 754,8 milyon TL’den 574,0 milyon TL’ye düşerek %24 geriledi. Net kâr marjı yaklaşık %1,4’ten %1,2’ye indi. FAVÖK’teki düşüşe ek olarak finansman giderleri, amortisman ve diğer finansal kalemler net kârı aşağı çekmiş görünüyor. Bununla birlikte pozitif net parasal pozisyon, net kârdaki düşüşün daha sert olmasını engelleyen önemli bir destek sağladı.
Bilanço Sağlığı
DOAS’ın toplam varlıkları önceki yıl sonuna göre %0,7 artarak 144,4 milyar TL’ye yükseldi. Dönen varlıklar %1,7 artışla 74,0 milyar TL’ye çıkarken duran varlıklar %0,4 gerileyerek 70,5 milyar TL’ye geldi. Varlık kompozisyonunda büyük bir değişim yok; şirketin bilançosu hâlâ yaklaşık olarak yarısı dönen, yarısı duran varlıklardan oluşan dengeli bir yapıya sahip.
Net borç 27,2 milyar TL’den 26,9 milyar TL’ye geriledi. Mutlak düşüş yalnızca 284 milyon TL civarında ve yüzde bazında %1 ile sınırlı. Bu nedenle borçlulukta belirgin bir iyileşmeden çok, bilançonun korunması söz konusu. Çeyreklik FAVÖK’ün yıllıklandırılmasıyla yapılan kaba hesapta net borç/FAVÖK yaklaşık 2,1x seviyesinde bulunuyor. Ancak tek bir çeyreğin yıllıklandırılması mevsimsellik ve dönemsel kârlılık etkileri nedeniyle ihtiyatla ele alınmalı. Yine de bu seviye, özellikle net borcun azalma eğiliminde olması nedeniyle bilanço açısından izlenebilir fakat şu aşamada alarm verici olmayan bir görünüm sunuyor.
Dikkat çeken zayıf nokta özkaynaklar. Özkaynaklar 73,9 milyar TL’den 67,8 milyar TL’ye gerileyerek %8,2 azaldı. Toplam varlıklar artarken özkaynakların düşmesi, borç ve diğer yükümlülüklerin bilanço içindeki ağırlığının arttığını düşündürüyor. Bu nedenle yatırımcı açısından yalnızca net borç tutarını değil, özkaynak erimesinin nedenini ve sonraki dönemlerde tersine dönüp dönmeyeceğini takip etmek önemli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki farkın kâra etkisini gösteriyor. DOAS, geçen yıl aynı dönemde 789,6 milyon TL net parasal kayıp yazarken bu dönemde 348,9 milyon TL net parasal kazanç kaydetti. Bu, kâr tablosunda yaklaşık 1,14 milyar TL’lik olumlu yönlü bir değişim anlamına geliyor.
Bu iyileşme, şirketin net kârının operasyonel performanstan daha az gerilemesine yardımcı oldu. Ancak net parasal kazanç, araç satışı veya operasyonel verimlilikten kaynaklanan nakit yaratımı değildir; enflasyon muhasebesinin bilanço kalemleri üzerindeki hesaplama etkisidir. Dolayısıyla yatırımcı, bu katkıyı sürdürülebilir faaliyet kârı gibi değerlendirmemeli. Operasyonel marjlar zayıflamaya devam ederse, pozitif parasal pozisyon tek başına kalıcı kâr büyümesi yaratamaz.
Yatırımcı için Ne Anlama Geliyor?
DOAS’ın 2026/3AB sonuçları, satışların ve özellikle brüt kârlılığın baskı altında olduğunu gösteriyor. Fırsat tarafında şirketin otomotiv dağıtımındaki ölçeği, bilançosunun hâlâ güçlü varlık tabanına sahip olması ve net borcunu koruması öne çıkıyor. Net parasal pozisyonun pozitife dönmesi de bu çeyrekte net kârı destekledi.
Buna karşılık yatırımcının izlemesi gereken temel riskler şunlar:
- Brüt marjın %16,2’den %13,3’e gerilemesi, fiyat rekabeti ve ürün karması baskısının sürdüğünü gösteriyor.
- FAVÖK’ün satışlardan daha hızlı düşmesi, faaliyet giderlerinin daralan ciro ortamında yeterince esnek olmadığını ortaya koyuyor.
- Özkaynakların %8,2 azalması, bilanço kalitesinin net borç rakamından daha geniş değerlendirilmesi gerektiğine işaret ediyor.
- Pozitif net parasal pozisyonun sonraki dönemlerde tekrarlanıp tekrarlanmayacağı belirsiz; bu nedenle net kâr artışının ana kaynağı operasyonel faaliyetler olmalı.
Önümüzdeki dönemde en kritik gösterge, satışların yeniden büyümesi kadar brüt marjın toparlanıp toparlanmayacağı olacak. Satışlar artarken marjlar düşük kalırsa büyüme kâra sınırlı yansır; buna karşılık marjların yeniden yükselmesi, DOAS’ın mevcut kârlılık baskısını geride bırakmaya başladığını gösterebilir. Yatırım tavsiyesi değildir.