
Açılış
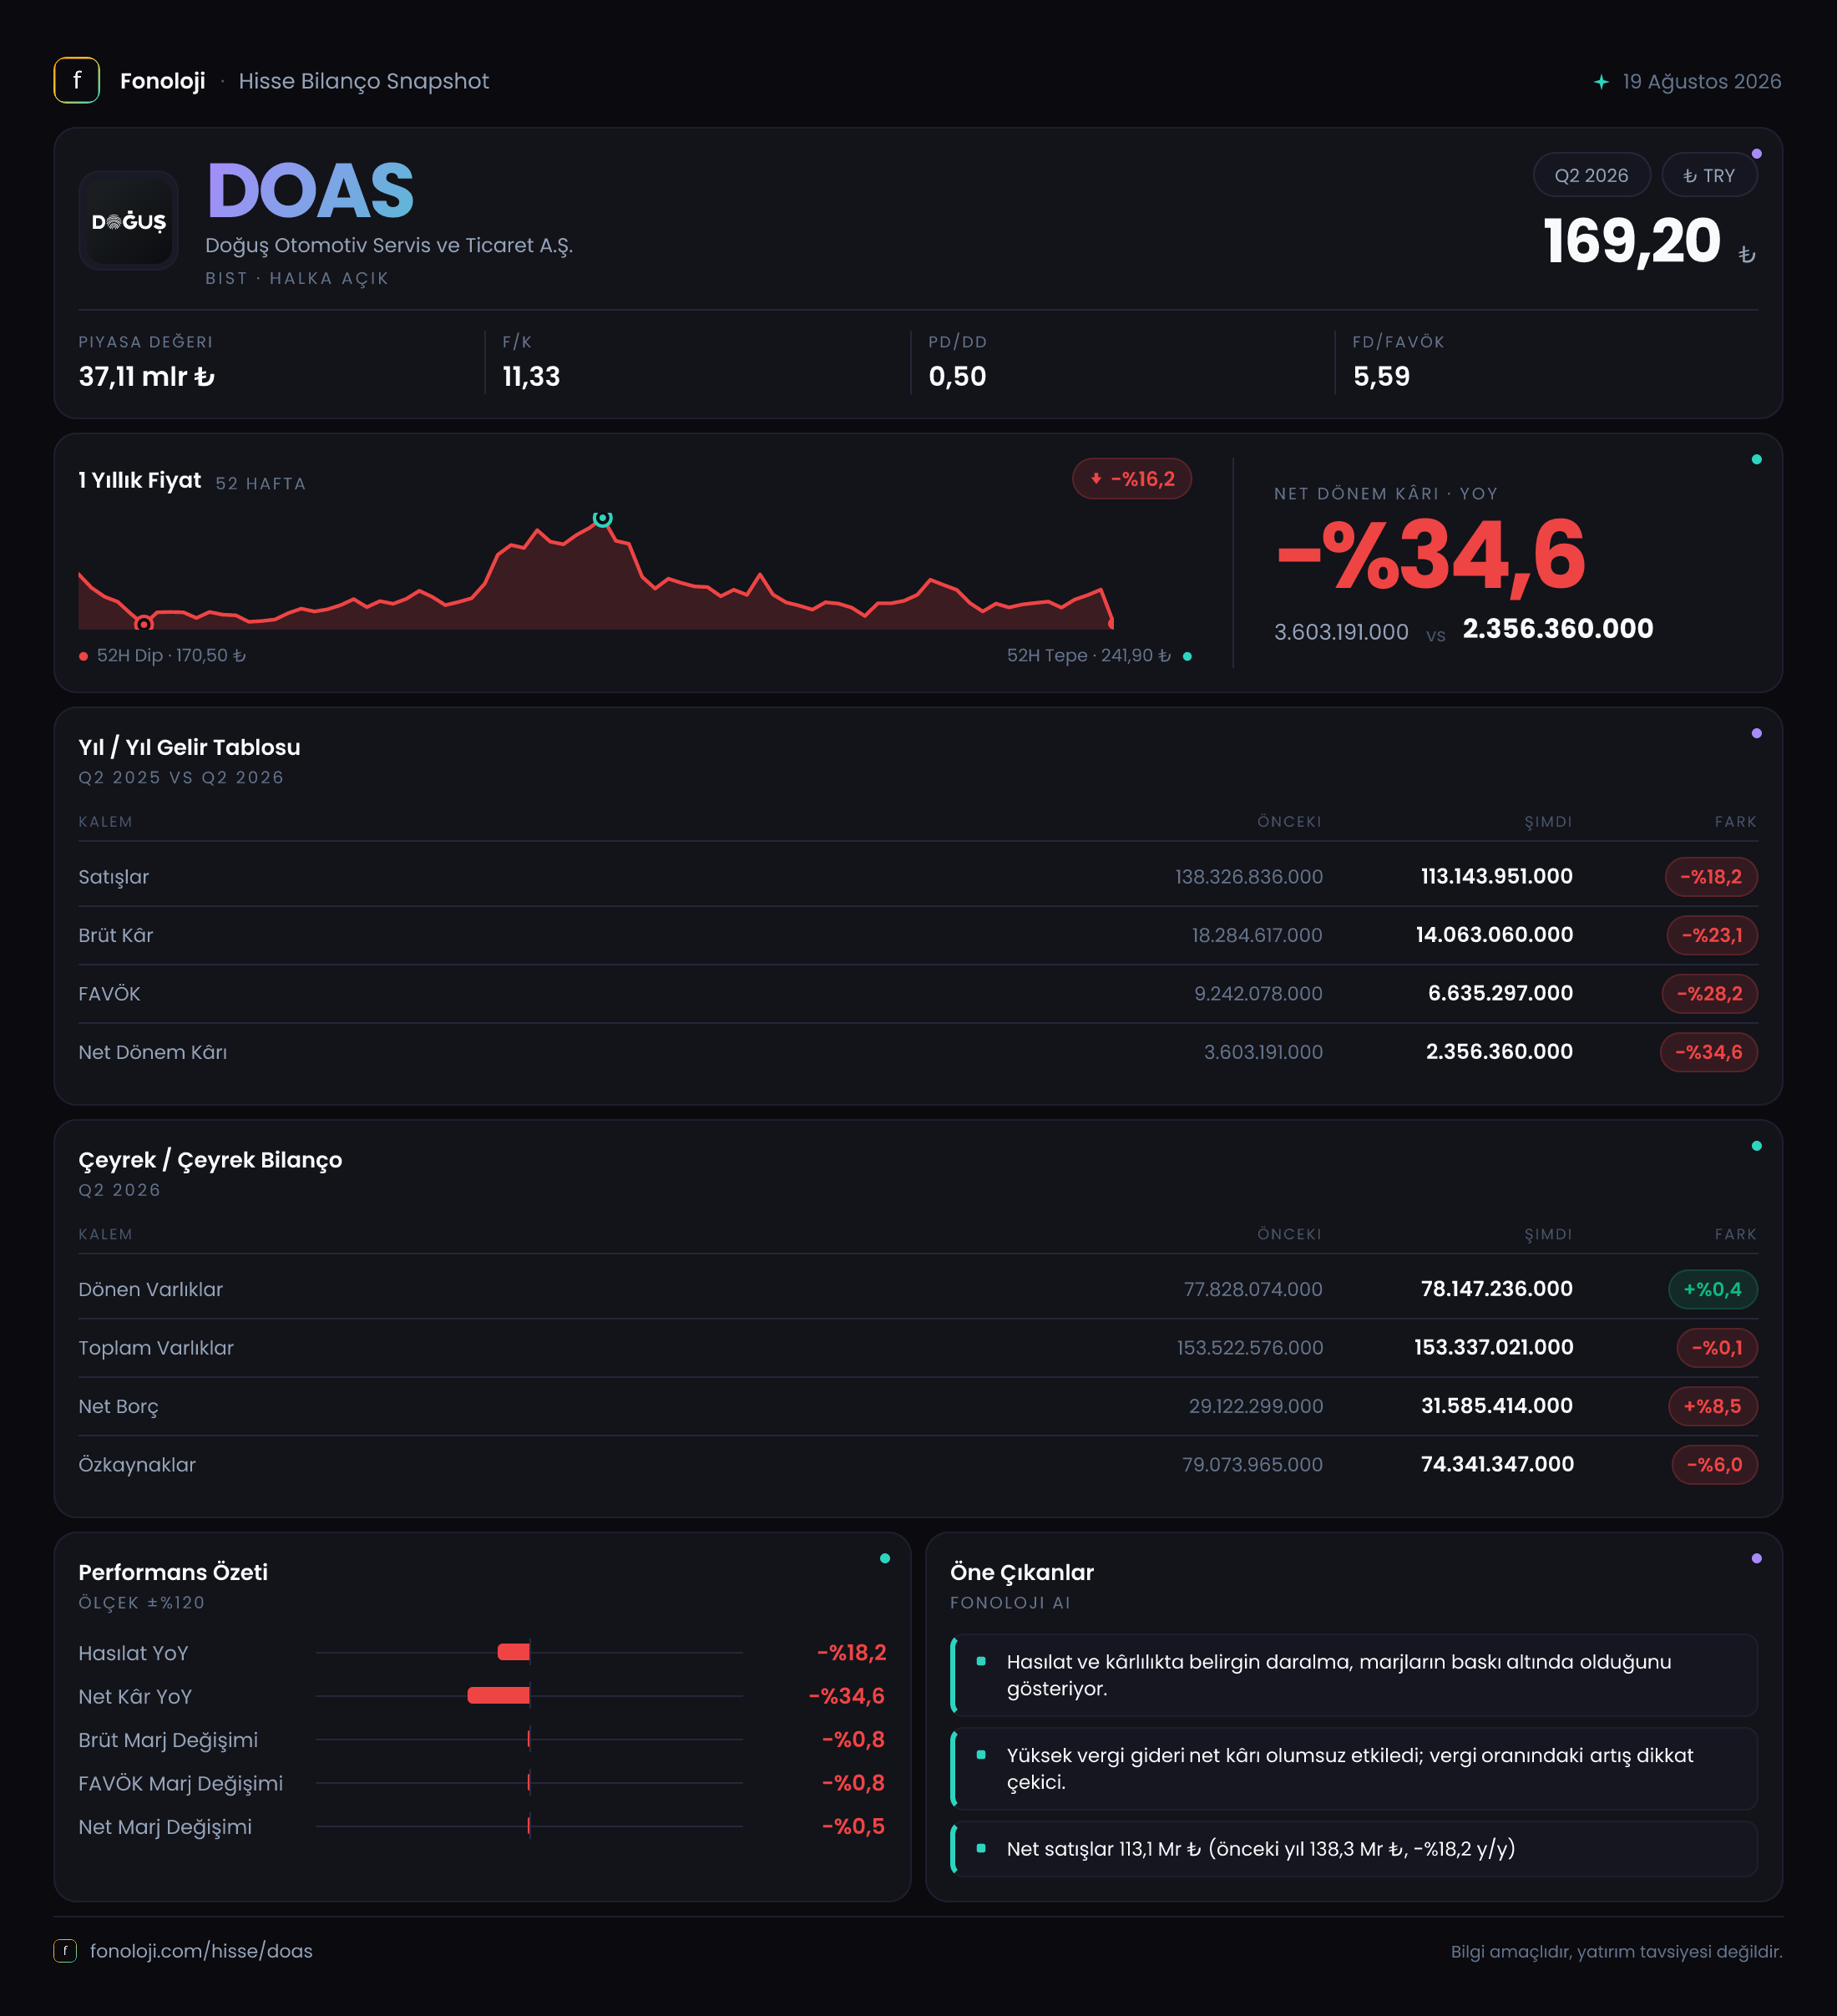
Doğuş Otomotiv, otomotiv distribütörlüğü, satış sonrası hizmetler ve ilgili mobilite çözümleriyle Türkiye otomotiv zincirinin önemli oyuncularından biri. 2026/6AB döneminde şirketin finansal görünümü, satış hacmindeki ve kârlılıktaki belirgin daralmayla birlikte daha zorlu bir tabloya işaret ediyor. Satışlar geçen yılın aynı dönemine göre %18,2 gerilerken, FAVÖK’teki düşüş %28,2 ile daha sert gerçekleşmiş; bu da yalnızca ciro kaybı değil, operasyonel marj baskısı da olduğunu gösteriyor. Net kârın %34,6 azalmasına rağmen, 1,6 milyar TL’lik net parasal pozisyon geliri düşüşü kısmen sınırlamış durumda.
Satış Hikayesi
DOAS’ın ilk altı aylık satışları 113,1 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde bu rakam 138,3 milyar TL idi. Dolayısıyla şirketin nominal satışları 25,2 milyar TL azalmış ve yıllık bazda %18,2 daralmış oldu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu düşüş, yalnızca reel anlamda küçülmeye değil, nominal büyümenin de enflasyonun belirgin biçimde gerisinde kalmasına işaret ediyor.
Otomotiv sektöründe satış adetleri, model karması, kur hareketleri, kredi koşulları ve tüketici finansmanına erişim şirket gelirlerini doğrudan etkiliyor. DOAS açısından mevcut veri, satış hacmi veya marka bazında detay sunmadığı için daralmanın hangi ürün gruplarından kaynaklandığını ayrıştırmak mümkün değil. Ancak toplam satışların enflasyonun altında kalması, şirketin fiyat artışlarını satış hacmini koruyacak ölçüde sürdüremediğini ya da pazar koşullarının talep tarafında baskı yarattığını düşündürüyor.
Satışlardaki gerileme brüt kâra da yansımış durumda. Brüt kâr 14,1 milyar TL ile geçen yılki 18,3 milyar TL’nin altında kaldı. Satışlar %18,2 düşerken brüt kârın %23,1 gerilemesi, ürün ve hizmet karmasının yanı sıra fiyatlama, stok maliyetleri veya tedarik koşullarının brüt kârlılığı olumsuz etkilediğini gösteriyor. Çeyreklik veri bulunmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine nasıl evrildiğini ve toparlanma olup olmadığını bu rapor üzerinden değerlendirmek mümkün değil; bu nedenle bir sonraki ara dönem raporunda çeyreklik trendi izlemek önemli olacak.
Kârlılık
DOAS’ın brüt marjı, geçen yılın aynı dönemindeki yaklaşık %13,2 seviyesinden bu dönemde yaklaşık %12,5 seviyesine geriledi. Yaklaşık 0,7 puanlık bu düşüş, satışlardaki daralmanın yalnızca hacim etkisi taşımadığını, her bir liralık satıştan elde edilen brüt katkının da zayıfladığını ortaya koyuyor.
FAVÖK 6,6 milyar TL oldu; geçen yıl aynı dönemde bu rakam 9,2 milyar TL idi. Böylece FAVÖK marjı yaklaşık %6,7’den %5,8’e geriledi. Brüt marjdaki bozulmanın faaliyet giderleri seviyesinde de devam ettiği görülüyor. Başka bir ifadeyle şirket, daha düşük brüt kâr üretirken operasyonel giderlerini aynı hızda aşağı çekememiş; bu da faaliyet kaldıracının zayıf çalıştığını gösteriyor.
Net kâr 2,4 milyar TL seviyesinde gerçekleşerek geçen yılki 3,6 milyar TL’ye göre %34,6 azaldı. Net kâr marjı da yaklaşık %2,6’dan %2,1’e geriledi. FAVÖK marjındaki daralma ile net kâr marjındaki daha sert düşüş arasındaki fark, finansman giderleri, amortisman, vergi ve parasal pozisyon etkilerinin net kâr üzerinde ek baskı oluşturduğunu düşündürüyor. Bununla birlikte net parasal pozisyon geliri olmasaydı net kâr görünümü daha zayıf olabilirdi.
| KPI | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 113,1 mlr TL | 138,3 mlr TL | %18,2 düşüş; enflasyonun belirgin gerisinde | | Brüt marj | %12,5 | %13,2 | Yaklaşık 0,7 puan gerileme | | FAVÖK marjı | %5,8 | %6,7 | Yaklaşık 0,9 puan gerileme | | Net kâr marjı | %2,1 | %2,6 | Yaklaşık 0,5 puan gerileme |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar 153,3 milyar TL ile önceki yıl sonundaki 153,5 milyar TL seviyesine oldukça yakın. Ancak bu durağan görünümün altında önemli bir kompozisyon değişimi bulunuyor. Dönen varlıklar 78,1 milyar TL’ye çıkarak yalnızca %0,4 artarken, duran varlıklar 75,2 milyar TL’ye gerilemiş. Bu tablo, şirketin toplam varlık tabanını koruduğunu ancak büyüme veya yatırım tarafında belirgin bir genişleme sergilemediğini gösteriyor.
Net borç 31,6 milyar TL’ye yükselerek yıl sonuna göre %8,5 arttı. Aynı dönemde özkaynaklar 79,1 milyar TL’den 74,3 milyar TL’ye gerileyerek %6 azaldı. Net borç yükselirken özkaynağın gerilemesi, finansal kaldıraç açısından olumlu olmayan bir kombinasyon. Toplam varlıkların yatay kaldığı bir ortamda borç artışının özkaynak küçülmesiyle birlikte gerçekleşmesi, bilanço esnekliğinin önceki döneme göre zayıfladığını gösteriyor.
Net borcun dönemsel FAVÖK’e oranı yaklaşık 4,8 seviyesinde. Ancak burada FAVÖK’ün yalnızca altı aylık dönem verisi olduğu unutulmamalı. İlk yarı FAVÖK’ünün yıllıklandırılması halinde net borç/FAVÖK oranı yaklaşık 2,4 seviyesine gelir; yine de bu hesap mevsimsellik ve ikinci yarı performansı dikkate almadığı için yalnızca gösterge niteliğinde. Borçluluk şu aşamada yönetilemez bir seviyeyi işaret etmiyor, fakat kârlılığın zayıfladığı bir dönemde borcun artması yatırımcı açısından yakından takip edilmesi gereken bir risk.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki 186,5 milyon TL’lik giderden bu dönemde 1,6 milyar TL’lik gelire dönmüş durumda. Bu değişim, net kârı destekleyen önemli bir muhasebe etkisi yarattı. Ancak TAS 29 kapsamındaki net parasal pozisyon, şirketin ana faaliyetlerinden elde ettiği nakit kâr anlamına gelmez; yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin enflasyona karşı konumunun finansal tablolara yansıtılmasıdır.
Pozitif net parasal pozisyon geliri, ilgili dönemde şirketin parasal yükümlülüklerinin veya parasal varlık kompozisyonunun enflasyon karşısındaki etkisinin gelir yaratacak şekilde oluştuğunu gösterir. Fakat bu gelir, otomotiv satışlarının, brüt marjın veya FAVÖK’ün güçlendiği anlamına gelmez. Nitekim DOAS’ta operasyonel kârlılık gerilerken net parasal pozisyonun pozitife dönmesi, net kâr ile faaliyet performansı arasındaki farkı büyütmüş durumda. Bu nedenle şirket değerlendirilirken 2,4 milyar TL’lik net kârın yanı sıra 6,6 milyar TL’lik FAVÖK ve marj trendi esas alınmalı.
Yatırımcı için Ne Anlama Geliyor?
DOAS’ın 2026/6AB sonuçları, şirketin yüksek enflasyon ve zorlu talep ortamında satışlarını korumakta zorlandığını gösteriyor. Ana mesaj, gelir daralmasından çok kârlılıkta yaşanan daha sert bozulma: satışlar %18,2 azalırken FAVÖK %28,2, net kâr ise %34,6 geriledi. Bu tablo, fiyatlama gücünün, ürün karmasının ve operasyonel gider disiplininin önümüzdeki dönemlerde kritik olacağını gösteriyor.
Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Otomotiv talebinde toparlanma olması halinde satış hacmi ve faaliyet kârlılığı yeniden güçlenebilir.
- Net parasal pozisyonun pozitif kalması, yüksek enflasyon ortamında net kârı destekleyebilir; ancak bu etkinin sürdürülebilirliği dönemsel bilanço yapısına bağlı.
- Toplam varlıkların korunması, şirketin faaliyet altyapısında henüz belirgin bir küçülme olmadığını gösteriyor.
Buna karşılık temel riskler de açık:
- Satış büyümesinin enflasyonun gerisinde kalması, reel daralma riskini artırıyor.
- Brüt ve FAVÖK marjlarındaki düşüş, yalnızca talep değil maliyet ve gider yönetimi baskısına da işaret ediyor.
- Net borcun %8,5 artması ve özkaynakların %6 azalması, bilanço kaldıraç riskini yükseltiyor.
- Net kârın önemli bölümünün faaliyet dışı ve muhasebesel parasal pozisyon etkileriyle desteklenmesi, kâr kalitesinin dikkatle izlenmesini gerektiriyor.
Önümüzdeki raporlarda özellikle satış adetleri, marka bazlı performans, net borçtaki değişim ve FAVÖK marjının yeniden %6’nın üzerine çıkıp çıkamayacağı izlenmeli. Mevcut veriler, DOAS için güçlü bir operasyonel ivmeden ziyade, toparlanma potansiyeli bulunan ancak marj ve bilanço baskılarını henüz aşamamış bir görünüm sunuyor. Yatırım tavsiyesi değildir.