
Açılış
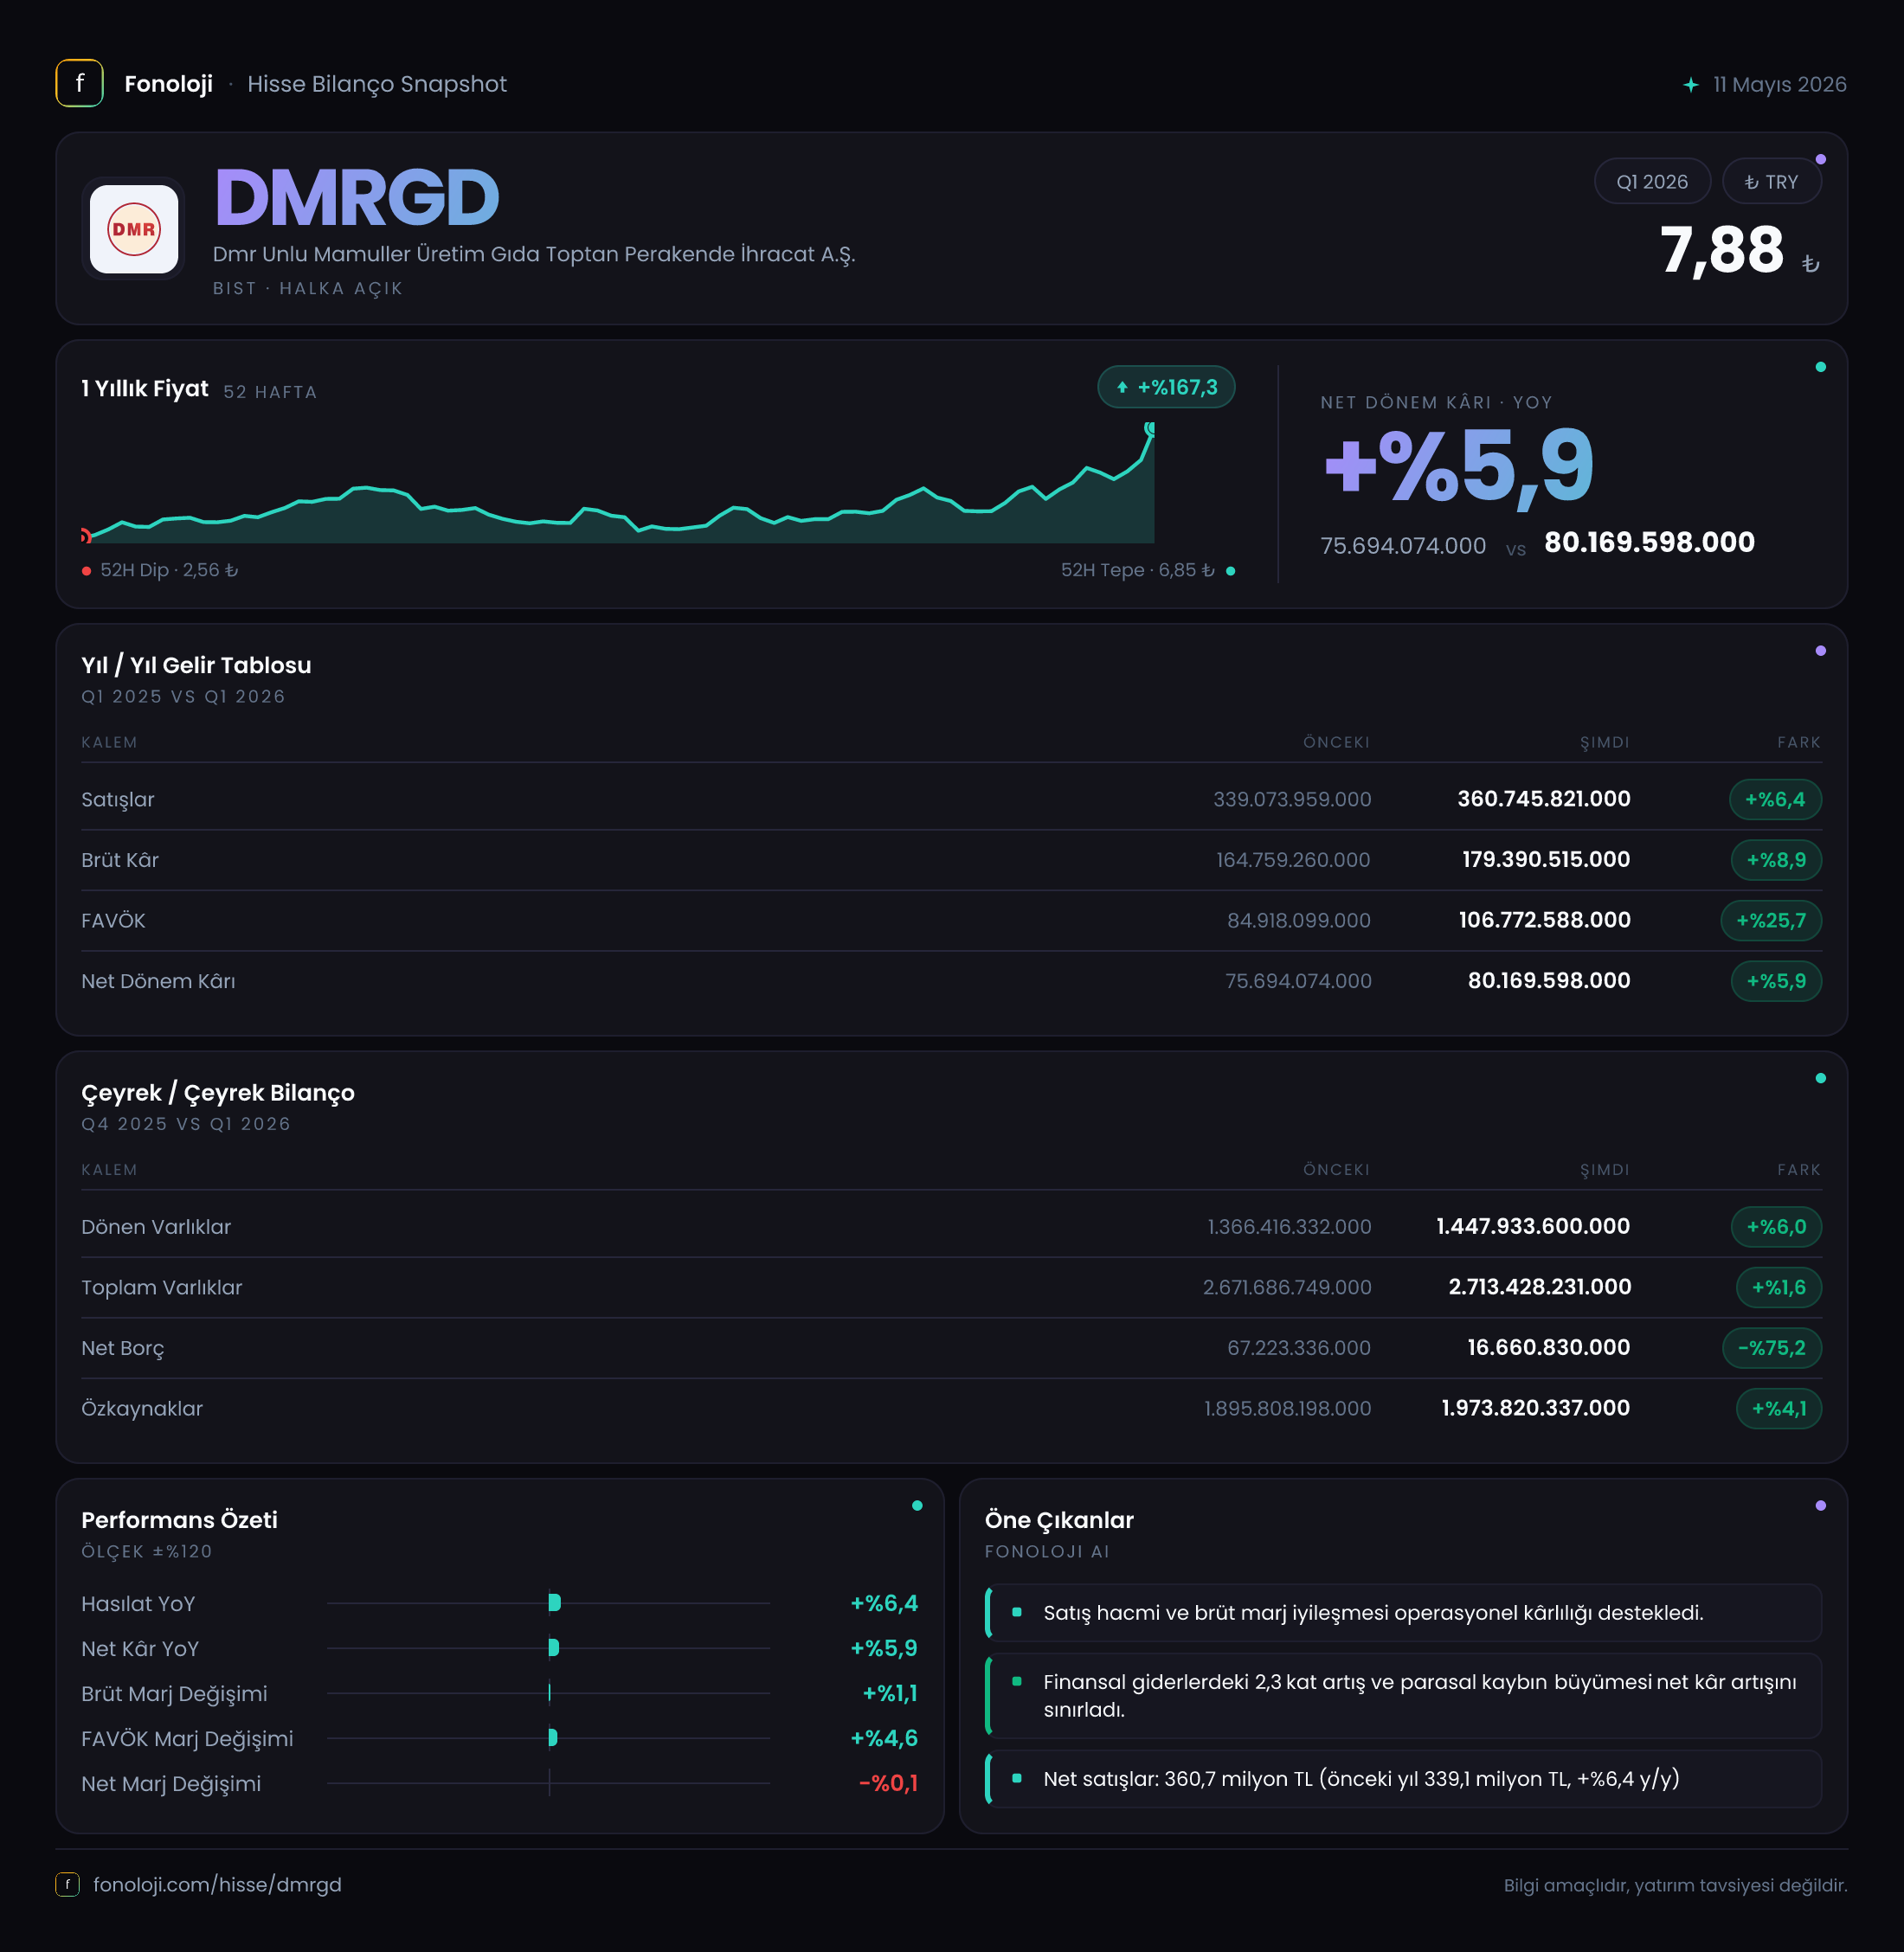
DMR Unlu Mamuller, üretimden toptan ve perakende satışa, ihracattan gıda dağıtımına uzanan iş modeliyle faaliyet gösteriyor. 2026/3AB döneminde şirketin satışları geçen yılın aynı çeyreğine göre %6,4 artarak 360,7 milyon TL’ye yükselirken, operasyonel kârlılık daha güçlü bir performans sergiledi. Özellikle FAVÖK’ün %46,6 artışla 79,0 milyon TL’ye çıkması, maliyet yönetimi ve faaliyet verimliliği açısından olumlu bir sinyal veriyor. Buna karşın satış büyümesinin yüksek enflasyon ortamının belirgin şekilde altında kalması ve net parasal pozisyon zararının artması, çeyreğin yatırımcı açısından daha yakından incelenmesi gereken taraflarını oluşturuyor.
Satış Hikayesi
DMRGD’nin satışları 339,1 milyon TL’den 360,7 milyon TL’ye çıkarak yıllık bazda %6,4 büyüdü. Nominal olarak satışlarda artış var; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme, reel anlamda şirketin satış hacmini veya fiyatlama gücünü korumakta zorlandığına işaret ediyor. Başka bir ifadeyle şirket daha yüksek bir ciroya ulaşmış olsa da, bu artış genel fiyat seviyesindeki yükselişin gerisinde kalıyor.
Bu durum gıda sektöründe özellikle önemli. Unlu mamuller ve temel gıda ürünlerinde şirketler fiyat geçişlerini hızlı yapmak zorunda kalabiliyor; ancak tüketici talebinin fiyat hassasiyeti, satış hacmi ve ürün karması üzerinde baskı yaratabiliyor. DMRGD açısından mevcut veriler, şirketin satış büyümesinden çok kârlılık tarafında değer ürettiğini gösteriyor.
Çeyreklik karşılaştırma için elimizde yalnızca 2025/3 dönemi bulunduğundan, 2025/12 veya 2025/9’a göre satışların ivmesini değerlendirmek mümkün değil. Bu nedenle satışlarda yıl içinde hızlanma mı yoksa yavaşlama mı yaşandığını görmek için sonraki ara dönem raporlarını beklemek gerekiyor. Yine de mevcut çeyrek, ciro tarafında güçlü bir büyüme hikâyesinden ziyade, sınırlı satış artışına rağmen marjların iyileştirildiği bir dönem olarak öne çıkıyor.
Kârlılık
Kârlılık tablosunun en dikkat çekici kalemi FAVÖK. Brüt kâr, 164,8 milyon TL’den 179,4 milyon TL’ye yükselerek %8,9 arttı. Böylece brüt kâr marjı geçen yılki yaklaşık %48,6 seviyesinden %49,7’ye çıktı. Yaklaşık 1,1 puanlık bu iyileşme, satış fiyatları ile hammadde ve üretim maliyetleri arasındaki dengenin şirket lehine geliştiğini gösteriyor.
FAVÖK ise 53,9 milyon TL’den 79,0 milyon TL’ye çıkarak %46,6 büyüdü. FAVÖK marjı da yaklaşık %15,9’dan %21,9’a yükseldi. Satışlar yalnızca %6,4 artarken FAVÖK’ün çok daha hızlı büyümesi, operasyonel giderlerin ciroya oranının gerilediğine veya ürün karmasının daha kârlı hale geldiğine işaret ediyor. Veride gider kalemlerinin ayrıntısı bulunmadığı için bu iyileşmenin hangi kalemden kaynaklandığını kesinleştirmek mümkün değil; ancak sonuç itibarıyla şirket aynı satış hacminden daha yüksek operasyonel kazanç üretmiş.
Net dönem kârı ise 75,7 milyon TL’den 80,2 milyon TL’ye yükseldi ve artış %5,9 ile sınırlı kaldı. Bu performans, FAVÖK’teki güçlü sıçramanın net kâra aynı ölçüde yansımadığını gösteriyor. Net kâr marjı yaklaşık %22,3’ten %22,2’ye hafifçe geriledi. Başka bir deyişle faaliyet seviyesinde belirgin bir iyileşme varken, FAVÖK sonrasındaki kalemler net kârın daha sınırlı büyümesine neden olmuş görünüyor.
Bu farkın önemli unsurlarından biri net parasal pozisyondaki bozulma. Ayrıca finansman giderleri, amortisman veya vergi etkisi gibi kalemlerin katkısı veri setinde ayrıştırılmadığı için net kârın neden FAVÖK kadar büyümediği konusunda kesin bir hüküm vermemek gerekir.
Bilanço Sağlığı
DMRGD’nin bilançosu, düşük net borç seviyesi nedeniyle oldukça sağlam bir görünüm sunuyor. Toplam varlıklar önceki yıl sonuna göre %1,6 artarak 2,7 milyar TL seviyesinde kaldı. Dönen varlıklar %6 artışla 1,4 milyar TL’ye ulaşırken, duran varlıklar %3 azalarak 1,3 milyar TL’ye geriledi. Bu dağılım, bilançonun yaklaşık yarısının kısa vadede nakde dönüşebilecek varlıklardan oluştuğunu gösteriyor.
Özkaynaklar 1,9 milyar TL’den 2,0 milyar TL’ye çıkarak %4,1 büyüdü. Toplam varlıkların yaklaşık %74’ünün özkaynaklarla finanse edilmesi, şirketin borçluluk kaynaklı bilanço riskinin sınırlı olduğunu ortaya koyuyor.
Net borç ise 67,2 milyon TL’den 16,7 milyon TL’ye gerileyerek %75,2 azaldı. Bu, nakit yaratımı veya borç geri ödemesi açısından olumlu bir gelişme. Net borcun özkaynaklara oranı yaklaşık %0,8 düzeyinde; bu oldukça düşük bir oran. Ayrıca çeyreklik FAVÖK yıllıklandırıldığında yaklaşık 316 milyon TL seviyesine denk geliyor ve net borç/FAVÖK oranı yaklaşık 0,05x oluyor. Ancak burada yıllıklandırmanın yalnızca tek çeyrek verisine dayandığı unutulmamalı. Yine de mevcut bilanço, faiz ve refinansman baskısının düşük olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından şirketin net parasal pozisyonu dikkat çekiyor. Net parasal pozisyon, geçen yıl aynı dönemdeki -5,9 milyon TL’den -15,0 milyon TL’ye geriledi. Bu, parasal pozisyon zararının yaklaşık %154 arttığı anlamına geliyor ve şirketin enflasyon muhasebesi kaynaklı etkiden daha fazla negatif etkilendiğini gösteriyor.
Negatif net parasal pozisyon, TAS 29 kapsamında şirketin parasal varlık ve yükümlülük yapısının enflasyon ortamında aleyhte çalıştığını ifade ediyor. Bu zarar, faaliyet kârlılığını doğrudan azaltmasa da FAVÖK ile net kâr arasındaki farkı büyütebiliyor. Nitekim DMRGD’de FAVÖK güçlü biçimde artarken net kâr artışının %5,9 ile sınırlı kalmasında bu etkinin rolü bulunuyor.
Yatırımcı için Ne Anlama Geliyor?
DMRGD’nin 2026/3AB sonuçları iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat tarafında, brüt marjın yaklaşık 1,1 puan, FAVÖK marjının ise yaklaşık 6 puan iyileşmesi güçlü bir operasyonel kaldıraç gösteriyor.
- Net borcun 16,7 milyon TL’ye gerilemesi, şirketin bilanço riskini önemli ölçüde azaltıyor.
- Özkaynakların toplam varlıkların büyük bölümünü finanse etmesi, faiz ve borç yenileme riskini sınırlıyor.
- Risk tarafında, satışların %6,4 büyümesi yüksek enflasyonun gerisinde kaldığı için reel büyüme zayıf görünüyor.
- FAVÖK’teki güçlü artışın net kâra tam yansımaması, operasyon dışı kalemlerin izlenmesi gerektiğini gösteriyor.
- Net parasal pozisyon zararının 15,0 milyon TL’ye yükselmesi, TAS 29 etkisinin şirket kârlılığı üzerindeki baskısının arttığına işaret ediyor.
Özetle DMRGD, bu çeyrekte satış büyümesinden çok marj iyileşmesi ve borç azaltımıyla öne çıktı. Şirketin yatırım hikâyesinin güçlenmesi için sonraki dönemlerde hem yüksek FAVÖK marjının korunması hem de satış büyümesinin enflasyonun üzerine çıkması gerekiyor. Ayrıca net parasal pozisyon zararının kalıcı mı yoksa dönemsel mi olduğu, net kârın sürdürülebilirliğini değerlendirmek açısından kritik olacak. Yatırım tavsiyesi değildir.