
Açılış
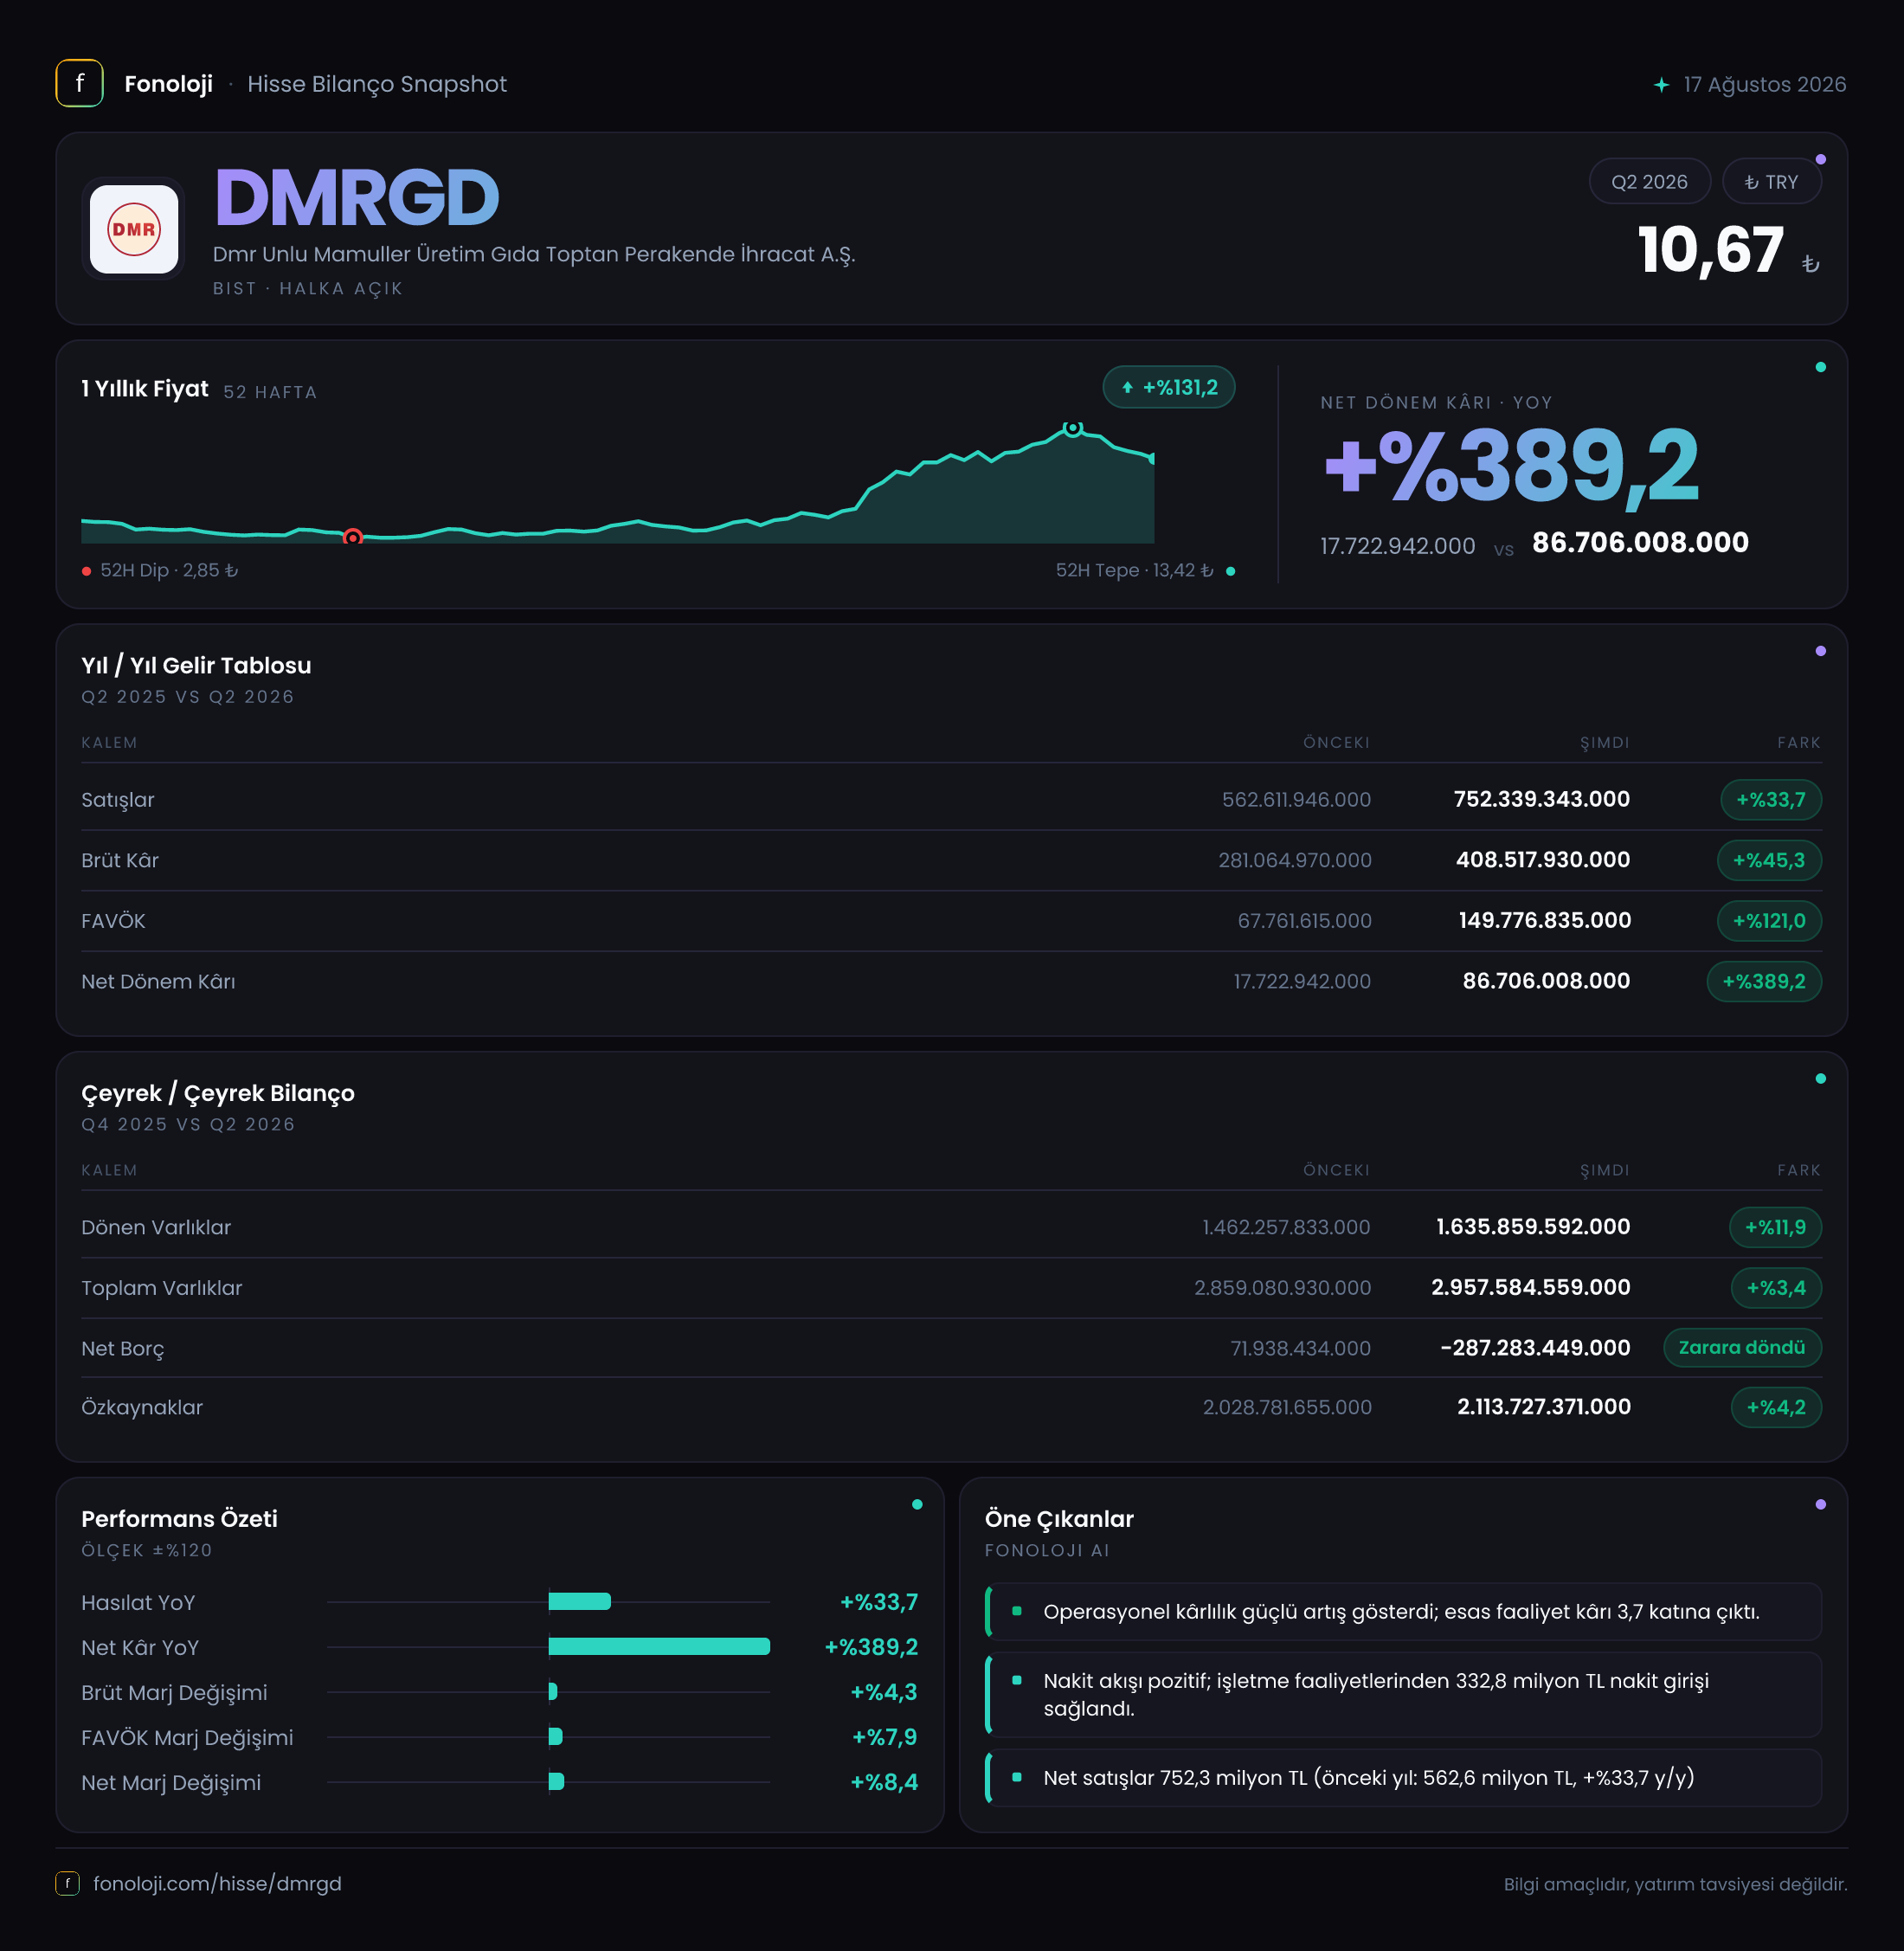
DMR Unlu Mamuller, unlu mamuller ve gıda alanında üretim, toptan-perakende satış ve ihracat faaliyetleri bulunan bir şirket olarak 2026/6AB döneminde güçlü bir operasyonel toparlanma sergiledi. Gelir tablosundaki ana mesaj, satışların enflasyonun biraz üzerinde büyümesine karşılık kârlılık göstergelerinin çok daha hızlı iyileşmesi. Satışlar %33,7 artarken FAVÖK %121, net dönem kârı ise düşük bazın da etkisiyle %389,2 yükseldi. Bununla birlikte, bilanço tarafında en dikkat çekici gelişme şirketin 71,9 milyon TL net borçtan 287,3 milyon TL net nakit pozisyonuna geçmesi oldu.
Buradaki gelir tablosu karşılaştırması geçen yılın aynı dönemiyle, bilanço karşılaştırması ise önceki yıl sonu olan 2025/12 ile yapılmaktadır. Bu nedenle çeyreklik ivme hakkında kesin bir yorum yapmak için ara dönem içindeki üç aylık kırılımın açıklanmasını beklemek gerekir.
Satış Hikayesi
DMRGD’nin satışları 562,6 milyon TL’den 752,3 milyon TL’ye yükseldi. Nominal artış %33,7 seviyesinde. Türkiye’de %30’un üzerindeki enflasyon dikkate alındığında, bu büyüme şirketin satış hacmi ve fiyatlama gücünün en azından enflasyona yakın seyrettiğini gösteriyor; ancak reel büyümenin oldukça sınırlı kaldığı da açık. En basit yaklaşımla, satış büyümesi %30 civarındaki enflasyonun yalnızca birkaç puan üzerinde bulunuyor. Bu nedenle büyümenin tamamını güçlü hacim artışı olarak okumak doğru olmaz.
Burada olumlu olan nokta, şirketin satış büyümesinden daha hızlı biçimde brüt kâr üretebilmesi. Brüt kâr 281,1 milyon TL’den 408,5 milyon TL’ye çıkarak %45,3 arttı. Başka bir ifadeyle, satışlara kıyasla brüt kârda yaklaşık 11,6 puanlık daha hızlı bir büyüme var. Bu fark; ürün karması, fiyatlama, hammadde maliyetleri veya üretim verimliliği gibi kalemlerden kaynaklanabilir. Ancak şirketin sunduğu veri bu iyileşmenin hangi operasyonel faktörle sağlandığını ayrıştırmaya izin vermiyor.
Çeyreklik trend verisi bulunmadığı için, bu satış performansının yılın ilk üç ayına göre hızlanıp hızlanmadığını veya ikinci çeyrekte yavaşlayıp yavaşlamadığını söylemek mümkün değil. Özellikle gıda şirketlerinde sezonluk etkiler ve maliyet geçişleri önemli olduğundan, sonraki raporlarda üç aylık satış hacmi ve fiyat etkisinin birlikte izlenmesi gerekecek.
Kârlılık
Şirketin kârlılık performansı satış büyümesinden daha güçlü bir hikâye sunuyor. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %50,0 seviyesinden bu dönemde %54,3’e yükseldi. Yaklaşık 4,3 puanlık marj artışı, satışların yalnızca fiyat artışlarıyla değil, daha iyi bir brüt kâr yapısıyla desteklendiğini gösteriyor.
FAVÖK tarafındaki gelişme daha çarpıcı. FAVÖK 67,8 milyon TL’den 149,8 milyon TL’ye çıkarak %121,0 arttı. Buna bağlı olarak FAVÖK marjı %12,1’den %19,9’a yükseldi. Brüt kâr marjındaki iyileşmenin FAVÖK marjına daha güçlü yansıması, faaliyet giderlerinin satışlara oranla daha kontrollü kaldığına işaret ediyor. Şirket, satışlardan elde ettiği brüt kârın daha büyük bir bölümünü operasyonel kâra dönüştürmüş durumda.
Net dönem kârı 17,7 milyon TL’den 86,7 milyon TL’ye yükseldi. Net kâr marjı da yaklaşık %3,1’den %11,5’e çıktı. Bu artış çok güçlü görünse de düşük baz etkisi göz ardı edilmemeli: Geçen yıl aynı dönemdeki 17,7 milyon TL kâr, net kâr büyüme oranını matematiksel olarak yüksek gösteriyor. Ayrıca operasyonel kârdaki artışa rağmen şirketin net parasal pozisyonu kârı aşağı çeken bir unsur olmaya devam ediyor.
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 752,3 mn TL | 562,6 mn TL | %33,7 | | Brüt kâr marjı | %54,3 | %50,0 | +4,3 puan | | FAVÖK marjı | %19,9 | %12,1 | +7,8 puan | | Net kâr marjı | %11,5 | %3,1 | +8,4 puan |
Bilanço Sağlığı
Bilanço, dönem sonunda belirgin biçimde daha güçlü bir finansal yapı gösteriyor. Dönen varlıklar 1,5 milyar TL’den 1,6 milyar TL’ye çıkarak %11,9 arttı. Buna karşılık duran varlıklar %5,4 gerileyerek 1,3 milyar TL’ye indi. Toplam varlıklar ise %3,4 artışla yaklaşık 3,0 milyar TL seviyesine ulaştı. Bu kompozisyon, bilanço büyümesinin daha çok kısa vadeli varlıklarda gerçekleştiğini gösteriyor; ancak nakit, ticari alacak ve stok dağılımı verilmediği için dönen varlıkların kalitesini ayrıca değerlendirmek mümkün değil.
Özkaynaklar 2,0 milyar TL’den 2,1 milyar TL’ye yükselerek %4,2 arttı. Toplam varlıklar içindeki özkaynak payı yaklaşık %70 düzeyinde. Bu, şirketin varlıklarının büyük bölümünü özkaynaklarla finanse ettiğini ve finansal kaldıraç baskısının sınırlı olduğunu gösteren olumlu bir görünüm.
En güçlü değişim net borçta yaşandı. Şirket, önceki yıl sonunda 71,9 milyon TL net borç taşırken dönem sonunda 287,3 milyon TL net nakit pozisyonuna geçti. Yaklaşık 359,2 milyon TL’lik bu iyileşme, bilanço esnekliğini önemli ölçüde artırıyor. Net borç/FAVÖK rasyosu artık borçluluk değil, net nakit pozisyonu nedeniyle negatif durumda. Bununla birlikte, bu nakit dönüşümünün faaliyetlerden yaratılan nakitten mi, işletme sermayesi hareketlerinden mi veya başka bilanço kalemlerinden mi kaynaklandığı açıklanmadığı için sürdürülebilirliği sonraki dönemlerde izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi bu dönemde -93,4 milyon TL oldu. Geçen yıl aynı dönemdeki -68,1 milyon TL’ye kıyasla negatif etki %37,2 arttı. Yani şirketin operasyonel kârlılığı önemli ölçüde yükselmesine rağmen, enflasyon muhasebesi kaynaklı net parasal pozisyon kâr tablosunda aşağı yönlü bir baskı yaratmaya devam ediyor.
Bu kalemin negatif olması, raporlanan net kâr ile operasyonel performans arasındaki farkı anlamak açısından kritik. FAVÖK 149,8 milyon TL seviyesine çıkarken net kârın 86,7 milyon TL’de kalmasında net parasal pozisyonun yanı sıra finansman, amortisman ve diğer faaliyet dışı kalemler de etkili olabilir. Ancak bu veriler paylaşılmadığı için katkıları ayrı ayrı hesaplamak mümkün değil.
Negatif parasal pozisyonun artması, şirketin enflasyon muhasebesi altında parasal kalemlerden kaynaklanan kaybının büyüdüğünü gösterir. Bu nedenle yatırımcı, yalnızca net kâr büyümesine değil, FAVÖK ile net kâr arasındaki farkın gelecek dönemlerde daralıp daralmadığına da bakmalı.
Yatırımcı için Ne Anlama Geliyor?
DMRGD’nin 2026/6AB sonuçları, satış büyümesinden çok marj iyileşmesi ve bilanço güçlenmesi üzerinden olumlu okunuyor. Özellikle:
- Satışların %33,7 artması, yüksek enflasyon ortamında reel büyümenin sınırlı ama pozitif olabileceğini gösteriyor.
- Brüt kâr marjının %50,0’den %54,3’e, FAVÖK marjının ise %12,1’den %19,9’a yükselmesi operasyonel kaldıraç açısından güçlü bir gelişme.
- Net borçtan 287,3 milyon TL net nakde geçiş, faiz ve likidite risklerini azaltıyor.
- Buna karşın, satış büyümesinin enflasyondan belirgin biçimde ayrıştığı henüz söylenemez.
- Net parasal pozisyonun -93,4 milyon TL ile kârı aşağı çekmesi, enflasyon muhasebesinin şirket sonuçları üzerindeki etkisinin sürdüğünü gösteriyor.
- Çeyreklik veri bulunmadığından, marj iyileşmesinin kalıcı mı yoksa dönemsel mi olduğu henüz teyit edilmiş değil.
Önümüzdeki raporlarda en kritik takip alanları satışların enflasyona göre reel büyümesi, FAVÖK marjının %20 civarındaki seviyesini koruyup koruyamaması, net nakit pozisyonunun faaliyet nakit akışıyla desteklenmesi ve net parasal kaybın azalması olacak. Mevcut veriler güçlü bir kârlılık ve bilanço toparlanmasına işaret ediyor; ancak düşük baz etkisi ve eksik çeyreklik kırılım nedeniyle bu performansın sürdürülebilirliği henüz tamamen kanıtlanmış değil.
Yatırım tavsiyesi değildir.