
Açılış
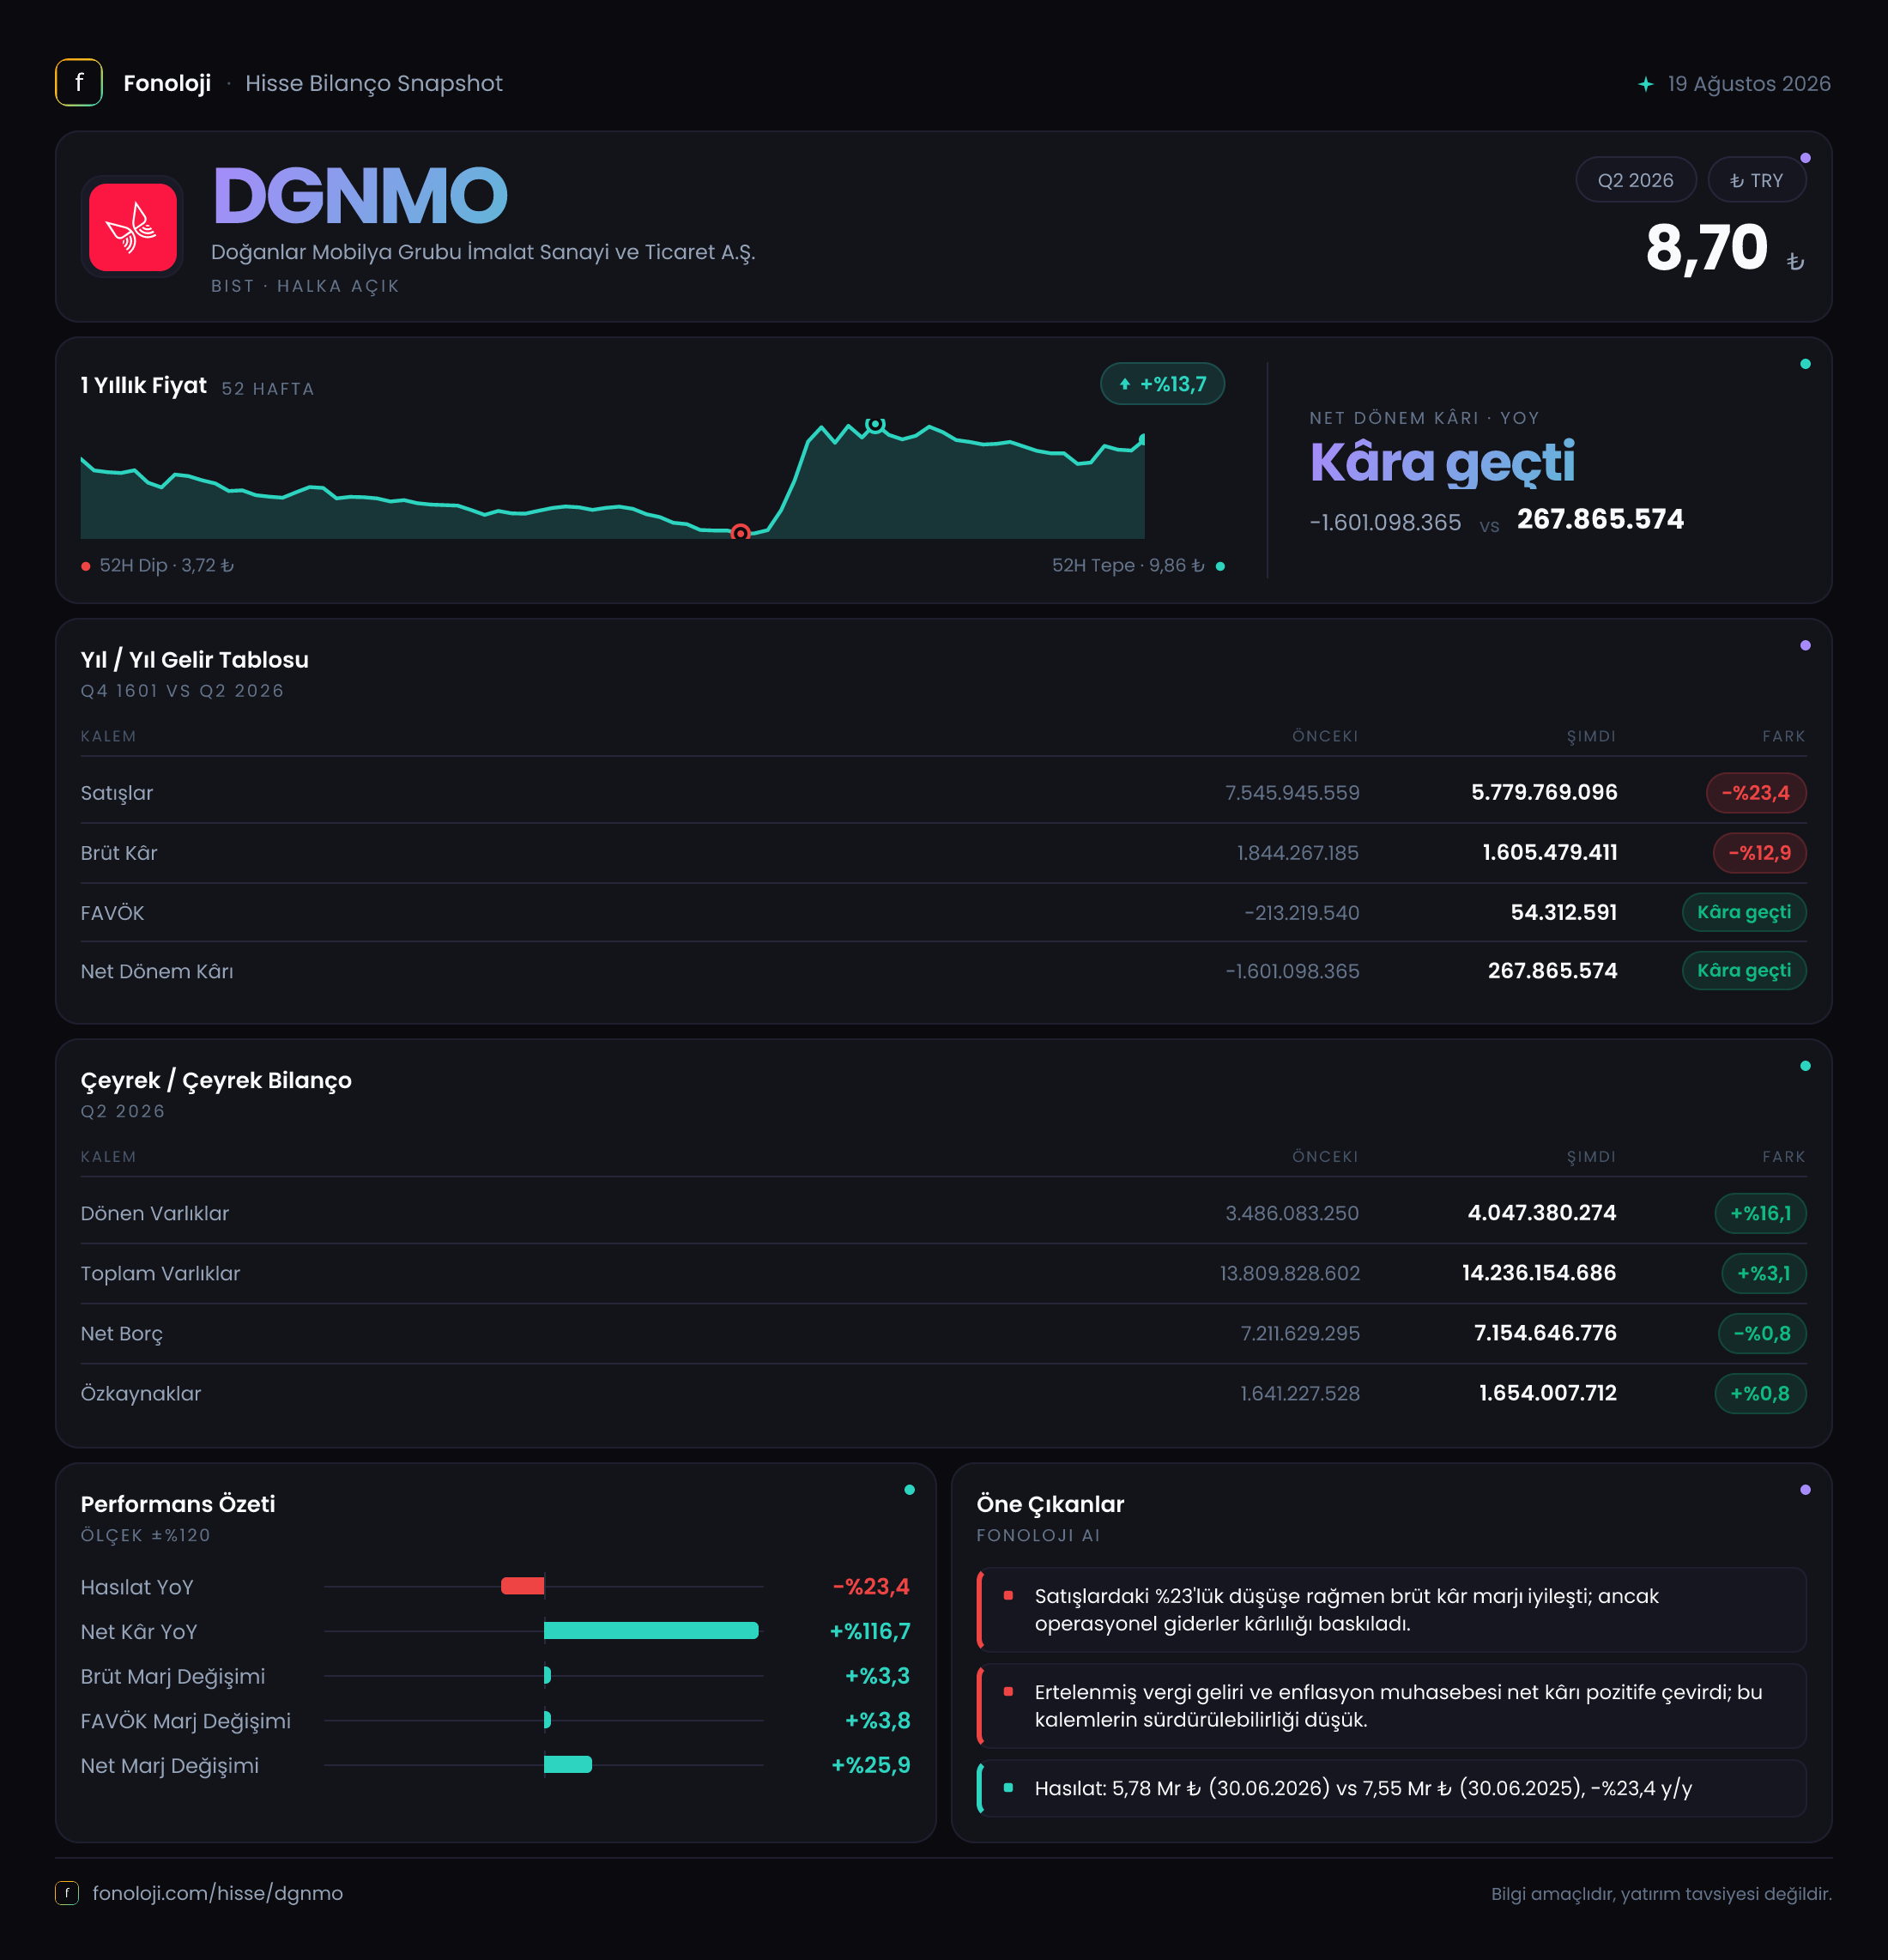
Doğanlar Mobilya Grubu, Bellona, Doğtaş, Kelebek ve Lova gibi markalarla mobilya üretimi ve perakendesinde faaliyet gösteriyor. 2026/6AB sonuçlarının ana mesajı iki yönlü: Operasyonel tarafta satışlar daralırken kârlılık belirgin biçimde toparlanmış, ancak bu toparlanma henüz güçlü bir faaliyet performansına dönüşmüş değil. Şirket, geçen yılın aynı dönemindeki ağır zarar tablosundan 267,9 milyon TL net kâra geçerken, bu sonucun içinde 1,5 milyar TL’lik net parasal pozisyon kazancı önemli bir rol oynuyor. Dolayısıyla yatırımcı açısından hikâye, “zarardan kâra dönüş” kadar, bu dönüşün ne ölçüde operasyonlardan kaynaklandığı sorusuyla birlikte okunmalı.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı dönemindeki 7,5 milyar TL’den 5,8 milyar TL’ye gerileyerek nominal bazda %23,4 azaldı. Bu, yaklaşık 1,7 milyar TL’lik bir ciro kaybı anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak bile küçülmesi, reel talep açısından daha belirgin bir zayıflığa işaret ediyor. Başka bir ifadeyle, şirket yalnızca enflasyonun altında büyümemiş; nominal gelirlerinde de daralma yaşamış.
Mobilya sektörü, yüksek fiyatlı ve ertelenebilir harcamalara açık olduğu için faiz, tüketici güveni ve hane halkı gelirindeki baskılara duyarlı. Bu nedenle satışlardaki düşüş, yalnızca şirket özelinde değil, sektörün talep koşulları açısından da yakından izlenmesi gereken bir gösterge. Yine de mevcut veri, daralmanın markalar, mağaza kanalı, ihracat ve ürün grupları bazında nereden kaynaklandığını göstermiyor. Bu nedenle satışlardaki zayıflığın geçici kampanya etkisi mi, kalıcı talep kaybı mı olduğunu söylemek için daha ayrıntılı segment bilgisi gerekiyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/6AB satışlarının 7,5 milyar TL olduğu bilgisi bulunuyor. Dolayısıyla 2026 yılının ilk ve ikinci çeyreği arasındaki ivmeyi bu veri setiyle ölçemiyoruz. Bir sonraki raporda çeyrek bazında satışların toparlanıp toparlanmadığı, yatırımcı için en kritik erken sinyallerden biri olacak.
Kârlılık
Satışlardaki zayıflığa rağmen brüt kâr, geçen yılki 1,8 milyar TL’den 1,6 milyar TL’ye geriledi; ancak brüt kâr marjı yaklaşık %24,0’tan %27,6’ya yükseldi. Bu durum, şirketin satış başına elde ettiği brüt kârın iyileştiğini gösteriyor. Ürün fiyatlaması, ürün karması, hammadde maliyetleri veya stok etkileri bu gelişmede rol oynamış olabilir; ancak verilen veriler bu faktörlerin katkısını ayrıştırmaya izin vermiyor.
Daha dikkat çekici gelişme FAVÖK tarafında görüldü. Şirket, geçen yılın aynı dönemindeki 213,2 milyon TL FAVÖK zararından, bu dönemde 54,3 milyon TL FAVÖK’e geçti. Böylece FAVÖK marjı yaklaşık -%2,8’den %0,9’a yükseldi. Operasyonel olarak zarar yazılan bir yapıdan pozitif FAVÖK üreten bir yapıya geçiş olumlu; ancak %0,9’luk FAVÖK marjı hâlâ oldukça düşük. Satışların 5,8 milyar TL olduğu bir dönemde yalnızca 54,3 milyon TL faaliyet kârı yaratılması, şirketin maliyet yapısının ve sabit giderlerinin hâlen önemli baskı oluşturduğunu gösteriyor.
Net dönem kârı ise geçen yılki 1,6 milyar TL zarardan 267,9 milyon TL kâra döndü. Net kâr marjı yaklaşık %4,6 seviyesinde. Bu oran, FAVÖK marjının oldukça üzerinde; temel nedeni ise aşağıda ele alınan yüksek net parasal pozisyon kazancı. Bu nedenle net kârdaki iyileşme, şu aşamada operasyonel kârlılıktaki iyileşmeden daha güçlü görünüyor.
| KPI | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 5,8 mlr TL | 7,5 mlr TL | Nominal %23,4 daralma | | Brüt kâr marjı | %27,6 | %24,0 | Marj iyileşmesi | | FAVÖK marjı | %0,9 | -%2,8 | Negatiften pozitife dönüş, ancak düşük seviye | | Net kâr marjı | %4,6 | -%21,3 | Parasal pozisyon kazancının güçlü katkısı |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonundaki 13,8 milyar TL’den 14,2 milyar TL’ye yükselerek %3,1 arttı. Dönen varlıklar 3,5 milyar TL’den 4,0 milyar TL’ye çıktı ve artış %16,1 oldu. Bu yükseliş, şirketin likit veya kısa vadede nakde dönüşebilecek varlıklarında büyüme olduğunu gösteriyor; ancak bunun ne kadarının nakit, ticari alacak veya stoklardan oluştuğu verilmediği için likidite kalitesini tam olarak değerlendiremiyoruz.
Duran varlıklar ise 10,3 milyar TL’den 10,2 milyar TL’ye geriledi. Böylece bilanço büyümesi sınırlı kalırken, varlık kompozisyonunda dönen varlıkların payı bir miktar arttı.
Bilanço açısından asıl dikkat edilmesi gereken konu borçluluk. Net borç 7,2 milyar TL seviyesinde yatay kaldı. Özkaynaklar yalnızca 1,6 milyar TL’den 1,7 milyar TL’ye yükseldi. Bu rakamlar, net borcun özkaynaklara yaklaşık 4,2 kat seviyesinde olduğunu gösteriyor. Özkaynakların toplam varlıklara oranı da yaklaşık %12; bu, bilanço tamponunun sınırlı olduğuna işaret ediyor.
Net borç/FAVÖK oranı da dikkat çekici. 7,2 milyar TL net borca karşılık yalnızca 54,3 milyon TL dönemsel FAVÖK bulunuyor. Bu rakam üzerinden yapılan basit hesap, net borcun altı aylık FAVÖK’ün yaklaşık 133 katı olduğunu gösteriyor. Yıllıklandırılmış FAVÖK varsayımıyla bile oran yaklaşık 66 kat seviyesinde kalıyor. Bu hesap mevsimsellik ve ara dönem etkileri nedeniyle kesin bir kredi rasyosu olarak görülmemeli; ancak şirketin mevcut operasyonel kârlılığıyla borç yükünü taşımasının zor olduğunu net biçimde ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kazancı, bu dönemde 1,5 milyar TL oldu. Geçen yıl aynı dönemdeki 787,8 milyon TL’ye kıyasla artış yaklaşık %88,6. Bu kalem, şirketin net kâra geçişinde belirleyici katkı sağlamış görünüyor.
Net parasal pozisyon kazancı, enflasyon muhasebesi altında şirketin parasal varlık ve borçlarının enflasyon karşısındaki etkisini yansıtır. Özellikle borçluluk yapısı, ticari işletme sermayesi ve parasal kalemlerin kompozisyonu bu sonucu etkileyebilir. Ancak bu kazanç doğrudan kasaya giren bir nakit akışı değildir. Bu nedenle 1,5 milyar TL’lik parasal pozisyon kazancını, şirketin temel operasyonlarından yaratılmış kâr gibi değerlendirmek doğru olmaz.
Bu kalem sayesinde net kâr pozitif görünürken, FAVÖK’ün yalnızca 54,3 milyon TL seviyesinde kalması, operasyonel performans ile muhasebesel kârlılık arasında belirgin fark olduğunu gösteriyor. Yatırımcıların özellikle nakit akış tablosunu, faiz giderlerini ve borç vade yapısını birlikte incelemesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
DGNMO’da olumlu gelişme, şirketin geçen yılki ağır zarar tablosundan çıkarak pozitif FAVÖK ve net kâr üretmesi. Brüt marjın %27,6’ya yükselmesi de maliyet ve ürün karması açısından iyileşme sinyali veriyor. Ancak bu iyileşme, satışların %23,4 daraldığı ve FAVÖK marjının yalnızca %0,9 olduğu bir zeminde gerçekleşiyor.
Öne çıkan fırsatlar:
- Brüt marj iyileşmesinin kalıcı hale gelmesi,
- İç talep ve mobilya harcamalarında toparlanmayla satışların yeniden büyümesi,
- FAVÖK marjının düşük tek haneli seviyelerden daha yukarı taşınması,
- Net borcun azaltılması ve özkaynakların güçlendirilmesi.
Başlıca riskler ise:
- Satışlardaki reel ve nominal daralmanın sürmesi,
- Yüksek net borcun faiz ve refinansman baskısı yaratması,
- Net kârın operasyonel performanstan çok TAS 29 kaynaklı parasal pozisyon kazancına dayanması,
- Özkaynakların 1,7 milyar TL ile toplam varlıklara kıyasla zayıf kalması.
Özetle bu dönem, DGNMO için operasyonel zarardan pozitif bölgeye geçiş açısından olumlu; fakat henüz güçlü ve borç taşıma kapasitesi yüksek bir faaliyet yapısına işaret etmiyor. Kalıcı bir yatırım hikâyesi için satışların enflasyonun üzerinde büyümesi, FAVÖK marjının belirgin biçimde yükselmesi ve 7,2 milyar TL’lik net borcun aşağı çekilmesi gerekiyor. Yatırım tavsiyesi değildir.