
Açılış
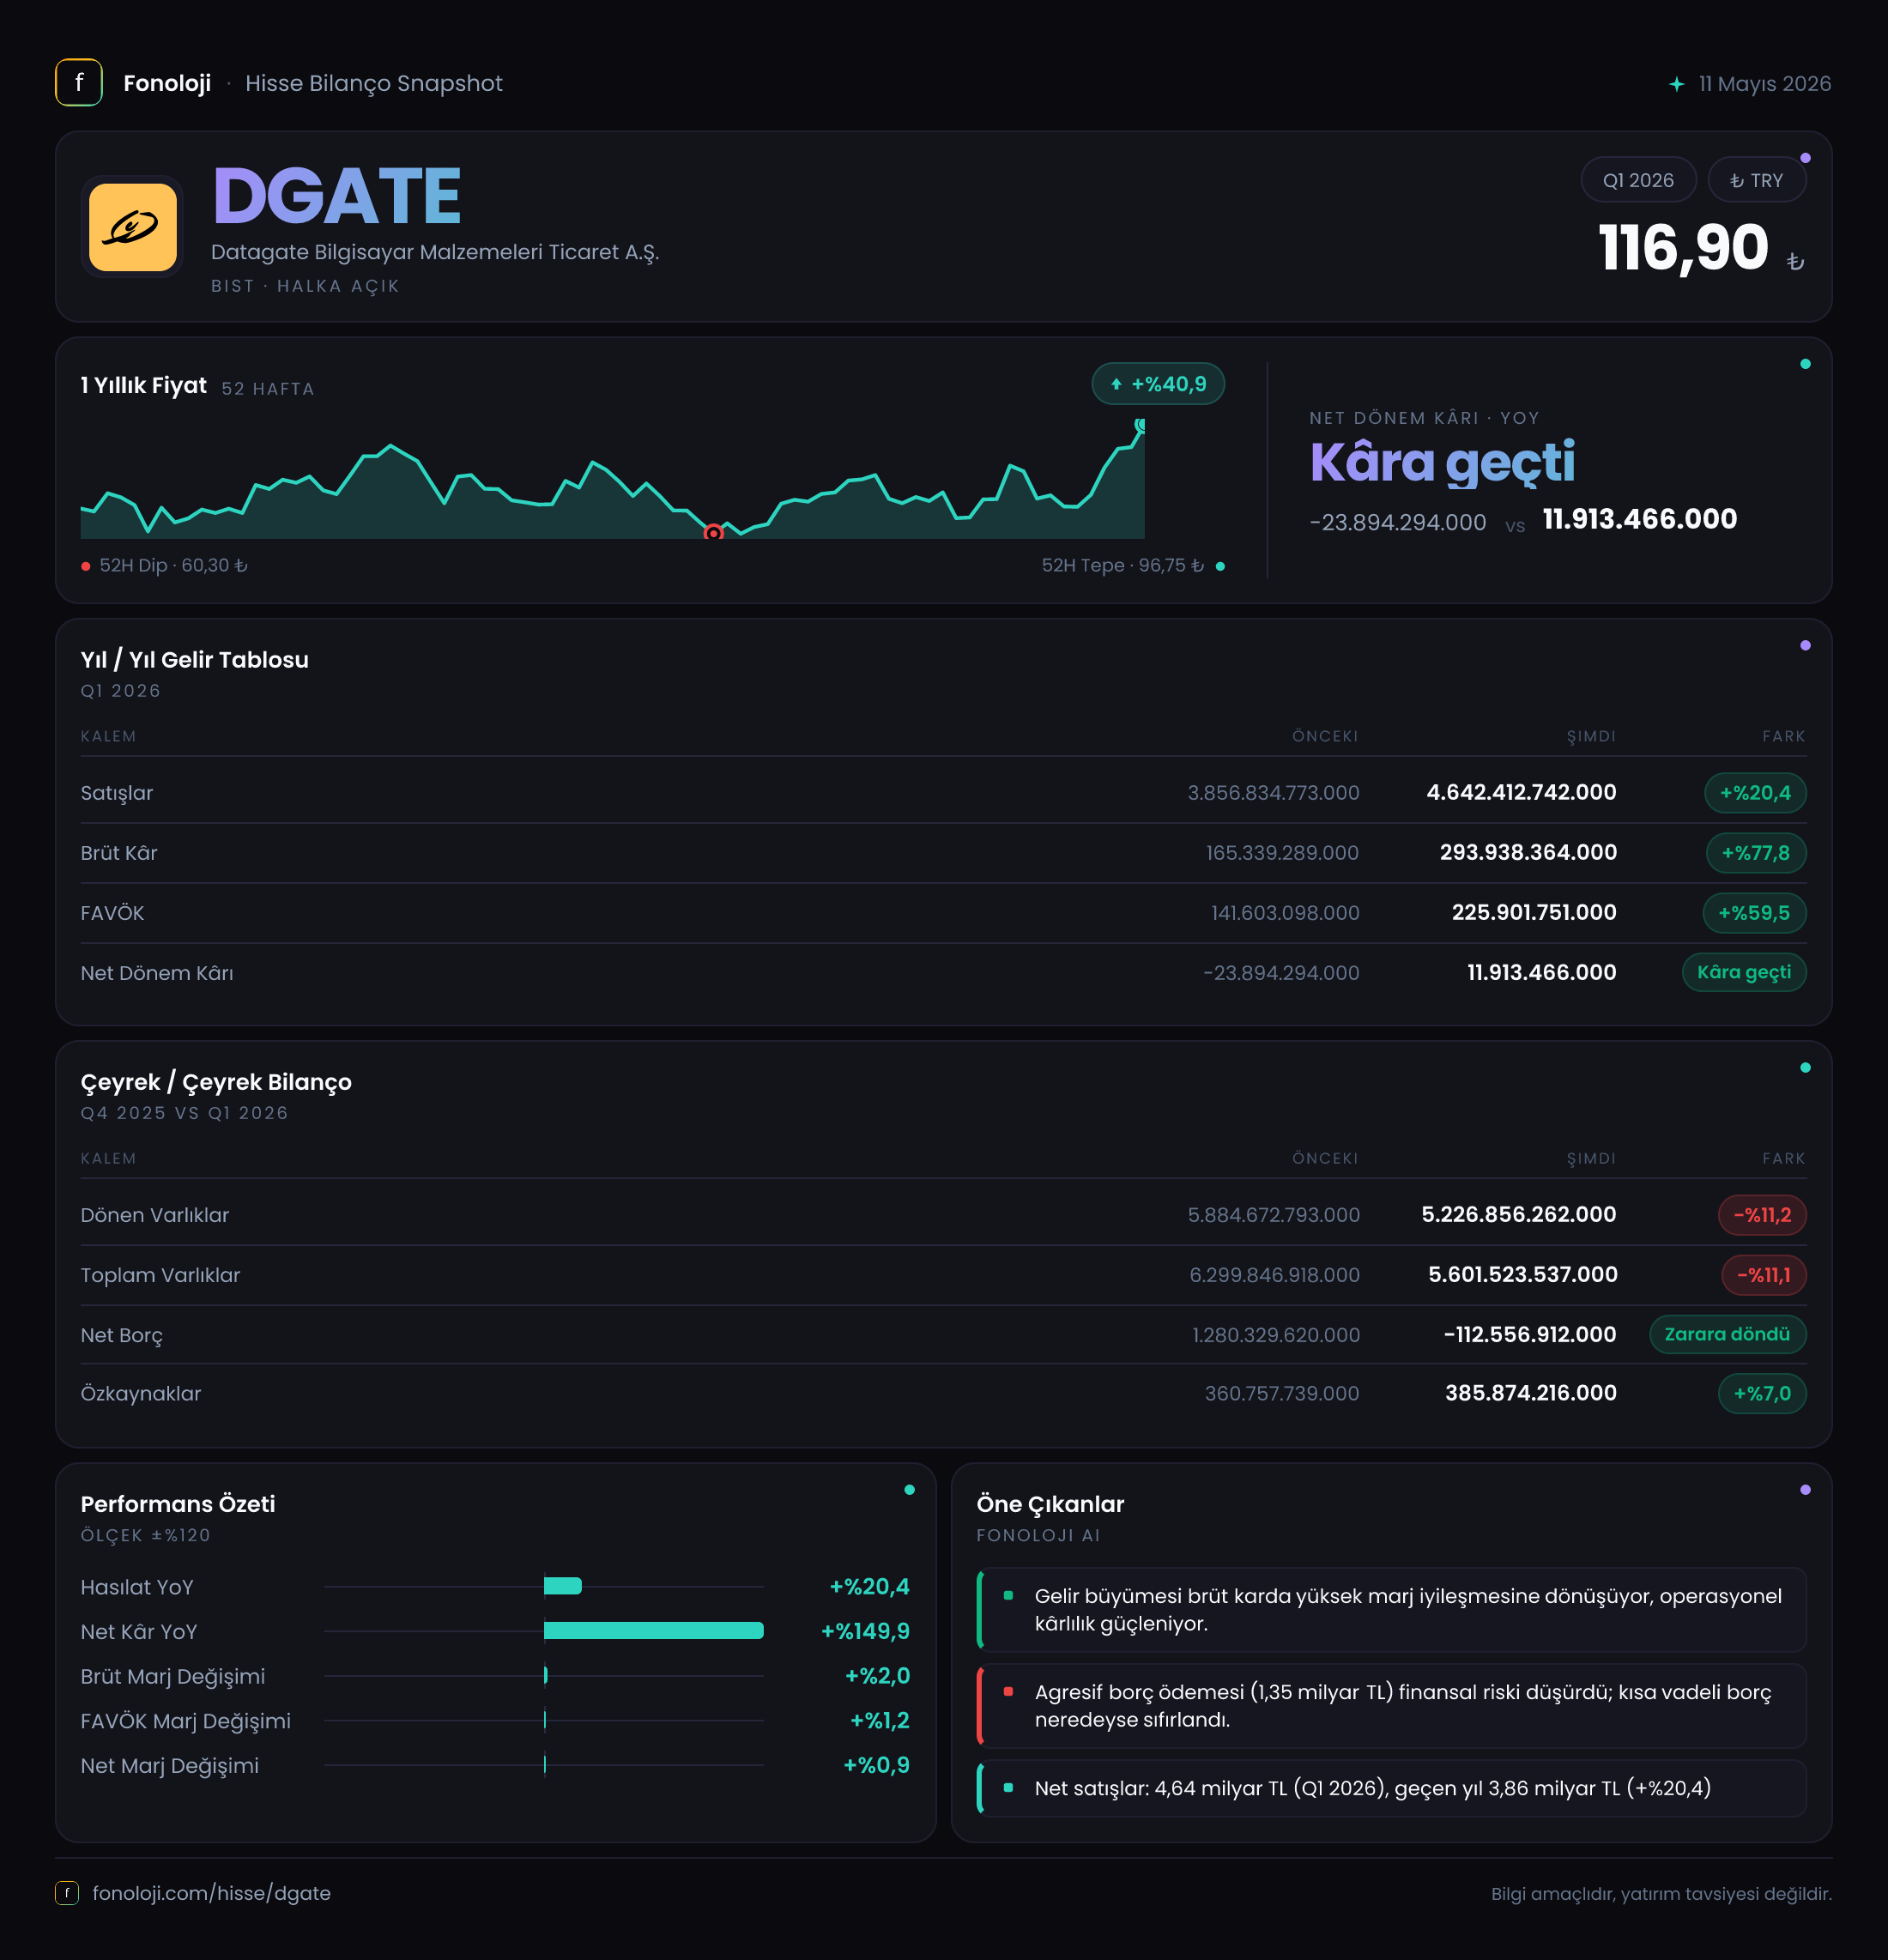
Datagate Bilgisayar Malzemeleri Ticaret A.Ş. (DGATE), teknoloji ürünleri ve bilgisayar malzemeleri dağıtımı yapan, yüksek satış hacmi ancak görece düşük marjlarla çalışan bir şirket profili sergiliyor. 2026/3AB döneminde ana hikâye, satışların nominal olarak büyümesinden çok, brüt kârlılıktaki belirgin toparlanma ve bilançonun net borçtan net nakit pozisyonuna geçmesi oldu. Şirket, geçen yılın aynı çeyreğinde 27,2 milyon TL net zarar açıklarken bu dönemde 25,3 milyon TL net kâra geçti. Bununla birlikte, satış büyümesi Türkiye’deki %30’un üzerindeki enflasyon ortamının altında kaldığı için hacim ve reel büyüme açısından tablo daha temkinli okunmalı.
Satış Hikayesi
DGATE’in satışları, geçen yılın aynı dönemindeki 3,9 milyar TL seviyesinden 4,6 milyar TL’ye yükseldi. Bu, nominal olarak %20,4 büyümeye karşılık geliyor ve yaklaşık 0,8 milyar TL ilave satış anlamına geliyor. İlk bakışta olumlu görünen bu artışı enflasyonla birlikte değerlendirmek gerekiyor: Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir dönemde satışların %20,4 büyümesi, şirketin reel olarak aynı ölçüde genişlemediğini; hatta fiyat etkisinden arındırıldığında satış hacminde daralma yaşanmış olabileceğini gösteriyor.
Teknoloji dağıtım sektöründe satışların önemli bölümü ürün fiyatları, döviz kurları ve stok devir hızı tarafından belirlenir. Bu nedenle ciro büyümesi tek başına yeterli bir başarı göstergesi değil. Daha önemli soru, şirketin bu satışları hangi marjla gerçekleştirdiği ve işletme sermayesini ne kadar verimli kullandığıdır. Bu çeyrekte olumlu cevap kârlılık tarafında geliyor.
Çeyreklik karşılaştırma için elde bulunan veri yalnızca 2025/3 dönemiyle sınırlı. Dolayısıyla satışların 2025/12 dönemine veya 2025/9 dönemine göre ivme kazanıp kazanmadığı konusunda net bir trend çıkarmak mümkün değil. Bir sonraki dönemlerde satış büyümesinin enflasyona karşı nasıl şekillendiği ve bu büyümenin stoklar ile ticari alacaklara ne ölçüde yansıdığı yakından izlenmeli.
Kârlılık
Şirketin brüt kârı, geçen yılın aynı çeyreğindeki 165,3 milyon TL seviyesinden 293,9 milyon TL’ye çıktı. Artış oranı %77,8 olurken, satışlardaki %20,4 büyümenin oldukça üzerine çıktı. Bu fark, ürün karması, tedarik koşulları veya fiyatlama disiplininde iyileşme olabileceğine işaret ediyor; ancak veride bu artışın hangi operasyonel faktörden kaynaklandığı belirtilmediği için tek bir nedene bağlamak doğru olmaz.
Brüt marj tarafındaki değişim daha anlamlı:
- Geçen yıl aynı çeyrekte brüt marj yaklaşık %4,2 idi.
- Bu dönemde brüt marj yaklaşık %6,4 seviyesine yükseldi.
- Böylece marjda yaklaşık 2,1 puanlık belirgin bir iyileşme gerçekleşti.
Dağıtım iş modelinde 2 puanın üzerindeki brüt marj iyileşmesi, düşük marjlı bir sektör için önemli bir fark yaratabilir. Satışlar reel olarak güçlü büyümese bile her bir liralık cironun şirkette bıraktığı katkı artmış durumda.
Bu dönemde FAVÖK 181,1 milyon TL olarak gerçekleşti. Buna göre FAVÖK marjı yaklaşık %3,9 seviyesinde. Brüt kâr ile FAVÖK arasındaki fark, faaliyet giderlerinin yaklaşık 112,8 milyon TL olduğunu gösteriyor. FAVÖK marjı, brüt marjın altında kalsa da şirketin ana operasyonlarının pozitif nakit yaratma potansiyelini koruduğunu gösteren olumlu bir veri. Ancak geçen yılın aynı dönemi için FAVÖK açıklanmadığından, operasyonel kârlılığın yıllık bazda ne kadar iyileştiğini doğrudan ölçmek mümkün değil.
Net kâr -27,2 milyon TL zarardan 25,3 milyon TL kâra yükseldi. Net kâr marjı geçen yıl yaklaşık -%0,7 iken bu dönemde %0,55 oldu. Yani şirket zarar bölgesinden çıkmış olsa da net kârlılık hâlâ oldukça düşük. Brüt kâr ve FAVÖK’teki güçlü toparlanmanın net kâra sınırlı yansıması, finansman giderleri, amortisman, vergi veya diğer faaliyet dışı kalemlerin etkisinin sürdüğünü düşündürüyor; bu kalemlerin ayrıntısı verilmediği için katkılarını kesin biçimde ayırmak mümkün değil.
Bilanço Sağlığı
Bilanço tarafında en dikkat çekici değişim net borç pozisyonunda yaşandı. Şirket, önceki yıl sonundaki 1,3 milyar TL net borçtan bu dönemde 112,6 milyon TL net nakit pozisyonuna geçti. Başka bir ifadeyle yaklaşık 1,4 milyar TL’lik iyileşme söz konusu. Net borcun negatife dönmesi, şirketin borçlarından daha fazla nakit ve nakit benzeri varlığa sahip olduğu anlamına geliyor.
Bu değişim, faiz ve refinansman riskini azaltması bakımından önemli. Özellikle yüksek faiz ortamında borç seviyesinin düşmesi, operasyonel kârlılığın finansman giderleri tarafından aşındırılmasını sınırlayabilir. Bununla birlikte, net nakit pozisyonunun ne kadarının kalıcı işletme sermayesi iyileşmesinden, ne kadarının ticari borçlar veya dönemsel nakit hareketlerinden kaynaklandığını görmek için nakit akış tablosu ve borç detayları da incelenmeli.
Toplam varlıklar önceki yıl sonundaki 6,3 milyar TL’den 5,6 milyar TL’ye geriledi; düşüş %11,1 oldu. Dönen varlıklar 5,9 milyar TL’den 5,2 milyar TL’ye inerken, duran varlıklar 415,2 milyon TL’den 374,7 milyon TL’ye düştü. Varlık tabanının küçülmesine karşın özkaynaklar 360,8 milyon TL’den 385,9 milyon TL’ye yükseldi ve %7 arttı. Bu, bilanço kaldıraç seviyesinin gerilediğini ve şirketin daha sağlam bir sermaye yapısına ilerlediğini gösteriyor.
Yine de özkaynakların toplam varlıklara oranı yaklaşık %6,9 seviyesinde. Bu oran hâlâ düşük; dolayısıyla DGATE’in dağıtım modelinde işletme sermayesi ve ticari borç yönetimi kritik önem taşıyor.
Net Parasal Pozisyon (TAS 29)
Şirket, bu dönemde 63,1 milyon TL net parasal pozisyon geliri elde etti. Geçen yıl aynı dönemde bu gelir 88,7 milyon TL idi; dolayısıyla katkı %28,8 azaldı. Enflasyon muhasebesi altında net parasal pozisyon geliri, parasal yükümlülüklerin parasal varlıklardan yüksek olması veya bu yapıdaki değişimler nedeniyle oluşan muhasebesel bir etkidir. Bu gelir, şirketin operasyonel performansından doğrudan kaynaklanan bir satış veya nakit kârı olarak okunmamalı.
Net parasal pozisyon gelirinin hâlâ pozitif olması, net parasal yükümlülük yapısının şirket lehine muhasebesel katkı sağladığını gösteriyor. Ancak geçen yıla göre azalması, bu katkının net kâr üzerindeki tampon etkisinin zayıfladığını ortaya koyuyor. Bu nedenle gelecek dönemlerde net kârın sürdürülebilirliği, TAS 29 etkisinden çok FAVÖK ve faaliyet nakit akışı üzerinden değerlendirilmelidir.
Yatırımcı için Ne Anlama Geliyor?
DGATE’in 2026/3AB sonuçları, düşük marjlı dağıtım işinde önemli bir kârlılık toparlanmasına ve bilanço riskinde belirgin azalmaya işaret ediyor. Özellikle brüt marjın %4,2’den %6,4’e yükselmesi ve net borçtan 112,6 milyon TL net nakde geçilmesi, yatırımcı açısından raporun en güçlü tarafları.
Buna karşılık satış büyümesinin %20,4 ile enflasyonun altında kalması, şirketin reel büyüme üretip üretmediği konusunda soru işareti yaratıyor. Net kârın 25,3 milyon TL ile sınırlı kalması da marjların henüz yüksek güvenlik alanına ulaşmadığını gösteriyor. İzlenmesi gereken başlıklar şunlar:
- Brüt marjın %6 üzerindeki seviyesini koruyup koruyamayacağı,
- FAVÖK marjının %3,9’dan daha yukarı taşınıp taşınamayacağı,
- Net nakit pozisyonunun sonraki çeyreklerde korunması,
- Satış büyümesinin enflasyonun üzerine çıkıp çıkamayacağı,
- Net parasal pozisyon gelirine olan bağımlılığın azalması.
Özetle veri, DGATE’te bilanço ve operasyonel kârlılık açısından iyileşme olduğunu; ancak reel satış büyümesi ve net marj tarafında henüz tamamlanmış bir dönüşüm bulunmadığını gösteriyor. Yatırım tavsiyesi değildir.