
Açılış
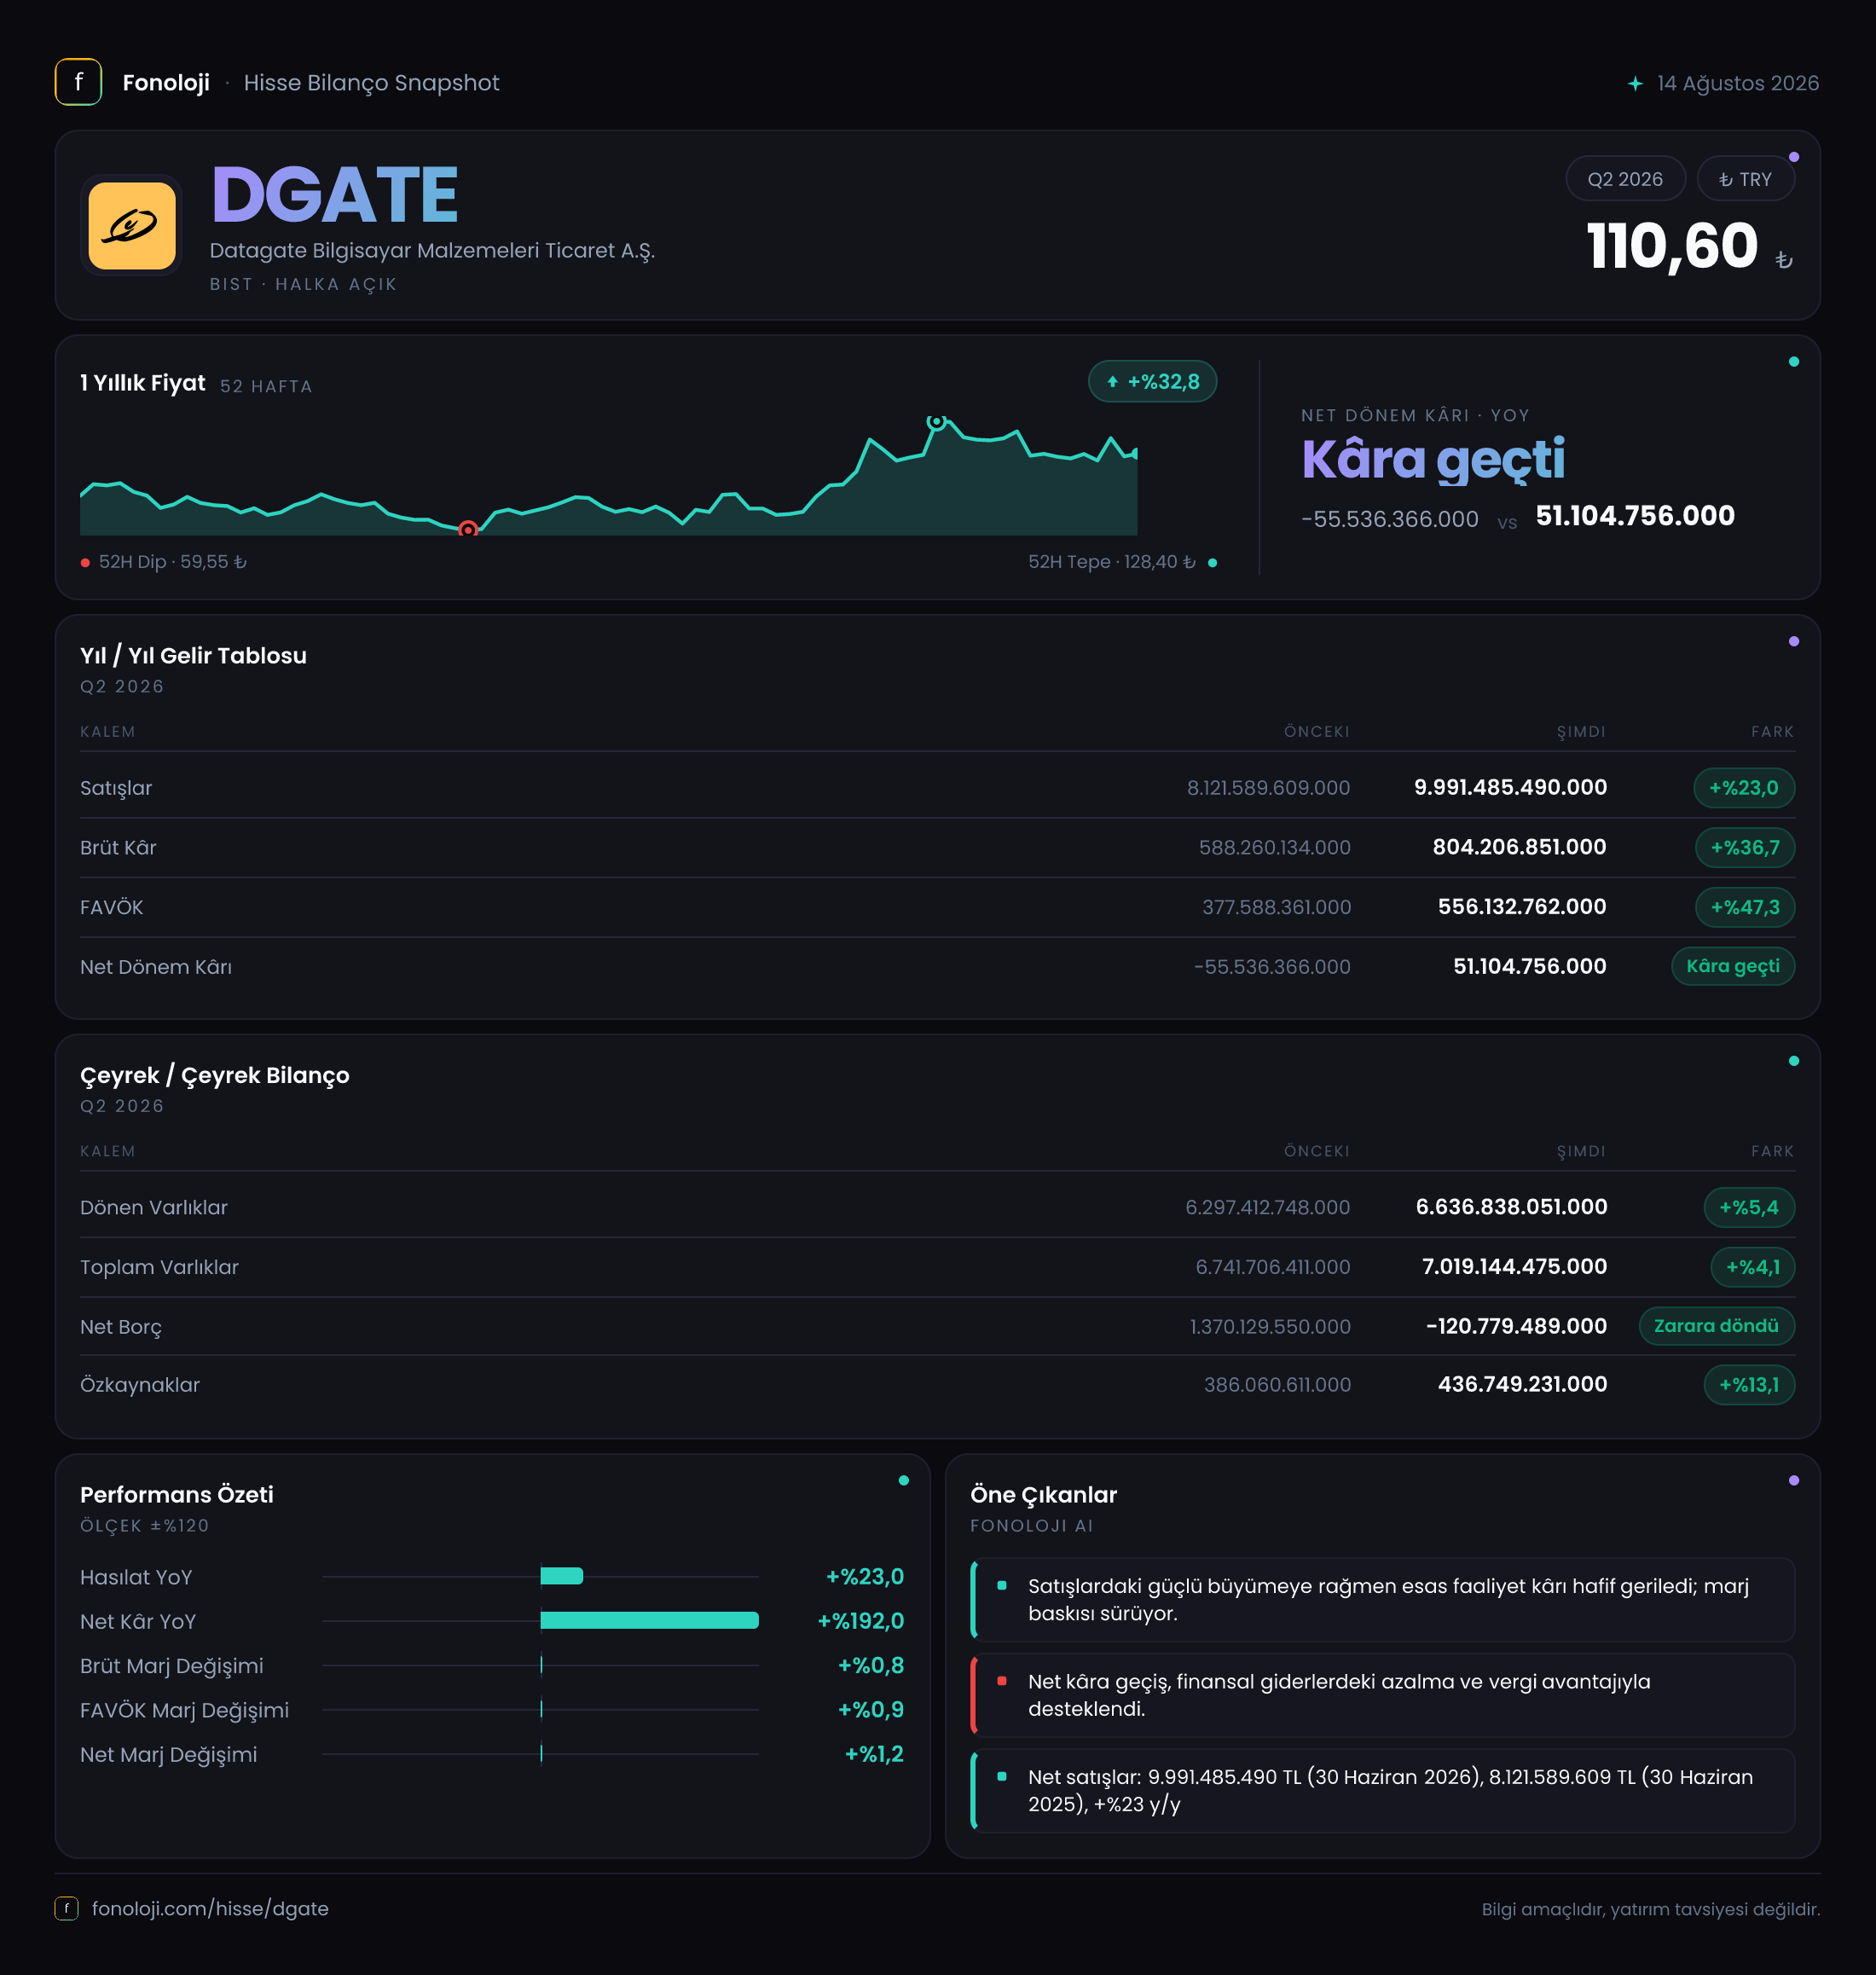
Datagate Bilgisayar Malzemeleri Ticaret A.Ş. (DGATE), teknoloji ürünleri ve bilgisayar malzemeleri dağıtımı yapan bir şirket olarak 2026’nın ilk altı ayında 10,0 milyar TL satış gerçekleştirdi. Şirketin ana hikâyesi, satışların nominal olarak büyümesinden çok, brüt kâr ve FAVÖK’ün satışlardan daha hızlı artması oldu. Buna karşılık Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda satışlardaki %23’lük artış, reel büyüme açısından daha temkinli okunmalı. Dönemin en dikkat çekici gelişmesi ise 1,4 milyar TL net borçtan 120,8 milyon TL net nakit pozisyonuna geçilmesi ve buna rağmen net kârın yalnızca 51,1 milyon TL seviyesinde kalmasıdır.
Satış Hikayesi
DGATE’in 2026/6AB döneminde satışları geçen yılın aynı dönemine göre %23,0 artarak 10,0 milyar TL’ye ulaştı. Geçen yıl aynı dönemde satışlar 8,1 milyar TL seviyesindeydi; dolayısıyla şirket bir yılda yaklaşık 1,9 milyar TL ilave satış yarattı.
İlk bakışta bu büyüme güçlü görünse de enflasyon etkisini dışarıda bırakmadan değerlendirmek gerekiyor. Türkiye’de yıllık enflasyonun %30+ seviyesinde olduğu bir dönemde, satışların %23 artması, şirketin nominal olarak büyürken reel anlamda aynı ölçüde genişlememiş olabileceğini gösteriyor. Başka bir ifadeyle, satış artışının önemli bölümü fiyat geçişlerinden kaynaklanmış olabilir; şirketin sattığı ürün adedi, pazar payı veya gerçek hacim büyümesi hakkında bu veriler tek başına yeterli kanıt sunmuyor.
Ayrıca elimizde çeyreklik satış verisi bulunmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine geçişte ivmenin güçlenip güçlenmediğini söylemek mümkün değil. Bu nedenle yatırımcı açısından takip edilmesi gereken konu, yılın sonraki dönemlerinde satış büyümesinin enflasyonun üzerinde kalıp kalmayacağı ve bunun stok hacmiyle mi, fiyat artışıyla mı sağlanacağıdır.
Kârlılık
DGATE’in kârlılık tarafı satışlardan daha olumlu bir tablo ortaya koyuyor. Brüt kâr, geçen yılın aynı dönemindeki 588,3 milyon TL’den 804,2 milyon TL’ye yükselerek %36,7 arttı. Bu artış, satış büyümesinin belirgin biçimde üzerinde gerçekleşti. Sonuç olarak brüt kâr marjı %7,3’ten %8,0’e çıktı. Marjdaki yaklaşık 0,8 puanlık iyileşme, şirketin ürün karmasında, tedarik koşullarında veya satış fiyatlama disiplininde olumlu bir gelişme yaşandığını gösteriyor; ancak veriler bu iyileşmenin hangi kalemden kaynaklandığını ayrıştırmıyor.
FAVÖK ise 377,6 milyon TL’den 556,1 milyon TL’ye yükselerek %47,3 büyüdü. FAVÖK marjı da %4,7’den %5,6’ya çıktı. Bu, yalnızca brüt kârın değil, faaliyet giderlerinin de satışlara oranla daha kontrollü yönetildiğine işaret ediyor. Satışlar %23 büyürken FAVÖK’ün yaklaşık iki kat daha hızlı artması, operasyonel kaldıraç açısından olumlu bir sinyal. Şirket mevcut satış hacmi üzerinden daha yüksek faaliyet kârı üretebilmiş.
Ancak bu güçlü operasyonel tablo net kâra aynı ölçüde yansımadı. Net dönem kârı, geçen yılki 55,5 milyon TL zarardan 51,1 milyon TL kâra döndü. Bu önemli bir iyileşme olsa da net kâr marjı yalnızca %0,5 seviyesinde kaldı. Geçen yıl net marj negatifken bu yıl pozitife geçilmiş durumda; fakat FAVÖK marjının %5,6 olduğu düşünülürse, faaliyet kârından net kâra geçişte finansman giderleri, amortisman ve diğer finansal/vergisel kalemlerin belirleyici olduğu anlaşılıyor.
Dolayısıyla DGATE’in bu dönemdeki ana başarısı henüz yüksek net kârlılık değil, faaliyet kârlılığındaki belirgin toparlanma. Yatırımcı, bu marj iyileşmesinin önümüzdeki dönemlerde korunup korunmadığına özellikle dikkat etmeli.
Bilanço Sağlığı
Bilanço tarafında en önemli gelişme borçlulukta yaşandı. Şirketin net borcu önceki yıl sonundaki 1,4 milyar TL’den, 2026/6AB itibarıyla eksi 120,8 milyon TL’ye geriledi. Negatif net borç, teknik olarak şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani 120,8 milyon TL net nakit pozisyonuna geçtiğini gösteriyor.
Bu değişim, şirketin finansal riskini ve faiz yüküne duyarlılığını azaltan güçlü bir gelişme. Ancak net borçtaki düşüşün ne kadarının operasyonel nakit yaratımından, ne kadarının işletme sermayesi değişiminden veya dönemsel finansal hareketlerden kaynaklandığı mevcut verilerle ayrıştırılamıyor. Bu nedenle nakit akış tablosu görülmeden borç azalmasını tamamen kalıcı bir yapısal dönüşüm olarak değerlendirmemek gerekir.
Toplam varlıklar önceki yıl sonuna göre %4,1 artarak 7,0 milyar TL’ye yükseldi. Dönen varlıklar %5,4 artışla 6,6 milyar TL’ye ulaşırken duran varlıklar %14,0 azalarak 382,3 milyon TL’ye geriledi. Bu yapı, DGATE’in bilançosunun ağırlıklı olarak stoklar, ticari alacaklar ve nakit gibi işletme sermayesi kalemlerinden oluştuğunu düşündürüyor. Dağıtım şirketlerinde bu durum olağan olsa da dönen varlıkların kalitesi ve nakde dönüşüm hızı kritik önem taşır.
Özkaynaklar 386,1 milyon TL’den 436,7 milyon TL’ye çıkarak %13,1 arttı. Özkaynak büyümesi olumlu olsa da toplam varlıkların yaklaşık %6’sı seviyesinde kalıyor. Bu, bilanço sermaye tabanının hâlâ sınırlı olduğunu ve şirketin yüksek hacimli ticari faaliyetlerine kıyasla düşük özkaynakla çalıştığını gösteriyor. Net nakit pozisyonu riski azaltıyor; ancak özkaynakların güçlenmesi finansal dayanıklılık açısından ayrıca izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri geçen yılki 30,5 milyon TL’den 4,8 milyon TL’ye geriledi; düşüş %84,3 oldu. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır. Pozitif olması, dönem içinde enflasyon muhasebesinden net parasal kazanç elde edildiğini gösteriyor; ancak bu katkının geçen yıla göre büyük ölçüde zayıfladığı görülüyor.
Bu gerileme, net kârın faaliyet kârındaki güçlü artışa rağmen sınırlı kalmasının nedenlerinden biri olabilir. Başka bir ifadeyle, şirketin operasyonel performansı iyileşirken TAS 29 kaynaklı pozitif katkı önceki yıl kadar destekleyici olmadı. Bu durum, kârlılık değerlendirmesinde yalnızca net kâra değil, FAVÖK ve faaliyet marjlarının sürdürülebilirliğine bakılması gerektiğini ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
DGATE’in 2026/6AB sonuçları üç ana mesaj veriyor:
- Faaliyet performansı güçleniyor: Brüt kâr ve FAVÖK, satışlardan daha hızlı büyüdü; marjlar iyileşti.
- Bilanço riski azaldı: Şirket, 1,4 milyar TL net borçtan 120,8 milyon TL net nakde geçti.
- Reel büyüme ve net kârlılık hâlâ sorgulanmalı: Satış artışı enflasyonun altında kalırken net kâr marjı %0,5 ile düşük seviyede.
Fırsat tarafında, FAVÖK marjının %5,6’ya yükselmesi ve borçluluğun tersine dönmesi şirketin operasyonel ve finansal açıdan daha sağlıklı bir zemine geçtiğini gösteriyor. Risk tarafında ise satış büyümesinin enflasyonu aşamaması, düşük özkaynak tabanı ve faaliyet kârının net kâra sınırlı yansıması öne çıkıyor. Çeyreklik veriler eksik olduğu için büyümenin ivmesini ve marjların kalıcılığını değerlendirmek için sonraki ara dönem raporlarını beklemek gerekiyor.
Yatırım tavsiyesi değildir.