
Açılış
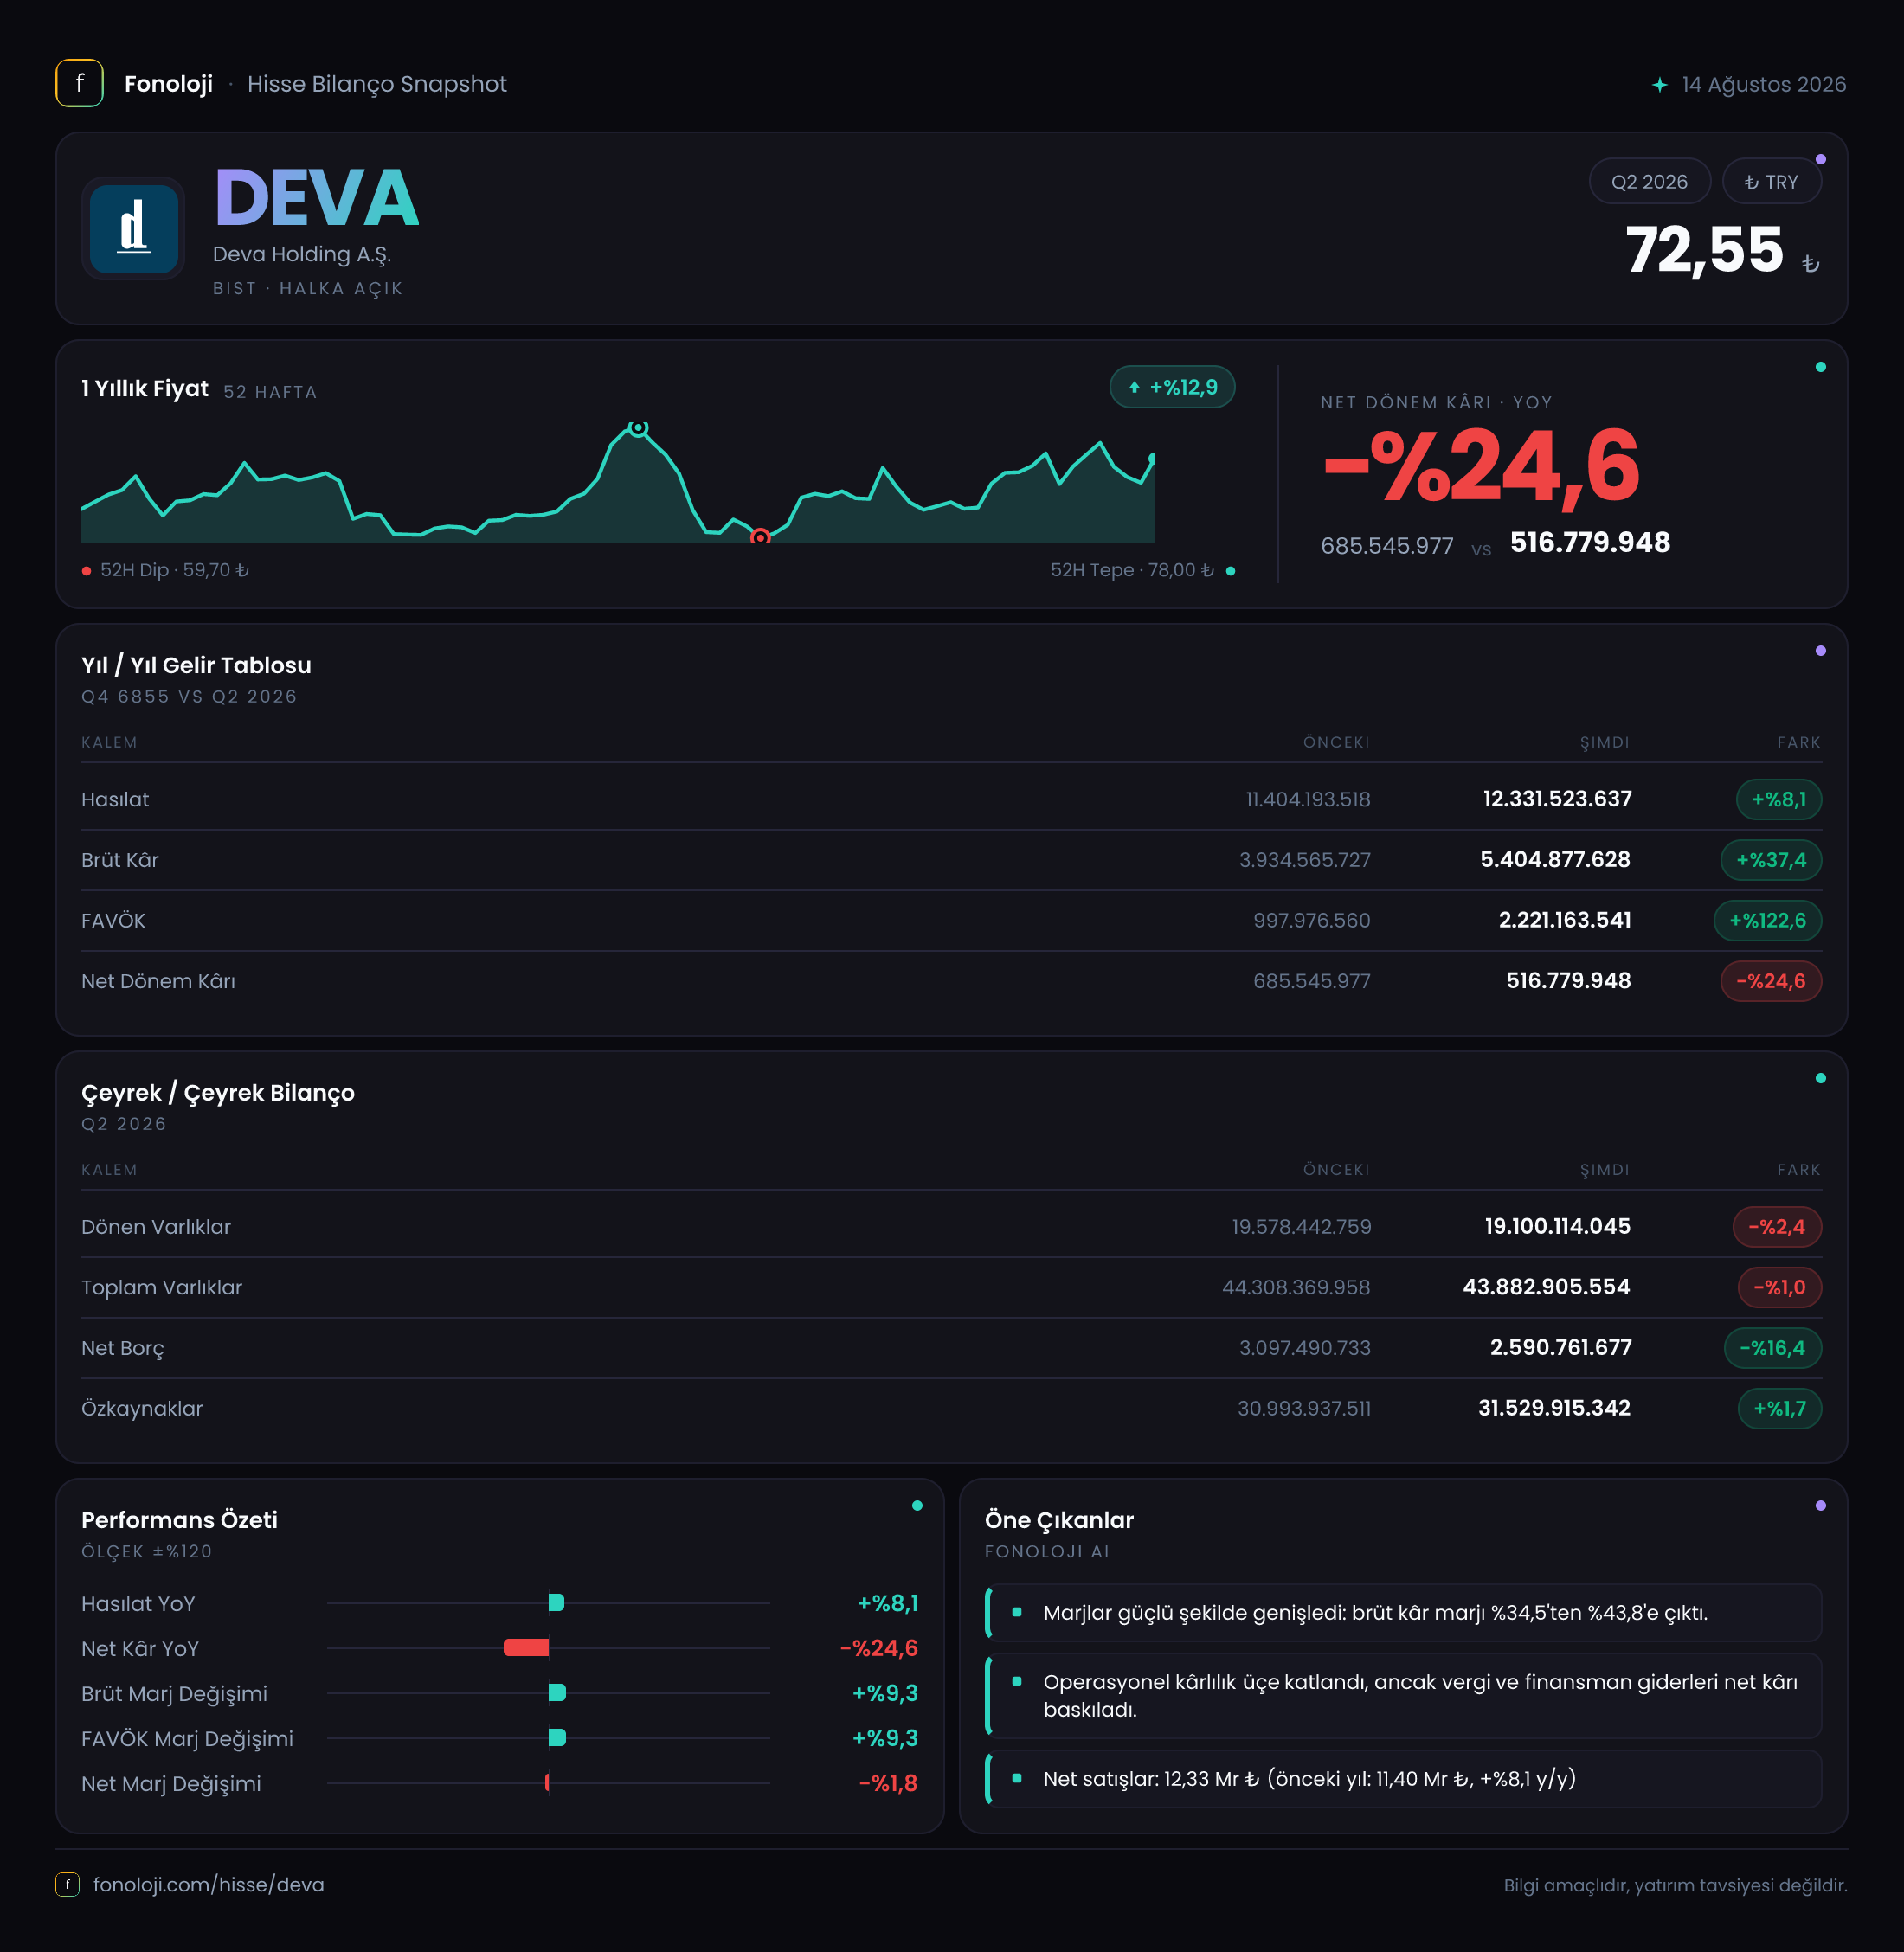
DEVA Holding, ilaç üretimi ve sağlık ürünleri alanındaki faaliyetleriyle Türkiye’de hem iç pazara hem de ihracat kanallarına bağlı bir iş modeli yürütüyor. 2026/6AB finansalları, satış tarafında sınırlı nominal büyümeye karşın operasyonel kârlılıkta belirgin bir toparlanma olduğunu gösteriyor. Satışlar geçen yılın aynı dönemine göre %8,1 artarak 12,3 milyar TL’ye yükselirken, FAVÖK’ün %122,6 artışla 2,2 milyar TL’ye çıkması dikkat çekiyor. Buna karşılık net kârın %24,6 gerileyerek 516,8 milyon TL’ye inmesi, güçlü operasyonel performansın enflasyon muhasebesi ve finansal kalemler tarafından aşağı çekildiğine işaret ediyor.
| KPI | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 12,3 mlr TL | 11,4 mlr TL | %8,1 | | Brüt kâr | 5,4 mlr TL | 3,9 mlr TL | %37,4 | | FAVÖK | 2,2 mlr TL | 998,0 mn TL | %122,6 | | Net dönem kârı | 516,8 mn TL | 685,5 mn TL | -%24,6 | | Net borç | 2,6 mlr TL | 3,1 mlr TL | -%16,4 |
Satış Hikayesi
DEVA’nın satışları ilk altı ayda 12,3 milyar TL’ye ulaştı. Geçen yılın aynı dönemindeki 11,4 milyar TL’ye kıyasla artış %8,1 seviyesinde kaldı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyüme, nominal olarak pozitif olsa da reel açıdan güçlü bir genişlemeye işaret etmiyor. Başka bir ifadeyle şirket daha yüksek TL ciro üretmiş olsa da satış hacmi, ürün karması ve fiyatlama gücü birlikte incelendiğinde enflasyonu aşan bir büyüme görüntüsü oluşmuyor.
Burada asıl olumlu nokta satışlardan ziyade satışların niteliğinde ortaya çıkıyor. Ciro %8,1 artarken brüt kâr %37,4 yükselmiş. Bu fark, ürün fiyatlaması, maliyet kontrolü veya daha yüksek marjlı ürünlerin toplam satış içindeki payının artması gibi operasyonel dinamiklerin devreye girdiğini düşündürüyor. Ancak mevcut veri ürün bazında kırılım sunmadığı için bu iyileşmenin hangi kanaldan kaynaklandığını kesin biçimde ayırmak mümkün değil.
Verilen çeyreklik veri seti, yalnızca 2025/6 döneminde 5,5 milyar TL satış ve 659,7 milyon TL net kâr bilgisi içeriyor. Mevcut dönem için karşılaştırılabilir çeyreklik satış ve kâr rakamı bulunmadığından, ikinci çeyreğin ilk çeyreğe veya geçen yılın aynı çeyreğine göre ivmesini ölçmek mümkün değil. Bu nedenle kısa vadeli çeyreklik trend için yeni ara dönem verilerini beklemek gerekiyor.
Kârlılık
DEVA’nın kârlılık tablosunda belirgin bir marj genişlemesi var. Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %34,2 seviyesinden %43,9’a yükselmiş. Yaklaşık 9,7 puanlık bu artış, satış maliyetlerinin ciroya göre daha kontrollü kaldığını gösteriyor. İlaç sektöründe hammadde, ambalaj, enerji ve kur hareketleri maliyetleri etkileyebildiği için bu marj iyileşmesi finansalların en güçlü tarafı olarak öne çıkıyor.
FAVÖK marjı ise %8,8’den %17,9’a yükselmiş. Böylece şirket, satışların her 100 TL’sinden operasyonel düzeyde yaklaşık 17,9 TL FAVÖK üretir hale gelmiş; geçen yıl bu tutar yaklaşık 8,8 TL idi. FAVÖK’ün satışlardan çok daha hızlı büyümesi, yalnızca ciro artışına değil, maliyet yapısındaki iyileşmeye ve faaliyet giderlerinin daha iyi yönetilmesine işaret ediyor.
Ancak bu güçlü operasyonel dönüşüm net kâra aynı ölçüde yansımamış. Net kâr marjı geçen yıl yaklaşık %6,0 iken bu dönemde %4,2’ye gerilemiş. Net kârın 685,5 milyon TL’den 516,8 milyon TL’ye düşmesi, FAVÖK artışının vergi, finansman giderleri, parasal kazanç ve diğer finansal kalemlerle önemli ölçüde dengelendiğini gösteriyor. Dolayısıyla DEVA’da bu dönemin hikâyesi “kârlılık zayıfladı” değil; operasyonel kârlılık güçlü biçimde arttı, fakat bu artış net kâr seviyesine taşınamadı şeklinde okunmalı.
Bilanço Sağlığı
Bilanço tarafında şirketin toplam varlıkları önceki yıl sonuna göre %1,0 azalarak 43,9 milyar TL’ye gerilemiş. Dönen varlıklar %2,4 düşüşle 19,1 milyar TL olurken duran varlıklar neredeyse yatay kalarak 24,8 milyar TL seviyesinde gerçekleşmiş. Bu görünüm, şirketin varlık tabanında büyük bir daralma olmadığını, ancak işletme sermayesi tarafında sınırlı bir çözülme yaşandığını gösteriyor.
Özkaynaklar 31,0 milyar TL’den 31,5 milyar TL’ye yükselmiş. Toplam varlıkların yaklaşık %71,8’inin özkaynaklarla finanse edilmesi, bilanço dayanıklılığı açısından olumlu bir oran. Borçlulukta da iyileşme var: net borç 3,1 milyar TL’den 2,6 milyar TL’ye gerilemiş ve düşüş %16,4 olmuş.
Net borcun FAVÖK’e oranı, dönemsel FAVÖK üzerinden yaklaşık 1,2x seviyesinde. Geçen yıl aynı bazda bu oran yaklaşık 3,1x idi. Bu gerileme, şirketin borç taşıma kapasitesinin belirgin biçimde iyileştiğini gösteriyor. Yine de bu hesaplamanın altı aylık FAVÖK üzerinden yapıldığı unutulmamalı; yıllıklandırılmış FAVÖK ile oran daha düşük görünebilir. Bu nedenle oran olumlu olsa da borçluluk değerlendirmesinde finansman maliyetleri ve vade yapısı da izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, DEVA finansallarının net kârla ayrışmasının temel nedenlerinden biri. Şirketin net parasal pozisyon geliri geçen yıl 1,3 milyar TL iken bu dönemde 515,3 milyon TL’ye gerilemiş; düşüş %59,6 seviyesinde.
Net parasal pozisyon gelirinin azalması, yüksek enflasyon ortamında parasal yükümlülükler ve parasal varlıklar arasındaki dengenin geçen yıla göre şirket lehine daha az çalıştığını gösteriyor. Bu kalem, şirketin ana faaliyet performansını değil, enflasyon muhasebesinin bilanço üzerindeki etkisini yansıtır. Dolayısıyla 2,2 milyar TL’lik FAVÖK ile 516,8 milyon TL’lik net kâr arasındaki büyük farkın nedenlerinden biri bu kalemdeki gerileme. Net parasal pozisyon gelirinin önümüzdeki dönemlerde yeniden yükselip yükselmeyeceği, enflasyon seviyesi, işletme sermayesi büyüklüğü ve parasal varlık-borç kompozisyonuna bağlı olacak.
Yatırımcı için Ne Anlama Geliyor?
DEVA’nın 2026/6AB sonuçları iki farklı mesajı aynı anda taşıyor:
- Fırsat: Brüt ve FAVÖK marjlarındaki belirgin iyileşme, şirketin maliyet baskısını daha iyi yönettiğini ve operasyonel kârlılık potansiyelinin arttığını gösteriyor.
- Bilanço avantajı: Net borcun 2,6 milyar TL’ye gerilemesi ve net borç/FAVÖK oranının yaklaşık 1,2x seviyesine inmesi finansal riski azaltıyor.
- Temel risk: Satış büyümesi %8,1 ile Türkiye’deki yüksek enflasyonun altında kalıyor. Bu nedenle marj iyileşmesinin sürdürülebilir olması, ciro büyümesinden daha kritik hale geliyor.
- Net kâr baskısı: Operasyonel performans güçlü olsa da net parasal pozisyon gelirindeki düşüş, FAVÖK artışının net kâra dönüşmesini sınırlamış.
- Takip edilmesi gerekenler: Karşılaştırılabilir çeyreklik satış ve net kâr trendi, marjların korunup korunmadığı, net parasal pozisyonun seyri ve borçluluk yapısı.
Özetle DEVA’da bu dönem, satış büyümesinden çok marj toparlanması ve bilanço güçlenmesi dönemi. Ancak yatırımcı açısından asıl soru, bu operasyonel iyileşmenin enflasyon muhasebesi etkileri azaldığında da net kâra ne ölçüde yansıyacağı. Ciro büyümesi enflasyonun gerisinde kaldığı için şirketin önündeki temel sınav, fiyatlama gücünü korurken marjlarını sürdürülebilir hale getirmek olacak.
Yatırım tavsiyesi değildir.