
Açılış
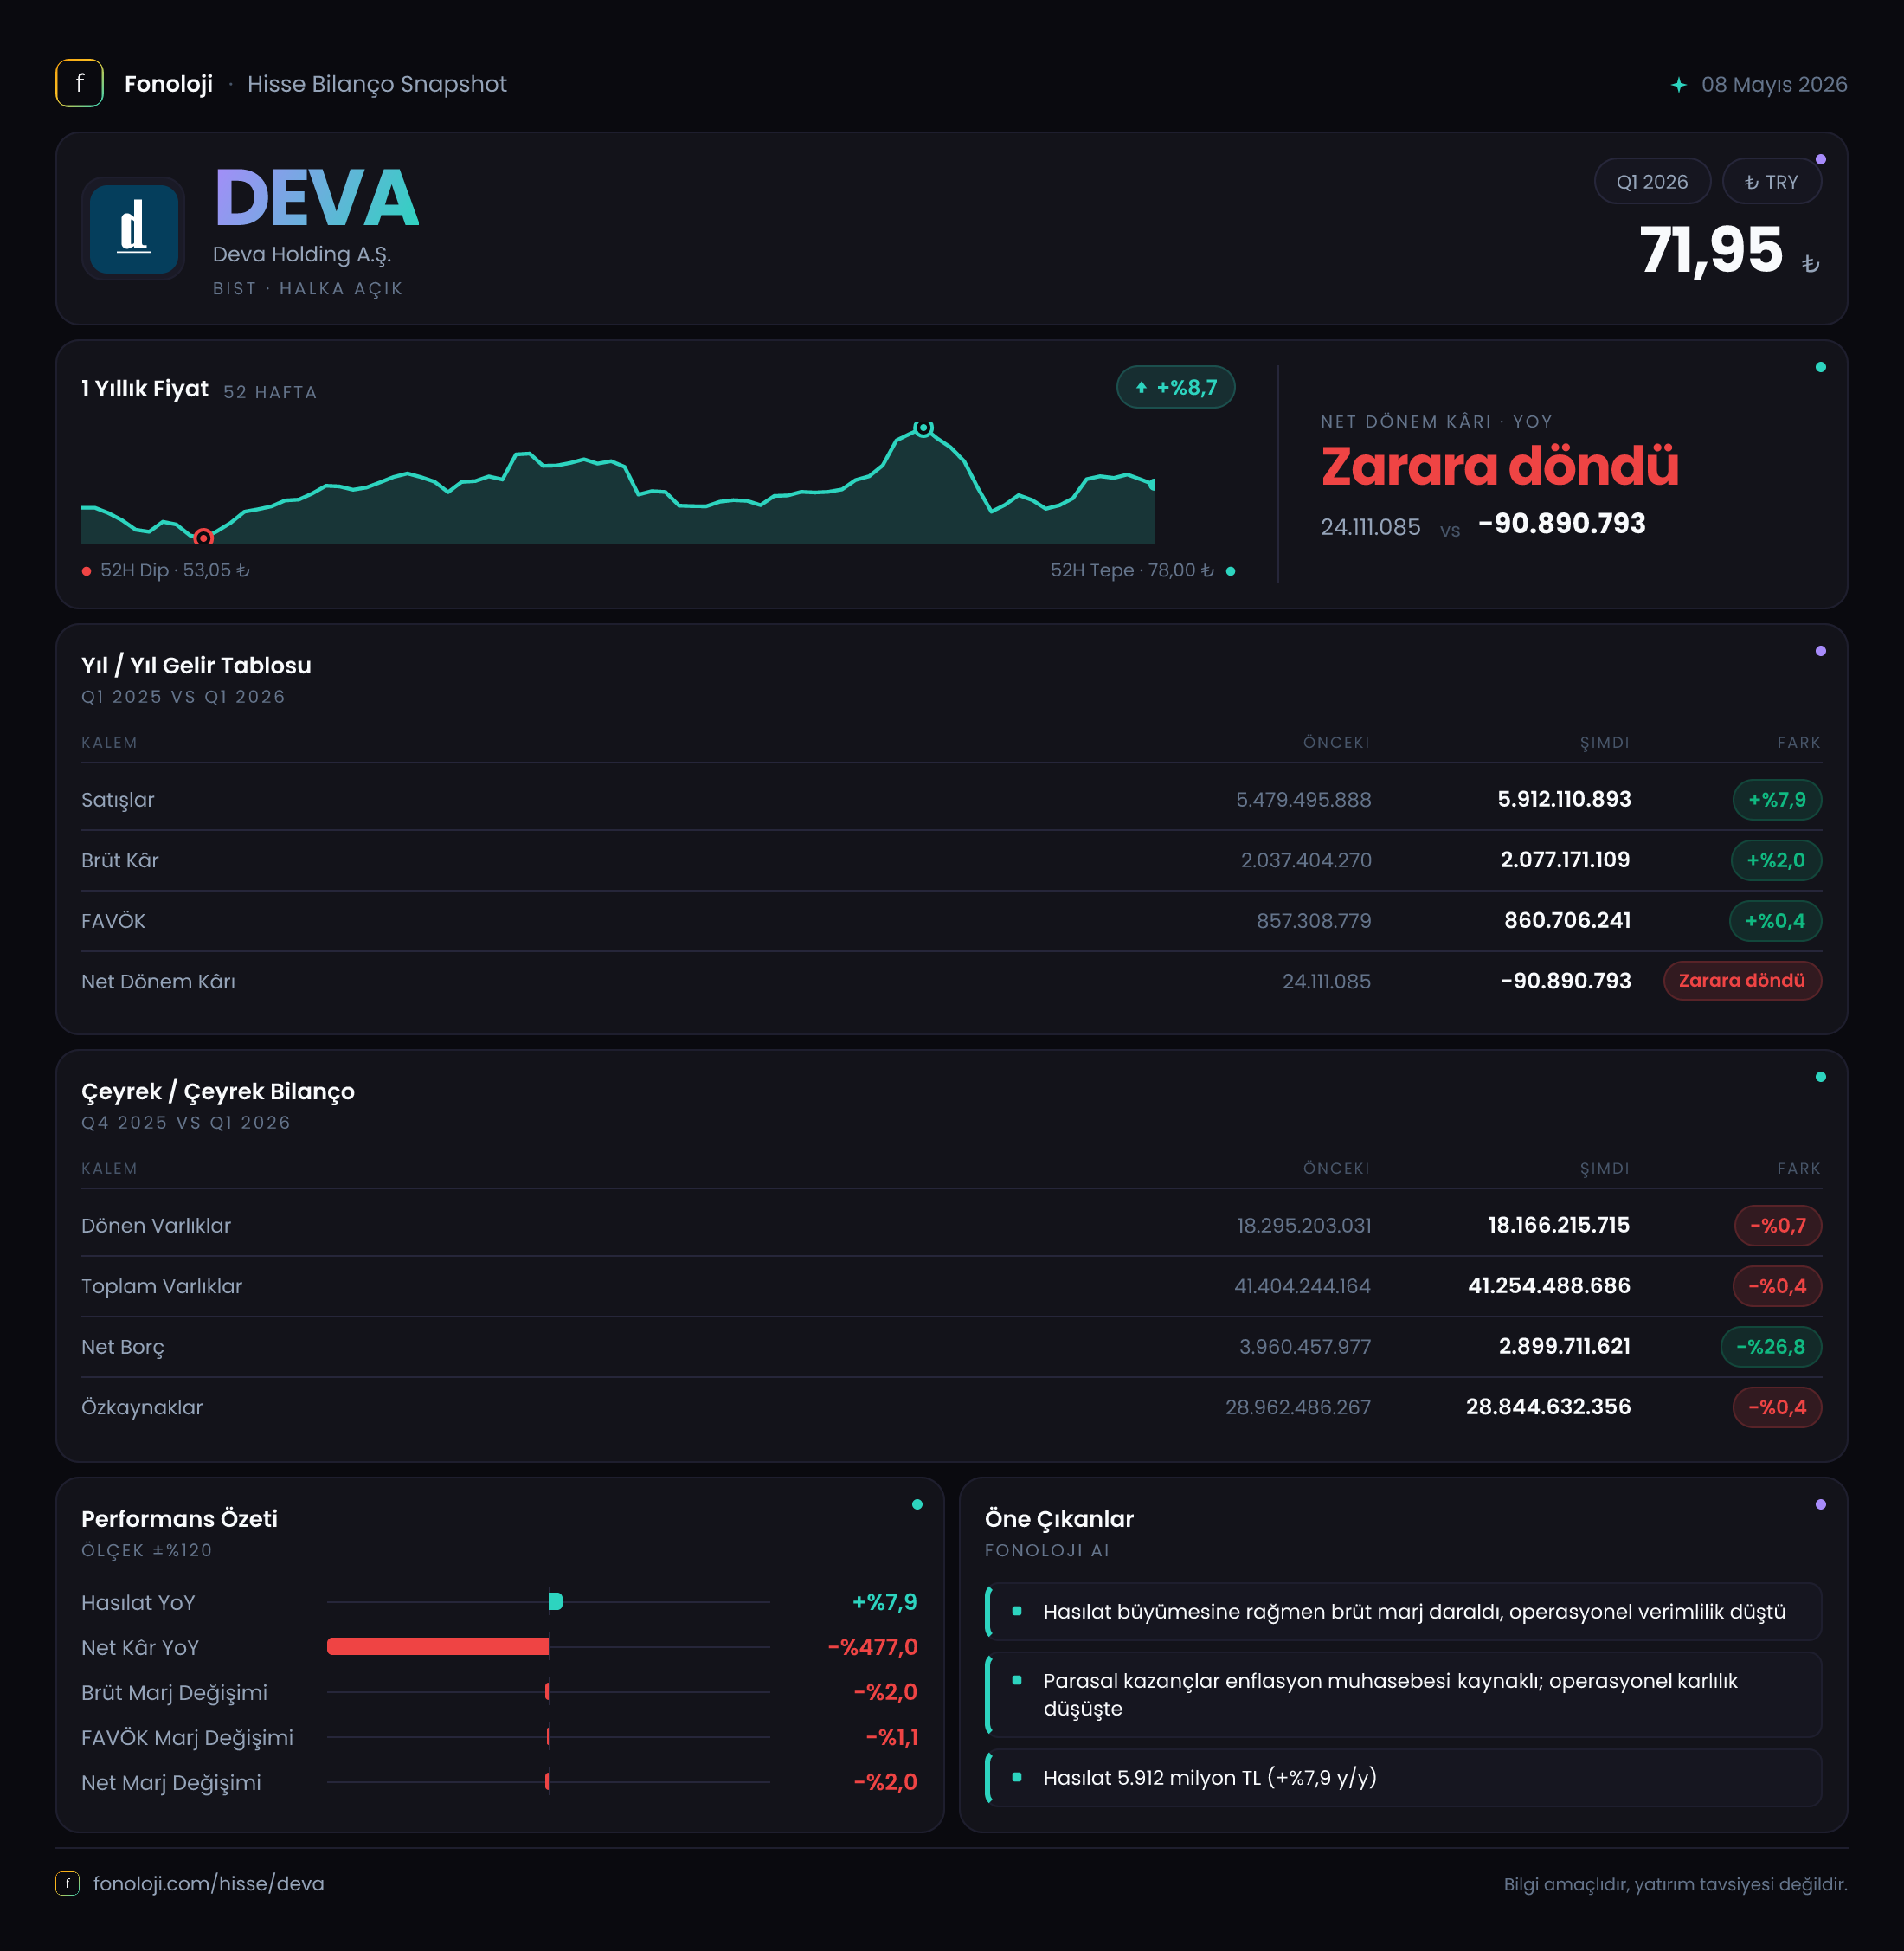
DEVA Holding, ilaç sektöründe faaliyet gösteren ve sonuçları enflasyon muhasebesi etkilerinden önemli ölçüde etkilenen bir şirket. 2026’nın ilk çeyreğinde operasyonel tarafta satışlar ve FAVÖK büyürken, brüt kâr artışının satış büyümesinin gerisinde kalması dikkat çekiyor. Daha kritik nokta ise, artan operasyonel kârlılığa rağmen şirketin 90,9 milyon TL net dönem zararı açıklaması. Bu tablo, faaliyet performansının tamamen bozulduğunu değil; finansman, amortisman, vergi ve enflasyon muhasebesi sonrası kârın operasyonel sonuçlardan ayrıştığını gösteriyor.
Satış Hikayesi
DEVA’nın satışları, geçen yılın aynı çeyreğindeki 5,5 milyar TL’den 5,9 milyar TL’ye yükseldi. Böylece yıllık büyüme %7,9 oldu. Nominal olarak satışların artması olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme, reel açıdan zayıf bir tabloya işaret ediyor. Başka bir ifadeyle şirketin satışları fiyat artışlarının gerisinde kalmış olabilir; bu da hacim, ürün karması veya pazar payı açısından yakından izlenmesi gereken bir durum.
İlk çeyrek verisi, satış tarafında güçlü bir ivme oluşmadığını gösteriyor. Eldeki karşılaştırma yalnızca 2025/3 dönemiyle sınırlı olduğu için çeyrekten çeyreğe, yani 2025/12’den 2026/3’e satış trendini değerlendirmek mümkün değil. Bu nedenle satışlardaki artışın yılın ilerleyen dönemlerinde hızlanıp hızlanmayacağını görmek için sonraki çeyrek raporlarını beklemek gerekiyor.
Satışların artmasına rağmen brüt kâr yalnızca %2,0 yükselerek 2,0 milyar TL’den 2,1 milyar TL’ye çıktı. Bu fark, satış büyümesinin kâra aynı ölçüde yansımadığını anlatıyor. Brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %36,4 seviyesinden %35,6’ya geriledi. Marjdaki yaklaşık 0,8 puanlık düşüş; üretim maliyetleri, ürün karması, kur etkisi veya fiyatlama gücünün maliyet artışlarını tamamen telafi edememesiyle ilişkili olabilir. Veride bu kalemlerin ayrıntısı bulunmadığı için neden konusunda kesin bir ayrıştırma yapmak mümkün değil; ancak ana mesaj net: satış büyümesi var, fakat ilk kâr katmanında verimlilik bir miktar zayıflamış.
Kârlılık
Operasyonel kârlılığın en güçlü göstergesi FAVÖK oldu. FAVÖK, geçen yılki 667,4 milyon TL’den 754,6 milyon TL’ye çıkarak %13,1 arttı. Bu artış, satışlardaki %7,9’luk yükselişin üzerinde gerçekleşti. Dolayısıyla brüt marj gerilese de faaliyet giderleri tarafında daha iyi bir kontrol sağlanmış veya faaliyet giderlerinin satışlara oranı düşmüş olabilir.
FAVÖK marjı da geçen yılın aynı dönemindeki yaklaşık %12,1’den %12,8’e yükseldi. Bu, brüt kârdaki zayıflamaya rağmen şirketin operasyonel kârlılığı koruyabildiğini ve hatta sınırlı ölçüde iyileştirdiğini gösteriyor. Yatırımcı açısından bu önemli; çünkü satışların enflasyonun altında büyüdüğü bir dönemde FAVÖK marjının artması, şirketin operasyonel maliyet tabanında belirli bir disiplin bulunduğuna işaret ediyor.
Ancak FAVÖK ile net kâr arasındaki ayrışma oldukça sert. Şirket geçen yıl ilk çeyrekte 24,1 milyon TL net kâr açıklarken, bu yıl 90,9 milyon TL net zarara geçti. Net kâr marjı da yaklaşık %0,4’ten -%1,5’e geriledi. Böylece operasyonel kârlılık iyileşmesine rağmen net sonuçta 115 milyon TL civarında bir bozulma oluştu.
Bu fark, FAVÖK sonrasında oluşan amortisman, finansman giderleri, vergi ve diğer faaliyet dışı kalemlerin net kârı aşağı çektiğini düşündürüyor. Fakat bu kalemlerin tutarları paylaşılmadığı için net zararın hangi başlıktan kaynaklandığını kesin olarak söylemek mümkün değil. Buradaki temel risk, FAVÖK artışının net kâra dönüşememesi. Şirketin önümüzdeki dönemlerde yalnızca satış ve FAVÖK büyümesi değil, FAVÖK’ten net kâra geçiş performansı da izlenmeli.
Bilanço Sağlığı
Bilanço tarafında şirketin toplam varlıkları önceki yıl sonundaki 41,4 milyar TL’den 41,3 milyar TL’ye geriledi. Bu, yalnızca %0,4’lük sınırlı bir değişim; dolayısıyla ilk çeyrekte bilanço büyüklüğünde belirgin bir daralma yok. Dönen varlıklar 18,3 milyar TL’den 18,2 milyar TL’ye, duran varlıklar ise 23,1 milyar TL’den 23,1 milyar TL’ye geldi. Varlık kompozisyonu genel olarak korunmuş durumda.
Bilanço açısından en olumlu gelişme net borçtaki düşüş. Net borç, 4,0 milyar TL’den 2,9 milyar TL’ye gerileyerek yaklaşık 1,1 milyar TL, yani %26,8 azaldı. Bu düşüş, şirketin borçluluk riskini azaltıyor ve faiz yüküne karşı dayanıklılığı artırıyor. Net borcun özkaynaklara oranı da yaklaşık %10 seviyesinde, yani borç yükü şirketin 28,8 milyar TL’lik özkaynak tabanına göre yönetilebilir bir büyüklükte.
Özkaynaklar 29,0 milyar TL’den 28,8 milyar TL’ye geriledi. Düşüş sınırlı olsa da dönem zararının özkaynakları aşağı çektiği görülüyor. Toplam varlıkların yaklaşık %70’inin özkaynaklarla finanse edilmesi, bilanço açısından güçlü bir tampon sağlıyor.
Çeyreklik FAVÖK üzerinden mekanik bir hesap yapıldığında net borç/FAVÖK oranı yaklaşık 3,8 kat çıkıyor. Ancak bu oran tek çeyrek FAVÖK’ü yıllıklaştırmaya dayandığı için ihtiyatla yorumlanmalı; ilaç sektöründe mevsimsellik ve dönemsel giderler sonucu etkileyebilir. Yine de net borcun gerilemesi, bilanço riskinin yönünün olumlu olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
DEVA’nın net parasal pozisyon geliri, geçen yılki 272,7 milyon TL’den 631,7 milyon TL’ye yükselerek %131,6 arttı. Enflasyon muhasebesi açısından bu, şirketin parasal yükümlülüklerinin parasal varlıklarına kıyasla daha yüksek olması veya bilanço yapısının enflasyon etkisinden net parasal kazanç üretmesiyle açıklanabilir.
Ancak bu kazanç, nakit yaratımıyla aynı anlama gelmez. Net parasal pozisyon geliri, TAS 29 kapsamında yüksek enflasyonun bilanço üzerindeki muhasebesel etkisini yansıtır; şirketin kasasına aynı tutarda nakit girişi olduğu anlamına gelmez. Bu nedenle 631,7 milyon TL’lik parasal kazanç, operasyonel performansı destekleyen önemli bir muhasebe kalemi olsa da şirketin likiditesini bire bir temsil etmez.
Daha dikkat çekici olan, parasal pozisyon gelirinin iki kattan fazla artmasına rağmen şirketin yine de net zarar yazması. Bu durum, TAS 29 etkisinin FAVÖK sonrası oluşan giderleri telafi etmeye yetmediğini gösteriyor. Enflasyon muhasebesi nedeniyle yatırımcıların FAVÖK, net parasal pozisyon ve net kârı birlikte değerlendirmesi gerekiyor; tek başına net kâr, şirketin operasyonel sağlığını açıklamakta yetersiz kalıyor.
Yatırımcı için Ne Anlama Geliyor?
DEVA’nın ilk çeyrek sonuçları iki farklı hikâye anlatıyor:
- Operasyonel tarafta: FAVÖK büyümesi satış büyümesini aşıyor ve FAVÖK marjı iyileşiyor. Bu, maliyet kontrolü açısından olumlu.
- Satış tarafında: %7,9’luk nominal büyüme, yüksek enflasyon ortamında reel olarak zayıf kalıyor.
- Brüt kârlılıkta: Marj yaklaşık 0,8 puan geriliyor; fiyatlama ve maliyet baskısı izlenmeli.
- Net kârda: Operasyonel iyileşmeye rağmen şirket 90,9 milyon TL zarar açıklıyor. FAVÖK’ün net kâra dönüşümü temel risk alanı.
- Bilançoda: Net borcun %26,8 azalması ve özkaynakların yüksek kalması finansal dayanıklılığı destekliyor.
- TAS 29 etkisinde: 631,7 milyon TL’lik net parasal kazanç önemli, ancak nakit kâr olarak değerlendirilmemeli.
Önümüzdeki dönemlerde yatırımcıların özellikle satış büyümesinin enflasyonu aşarak reel hale gelip gelmediğine, brüt marjın toparlanıp toparlanmadığına, finansman giderlerinin net kâr üzerindeki etkisine ve net borçtaki düşüşün devam edip etmediğine bakması gerekiyor. Mevcut veriler, DEVA’nın bilançosunun kontrol altında olduğunu ve operasyonel kârlılığın güçlendiğini; buna karşılık satış ivmesi ile net kâr kalitesinin henüz ikna edici seviyeye gelmediğini gösteriyor.
Yatırım tavsiyesi değildir.