
Açılış
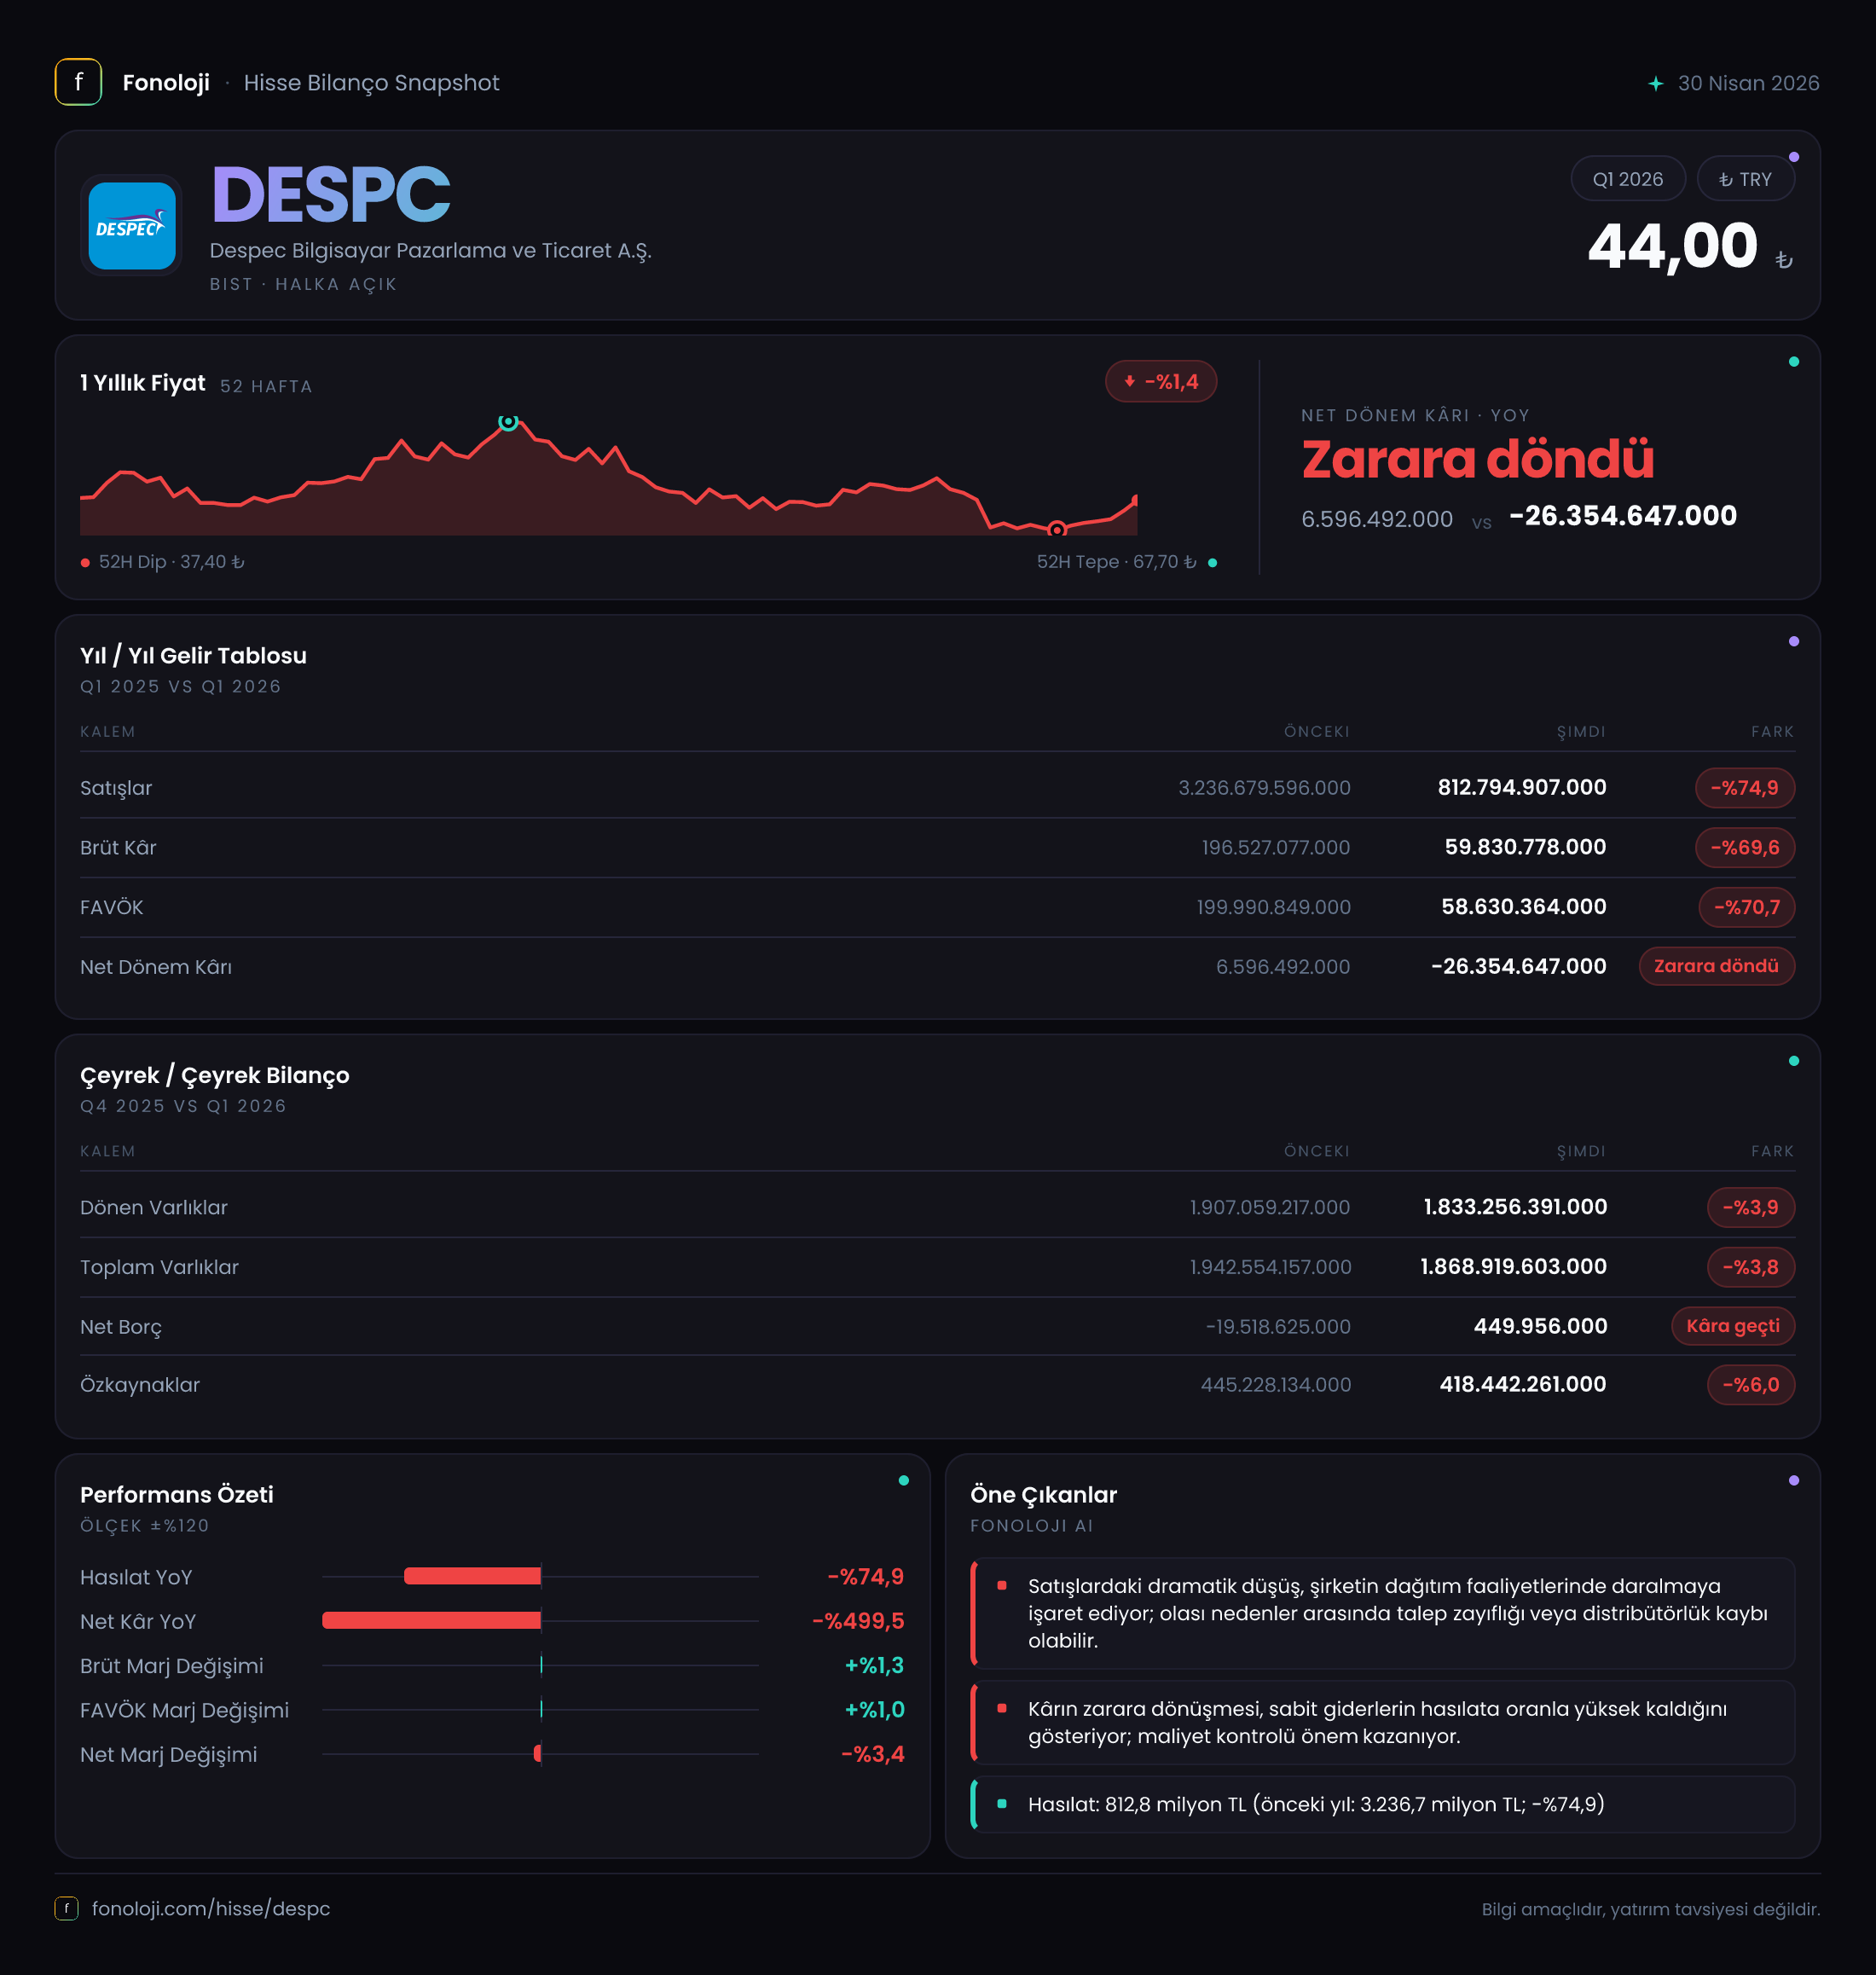
Despec Bilgisayar, teknoloji ürünlerinin pazarlama ve dağıtımında faaliyet gösteren bir şirket olarak 2026’nın ilk çeyreğinde belirgin bir hacim ve kârlılık kaybıyla karşılaştı. Satışlar geçen yılın aynı dönemine göre %74,9 azalarak 812,8 milyon TL’ye gerilerken, FAVÖK’teki düşüş satış daralmasının da ötesine geçti. Şirketin net kârı 6,6 milyon TL’den 26,4 milyon TL net zarara döndü. Bu tablo, yalnızca cirodaki gerilemeyi değil, düşük marjlı dağıtım modelinde operasyonel giderlerin küçülen satış hacmine yeterince hızlı uyarlanamadığını da gösteriyor.
Bilanço tarafında toplam varlıklar yıl sonuna göre sınırlı gerilerken, özkaynaklar %6,0 azaldı. Net borç ise önceki dönemdeki net nakit pozisyonundan çıkarak 450 bin TL net borca döndü; tutar hâlâ düşük olsa da likidite tamponunun zayıfladığı görülüyor.
Satış Hikayesi
Despec’in satışları 812,8 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı çeyreğinde satışlar 3,2 milyar TL idi. Böylece şirket, bir yıl içinde yaklaşık 2,4 milyar TL’lik nominal satış kaybı yaşadı. Yüzde bazında ifade edersek daralma %74,9 seviyesinde. Türkiye’de yüksek enflasyonun devam ettiği ve fiyatların genel olarak arttığı bir ortamda nominal satışların bu ölçüde gerilemesi, reel bazdaki daralmanın çok daha sert olduğuna işaret ediyor.
Burada dikkat edilmesi gereken nokta, cironun yalnızca fiyatlama etkisiyle değil, satış hacmi veya ürün karması açısından da baskı altında kalmış olabileceği. Teknoloji dağıtım şirketlerinde satışlar yüksek hacimli, ancak görece düşük marjlı ürünlere dayanabildiği için cirodaki gerileme doğrudan kârlılığı da etkiler. Şirketin satışları nominal olarak bile küçülürken, brüt kârın daha hızlı veya benzer ölçekte gerilemesi bu iş modelinin operasyonel kaldıraç taşıdığını ortaya koyuyor.
Çeyreklik karşılaştırma için mevcut veri yalnızca 2025/3 dönemini içeriyor. Bu nedenle 2026’nın ilk çeyreğinde satışların bir önceki çeyreğe göre toparlanıp toparlanmadığını veya daralmanın hız kesip kesmediğini söylemek mümkün değil. Daha sağlıklı bir trend analizi için 2025/6, 2025/9 ve 2025/12 dönemlerinin satış verilerini beklemek gerekiyor.
Kârlılık
Şirketin brüt kârı 59,8 milyon TL oldu. Bu rakam geçen yılki 196,5 milyon TL’ye göre %69,6 daha düşük. Satışlardaki %74,9’luk düşüşle karşılaştırıldığında brüt kârın gerilemesi bir miktar daha sınırlı görünse de, toplam kârlılık seviyesi hâlâ oldukça düşük. Brüt kâr marjı yaklaşık %7,4 seviyesinde gerçekleşti; geçen yıl aynı dönemde bu oran yaklaşık %6,1 idi. Yani marjda yaklaşık 1,2 puanlık bir iyileşme var.
Bu ilk bakışta olumlu görünse de, marj artışı küçülen satış hacminin yarattığı toplam kâr kaybını telafi edemedi. Başka bir ifadeyle şirket, satış başına biraz daha fazla brüt kâr üretmiş olsa da toplam satış tabanı ciddi biçimde küçüldüğü için brüt kâr tutarı sert geriledi.
FAVÖK ise 16,1 milyon TL’ye düşerek geçen yılki 142,9 milyon TL’ye kıyasla %88,8 azaldı. FAVÖK marjı bu dönemde yaklaşık %2,0, geçen yıl ise %4,5 seviyesindeydi. Brüt marj yükselmesine karşın FAVÖK marjının düşmesi, faaliyet giderlerinin satışlardaki daralmaya göre daha dirençli kaldığını gösteriyor. Dağıtım şirketlerinde personel, lojistik, depo, pazarlama ve genel yönetim giderleri satış hacmi kadar hızlı gerilemeyebilir. Bu durum, düşük marjlı modelde kârlılık üzerinde baskı yaratır.
Net sonuç da bu operasyonel baskıyı teyit ediyor. Şirket geçen yılın ilk çeyreğindeki 6,6 milyon TL net kârdan, bu dönemde 26,4 milyon TL net zarara geçti. Net kâr marjı yaklaşık -%3,2 seviyesinde. Dolayısıyla brüt marjdaki sınırlı iyileşme, FAVÖK’teki sert düşüş ve diğer gelir-gider kalemleriyle birlikte net zararı önleyemedi.
| KPI | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 812,8 mn TL | 3,2 mlr TL | Nominal ve reel açıdan sert daralma | | Brüt kâr marjı | %7,4 | %6,1 | Marjda sınırlı iyileşme | | FAVÖK marjı | %2,0 | %4,5 | Faaliyet giderleri baskısı | | Net kâr | -26,4 mn TL | 6,6 mn TL | Kârdan zarara geçiş |
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha kontrollü bir görünüm sergiliyor. Dönen varlıklar yıl sonuna göre %3,9 azalarak 1,8 milyar TL’ye, toplam varlıklar ise %3,8 gerileyerek yaklaşık 1,9 milyar TL’ye indi. Duran varlıkların 35,7 milyon TL ile neredeyse yatay kalması, bilanço büyüklüğündeki ana hareketin işletme sermayesi kalemlerinden kaynaklandığını düşündürüyor; ancak stok, ticari alacak ve nakit kırılımı paylaşılmadığı için hangi kalemin belirleyici olduğunu söylemek mümkün değil.
Özkaynaklar 445,2 milyon TL’den 418,4 milyon TL’ye geriledi. Bu düşüşün temel nedeni dönem zararıdır. Özkaynakların toplam varlıklara oranı yaklaşık %23 seviyesinde; bu, bilanço finansmanında borç ve ticari yükümlülüklerin önemli yer tuttuğunu gösteriyor. Özkaynak tabanı hâlen şirketi taşıyabilecek büyüklükte olsa da, zararların sürmesi halinde sermaye gücü kademeli olarak aşınabilir.
Net borç tarafında önceki dönemki 19,5 milyon TL net nakit pozisyonundan 450 bin TL net borca geçiş var. Tutar mutlak olarak düşük ve finansal kaldıraç riski şu aşamada sınırlı. Ancak yön değişimi önemli: şirketin net nakit tamponu ortadan kalkmış durumda. FAVÖK’ün 16,1 milyon TL olduğu dikkate alındığında net borç/FAVÖK yaklaşık 0,03x ile oldukça düşük kalıyor. Bununla birlikte faaliyet kârlılığı zayıflamaya devam ederse, düşük borç seviyesi tek başına yeterli güvence sağlamaz.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri 1,8 milyon TL oldu. Geçen yıl aynı dönemde bu kalem 1,4 milyon TL idi; artış %33,2 seviyesinde. Yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin yapısı, şirketin finansal sonuçlarını önemli ölçüde etkileyebilir.
Despec’in net parasal pozisyon kaleminden gelir yazması, enflasyon muhasebesi uygulamasının dönem kârına sınırlı bir katkı yaptığını gösteriyor. Ancak 1,8 milyon TL, 26,4 milyon TL’lik net zararın yanında oldukça küçük kalıyor. Başka bir ifadeyle TAS 29 kaynaklı katkı, operasyonel zayıflığı telafi edecek ölçekte değil. Bu nedenle yatırımcı açısından asıl odak noktası net parasal pozisyon değil, satışların yeniden büyümesi ve FAVÖK marjının toparlanması olmalı.
Yatırımcı için Ne Anlama Geliyor?
Despec’in 2026/3 sonuçları, şirketin temel yatırım hikâyesinde kısa vadeli belirgin bir zayıflamaya işaret ediyor. En önemli riskler şunlar:
- Satışların yüksek enflasyon ortamında nominal olarak %74,9 gerilemesi.
- FAVÖK marjının %4,5’ten %2,0’ye düşmesi.
- Net kârdan net zarara geçiş ve özkaynakların %6,0 azalması.
- Net nakit pozisyonunun küçük de olsa net borca dönüşmesi.
- Çeyreklik toparlanma eğilimini değerlendirecek yeterli ara dönem verisinin bulunmaması.
Buna karşılık bilanço tarafında net borcun çok düşük kalması önemli bir koruma sağlıyor. Brüt kâr marjındaki sınırlı iyileşme de ürün karması veya fiyatlama tarafında tamamen olumsuz bir tablo olmadığını gösteriyor. Ancak bu olumlu unsurların yatırımcı açısından anlam kazanabilmesi için öncelikle satış hacminin toparlanması, FAVÖK marjının yeniden %4 bandına yaklaşması ve faaliyet giderlerinin gelirlerle uyumlu hale gelmesi gerekiyor. Bir sonraki dönemlerde özellikle ciro trendi, stok ve alacakların seyri, işletme sermayesi yaratımı ve net parasal pozisyonun katkısı yakından izlenmeli.
Yatırım tavsiyesi değildir.