
Açılış
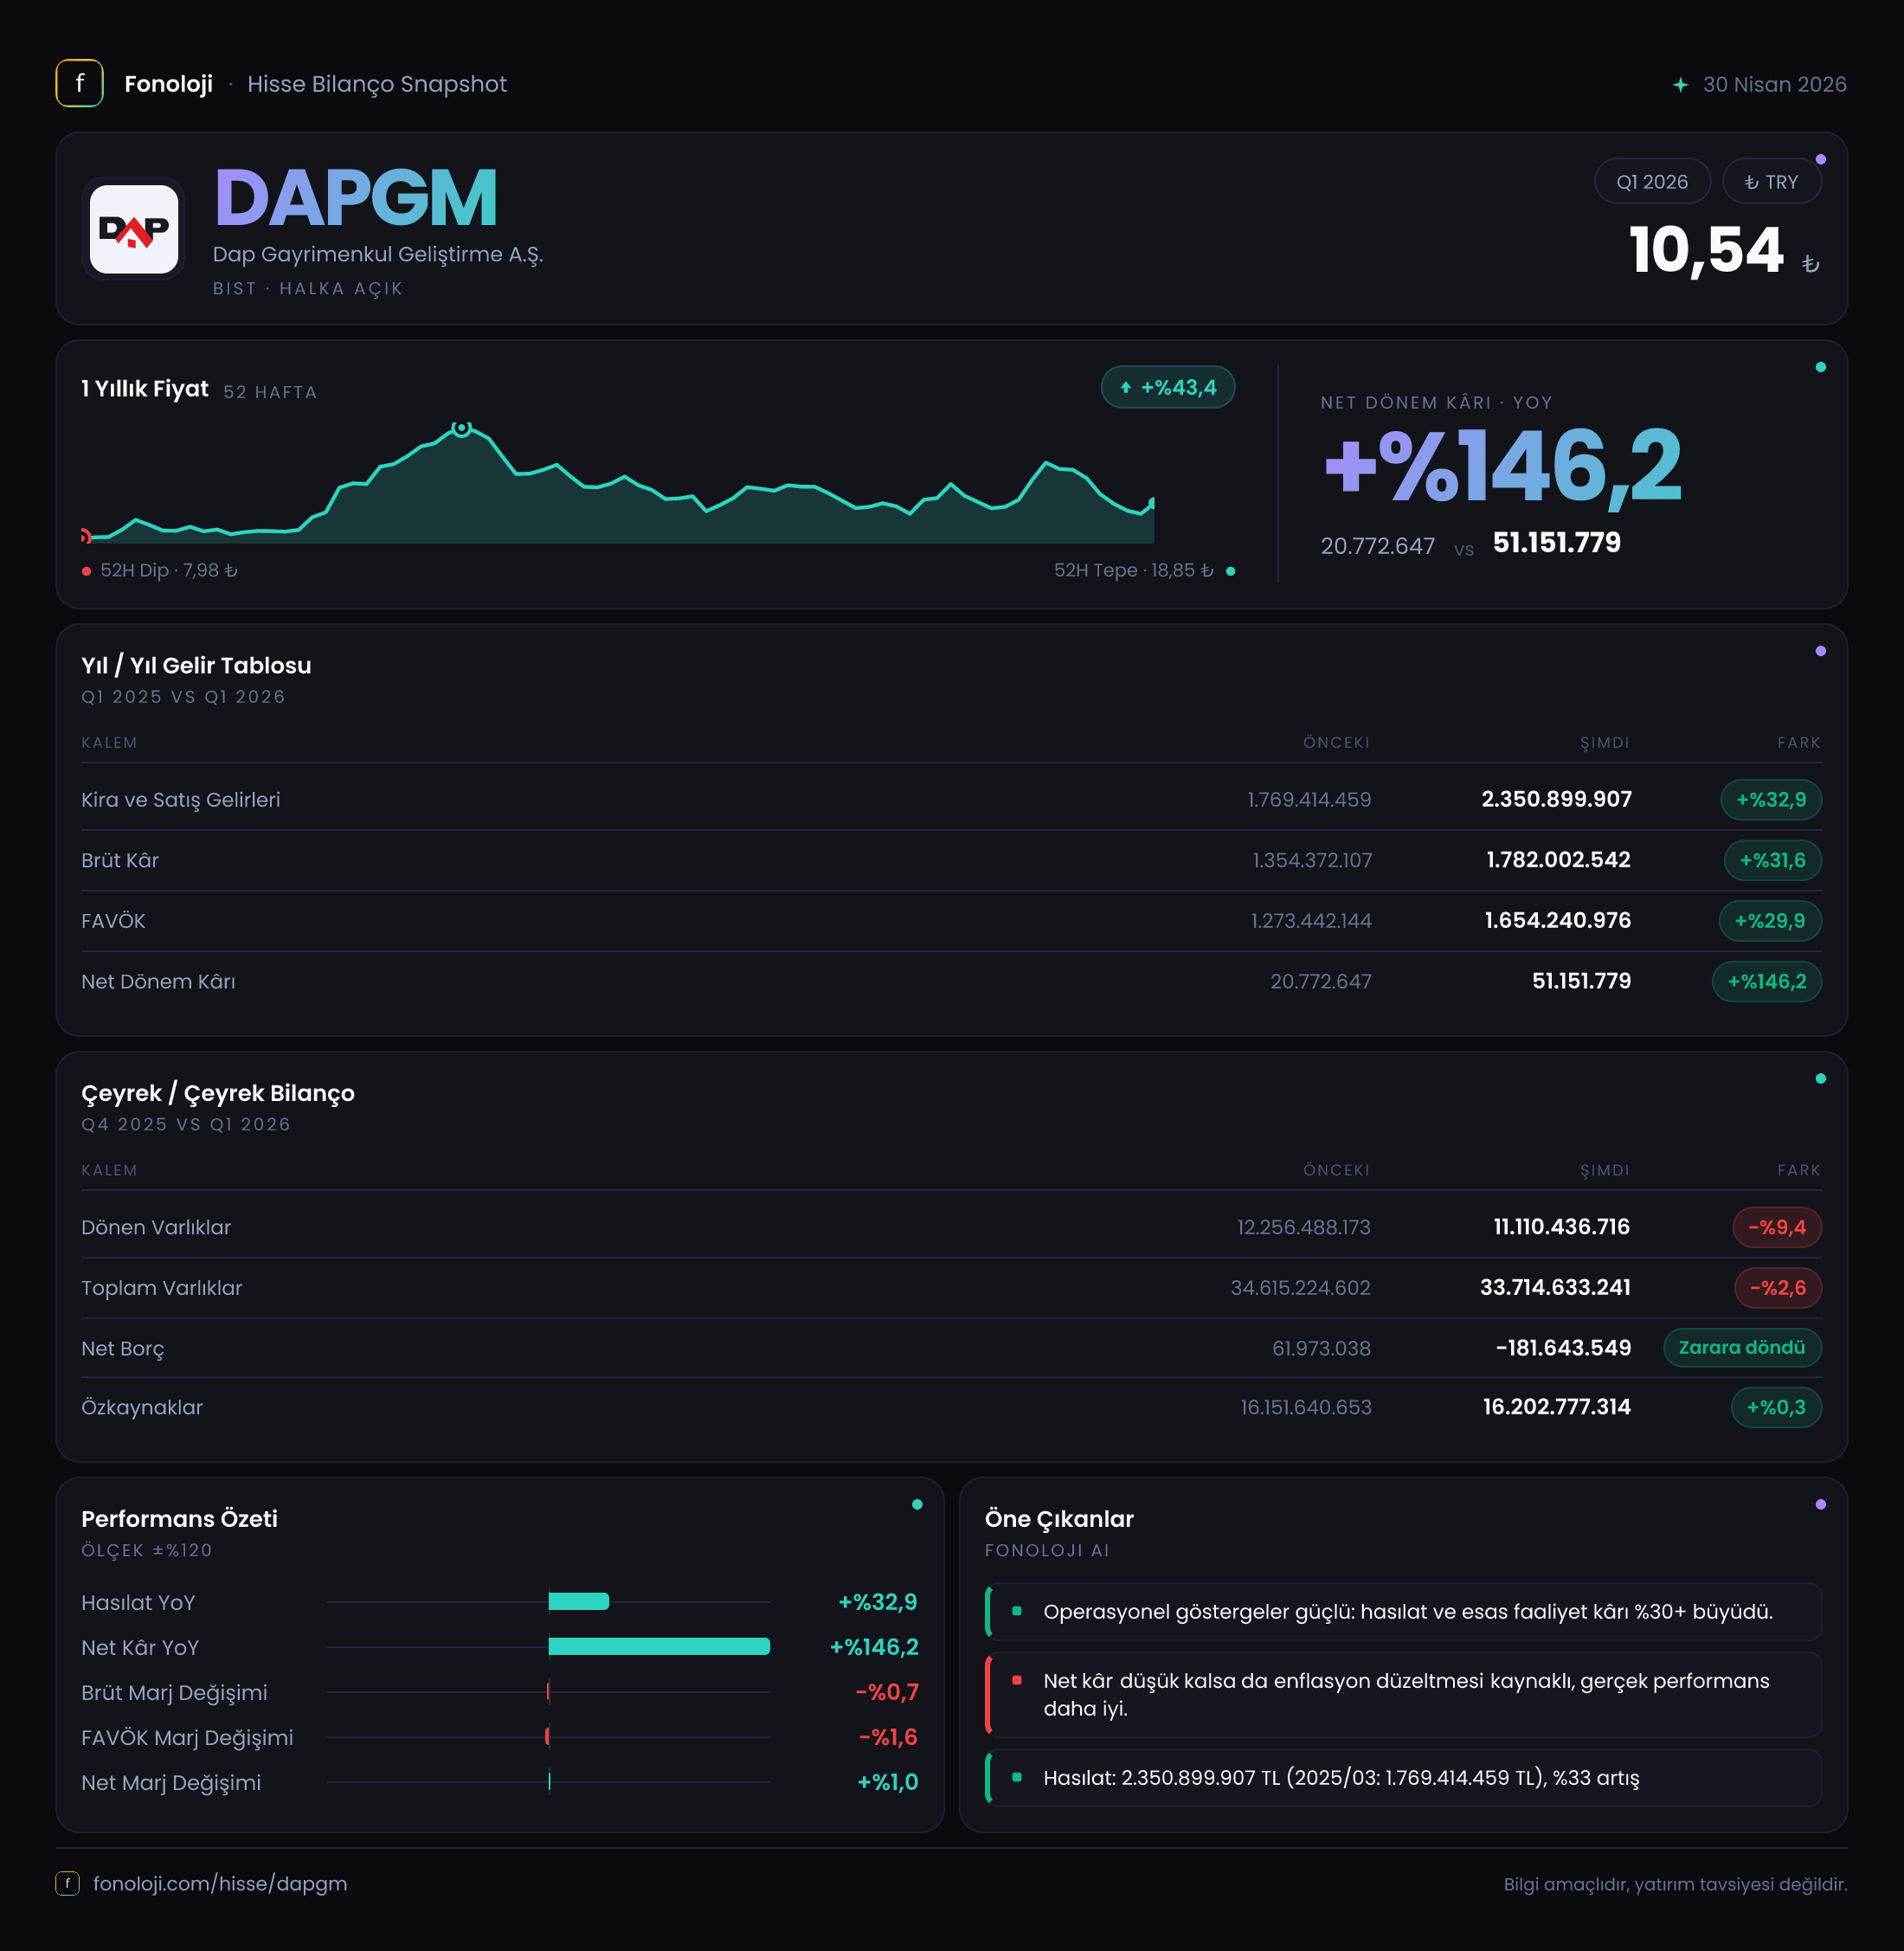
DAP Gayrimenkul Geliştirme’nin 2026/3 ara dönem sonuçları, operasyonel tarafta güçlü büyümenin sürdüğünü; ancak enflasyon muhasebesi kaynaklı parasal pozisyon zararının net kâr üzerinde baskı yaratmaya devam ettiğini gösteriyor. Şirketin satışları geçen yılın aynı çeyreğine göre %32,9 artarak 2,4 milyar TL’ye, FAVÖK’ü ise %30,1 yükselerek 1,6 milyar TL’ye ulaştı. Buna karşın kârlılık zincirinin en altında yer alan net dönem kârı yalnızca 51,2 milyon TL oldu. Bu tablo, gayrimenkul geliştirme faaliyetinin brüt ve operasyonel düzeyde yüksek kârlılık ürettiğini; fakat enflasyon muhasebesi ve diğer finansal etkilerin bu performansı büyük ölçüde törpülediğini ortaya koyuyor.
Bilanço tarafında ise daha dengeli bir görünüm var. Toplam varlıklar yıl sonuna göre %2,6 azalırken net borç %23,8 geriledi. Özkaynakların 16,2 milyar TL seviyesinde korunması, şirketin sermaye yapısında belirgin bir bozulma olmadığını gösteriyor.
Satış Hikayesi
DAPGM’nin satışları 2,4 milyar TL ile geçen yılın aynı dönemindeki 1,8 milyar TL’nin belirgin şekilde üzerine çıktı. Yıllık bazda %32,9’luk bu artış, ilk bakışta güçlü görünse de Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal büyümeyi doğrudan reel büyüme olarak okumamak gerekir.
Başka bir ifadeyle, şirket satışlarını enflasyonun biraz üzerinde artırmış görünüyor; ancak reel büyümenin güçlü olduğunu söylemek için satış hacmi, proje teslimleri, konut fiyat artışları ve satışların hangi projelerden geldiği gibi ek ayrıntılara ihtiyaç var. Mevcut veri, en azından şirketin gelir üretme kapasitesinin nominal olarak korunduğunu ve geçen yılın aynı çeyreğine göre hafif ölçüde reel ayrışma ihtimali bulunduğunu gösteriyor. Fakat bu ayrışmanın ne kadarının gerçek hacim artışından, ne kadarının fiyat güncellemesinden kaynaklandığı açıklanmıyor.
Gayrimenkul geliştirme şirketlerinde tek bir çeyrek satış rakamı, devam eden projelerin teslim takviminden ciddi biçimde etkilenebilir. Bu nedenle 2026/3 dönemindeki 2,4 milyar TL’lik satışın yılın geri kalanında tekrarlanabilir olup olmadığı kritik olacak. Eldeki veri yalnızca 2025/3 ile karşılaştırma sunuyor; önceki çeyreğe göre satış trendi paylaşılmadığı için çeyreklik ivme hakkında kesin bir yargıya varmak mümkün değil.
Kârlılık
Şirketin brüt kârı 1,8 milyar TL seviyesinde gerçekleşti. Bu rakam, satışlara oranlandığında yaklaşık %75 brüt marja işaret ediyor. Geçen yıl aynı dönemde brüt kâr 1,4 milyar TL, satışlar ise 1,8 milyar TL idi; dolayısıyla brüt marj yaklaşık %77,8 seviyesindeydi. Bu karşılaştırma, brüt kârın nominal olarak artsa da marjın yaklaşık 2,8 puan gerilediğini gösteriyor.
Bu marj daralması, maliyetlerin satışlardan biraz daha hızlı yükseldiğine işaret ediyor olabilir. Ancak gayrimenkul şirketlerinde proje maliyetlerinin muhasebeleştirme zamanı ve teslimat yapısı önemli olduğundan, tek dönem üzerinden kesin bir neden-sonuç ilişkisi kurmak doğru olmaz. Yine de satış büyümesine rağmen brüt marjın düşmesi, maliyet enflasyonunun yakından izlenmesi gerektiğini gösteren ilk sinyal.
FAVÖK 1,6 milyar TL ile geçen yılki 1,3 milyar TL’nin üzerine çıkarken yıllık artış %30,1 oldu. FAVÖK marjı bu dönemde yaklaşık %66,7, geçen yıl aynı dönemde ise yaklaşık %68,1 seviyesindeydi. Böylece operasyonel marjda da yaklaşık 1,4 puanlık bir gerileme var. Brüt marj ve FAVÖK marjındaki düşüş, şirketin operasyonel kârlılığının hâlâ çok yüksek olmakla birlikte büyüme temposuna tam olarak eşlik etmediğini gösteriyor.
Net kâr ise farklı bir hikâye anlatıyor. 51,2 milyon TL’lik net dönem kârı, geçen yılın 20,8 milyon TL’sine göre %146,2 arttı. Artış oranı yüksek olsa da net kâr marjı yalnızca yaklaşık %2,1 seviyesinde. Geçen yıl bu oran yaklaşık %1,2 idi. Yani net kâr marjı iyileşmiş olsa da şirketin 1,6 milyar TL’lik FAVÖK’ünden net kâra geçiş oldukça sınırlı kalıyor. Bu farkın en önemli görünen unsuru, 1,4 milyar TL’lik negatif net parasal pozisyon etkisi.
Bilanço Sağlığı
DAPGM’nin toplam varlıkları yıl sonundaki 34,6 milyar TL’den 33,7 milyar TL’ye geriledi. Bu, üç aylık dönemde %2,6 düşüş anlamına geliyor. Varlık kompozisyonunda dönen varlıklar 12,3 milyar TL’den 11,1 milyar TL’ye inerek %9,4 azaldı. Duran varlıklar ise 22,4 milyar TL’den 22,6 milyar TL’ye çıkarak sınırlı biçimde, %1,1 arttı.
Dönen varlıklardaki gerileme; nakit, ticari alacaklar veya stok/proje varlıklarındaki değişimlerden kaynaklanabilir, ancak alt kırılım paylaşılmadığı için kesin bir yorum yapmak mümkün değil. Yine de işletme sermayesi tarafında izlenmesi gereken bir hareket var. Buna karşılık duran varlıkların korunması, şirketin uzun vadeli varlık tabanında belirgin bir küçülme olmadığını gösteriyor.
Net borç 1,7 milyar TL’den 1,3 milyar TL’ye gerileyerek %23,8 azaldı. Bu, bilanço açısından olumlu bir gelişme. Net borcun mevcut dönem FAVÖK’üne oranı yaklaşık 0,8x seviyesinde; önceki dönem FAVÖK’üyle kıyaslandığında bu oran yaklaşık 1,3x idi. Bu basit karşılaştırma, borçluluk baskısının azaldığını ve şirketin operasyonel kârlılığına kıyasla düşük net borç taşıdığını gösteriyor. Ancak FAVÖK’ün yalnızca bir çeyreklik veri olduğu unutulmamalı; yıllıklandırılmış bir borçluluk analizi için daha uzun dönem verisi gerekli.
Özkaynaklar 16,2 milyar TL seviyesinde yatay kaldı. Toplam varlıkların yaklaşık yarısına denk gelen özkaynak tabanı, şirketin bilanço dayanıklılığı açısından destekleyici bir unsur.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, bu sonuçların en kritik bölümünü oluşturuyor. Şirketin net parasal pozisyonu -1,4 milyar TL olarak gerçekleşti. Geçen yıl aynı dönemde bu tutar -1,2 milyar TL idi. Dolayısıyla parasal pozisyon zararı %18,8 artarak daha negatif hale geldi.
Negatif net parasal pozisyon, şirketin enflasyon karşısında parasal yükümlülüklerinin parasal varlıklarından daha yüksek bir etki yarattığını gösterir. Yüksek enflasyon ortamında bu yapı, şirketin net kârında önemli bir gider baskısı oluşturabilir. DAPGM’de operasyonel düzeyde 1,6 milyar TL FAVÖK üretilmesine rağmen net kârın 51,2 milyon TL’de kalması, TAS 29 etkisinin ne kadar belirleyici olduğunu açıkça ortaya koyuyor.
Burada önemli nokta şu: Net parasal pozisyon zararı doğrudan nakit çıkışı anlamına gelmez; ancak raporlanan net kârı azaltır ve şirketin muhasebe bazlı kârlılık görünümünü aşağı çeker. Enflasyonun ve bilanço kompozisyonunun seyri değişmedikçe, yüksek operasyonel kârın net kâra dönüşümü sınırlı kalabilir.
Yatırımcı için Ne Anlama Geliyor?
DAPGM’nin 2026/3 sonuçları iki farklı mesaj taşıyor:
- Fırsat tarafında, satışların %32,9 büyümesi, FAVÖK’ün 1,6 milyar TL’ye ulaşması ve net borcun %23,8 azalması dikkat çekiyor.
- Risk tarafında, brüt ve FAVÖK marjlarının gerilemesi maliyet baskısına işaret ediyor.
- Net kârın operasyonel kâra kıyasla çok düşük kalması, TAS 29 etkisinin şirket değerlemesinde göz ardı edilemeyeceğini gösteriyor.
- Dönen varlıklardaki %9,4’lük düşüşün nakit, alacak veya proje stoklarından hangisinden kaynaklandığı izlenmeli.
- Çeyreklik karşılaştırma bulunmadığı için satış ve kârlılık ivmesinin yılın ikinci çeyreğinde korunup korunmadığı beklenmeli.
Özetle DAPGM, güçlü brüt ve operasyonel kârlılığa sahip; borçluluğu azalan bir bilanço profili sunuyor. Ancak marjların hafif gerilemesi ve 1,4 milyar TL’lik net parasal pozisyon zararı, bu operasyonel gücün net kâra sınırlı yansımasına neden oluyor. Yatırımcı açısından bir sonraki aşamada odak noktası, satış büyümesinin reel olarak sürüp sürmediği, marjların yeniden toparlanıp toparlanmadığı ve negatif parasal pozisyonun şirket kârını ne ölçüde baskılamaya devam edeceği olmalı. Yatırım tavsiyesi değildir.