
Açılış
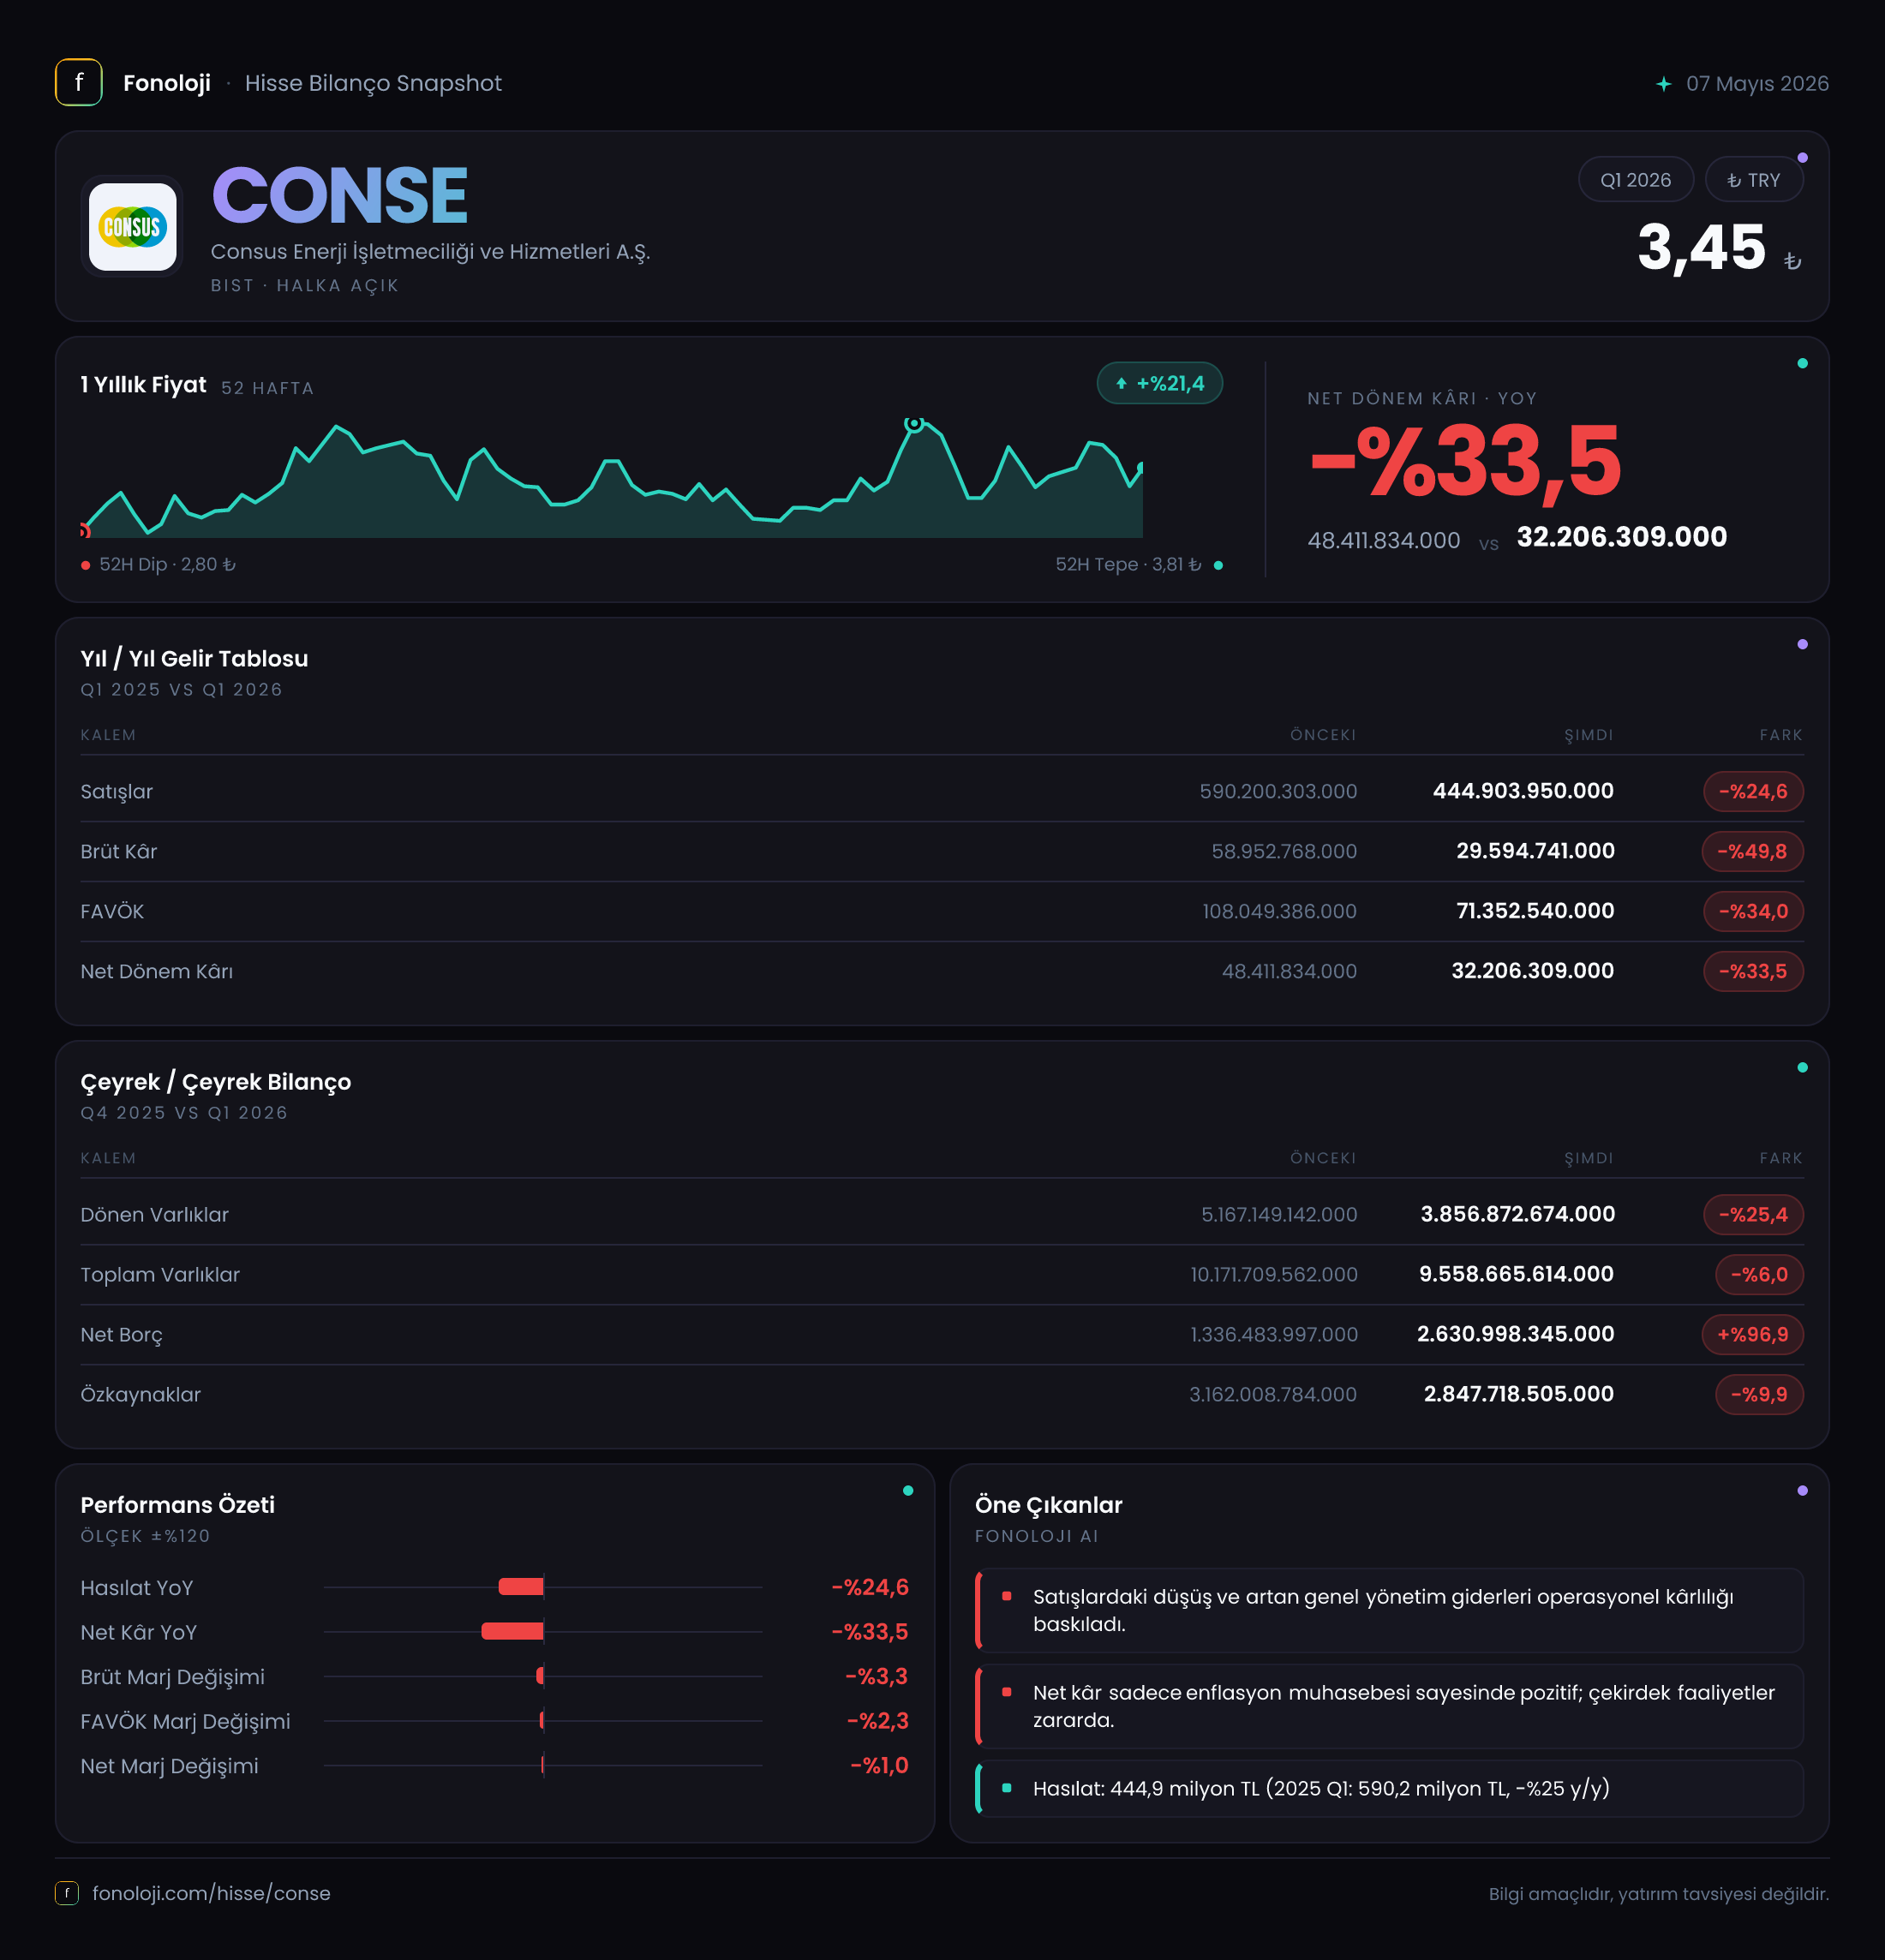
Consus Enerji, enerji üretimi ve enerji hizmetleri alanında faaliyet gösteren bir şirket olarak 2026’nın ilk çeyreğinde operasyonel açıdan zayıflayan, ancak enflasyon muhasebesinin desteğiyle net kârlılığını korumaya çalışan bir görünüm sergiledi. Şirketin satışları geçen yılın aynı dönemine göre %24,6 azalarak 444,9 milyon TL’ye, FAVÖK’ü ise %44,3 gerileyerek 57,7 milyon TL’ye indi. Buna karşın 236,4 milyon TL’lik net parasal pozisyon kazancı, faaliyetlerdeki zayıflığın net kâra yansımasını kısmen sınırladı. En kritik konu ise bilanço tarafında ortaya çıkıyor: net borç %96,9 artarak 2,6 milyar TL’ye çıkarken özkaynaklar geriledi.
| Temel gösterge | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 444,9 mn TL | 590,2 mn TL | -%24,6 | | Brüt kâr | 29,6 mn TL | 59,0 mn TL | -%49,8 | | FAVÖK | 57,7 mn TL | 103,5 mn TL | -%44,3 | | Net kâr | 35,3 mn TL | 48,4 mn TL | -%27,1 | | Net borç | 2,6 mlr TL | 1,3 mlr TL | +%96,9 |
Satış Hikayesi
Consus Enerji’nin satışları ilk çeyrekte geçen yılın aynı dönemindeki 590,2 milyon TL’den 444,9 milyon TL’ye geriledi. Bu, nominal olarak %24,6’lık bir düşüş anlamına geliyor. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların azalması yalnızca büyüme hızında yavaşlama değil, reel anlamda daha belirgin bir daralma sinyali veriyor. Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir dönemde satışlarını koruyamamış görünüyor.
Satışlardaki düşüşün nedenleri mevcut veride ayrıştırılmıyor. Bu nedenle üretim hacmi, elektrik fiyatları, kapasite kullanım oranı, proje bazlı gelirler veya enerji hizmetleri segmentinin katkısı hakkında kesin bir sonuca varmak mümkün değil. Ancak yatırımcı açısından ilk mesaj net: şirketin gelir tabanı geçen yılın aynı dönemine göre küçülmüş durumda.
Çeyreklik karşılaştırma için elimizde yalnızca 2025/3 satışları bulunuyor. 2025/12 satış verisi paylaşılmadığı için 2026’nın ilk çeyreğinde satışların bir önceki çeyreğe göre toparlanıp toparlanmadığını değerlendiremiyoruz. Bu nedenle satış trendinin geçici mi yoksa yapısal mı olduğunu anlamak için yılın ikinci ve üçüncü çeyrek sonuçlarını beklemek gerekiyor.
Satışlardaki gerileme, brüt kâr ve FAVÖK’teki düşüşten daha sınırlı kalmış olsa da, bu durum operasyonel kaldıraç açısından olumsuz. Gelir azalırken sabit işletme giderleri aynı hızda düşmüyorsa, kârlılık satışlardan daha hızlı bozulabiliyor. Consus Enerji’de de görünen tablo bu yönde.
Kârlılık
Şirketin brüt kârı 59,0 milyon TL’den 29,6 milyon TL’ye gerileyerek yaklaşık yarı yarıya azaldı. Böylece brüt kâr marjı geçen yılki yaklaşık %10,0 seviyesinden %6,7’ye düştü. Satışların %24,6 gerilemesine karşılık brüt kârın %49,8 azalması, maliyetlerin satışlardan daha hızlı arttığını veya satış karmasının daha düşük marjlı faaliyetlere kaydığını gösteriyor.
FAVÖK de 103,5 milyon TL’den 57,7 milyon TL’ye inerken FAVÖK marjı %17,5’ten %13,0’a geriledi. Marjdaki yaklaşık 4,5 puanlık düşüş, şirketin ana operasyonlarından elde ettiği nakit yaratma kapasitesinin zayıfladığını gösteriyor. Brüt kâr marjındaki bozulma ile FAVÖK marjındaki daralma birlikte değerlendirildiğinde, sorun yalnızca finansman giderleri veya muhasebe kalemleriyle sınırlı değil; operasyonel seviyede de baskı bulunuyor.
Net dönem kârı ise 48,4 milyon TL’den 35,3 milyon TL’ye gerileyerek %27,1 azaldı. Net kâr marjı geçen yıl yaklaşık %8,2 iken bu çeyrekte %7,9 seviyesinde kaldı. İlk bakışta net kâr marjındaki düşüşün operasyonel marjlardaki bozulmaya göre sınırlı olması olumlu görünebilir. Ancak bu farkın temel nedeni operasyonel iyileşme değil, yüksek net parasal pozisyon kazancı.
Bilanço Sağlığı
Bilanço tarafında dikkat çeken ilk gelişme, toplam varlıkların 10,2 milyar TL’den 9,6 milyar TL’ye gerilemesi. Dönen varlıklar %25,4 azalarak 3,9 milyar TL’ye inerken duran varlıklar %13,9 artışla 5,7 milyar TL’ye yükselmiş. Bu görünüm, bilanço kompozisyonunun daha fazla uzun vadeli varlık ağırlıklı hale geldiğini gösteriyor. Ancak dönen varlıklardaki düşüş, kısa vadeli likidite açısından yakından izlenmeli.
Daha kritik nokta net borçta. Net borç 1,3 milyar TL’den 2,6 milyar TL’ye çıkarak neredeyse iki katına yükselmiş. Bu artış, toplam varlıklar küçülürken gerçekleştiği için kaldıraç baskısını daha görünür hale getiriyor. Net borcun çeyreklik FAVÖK’e oranı yaklaşık 45 kat gibi yüksek bir seviyeye ulaşsa da bu oran tek çeyrek FAVÖK ile hesaplandığı için yıllık performansı doğrudan temsil etmiyor. FAVÖK’ün dört çeyrek boyunca benzer kalacağı varsayımıyla kabaca yıllıklandırıldığında net borç/FAVÖK yaklaşık 11,3 kat seviyesine geliyor; bu da yine yüksek bir borçluluk düzeyine işaret ediyor.
Özkaynaklar da 2,5 milyar TL’den 2,2 milyar TL’ye gerileyerek %11,7 azalmış. Net kâr üretilmesine rağmen özkaynakların düşmesi, enflasyon muhasebesi kaynaklı düzeltmeler, diğer kapsamlı gelir kalemleri veya dağıtım/sermaye hareketleri gibi unsurların etkili olabileceğini düşündürüyor; ancak detay verilmediği için kesin neden belirlenemiyor. Yine de artan net borç ve azalan özkaynak birlikte değerlendirildiğinde finansal riskin yükseldiği açık.
Net Parasal Pozisyon (TAS 29)
Şirket bu çeyrekte 236,4 milyon TL net parasal pozisyon kazancı kaydetti. Bu tutar, geçen yılki 161,2 milyon TL’ye göre %46,7 arttı ve 2026/3 net kârı olan 35,3 milyon TL’nin yaklaşık 6,7 katına ulaştı. Dolayısıyla net kârın oluşumunda operasyonel performanstan çok enflasyon muhasebesi etkisinin belirleyici olduğu görülüyor.
TAS 29 kapsamında pozitif net parasal pozisyon kazancı, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki yapısından kaynaklanan muhasebesel bir etkiyi ifade eder. Bu kalem şirketin kasasına aynı tutarda nakit girişi sağlamaz; dolayısıyla faaliyetlerden yaratılan kârla karıştırılmamalıdır. Consus Enerji’nin FAVÖK’ü düşerken net parasal kazancının artması, net kârın sürdürülebilirliğini değerlendirmeyi zorlaştırıyor.
Yatırımcı için Ne Anlama Geliyor?
2026’nın ilk çeyreği, Consus Enerji açısından zayıflayan satışlar, daralan operasyonel marjlar ve hızla yükselen net borç üçgeninde okunmalı. Pozitif tarafta şirket hâlâ 35,3 milyon TL net kâr üretiyor ve duran varlık tabanı büyüyor. Ancak bu kârın önemli bölümü net parasal pozisyon etkisinden geldiği için operasyonel toparlanma olarak değerlendirilmemeli.
Yatırımcıların önümüzdeki dönemlerde özellikle şu göstergeleri izlemesi gerekiyor:
- Satışların enflasyon karşısında reel olarak toparlanıp toparlanmadığı,
- FAVÖK marjının yeniden %15’in üzerine çıkıp çıkmadığı,
- Net borcun azalması veya en azından FAVÖK’ten daha hızlı büyümemesi,
- Dönen varlıklardaki düşüşün likidite sorununa dönüşüp dönüşmediği,
- Net kârın parasal kazançtan bağımsız olarak faaliyet kârıyla desteklenip desteklenmediği.
Şirketin temel fırsatı, enerji varlıklarının daha yüksek kapasite veya daha iyi fiyatlama ile yeniden güçlü nakit akışı üretmesi olur. Buna karşılık mevcut veriler, bilanço kaldıraç oranının yüksek, operasyonel kârlılığın ise geçen yıla göre belirgin biçimde zayıf olduğunu gösteriyor. Bu nedenle yatırım tezinin güçlenmesi için yalnızca net kâr artışı değil, satış ve FAVÖK tarafında kalıcı iyileşme görülmesi gerekiyor.
Yatırım tavsiyesi değildir.