
Açılış
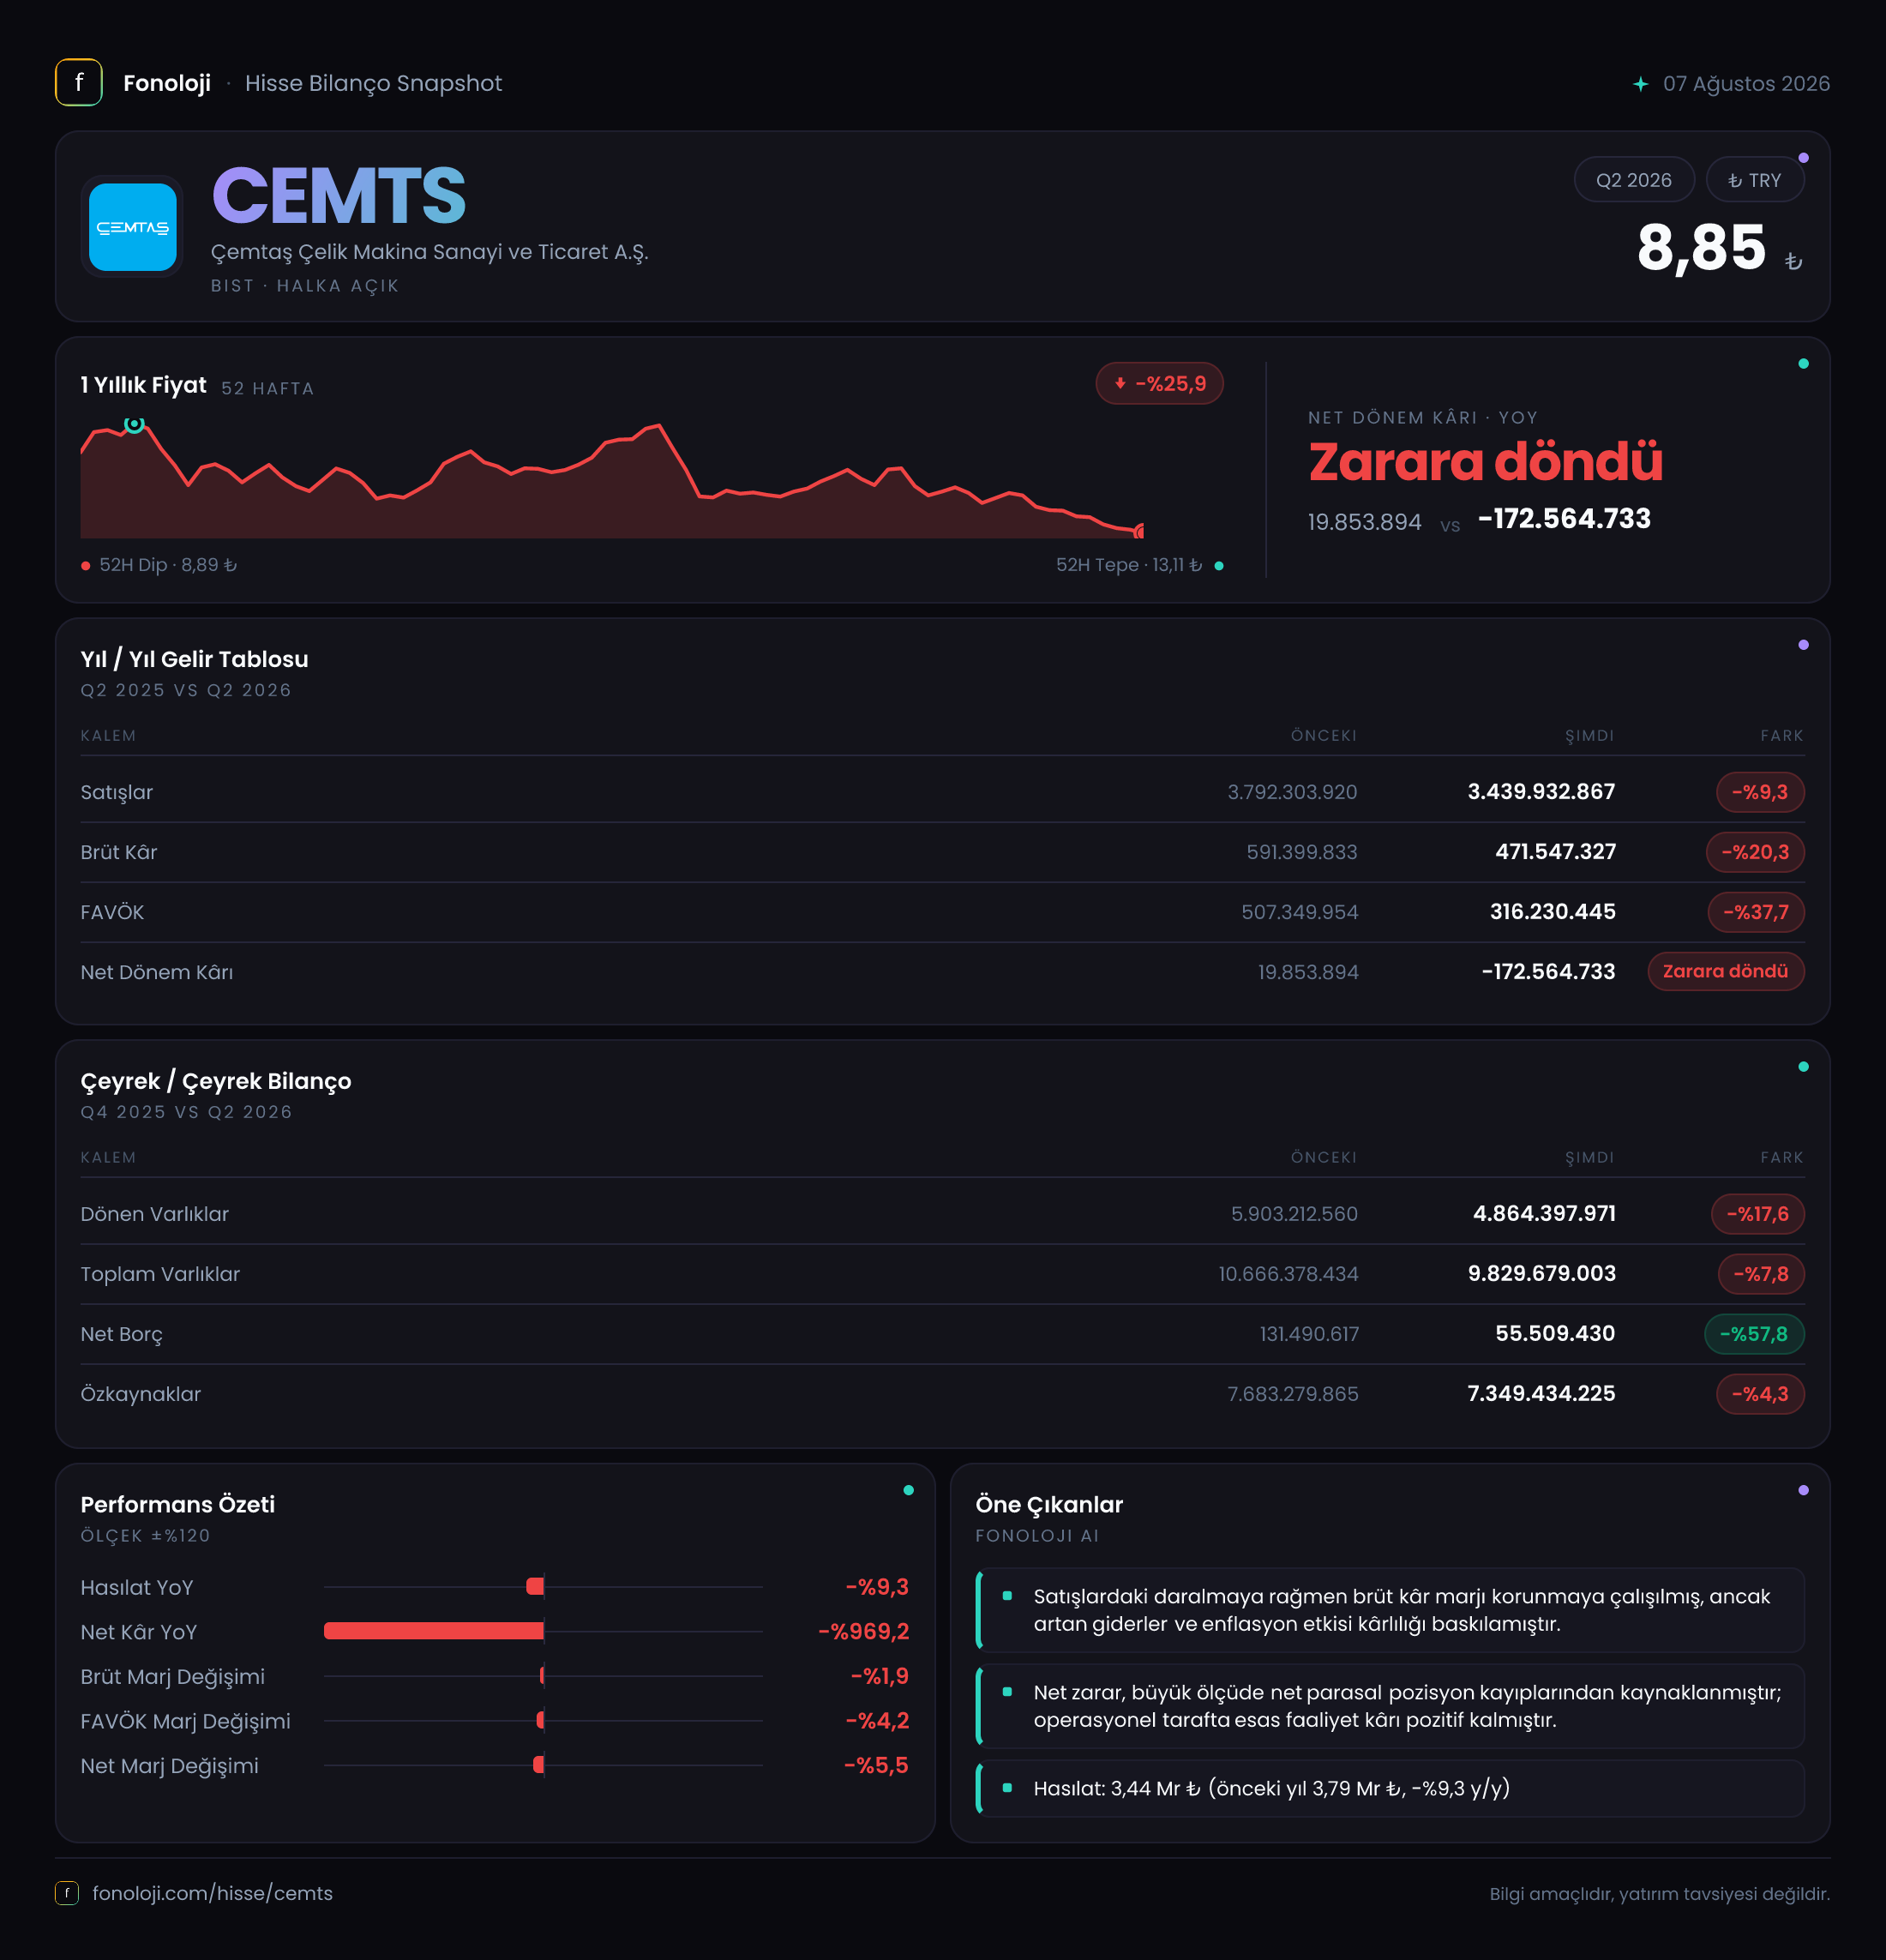
Çemtaş, çelik üretimi ve işlenmiş çelik ürünleriyle özellikle otomotiv, makine ve sanayi zincirlerine hizmet veren bir şirket olarak faaliyet gösteriyor. 2026’nın ilk altı ayında şirketin satışları geçen yılın aynı dönemine göre %9,3 gerileyerek 3,4 milyar TL’ye indi; ancak asıl dikkat çekici bozulma kârlılıkta yaşandı. Brüt kâr %20,3, FAVÖK ise %37,7 düşerken şirket 172,6 milyon TL net zarar açıkladı. Buna karşılık net borcun 55,5 milyon TL’ye gerilemesi, operasyonel zayıflığa rağmen bilançonun borçluluk tarafında önemli bir rahatlama olduğunu gösteriyor.
Buradaki veriler altı aylık ara dönem sonuçlarını ifade ediyor. Çeyreklik trend verisi paylaşılmadığı için ikinci çeyrekte ilk çeyreğe göre ivmenin nasıl değiştiğini kesin olarak değerlendirmek mümkün değil; bu nedenle analiz, 2026/6AB ile 2025/6AB karşılaştırmasına ve bilançoda 2025 yıl sonuna göre değişime dayanıyor.
Satış Hikayesi
Çemtaş’ın satışları 3,8 milyar TL’den 3,4 milyar TL’ye geriledi. Nominal olarak %9,3’lük düşüş ilk bakışta sınırlı görünebilir; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin reel satış hacmi ve/veya fiyatlama gücü açısından daha belirgin bir daralma söz konusu. Başka bir ifadeyle, şirket yalnızca enflasyonun gerisinde büyümemiş değil, nominal satışlarını da geçen yılın aynı dönemine göre azaltmış durumda.
Bu görünüm çelik sektörü açısından iki noktaya işaret ediyor olabilir:
- Talep koşulları zayıflamış olabilir. Otomotiv, makine ve sanayi müşterilerindeki üretim temposu, Çemtaş’ın sevkiyatlarını doğrudan etkileyen temel unsurlar arasında.
- Fiyat geçişi maliyet artışlarını karşılamamış olabilir. Çelik fiyatları, hurda ve enerji maliyetleri ile nihai müşteri talebi arasındaki denge, satış büyümesinden daha kritik hale geliyor.
Satışlardaki düşüşün brüt kârdaki düşüşten daha sınırlı kalması, şirketin yalnızca daha az satış yapmadığını; aynı zamanda satış başına daha düşük kâr ürettiğini gösteriyor. Bu nedenle önümüzdeki dönemlerde takip edilmesi gereken temel gösterge yalnızca ciro büyümesi değil, tonaj, ürün karması ve birim marjların birlikte nasıl geliştiği olacak.
Kârlılık
Çemtaş’ın brüt kârı 591,4 milyon TL’den 471,5 milyon TL’ye geriledi. Böylece brüt kâr marjı yaklaşık %15,6’dan %13,9’a düştü. Yaklaşık 1,7 puanlık bu gerileme, satışlardaki daralmanın maliyet yapısı üzerinde daha güçlü bir baskı yarattığını ortaya koyuyor.
FAVÖK tarafındaki bozulma ise daha belirgin. FAVÖK 507,3 milyon TL’den 316,2 milyon TL’ye inerken FAVÖK marjı %13,4’ten %9,3’e geriledi. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 13,4 TL operasyonel kâr üretirken bu dönemde 9,3 TL üretebildi. Brüt marjdaki düşüşe ek olarak faaliyet giderlerinin satışlara oranının yükselmiş olması veya operasyonel kaldıraç etkisinin olumsuz çalışması muhtemel; ancak faaliyet giderlerinin ayrıntısı paylaşılmadığı için bunun hangi kalemden kaynaklandığını kesinleştirmek mümkün değil.
Net kâr tarafında tablo daha sert. Geçen yılın aynı dönemindeki 19,9 milyon TL net kâr, bu dönemde 172,6 milyon TL net zarara dönüştü. Net kâr marjı yaklaşık %0,5’ten -%5,1’e geriledi. FAVÖK hâlâ pozitif olduğu için şirketin ana operasyonu tamamen zarar üreten bir yapıya dönüşmüş değil; ancak operasyonel kârın finansal sonuçlar, enflasyon muhasebesi ve diğer giderler sonrasında net zararı önlemeye yetmediği görülüyor.
Özellikle 322,1 milyon TL’lik negatif net parasal pozisyon, net kâr üzerindeki baskının başlıca unsurlarından biri. FAVÖK ile bu kalem arasındaki büyüklüklerin birbirine yaklaşması, enflasyon muhasebesinin şirketin raporlanan net sonucunu ciddi biçimde etkilediğini gösteriyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna göre daha dengeli bir görüntü sunuyor. Toplam varlıklar 2025 yıl sonuna göre %7,8 azalarak 9,8 milyar TL’ye geriledi. Bu düşüşün ana kaynağı, dönen varlıklardaki %17,6’lık azalış. Dönen varlıklar 5,9 milyar TL’den 4,9 milyar TL’ye inerken duran varlıklar %4,2 artarak 5,0 milyar TL’ye yükseldi.
Dönen varlıklardaki gerileme, işletme sermayesi ihtiyacının azalması, stokların veya ticari alacakların düşmesi anlamına gelebilir. Fakat kalem bazında detay bulunmadığı için bunun nakit yaratımı mı yoksa faaliyet hacmindeki daralma mı olduğunu kesin söylemek mümkün değil. Buna karşılık duran varlıkların artması, şirketin uzun vadeli üretim kapasitesini koruduğuna veya yatırım yaptığını düşündürebilir; yine de yatırım harcamalarının niteliği paylaşılmadan bu artışa fazla anlam yüklememek gerekir.
Özkaynaklar 7,7 milyar TL’den 7,3 milyar TL’ye geriledi. %4,3’lük düşüş, açıklanan net zararla uyumlu bir yön gösteriyor. Buna rağmen özkaynakların toplam varlıkların yaklaşık %74’ünü oluşturması, şirketin bilançosunda güçlü bir sermaye tabanı bulunduğunu gösteriyor. Net borç ise 131,5 milyon TL’den 55,5 milyon TL’ye inmiş durumda. Bu, %57,8’lik ciddi bir azalış.
Net borcun altı aylık FAVÖK’e oranı yaklaşık 0,18x seviyesinde. Bu oldukça düşük bir kaldıraç oranı; şirketin borç servis yükünün operasyonel kâra kıyasla sınırlı olduğunu gösteriyor. Ancak FAVÖK’ün geçen yıla göre sert düştüğü unutulmamalı. Borç düşük olsa da kârlılık zayıflamaya devam ederse finansal esneklik tek başına yatırım tezini taşıyamaz.
Net Parasal Pozisyon (TAS 29)
Çemtaş’ın net parasal pozisyonu -322,1 milyon TL oldu; geçen yıl aynı dönemde bu rakam -271,8 milyon TL seviyesindeydi. Negatif net parasal pozisyon, bu dönemde enflasyon muhasebesi kaynaklı parasal etkinin şirketin net kârı üzerinde gider yönünde çalıştığını gösteriyor. Söz konusu kayıp %18,5 artarak şirketin operasyonel performansından net sonuca geçişini zorlaştırmış.
TAS 29 altında yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin reel değer kaybı veya kazancı finansal tablolara yansıtılıyor. Çemtaş açısından bu kalemin büyüklüğü, 316,2 milyon TL’lik FAVÖK’ün neredeyse tamamına yakın. Dolayısıyla şirket operasyonel düzeyde pozitif kalsa bile, enflasyon muhasebesi ve diğer finansal kalemler net zarara yol açabiliyor.
Bu kalem nakit çıkışıyla bire bir aynı anlama gelmez; ancak yatırımcı açısından önemsiz de değildir. Çünkü raporlanan özkaynak, net kâr ve dönemsel performans üzerinde etkili oluyor. Önümüzdeki raporlarda net parasal pozisyonun küçülüp küçülmediği, net zararın kalıcı mı yoksa geçici mi olduğunu anlamak açısından kritik olacak.
Yatırımcı için Ne Anlama Geliyor?
Çemtaş’ın 2026/6AB sonuçları, güçlü bilanço ve düşük borçluluğa karşılık zayıflayan operasyonel kârlılık hikâyesi sunuyor. Fırsat tarafında şirketin net borcunun düşük seviyeye inmesi, yüksek özkaynak oranı ve operasyonların hâlâ pozitif FAVÖK üretebilmesi öne çıkıyor. Talep toparlanır, ürün karması iyileşir ve maliyet baskısı hafiflerse düşük finansal kaldıraç şirketin toparlanma döneminde avantaj sağlayabilir.
Risk tarafında ise satışların yüksek enflasyona rağmen nominal olarak gerilemesi, brüt ve FAVÖK marjlarının belirgin biçimde daralması ve net parasal pozisyon zararının net sonucu baskılaması bulunuyor. Bu nedenle yatırımcıların özellikle şu göstergeleri izlemesi gerekiyor:
- Satışların yeniden enflasyonun üzerinde büyüyüp büyümediği,
- FAVÖK marjının %9,3 seviyesinden toparlanıp toparlanmadığı,
- Net parasal pozisyon zararının azalması,
- Dönen varlıklardaki düşüşün nakit yaratımı mı yoksa faaliyet daralması mı olduğu,
- Çelik talebi, ürün fiyatları ve hammadde maliyetleri arasındaki makas.
Mevcut veriler, Çemtaş’ta bilanço riskinin sınırlı; ancak operasyonel ve kârlılık riskinin yüksek olduğunu gösteriyor. Çeyreklik veri bulunmadığından toparlanmanın başlayıp başlamadığını söylemek için bir sonraki ara dönem sonuçlarını beklemek gerekiyor. Yatırım tavsiyesi değildir.