
Açılış
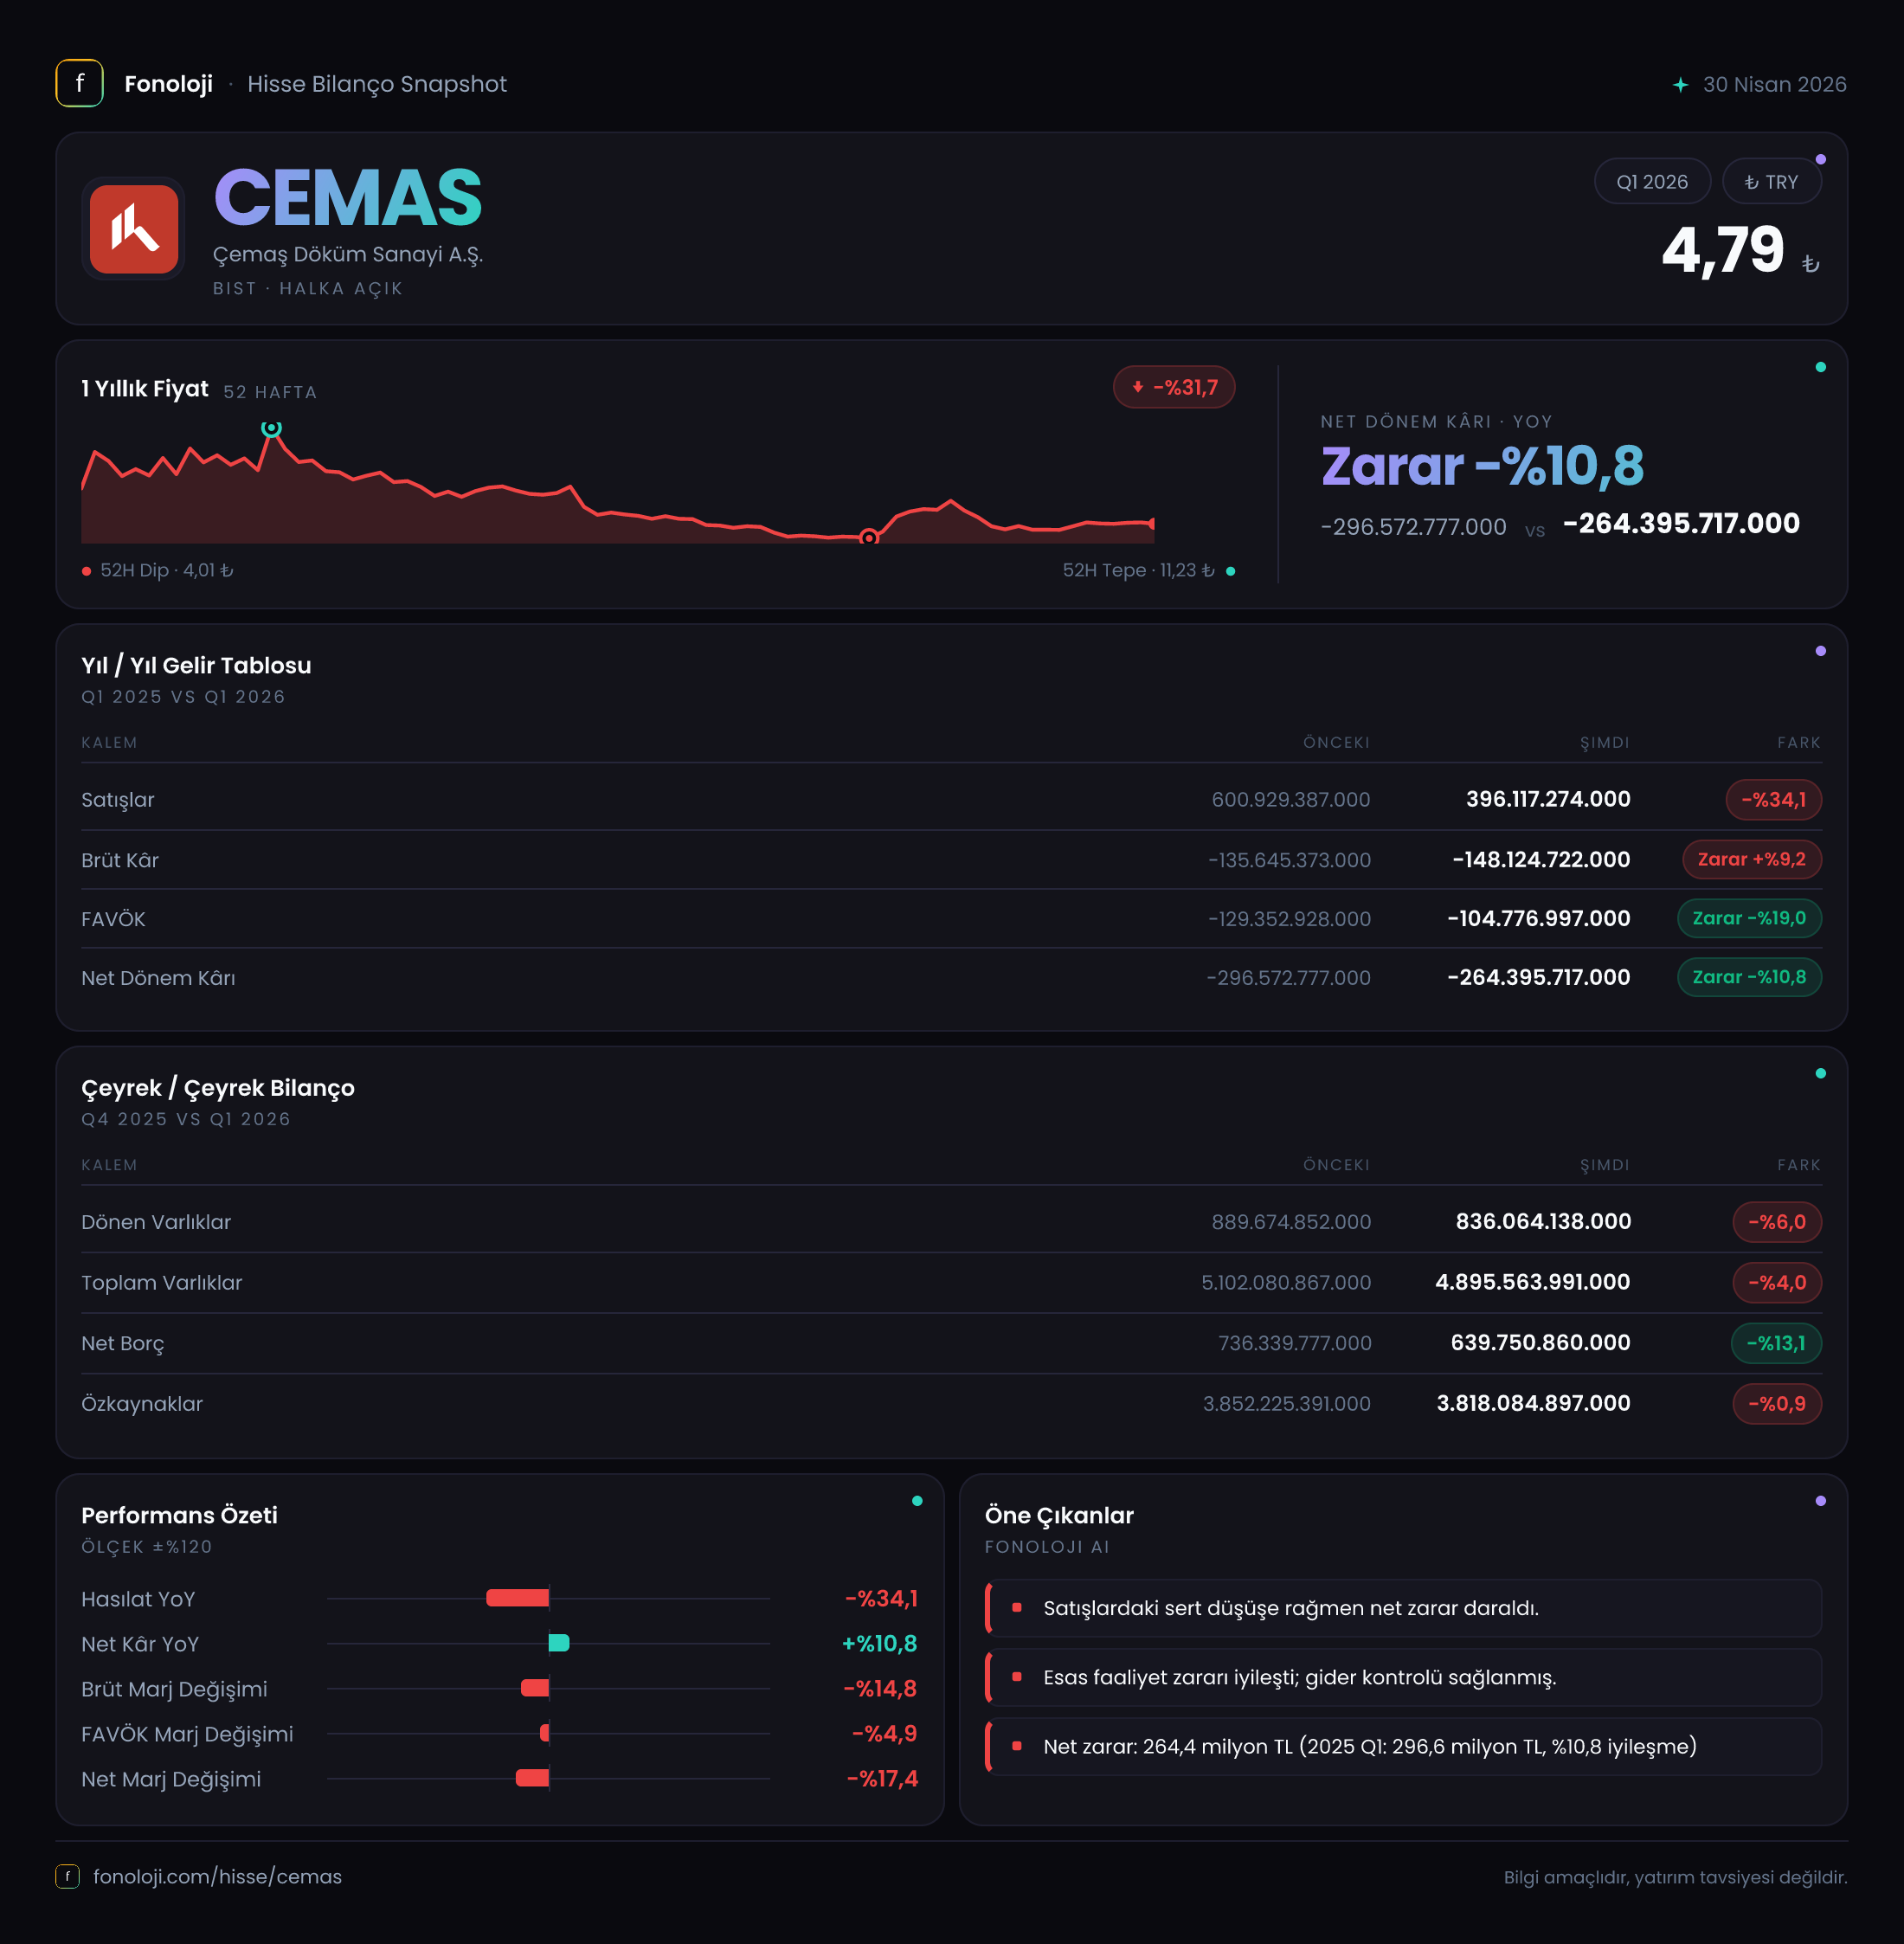
Çemaş Döküm Sanayi, otomotiv başta olmak üzere farklı sektörlere yönelik döküm parçaları üreten, faaliyet sonuçları ekonomik döngüye ve maliyet hareketlerine duyarlı bir sanayi şirketi. 2026/3AB döneminin ana mesajı şu: şirketin satışları ve brüt kârlılığı zayıflarken, faaliyet zararı geçen yılın aynı çeyreğine göre bir miktar azalmış; net zarar da sınırlı biçimde iyileşmiş durumda. Ancak bu iyileşme, operasyonel kârlılığın pozitife dönmesinden değil, özellikle 139,1 milyon TL’lik net parasal pozisyon kazancından destekleniyor. Dolayısıyla tablo, “zarar azalıyor” başlığından çok, operasyonların hâlâ baskı altında olduğu ve finansal muhasebe etkilerinin sonucu önemli ölçüde şekillendirdiği bir döneme işaret ediyor.
| Gösterge | 2026/3AB | 2025/3AB veya önceki dönem | Yorum | |---|---:|---:|---| | Satışlar | 396,1 mn TL | 600,9 mn TL | Yıllık %34,1 düşüş | | Brüt kâr | -148,1 mn TL | -135,6 mn TL | Brüt zarar mutlak olarak büyüdü | | FAVÖK | -113,2 mn TL | -131,9 mn TL | Zarar %14,2 azaldı | | Net dönem kârı | -264,4 mn TL | -286,5 mn TL | Net zarar %7,7 azaldı | | Net parasal pozisyon | 139,1 mn TL | -25,7 mn TL | Sonuçta 164,8 mn TL olumlu fark yarattı |
Satış Hikayesi
Çemaş’ın satışları geçen yılın aynı çeyreğindeki 600,9 milyon TL’den 396,1 milyon TL’ye gerileyerek %34,1 azaldı. Bu, şirketin gelir üretiminde ciddi bir daralma olduğunu gösteriyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların bu ölçekte gerilemesi, reel faaliyet hacmi açısından daha da dikkat çekici. Başka bir ifadeyle şirket yalnızca enflasyonun gerisinde kalmamış, nominal olarak da küçülmüş görünüyor.
Burada önemli bir ayrım var: Veride satışların neden düştüğüne ilişkin ürün, müşteri veya kapasite kullanım kırılımı bulunmuyor. Bu nedenle gerilemenin talep zayıflığından, sipariş kaybından, üretim kısıtlarından veya ürün karmasındaki değişimden kaynaklandığını kesin biçimde söylemek mümkün değil. Ancak sonuç itibarıyla şirket, geçen yılın aynı dönemine kıyasla daha düşük bir ciro tabanı üzerinden faaliyet göstermiş.
Çeyreklik veri yalnızca 2025/3 dönemi için verildiğinden, satışların bir önceki çeyreğe göre ivme kazanıp kazanmadığı veya zayıflığın 2025/12 son çeyreğinden taşınıp taşınmadığı görülemiyor. Bu nedenle kısa vadeli toparlanma eğilimi konusunda yeni dönem verilerini beklemek gerekiyor. Özellikle sonraki çeyreklerde satışların yeniden büyüyüp büyümediği ve bu büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmediği, operasyonel görünümün yönünü belirleyecek.
Kârlılık
Satışlardaki düşüşün en belirgin yansıması brüt kâr satırında görülüyor. Çemaş, 396,1 milyon TL satışa karşılık 148,1 milyon TL brüt zarar açıklamış durumda. Bu, yaklaşık %37,4’lük negatif brüt marj anlamına geliyor. Geçen yılın aynı döneminde brüt zarar 135,6 milyon TL, brüt marj ise yaklaşık %22,6 negatif seviyesindeydi. Dolayısıyla şirketin brüt marjı yıllık bazda yaklaşık 14,8 puan kötüleşmiş.
Bu tablo, üretim maliyetlerinin satış gelirlerine göre hâlâ çok yüksek olduğunu gösteriyor. Satışların %34,1 azalmasına rağmen brüt zararın mutlak olarak %9,2 artması, maliyet yapısının yeterince esnek olmadığını düşündürüyor. Düşük kapasite kullanımı, yüksek sabit üretim giderleri veya maliyetlerin satış fiyatlarına tam yansıtılamaması gibi unsurlar bu tür bir görünüm yaratabilir; ancak şirketin sunduğu veri bu nedenler arasında kesin seçim yapmaya izin vermiyor.
FAVÖK tarafında ise daha olumlu ama sınırlı bir gelişme var. FAVÖK zararı geçen yılki 131,9 milyon TL’den 113,2 milyon TL’ye gerileyerek %14,2 azalmış. Buna rağmen FAVÖK marjı yaklaşık %28,6 negatif seviyede. Geçen yıl bu oran yaklaşık %22,0 negatifti. Yani FAVÖK zararı tutar olarak azalırken, satışlara oranla faaliyet performansı aslında zayıflamış. Bu ayrım önemli: Daha düşük zarar, faaliyetlerin sağlıklı biçimde kâra döndüğü anlamına gelmiyor; büyük ölçüde daha düşük satış hacminin mutlak zarar rakamını sınırlaması söz konusu.
Net zarar 286,5 milyon TL’den 264,4 milyon TL’ye gerileyerek %7,7 azalmış. Net zarar marjı ise yaklaşık %47,7 negatiften %66,7 negatife kötüleşmiş. Net zarardaki sınırlı iyileşmeye rağmen marjın bozulması, gelir tabanındaki daralmanın şirket üzerindeki baskısını açıkça gösteriyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonundaki 5,1 milyar TL’den 4,9 milyar TL’ye gerileyerek %4,0 azalmış. Dönen varlıklar 889,7 milyon TL’den 836,1 milyon TL’ye düşmüş; bu da %6,0 gerilemeye karşılık geliyor. Duran varlıklar ise 4,2 milyar TL’den 4,1 milyar TL’ye inmiş.
Özkaynakların 3,9 milyar TL’den 3,8 milyar TL’ye gerilemesi, bilanço dayanıklılığında sınırlı bir aşınma olduğunu gösteriyor. Buna karşın özkaynaklar hâlâ toplam varlıkların yaklaşık %78’i düzeyinde; bu oran, şirketin bilançosunda özkaynak ağırlığının yüksek olduğunu ortaya koyuyor. Ancak yüksek özkaynak oranı tek başına operasyonel kârlılık sorununu çözmüyor.
Net borç 736,3 milyon TL’den 639,8 milyon TL’ye düşerek %13,1 azalmış. Yaklaşık 96,5 milyon TL’lik bu gerileme bilanço açısından olumlu. Net borcun özkaynaklara oranı da yaklaşık %16,8 seviyesinde ve bu, borçluluğun özkaynak tabanına göre sınırlı kaldığını gösteriyor. Buna karşılık FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor; şirket henüz borcunu faaliyet kârıyla taşıyabilecek pozitif FAVÖK üretmiyor. Ayrıca kısa vadeli borçlar ve nakit kırılımı paylaşılmadığından likidite yeterliliği hakkında kesin bir hüküm vermek mümkün değil.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi etkisi bu çeyreğin en kritik noktalarından biri. Çemaş geçen yılın aynı döneminde 25,7 milyon TL net parasal pozisyon zararı açıklarken, bu dönemde 139,1 milyon TL net parasal pozisyon kazancı kaydetmiş. Bu iki dönem arasında şirket lehine 164,8 milyon TL’lik önemli bir fark oluşmuş.
Bu kazanç, şirketin operasyonel olarak para kazandığı anlamına gelmiyor. TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki konumu gelir tablosuna yansıtılıyor. Dolayısıyla net parasal pozisyon kazancı, yüksek enflasyon ortamında şirketin parasal yükümlülüklerinin veya parasal olmayan kalemlere kıyasla bilanço yapısının yarattığı muhasebesel etkiden kaynaklanabilir. Bu kalem net zararı azaltmış olsa da nakit yaratımı veya satış performansı olarak değerlendirilmemeli.
Nitekim şirketin FAVÖK’ü -113,2 milyon TL, net zararı ise -264,4 milyon TL. Net parasal kazanç olmasaydı zarar daha yüksek olacaktı. Bu nedenle yatırımcı açısından temel soru, TAS 29 katkısı değil, şirketin faaliyetlerini pozitif brüt kâr ve pozitif FAVÖK üretecek noktaya ne zaman taşıyabileceği.
Yatırımcı için Ne Anlama Geliyor?
Çemaş’ın 2026/3AB sonuçları, bilanço borçluluğunda bir miktar rahatlama olmasına rağmen operasyonel açıdan zorlu bir tablo sunuyor. Fırsat tarafında, net borcun %13,1 azalması ve özkaynakların toplam varlıklar içindeki yüksek payı öne çıkıyor. Şirket satışlarını toparlayabilir, üretim maliyetlerini aşağı çekebilir ve kapasite kullanımını artırabilirse negatif FAVÖK marjında hızlı bir iyileşme potansiyeli bulunuyor.
Bununla birlikte mevcut riskler daha doğrudan: satışlar yıllık bazda %34,1 gerilemiş, brüt marj %37,4 negatif seviyeye inmiş ve net zarar marjı %66,7 negatif olarak gerçekleşmiş. Net parasal pozisyon kazancı bu çeyrekte zararı sınırlamış olsa da bu kalem sürdürülebilir bir faaliyet kârı değil. Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Satışların yeniden büyüyüp büyümediği ve büyümenin enflasyonun üzerine çıkıp çıkmadığı,
- Brüt zararın daralıp daralmadığı,
- FAVÖK’ün ne zaman pozitife döneceği,
- Net borç azalmasının devam edip etmediği,
- Net parasal pozisyon kazancına duyarlılığın sürüp sürmediği.
Sonuç olarak Çemaş’ta bilanço borçluluğu şimdilik yönetilebilir görünse de yatırım tezinin güçlenmesi için öncelikle operasyonel kârlılıkta somut bir dönüş gerekiyor. Yatırım tavsiyesi değildir.